
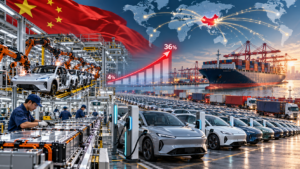
China hat seinen Anteil an der weltweiten Automobilproduktion in den letzten 25 Jahren um das Neunfache gesteigert – von 4 % im Jahr 2000 auf 36 % im Jahr 2025 – und sich damit von einem relativ kleinen Hersteller zum größten Zentrum der weltweiten Automobilindustrie entwickelt. Dies berichtet das Informations- und Analysezentrum Experts Club unter Berufung auf eine Studie des Beratungsunternehmens Strategy Partners.
Nach Einschätzung der Analysten wurden im Jahr 2000 in China rund 2 Mio. Fahrzeuge produziert, während die Produktion bis 2025 34 Mio. Fahrzeuge pro Jahr überschritt. Damit hat sich das Volumen der chinesischen Automobilproduktion innerhalb eines Vierteljahrhunderts etwa versiebzehnfacht.
Besonders schnell stärkte China seine Position nach 2010. Das Land entwickelte nicht nur den größten heimischen Automobilmarkt, sondern schuf auch eine umfangreiche Produktionsbasis, die praktisch die gesamte Wertschöpfungskette abdeckt — von Komponenten und Batterien bis hin zur Fahrzeugproduktion und Software.
Einer der wichtigsten Faktoren für das weitere Wachstum der chinesischen Automobilindustrie war der Übergang zu Elektrofahrzeugen und Hybridmodellen. Chinesische Hersteller haben starke Positionen im Segment der Fahrzeuge mit neuen Energiequellen — NEV — aufgebaut, zu dem vollelektrische Fahrzeuge und Plug-in-Hybride gehören.
Gleichzeitig bauen chinesische Unternehmen ihre Präsenz im Ausland aktiv aus. China hat sich zum größten Automobilexporteur der Welt entwickelt, während einheimische Hersteller ihre Verkäufe ausweiten und eigene Produktionskapazitäten in Europa, Asien, Lateinamerika und anderen Regionen schaffen.
Infolgedessen hat sich auch die Struktur des weltweiten Automobilmarktes verändert. Während dieser Anfang der 2000er Jahre vor allem von Herstellern aus den USA, Japan und Westeuropa geprägt wurde, war China Mitte der 2020er Jahre zum größten einzelnen Produktionszentrum der Branche geworden.
Das Wachstum der chinesischen Automobilindustrie geht mit einer Stärkung der eigenen nationalen Marken einher. Unternehmen wie BYD, Geely, Chery, SAIC, Great Wall Motor und andere Hersteller konkurrieren immer aktiver mit europäischen, amerikanischen, japanischen und südkoreanischen Konzernen — nicht nur auf dem chinesischen Binnenmarkt, sondern auch auf den Exportmärkten.
Ein wesentlicher Wettbewerbsvorteil Chinas ist die eigene Produktionsbasis für Batterien geworden. Chinesische Unternehmen nehmen führende Positionen bei der weltweiten Produktion von Traktionsbatterien ein, während das Land einen erheblichen Teil der globalen Produktionsketten kontrolliert, die mit der Verarbeitung von Rohstoffen und der Herstellung von Komponenten für Elektrofahrzeuge verbunden sind.
Nach Einschätzung von Strategy Partners zeigt die Transformation der chinesischen Automobilindustrie den Übergang des Landes von einem Modell der nachholenden industriellen Entwicklung zu einer technologischen Führungsrolle in einzelnen Segmenten der Branche.
Bei Fortsetzung der derzeitigen Trends wird sich der Wettbewerb zwischen chinesischen und traditionellen globalen Automobilkonzernen zunehmend in die Bereiche Elektrofahrzeuge, Batterietechnologien, Software, autonomes Fahren und Produktionskosten verlagern.
AUTOMOBIL, AUTOMOBILINDUSTRIE, CHINA, ELEKTROFAHRZEUG, PRODUKTION
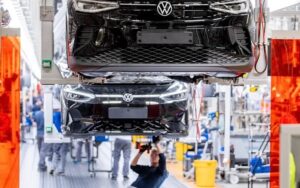
Zehntausende Beschäftigte der deutschen Automobilindustrie nehmen an Protestaktionen teil und fordern von den Behörden und der Unternehmensleitung, Arbeitsplätze zu erhalten, wie „The Guardian“ am Montag berichtet.
An den Protesten beteiligen sich Mitarbeiter von Volkswagen, BMW, Mercedes-Benz und einer Reihe weiterer Unternehmen.
Zuvor hatte Volkswagen Pläne angekündigt, in den nächsten drei Jahren 100.000 Arbeitsplätze abzubauen. Auch BMW und Mercedes bauen Personal ab.
Die Protestierenden fordern von den Behörden Unterstützung für die Branche, insbesondere durch Subventionen.
„The Guardian“ weist darauf hin, dass die Krise der deutschen Automobilindustrie unter anderem mit der Entwicklung der chinesischen Elektroautoindustrie zusammenhängt, deren Fahrzeuge günstiger sind und oft über fortschrittlichere Funktionen verfügen als ihre deutschen Pendants.
Angesichts des industriellen Abschwungs und der Probleme im Automobilsektor beschleunigt Deutschland tatsächlich die Umstellung eines Teils der Produktionskapazitäten auf Verteidigungsgüter; dabei geht es jedoch nicht um einen vollständigen Rückzug aus der Automobilindustrie, sondern um eine deutliche Stärkung des militärisch-industriellen Bereichs. Darüber berichtet das Wall Street Journal, und einzelne Beispiele für einen solchen Übergang wurden zuvor auch von anderen internationalen Medien bestätigt.
Nach Angaben des WSJ versucht Berlin, ungenutzte Kapazitäten, ingenieurtechnisches Know-how und Arbeitskräfte der traditionellen Industrie, vor allem der Automobilindustrie, für den Ausbau der Produktion von Rüstungsgütern zu nutzen. Die Zeitung führt diesen Kurswechsel auf den industriellen Abschwung, den Anstieg der Verteidigungsausgaben in Deutschland und Europa sowie auf die zunehmenden Sicherheitsbedrohungen vor dem Hintergrund des Krieges der Russischen Föderation gegen die Ukraine und das schwindende Vertrauen Europas in die langfristigen Garantien der USA zurück.
Ein Teil dieses Trends wurde bereits auf der Ebene einzelner Unternehmen bestätigt. So berichtete Reuters zuvor, dass Rheinmetall beabsichtige, zwei seiner Automobilwerke in Deutschland auf eine vorwiegend militärische Produktion umzustellen und nur einen Teil der zivilen Produktion beizubehalten. Darüber hinaus prüft Volkswagen die Möglichkeit, den Standort in Osnabrück für die Produktion von Militärtechnik zu nutzen, betonte jedoch, dass es noch keine endgültigen Produktionsentscheidungen gebe.
Ein weiteres Beispiel sind die Verhandlungen über eine mögliche Produktion von Komponenten für das Luftabwehrsystem Iron Dome in einem der deutschen Volkswagen-Werke. Dabei wies Reuters gesondert darauf hin, dass der Automobilkonzern selbst die Herstellung von Waffen als solche ausschloss und lediglich von der Suche nach Auslastungsmöglichkeiten für den Standort und der Produktion von Komponenten sprach.
Parallel dazu nimmt der Druck auf die deutsche Automobilindustrie zu. Reuters berichtete im Februar, dass fast die Hälfte der befragten Automobilzulieferer in Deutschland Arbeitsplätze abbaut, und der Branchenverband VDA bezeichnete die Situation als krisenhaft. Vor diesem Hintergrund wird der Verteidigungssektor für einen Teil der Hersteller zu einem der wenigen Wachstumsmärkte mit langfristigen Auftragsaussichten.
Ein weiterer Faktor war die deutliche Intensivierung der Verteidigungspolitik Deutschlands selbst. Nach der Änderung der Haushaltsregeln und der Ausweitung der Kreditaufnahmemöglichkeiten erhielt Berlin Spielraum für eine erhebliche Erhöhung der Militärausgaben in den kommenden Jahren. Reuters hatte zuvor berichtet, dass die gesamten Verteidigungsausgaben Deutschlands von 95,1 Milliarden Euro im Haushaltsentwurf für 2025 auf 161,8 Milliarden Euro bis 2029 steigen könnten, während das Gesamtvolumen möglicher Kreditaufnahmen für Verteidigungszwecke in den Jahren 2025–2029 auf 380 Milliarden Euro geschätzt wurde.
AUTOMOBILINDUSTRIE, DEUTSCHLAND, Krise, Neuausrichtung, PRODUKTION, Verteidigungssektor
Deutschland verliert in rasantem Tempo Arbeitsplätze in der Industrie – und das ist kein lokaler Einbruch mehr, sondern ein anhaltender Trend. Laut einer aktuellen Studie von EY hat die Industrie innerhalb eines Jahres 2,1 % der Arbeitsplätze abgebaut, wobei die Verluste in der Automobilindustrie etwa 51.500 Arbeitsplätze (-6,7 % im Jahresvergleich) betrugen. Die schwache Nachfrage, teure Energie, Konkurrenz aus Asien, US-Zölle und die teure Umstellung auf Elektroautos drücken auf die Margen und zwingen die Konzerne zur Personaloptimierung. Im zweiten Quartal 2025 sank der Umsatz der Industrie um 2,1 % im Jahresvergleich auf 533 Mrd. Euro, womit sich die Serie der Quartalsrückgänge fortsetzte.
Strukturell am stärksten betroffen war der Automobilsektor, aber auch im Maschinenbau und in der Metallindustrie sind Rückgänge zu verzeichnen. Die Chemie- und Pharmabranche zeigt sich hingegen relativ stabil – dies bestätigen sowohl öffentliche Auszüge aus dem EY-Barometer als auch Branchenkommentare in der deutschen Wirtschaftspresse. Insgesamt hat die deutsche Industrie seit 2019 rund eine Viertelmillion Arbeitsplätze verloren, was den kumulierten Effekt mehrerer aufeinanderfolgender Schocks widerspiegelt.
Die operativen Kennzahlen deuten auf einen schleppenden Konjunkturzyklus hin: Die Auftragseingänge im verarbeitenden Gewerbe sind im Juni zurückgegangen, und der Umsatz ist im Jahresvergleich rückläufig. Diese Kombination deutet in der Regel auf eine Schwäche in den kommenden Quartalen hin, auch wenn einzelne Monate technische Produktionsanstiege verzeichnen. Auf makroökonomischer Ebene geht dies mit einem Rückgang des BIP im zweiten Quartal und einer Abwärtskorrektur der Dynamik zu Jahresbeginn einher.
Der politische Hintergrund ist härter geworden: Bundeskanzler Friedrich Merz erklärt offen, dass das derzeitige Modell des Sozialstaates ohne Reformen „nicht finanzierbar” sei, was auf eine mögliche Verschiebung der Haushaltsprioritäten zugunsten von Anreizen für Beschäftigung und industrielle Wettbewerbsfähigkeit hindeutet. Für die Wirtschaft bedeutet dies weniger Spielraum für „trägheitsbedingte” Subventionen und mehr Druck auf Produktivität, F&E und Exportanpassung.
Was bedeutet das für Unternehmen und den Arbeitsmarkt? Automobilhersteller und ihre Lieferkette stehen wahrscheinlich vor einer zweiten Welle der Umstrukturierung hin zu einer EV-Wirtschaft und der Geopolitik der US-Zölle; der Maschinenbau wird weiterhin margenschwache Positionen an asiatische Konkurrenten verlieren, während sich das Wachstum in Nischen mit hoher technischer Wertschöpfung verlagern wird. Für die Chemie- und Pharmabranche bleibt das Fenster der Stabilität aufgrund von Vertragsmodellen und Preismacht erhalten, aber energieintensive Segmente bleiben anfällig für Spot-Preissprünge bei Gas und Strom. Der Arbeitsmarkt wird sich in zwei Geschwindigkeiten entwickeln: Entlassungen in der Fließbandfertigung und der grundlegenden Metallverarbeitung parallel zu einem Mangel an Fachkräften in den Bereichen Automatisierung, Elektronik, Software, Batterietechnologie und Chemietechnologie – dies zeigt sich bereits in der Struktur der Stellenangebote und in Branchenumfragen.
Fazit: Der Beschäftigungsrückgang ist nicht das „Ende der Industrie”, sondern eine schmerzhafte Umstrukturierung: Deutschland verliert massenhaft Arbeitsplätze dort, wo es bei den Kosten den Kürzeren zieht, und versucht, die Beschäftigung in kapital- und wissensintensiven Produktionssegmenten zu halten und auszubauen. Der Schlüssel zur Wende liegt in der Verbilligung von Energie, der Beschleunigung von Genehmigungsverfahren, der Priorisierung von Industrieinvestitionen und der Umschulung von Arbeitskräften für die elektrische und digitale Agenda. Bislang deuten die Auftrags- und Umsatzstatistiken jedoch darauf hin, dass die Talsohle noch nicht durchschritten ist.
https://t.me/relocationrs/1332

Primäre Zulassungen von Elektroautos (neue und gebrauchte) sanken im Januar-November 2020 um 2% gegenüber der Vergleichsperiode des Vorjahres auf 6.823 Fahrzeuge, darunter auf Gebrauchtwagen entfielen 92%, teilte der Verband Ukravtoprom mit.
So ging der Markt für Elektroautos nach den Ergebnissen von 11 Monaten in eine negative Dynamik über, während in 10 Monaten noch ein leichter Anstieg (1%) zu verzeichnen war, trotz eines Verkaufsrückgangs im Oktober um 15%, und nach den Ergebnissen von sieben Monaten betrug der Anstieg 7%.
Das liegt daran, dass laut dem Verband die Zahl der Zulassungen von Elektroautos im November im Vergleich zum Vorjahresmonat 2019 um fast 28% Prozent auf 514 Einheiten sank (481 Pkw und 33 Nutzfahrzeuge), was ebenfalls um fast 22% weniger als im Oktober 2020 ist.
Dem Bericht zufolge stieg jedoch der Anteil der Neuwagen von 6% im November letzten Jahres auf 10%: es wurden 461 gebrauchte Fahrzeuge vom Ausland gekauft (um 31% weniger als im letzten Jahr), während die Nachfrage nach Neuwagen um 29% auf 53 Autos stieg.
Der mit Abstand beliebteste Elektro-Pkw bleibt der Nissan Leaf (126 gekaufte Autos im November). Weiter in den Top 5: Chevrolet Bolt – 69 Fahrzeuge; Tesla Model 3 – 55 Fahrzeuge; Tesla Model S – 36 Fahrzeuge; BMW i3 – 23 Fahrzeuge.
Unter den beliebtesten Elektro-Nutzfahrzeugen waren im November Renault Kangoo Z.E. – 26 Fahrzeuge und NISSAN e-NV200 – 7 Fahrzeuge.

Der Entwurf einer Strategie für die Entwicklung der Automobilindustrie in der Ukraine sieht Anreize für die inländische Produktion von Elektroautos vor, heißt es auf der Website des ukrainischen Infrastrukturministeriums am Freitag.
„Gemeinsam mit Spezialisten und der Wirtschaft arbeiten wir an der Strategie der Entwicklung der Automobilindustrie. Einer der Kernpunkte, die notwendigerweise in diesem Dokument behandelt werden müssen, ist die Schaffung von Bedingungen für die Erhöhung des Anteils von Elektroautos und ihrer inländischen Produktion. In der Strategie müssen die Interessen aller Beteiligten berücksichtigt werden, angefangen von der Wirtschaft und den Bürgern bis hin zum Staat“, teilte Infrastrukturminister Vladyslav Krykliy mit.
Seiner Meinung nach solle der Staat auch günstige Kredite für den Kauf von im Inland produzierten Autos durch Ukrainer anbieten.
Nach Angaben des Ministeriums solle die Automobilstrategie der Ukraine unter anderem vorsehen:
– Verabschiedung der Gesetzentwürfe Nr. 3476 und Nr. 3477 über die Entwicklung des Elektrotransports, die steuerliche Anreize für die Produktion von Elektroautos, Ladegeräten und Zubehör für diese in der Ukraine anbieten;
– Wiederherstellung/Implementierung qualitativ neuer Sonderregelungen für Zölle, Steuern und andere wirtschaftliche Aktivitäten, die auf dem Territorium der Sonderwirtschaftszonen gelten würden;
– Verabschiedung der Gesetzentwürfe Nr. 3724 und Nr. 3725 zur Einführung wirksamer steuerlicher Anreize für Initiatoren der Schaffung von Verwaltungsgesellschaften und Teilnehmer von Industrieparks;
– Verabschiedung des Gesetzentwurfes Nr. 3739, die gesetzlich die öffentliche Beschaffung von im Inland hergestellten Automobilausrüstungen vorsieht;
– Einhaltung neuer Umweltstandards mindestens Euro-5.



