
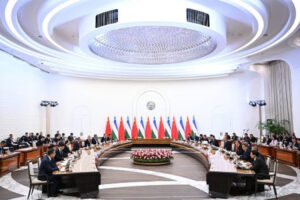
17.–18. Oktober dieses Jahres Li Qiang, Ministerpräsident des Staatsrats der Volksrepublik China, stattete der Republik Usbekistan einen offiziellen Besuch ab, um die umfassende strategische Partnerschaft zwischen den beiden Ländern weiter zu festigen, die Zusammenarbeit in den Bereichen Handel, Wirtschaft und Investitionen auszubauen sowie die auf höchster Ebene getroffenen Vereinbarungen umzusetzen.
Am 17. Oktober empfing der Präsident der Republik Usbekistan, Shavkat Mirziyoyev, die chinesische Delegation. Die Seiten erörterten die praktische Umsetzung der Vereinbarungen, die beim Treffen der Staatschefs beider Länder im August 2026 in Bischkek getroffen worden waren, und würdigten die Intensivierung der Kontakte zwischen den Parlamenten, Regierungen, Regionen und Wirtschaftskreisen. Usbekistan bekräftigte sein Bekenntnis zur „Ein-China-Politik“.
Am selben Tag fanden im Palast für internationale Foren „Usbekistan“ Gespräche zwischen dem usbekischen Ministerpräsidenten Abdulla Aripov und Li Qiang statt. Im Mittelpunkt stand die Entwicklung der Zusammenarbeit in den Bereichen Industrie, Energiewirtschaft, Landwirtschaft, Verkehr, digitale Technologien und anderen zukunftsträchtigen Bereichen.
In den letzten fünf Jahren hat sich das Handelsvolumen verdreifacht und belief sich Ende 2025 auf fast 18 Milliarden US-Dollar. Das Volumen der chinesischen Direktinvestitionen in die Wirtschaft Usbekistans belief sich im Jahr 2025 auf 17 Milliarden US-Dollar. Im Land sind über 6.500 Unternehmen mit chinesischer Kapitalbeteiligung tätig, und das Portfolio vielversprechender gemeinsamer Projekte wird auf etwa 60 Milliarden US-Dollar geschätzt.
Die Parteien betonten die Bedeutung des Baus der Eisenbahnstrecke China – Kirgisistan – Usbekistan, die die Verkehrsanbindung der Region verbessern und zusätzliche Handelsmöglichkeiten schaffen soll. Zu den weiteren Prioritäten zählen der Ausbau der erneuerbaren Energien, der chemischen Industrie, des Automobilbaus, der Metallurgie, der Geologie, der Infrastruktur, der zivilen Nutzung der Kernenergie, der künstlichen Intelligenz, der Robotik und des Werkzeugmaschinenbaus.
Besondere Aufmerksamkeit wurde der Förderung des touristischen, kulturellen und bildungspolitischen Austauschs gewidmet, insbesondere der Erhöhung der Flugfrequenz zwischen Städten beider Länder. In naher Zukunft sind die „Tage der usbekischen Kultur“ in China sowie die gegenseitige Eröffnung von Kulturzentren geplant. Ebenfalls erörtert wurde die Zusammenarbeit im Rahmen der Shanghaier Organisation für Zusammenarbeit und des Formats „Zentralasien – China“.
Als Ergebnis der Gespräche wurden bilaterale Kooperationsvereinbarungen in den Bereichen Industrie, Energie, Zollverwaltung, Gesundheitswesen, E-Commerce und Massenmedien unterzeichnet. Als Symbol für die Stärkung der freundschaftlichen Beziehungen wurde beschlossen, eine der Straßen in Taschkent nach „Peking“ zu benennen.
Das internationale Forum „Rebuilding Ukraine: Security, Opportunities, Investment“ („Wiederaufbau der Ukraine: Sicherheit, Chancen, Investitionen“) findet vom 22. bis 23. Oktober 2026 in Bukarest (Rumänien) auf dem Messegelände ROMEXPO, Pavillon C2, statt. Die Veranstaltung bringt Vertreter staatlicher Behörden aus der Ukraine, Rumänien und anderen europäischen Ländern sowie internationaler Finanzorganisationen, Investoren, der Wirtschaft und der Fachwelt zusammen.
Veranstalter des Forums ist das rumänische Analysezentrum New Strategy Center in Zusammenarbeit mit der rumänischen Industrie- und Handelskammer. Akademischer Partner der Veranstaltung ist die Universität für Agrarwissenschaften und Veterinärmedizin in Bukarest (USAMV).
Gemäß dem aktualisierten Programm sind an zwei Tagen 31 thematische Podiumsdiskussionen geplant, die sich mit der Mobilisierung von internationalem Kapital für den Wiederaufbau der Ukraine, dem Ausbau der Verkehrs- und Energieinfrastruktur, der industriellen Zusammenarbeit, Verteidigungstechnologien, der Ernährungssicherheit und der grenzüberschreitenden Zusammenarbeit befassen.
Einer der Schwerpunkte des Forums wird die Diskussion über die Rolle Rumäniens als regionales Logistik- und Investitionszentrum für den Wiederaufbau der Ukraine sein. Insbesondere werden die Teilnehmer die Perspektiven für den Ausbau der Verkehrskorridore zwischen der Ukraine, Rumänien und Moldawien, die Erweiterung der Kapazitäten der Donauhäfen sowie die Schaffung neuer Eisenbahn- und Straßenverbindungen zwischen der Ostsee und dem Schwarzen Meer erörtern.
Besondere Aufmerksamkeit wird den Investitionsmöglichkeiten in den ukrainischen Regionen gewidmet. Auf dem Programm stehen spezielle Präsentationen von Projekten aus den Oblasten Kiew, Transkarpatien, Iwano-Frankiwsk, Winnyzja, Tscherniwzi, Odessa und Cherson. Vertreter der lokalen Behörden, der regionalen Entwicklungsagenturen und der Wirtschaft werden die Gewinnung ausländischer Investoren, die Umsetzung von Infrastrukturprojekten und den Ausbau der Zusammenarbeit mit rumänischen Partnern erörtern.
Am 22. Oktober liegt der Schwerpunkt auf wirtschaftlichem Wiederaufbau, Finanzierung und Investitionen. Die Teilnehmer werden Mechanismen zur Gewinnung von Privatkapital, Möglichkeiten internationaler Entwicklungsbanken, Förderprogramme für die ukrainische Wirtschaft sowie Perspektiven für den Wiederaufbau der Wohn- und Industrieinfrastruktur erörtern.
Zu den angekündigten Teilnehmern des ersten Tages gehören der Präsident der Industrie- und Handelskammer der Ukraine, Gennadij Tschischikow, die Geschäftsführerin von UkraineInvest, Marina Chlystun, die Geschäftsführerin des Verbandes ukrainischer Unternehmer, Kateryna Glazkova, sowie Vertreter der Europäischen Investitionsbank, der deutschen Entwicklungsbank KfW, der japanischen JBIC, der polnischen BGK und weiterer internationaler Finanzinstitute.
Im Rahmen der Diskussion über die Finanzierung des Wiederaufbaus ist ein Online-Beitrag eines Vertreters der ukrainischen Regierung vorgesehen. Einzelne Podiumsdiskussionen widmen sich der Entwicklung des Agrarsektors, der Gewährleistung der globalen Ernährungssicherheit, der Modernisierung des Energiesektors und dem Ausbau erneuerbarer Energiequellen.
Ebenfalls am 22. Oktober findet die Präsentation der Plattform „Together for Ukraine“ statt, die vom New Strategy Center zur Förderung der Zusammenarbeit und zur Unterstützung der Ukraine ins Leben gerufen wurde.
Fragen des Humankapitals werden Gegenstand einer gesonderten Diskussion unter Beteiligung von Ella Libanova, der Direktorin des M.V. Ptukha-Instituts für Demografie und Sozialforschung der Nationalen Akademie der Wissenschaften der Ukraine, sein. Die Teilnehmer werden Probleme im Zusammenhang mit der Rückkehr ukrainischer Staatsbürger aus dem Ausland, der Personalversorgung der Wirtschaft und der Ausbildung von Fachkräften für den Wiederaufbau erörtern.
Am 23. Oktober konzentriert sich das Programm des Forums auf sicherheitspolitische Herausforderungen, die Entwicklung der Rüstungsindustrie, Energiesicherheit und grenzüberschreitende Zusammenarbeit.
Insbesondere sind Podiumsdiskussionen zu internationalen Sicherheitsgarantien für die Ukraine, den Aussichten auf ein Ende der russischen Aggression, dem Einsatz von Drohnensystemen und der Entwicklung einer gemeinsamen Produktion von Rüstungsgütern durch ukrainische und europäische Unternehmen geplant.
An der Diskussion über Sicherheitsgarantien werden der außenpolitische Berater des ukrainischen Präsidenten, Ihor Zhovkva, der ehemalige bulgarische Ministerpräsident Kiril Petkov sowie Vertreter der USA, Japans und europäischer Thinktanks teilnehmen.
Eine eigene Sitzung ist der Wiedereingliederung von Veteranen und der Nutzung ihres beruflichen Potenzials beim Wiederaufbau der Wirtschaft gewidmet. Zu den Teilnehmern zählt der stellvertretende Minister für Veteranenangelegenheiten der Ukraine, Ruslan Prykhodko.
Der Energieteil am zweiten Tag sieht Diskussionen über die Vorbereitung des ukrainischen Stromnetzes auf den Winter, den Schutz kritischer Infrastruktur, die Zusammenarbeit in der Schwarzmeerregion sowie die Perspektiven für die Einbindung internationaler Unternehmen in Energieprojekte vor. Zu den angekündigten Teilnehmern zählen Vertreter der NAK „Naftogaz der Ukraine“, von OMV Petrom, ROMGAZ, der japanischen JICA sowie weiterer Energieunternehmen und -organisationen.
Einen wichtigen Platz im Programm nehmen Fragen zur Beteiligung rumänischer Unternehmen am Wiederaufbau der Ukraine ein. Eine spezielle Podiumsdiskussion wird sich mit Finanzinstrumenten, institutioneller Unterstützung und den Möglichkeiten zur Umsetzung gemeinsamer Investitionsprojekte befassen.
Die abschließenden Diskussionen des Forums werden sich mit den Perspektiven für die Sicherheit Europas nach dem Krieg, der Entwicklung der Zusammenarbeit zwischen Verteidigung und Industrie, der internationalen Verantwortung Russlands sowie den Mechanismen zum Ausgleich der durch den Krieg der Ukraine entstandenen Schäden befassen.
Die Organisatoren betonen, dass das Ziel des Forums darin besteht, eine praktische Plattform für den Dialog zwischen ukrainischen und internationalen Unternehmen, Finanzinstituten sowie Vertretern staatlicher Behörden und lokaler Selbstverwaltungen zu schaffen. Ein besonderer Schwerpunkt liegt auf der Ermittlung konkreter Investitionsmöglichkeiten und dem Aufbau von Partnerschaften, die auf den langfristigen wirtschaftlichen Wiederaufbau der Ukraine ausgerichtet sind.
Das New Strategy Center ist ein unabhängiges rumänisches Analysezentrum, das sich auf Fragen der Sicherheit, Verteidigung, Außenpolitik, Energie und regionalen Zusammenarbeit spezialisiert hat. Die Organisation veranstaltet internationale Konferenzen und Expertenveranstaltungen zu strategischen Herausforderungen in der Schwarzmeerregion und in Mittel- und Osteuropa. Das aktuelle Forum setzt eine Reihe von Veranstaltungen zur Rolle Rumäniens beim Wiederaufbau der Ukraine fort, die vom New Strategy Center in den Jahren 2023 und 2025 organisiert wurden.
Das detaillierte Programm des Forums sowie Informationen zu den Teilnehmern sind auf der offiziellen Website der Veranstaltung verfügbar.
Open4Business ist Medienpartner der Veranstaltung.
Bukarest, INVESTITIONEN, RUMÄNIEN, UKRAINE, WIEDERAUFBAU, ЧИЖИКОВ
Wie Fixygen berichtet, beendet der Kryptomarkt die Woche vom 12. bis 16. Oktober 2026 vor dem Hintergrund erhöhter Volatilität und eines nachlassenden Interesses der Anleger an risikoreichen Anlagen. Bitcoin (BTC) notiert bei rund 82.000 US-Dollar, Ethereum (ETH) bei etwa 2.450 US-Dollar. Zu den Hauptfaktoren, die den Druck verursachten, zählten die beschleunigte Inflation in den USA, Kapitalabflüsse aus Krypto-ETFs sowie die Entscheidung von MSCI, die Bedingungen für die Aufnahme von Unternehmen, die digitale Vermögenswerte halten, in internationale Aktienindizes zu überarbeiten.
Nach den Marktnotierungen vom 16. Oktober erholte sich Bitcoin teilweise, nachdem es am Vortag auf ein Vier-Wochen-Tief von rund 79.800 US-Dollar gefallen war. Zu Beginn der Woche notierte die größte Kryptowährung überwiegend über 82.000 US-Dollar, doch die Veröffentlichung der US-Makroökonomiedaten verstärkte die Verkaufswelle.
Ethereum zeigte eine schwächere Entwicklung und fiel auf etwa 2.440–2.450 Dollar, gegenüber 2.500 Dollar am Ende der Vorwoche. Auch andere große digitale Vermögenswerte standen unter Druck, insbesondere Solana, das bei etwa 105 Dollar gehandelt wurde.
Das wichtigste Ereignis für die Finanzmärkte war die Veröffentlichung der Inflationsdaten des US-Arbeitsministeriums für September am 14. Oktober. Der Verbraucherpreisindex (CPI) stieg im Monatsvergleich um 0,6 % und im Jahresvergleich um 3,7 %. Zusätzlichen Druck verursachten die am 15. Oktober veröffentlichten Daten zu den Erzeugerpreisen: Der PPI-Index stieg im Monatsvergleich um 1,3 %, was den höchsten monatlichen Anstieg seit März 2022 darstellte. Die jährliche Erzeugerpreisinflation erreichte 6,3 %.
Die Beschleunigung der Inflation verstärkte die Befürchtungen der Marktteilnehmer hinsichtlich der künftigen Politik der US-Notenbank. Für Kryptowährungen bedeutet dies das Risiko anhaltend hoher Zinssätze, die die Verfügbarkeit von Liquidität und die Investitionsnachfrage nach hochvolatilen Vermögenswerten einschränken.
Die negative Entwicklung wirkte sich auf US-amerikanische börsengehandelte Investmentfonds aus, die auf digitale Vermögenswerte ausgerichtet sind.
Laut Statistiken von Farside Investors belief sich der Nettoabfluss aus US-amerikanischen Bitcoin-Spot-ETFs in den vier Handelssitzungen vom 12. bis 15. Oktober auf rund 146 Mio. $. Der größte Rückgang wurde am 14. Oktober verzeichnet, als Anleger 261,4 Mio. US-Dollar abzogen. Dabei nahmen die Fonds am 13. Oktober 175,7 Mio. US-Dollar ein und am 15. Oktober weitere 5,1 Mio. US-Dollar.
Aus den Spot-ETFs auf Ethereum zogen die Anleger im gleichen Zeitraum rund 250,4 Mio. $ ab. Der maximale Tagesabfluss fiel auf den 14. Oktober und belief sich auf 129,5 Mio. $, während die Fonds am 15. Oktober weitere 60,3 Mio. $ verloren.
Somit belief sich der kumulierte Nettoabfluss aus den US-amerikanischen Spot-Fonds für Bitcoin und Ethereum über vier Handelstage auf rund 396,4 Mio. US-Dollar. Die Ergebnisse der Handelssitzung vom Freitag sind in diesen Berechnungen noch nicht berücksichtigt.
Ein besonderes Ereignis der Woche war die am 15. Oktober bekannt gegebene Entscheidung des internationalen Indexanbieters MSCI, die Methodik für die Aufnahme von nicht operativen Unternehmen in globale Aktienindizes zu ändern.
Die neuen Regeln sehen den Ausschluss von Unternehmen vor, deren finanzielle Merkmale sie mit Investmentfonds und anderen passiven Anlagestrukturen vergleichbar machen. Die Änderungen treten im Anschluss an die Indexanpassung im November in Kraft, deren Abschluss für den 30. November geplant ist.
Von den potenziellen Einschränkungen betroffen sind börsennotierte Unternehmen, deren Geschäftstätigkeit in erheblichem Maße mit dem Aufbau von Bitcoin- und anderen digitalen Vermögenswerten verbunden ist. Dazu gehören unter anderem das US-amerikanische Unternehmen Strategy von Michael Saylor und das japanische Unternehmen Metaplanet.
Die endgültige Liste der betroffenen Unternehmen will MSCI am 11. November veröffentlichen. Die Entscheidung selbst bedeutet keinen automatischen Ausschluss aller Unternehmen mit Kryptowährungsreserven: Die Einstufung hängt von festgelegten finanziellen Kriterien ab.
Nach Angaben von Reuters hatte Strategy zuvor das potenzielle Verkaufsvolumen seiner Aktien durch Indexfonds im Falle eines Ausschlusses aus den Indizes auf etwa 2,8 Mrd. US-Dollar geschätzt. Vor dem Hintergrund dieser Nachricht fielen die Aktien des Unternehmens am 16. Oktober um mehr als 4 %.
Gleichzeitig gehen die Unternehmenskäufe von Bitcoin weiter.
Das US-Unternehmen Strive Inc., dessen Aktien an der Nasdaq gehandelt werden, gab am 13. Oktober bekannt, im Zeitraum vom 5. bis 9. Oktober 3.311 BTC zu einem Durchschnittspreis von rund 84.500 US-Dollar erworben zu haben. Der Gesamtwert des Kaufs belief sich auf rund 279,8 Mio. US-Dollar, und die gesamte Kryptowährungsreserve des Unternehmens stieg auf 32.773 BTC.
Bereits am 14. Oktober veröffentlichte Strive Informationen über den zusätzlichen Erwerb von 2.822 BTC im Zeitraum vom 12. bis 13. Oktober zu einem Durchschnittspreis von 83.270 US-Dollar. Der Gesamtwert dieser Tranche wird auf etwa 235 Mio. US-Dollar geschätzt.
Unter Berücksichtigung der beiden bekannt gegebenen Käufe beliefen sich die Bitcoin-Reserven des Unternehmens somit auf schätzungsweise 35.595 BTC.
Gleichzeitig gab Strive die Ausübung von Aktienoptionen bekannt, wodurch nach Abzug der entsprechenden Kosten Mittel in Höhe von rund 369,2 Mio. US-Dollar eingeworben werden sollen.
Diese Transaktionen zeugen von einer anhaltenden Nachfrage nach Bitcoin seitens einzelner börsennotierter Unternehmen, selbst unter dem Druck sinkender Kurse und rückläufiger Investitionen in börsengehandelte Kryptowährungsfonds.
Parallel dazu entwickelt sich die Infrastruktur für die Verwaltung digitaler Vermögenswerte durch traditionelle Finanzinstitute weiter.
Am 16. Oktober bestätigte die Deutsche Bank ihre Pläne, in den kommenden Wochen ihren ersten Kryptowährungs-Verwahrungsdienst für institutionelle und Firmenkunden einzuführen. Zunächst wird die Plattform in Deutschland betrieben, danach rechnet die Bank damit, ihre Präsenz im Jahr 2027 auf die größten Finanzzentren Asiens auszuweiten.
In der ersten Phase wird sich der Dienst auf die Verwahrung von Bitcoin und Ethereum konzentrieren. Zukünftig plant die Deutsche Bank, Transaktionen mit Stablecoins, tokenisierten Einlagen und digitalen Wertpapieren hinzuzufügen.
Die deutsche Bank betrachtet die Blockchain-Infrastruktur als Ergänzung zu traditionellen Finanzdienstleistungen und nicht als deren Ersatz.
Im Bereich der Regulierung erregte die Veröffentlichung eines Dokuments der Commodity Futures Trading Commission (CFTC) am 13. Oktober im US-Bundesregister besondere Aufmerksamkeit; darin ist die Ausarbeitung umfassender Vorschriften für bestimmte Privatkundengeschäfte mit Krypto-Assets vorgesehen.
Die Initiative wurde ursprünglich am 5. Oktober von der Aufsichtsbehörde angekündigt. Sie zielt darauf ab, eine Rechtsgrundlage für die Kryptowährungsmärkte zu schaffen, die Transparenz der Transaktionen zu erhöhen und Privatanleger zu schützen. Die öffentliche Konsultation zu dem Dokument läuft bis zum 14. Dezember 2026.
Derzeit geht es um die Vorbereitung der Regulierung und nicht um das Inkrafttreten neuer Anforderungen.
Somit war das Hauptmerkmal der Woche die Diskrepanz zwischen der kurzfristigen Entwicklung der Kryptowährungen und dem Ausbau der Brancheninfrastruktur. Bitcoin, Ethereum und andere digitale Vermögenswerte standen unter dem Druck makroökonomischer Faktoren, doch traditionelle Banken setzten die Entwicklung neuer Produkte fort, und einzelne börsennotierte Unternehmen bauten ihre Kryptowährungsreserven weiter aus.
In der kommenden Woche werden die Anleger die Entwicklung der US-Staatsanleihen, die Veränderung der Erwartungen hinsichtlich der Zinssätze der Fed, die Kapitalströme in Kryptowährungs-ETFs sowie die Auswirkungen der MSCI-Entscheidung im Blick behalten.
Für den Unternehmenssektor wird die Vorbereitung auf die Veröffentlichung der endgültigen Liste der Unternehmen am 11. November, die möglicherweise aus internationalen Aktienindizes gestrichen werden, von besonderer Bedeutung sein.
Das internationale Kapital hat auf dem deutschen Wohnimmobilienmarkt deutlich an Dynamik gewonnen: Im dritten Quartal 2026 entfielen laut Angaben des internationalen Beratungsunternehmens CBRE rund 75 % des Investitionsvolumens in diesem Segment auf ausländische Käufer.
Das Transaktionsvolumen bei Wohnimmobilien in Deutschland belief sich von Juli bis September auf rund 2,3 Mrd. Euro, was das beste Quartalsergebnis seit Jahresbeginn darstellt. Im Vergleich zum zweiten Quartal stieg das Investitionsvolumen um etwa 17 %.
Insgesamt beliefen sich die Investitionen in deutschen Wohnraum von Januar bis September 2026 auf fast 5,9 Mrd. Euro, was etwa 4 % weniger ist als im gleichen Zeitraum des Vorjahres.
Dabei gibt CBRE weder die geografische Verteilung der ausländischen Investoren bekannt noch nennt das Unternehmen, aus welchen Ländern das Kapital stammt, das den größten Teil dieser Investitionen ausmachte. Daher sind die 75 % als Anteil des gesamten ausländischen institutionellen Kapitals zu betrachten und nicht als Indikator für Investitionen von Bürgern eines bestimmten Landes.
Es handelt sich dabei überwiegend um professionelle Investoren – Investmentfonds, Verwaltungsgesellschaften, Family Offices und andere große Kapitalgeber, die Wohnimmobilienportfolios und Mehrfamilienhäuser erwerben. Diese Daten spiegeln nicht die Aktivitäten privater Ausländer wider, die einzelne Wohnungen oder Häuser in Deutschland erwerben.
Eine zentrale Rolle bei der Erholung des Marktes spielten große Portfolio-Transaktionen. Auf Portfolios entfielen im dritten Quartal rund 75 % des gesamten Investitionsvolumens, wobei mehr als die Hälfte des Quartalsumsatzes allein auf wenige große Transaktionen entfiel.
Im Mittelpunkt des Interesses stehen weiterhin bestehende Wohngebäude und bereits fertiggestellte Neubauten – auf diese entfielen rund 89 % der Transaktionen. Investitionen in Projekte in frühen Bauphasen, einschließlich Forward Purchase und Forward Funding, bleiben deutlich schwächer.
CBRE führt dies auf den Rückgang des Angebots an neuen Mehrfamilienhausprojekten zurück. Hohe Bau- und Finanzierungskosten sowie Risiken für Bauträger schränken die Inbetriebnahme neuer Objekte ein.
Am aktivsten waren Investoren, die auf höhere Renditen und eine weitere Wertsteigerung der Immobilien setzten. Auf die Strategien „Value-Add“ und „Opportunistic“ entfielen rund 58 % des vierteljährlichen Investitionsvolumens, während auf die konservativeren Strategien „Core“ und „Core-Plus“ rund 42 % entfielen.
Dabei sank die Anzahl der Transaktionen auf 44 gegenüber 51 im zweiten Quartal. Der Anstieg des Umsatzes ist somit nicht auf eine höhere Anzahl von Käufen zurückzuführen, sondern vor allem auf einen höheren durchschnittlichen Transaktionswert.
Wohnimmobilien bleiben das größte Segment des deutschen Investmentmarktes: In den ersten neun Monaten des Jahres entfielen darauf rund 25 % des gesamten Immobilieninvestitionsvolumens in Deutschland.
Das Interesse des internationalen Kapitals konzentriert sich nach wie vor auf die sieben größten Märkte des Landes – Berlin, München, Frankfurt, Hamburg, Düsseldorf, Köln und Stuttgart. Gleichzeitig stellt CBRE ein wachsendes Interesse an regionalen Märkten fest, in denen Investoren ein attraktiveres Risiko-Rendite-Verhältnis erwarten.
Die durchschnittliche Spitzenrendite von Mehrfamilienhäusern in den größten Städten stieg im dritten Quartal um 0,2 Prozentpunkte auf 3,59 %, was die Einstiegspreise für einen Teil der Investoren attraktiver machte.
Quelle: CBRE Germany – Residential Investment Market Q3 2026
ausländischer Investor, DEUTSCHLAND, IMMOBILIEN, INVESTITIONEN, Wohnen
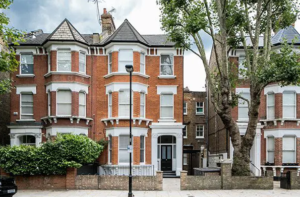
Fast vier von zehn Wohnungen in London, die bis August 2026 innerhalb von 12 Monaten nach einer Haltezeit von fünf bis zehn Jahren weiterverkauft wurden, wurden zu einem Preis unter dem ursprünglichen Kaufpreis veräußert. Dies geht aus einer Analyse des Unternehmens e.surv Chartered Surveyors hervor.
Der Anteil der verlustbringenden Weiterverkäufe von Wohnungen in der britischen Hauptstadt erreichte 39,5 % und war damit der höchste Wert unter den Regionen Großbritanniens. Zum Vergleich: Bei Häusern, die sich in gleichem Zeitraum im Besitz befanden, lag der Anteil der Verkäufe unter dem ursprünglichen Kaufpreis bei weniger als 4 %.
In Südost- und Ostengland wurde etwa ein Drittel der Wohnungen, die sich seit fünf bis zehn Jahren im Besitz der Eigentümer befanden, ebenfalls unter dem Kaufpreis verkauft. In den zentralen und nördlichen Regionen Englands lag der Anteil solcher Transaktionen bei etwa 20 %, im britischen Durchschnitt bei etwas mehr als einem Viertel. In Schottland blieb der Wert unter 10 %.
Nach Einschätzung von e.surv begann sich die Preisentwicklung bei Wohnungen und Einfamilienhäusern etwa ab 2017 deutlich auseinanderzuentwickeln. Als Faktoren, die die Preise für Wohnungen dämpfen, nennen Analysten Probleme mit dem Leasehold, hohe Nebenkosten, Fragen der Sicherheit von Gebäuden, Kosten für die Erneuerung der Fassadenverkleidung nach der Cladding-Krise sowie steigende Kosten für Hypothekarkredite.
Zusätzlichen Druck übt die allgemeine Abschwächung des Londoner Immobilienmarktes aus. Laut dem e.surv-Index lag der durchschnittliche Immobilienpreis in Großbritannien im September 2026 bei etwa 328.900 £, was einem Anstieg von 1,5 % gegenüber dem Vorjahresniveau entspricht. London war jedoch die einzige große Region mit einem jährlichen Preisrückgang – um etwa 2,3 % auf 594.200 Pfund
Eine separate Analyse von ValuQ zeigt zudem einen Anstieg der Anzahl verlustbringender Transaktionen in England und Wales. Im ersten Halbjahr 2026 wurden 16,3 % der Wohnimmobilien, die weniger als fünf Jahre nach dem Kauf weiterverkauft wurden, unter dem ursprünglichen Kaufpreis veräußert. Bei Wohnungen lag dieser Anteil bei 29,5 %. Die Gesamtdifferenz zwischen Kauf- und Wiederverkaufspreis dieser Objekte wurde auf etwa 210 Mio. £ geschätzt.
Dabei handelt es sich jedoch um einen rein nominalen Vergleich der Kauf- und Verkaufspreise. Nicht in die Berechnung einbezogen sind Stempelsteuer, Hypothekenzinsen, Maklerprovisionen, Renovierungskosten, Nebenkosten und sonstige Ausgaben des Eigentümers. Daher könnte das tatsächliche finanzielle Ergebnis für einen Teil der Verkäufer noch schlechter ausfallen.
Experten führen die schwache Dynamik auf dem Wohnungsmarkt in erster Linie darauf zurück, dass Käufer die laufenden Kosten für die Instandhaltung von Mehrfamilienhäusern sowie mögliche rechtliche und technische Risiken immer genauer abwägen. Gleichzeitig bleibt die Nachfrage nach Einfamilienhäusern und Reihenhäusern relativ stabil.
Am 26. Oktober findet in Kiew das 12. Kiewer Internationale Wirtschaftsforum (KMEF) statt. Es werden über 500 Teilnehmer erwartet – Eigentümer und Führungskräfte ukrainischer und internationaler Unternehmen, Regierungsvertreter, Investoren, Diplomaten und Experten. Das Hauptthema des diesjährigen Forums lautet „Menschen. Wirtschaft. Was kommt als Nächstes?“. Im Mittelpunkt der Diskussionen steht die Frage, wie Wirtschaft und Unternehmen unter den neuen Bedingungen bestehen, sich anpassen und wieder auf Wachstumskurs kommen können.
Im fünften Jahr des umfassenden Krieges nimmt der Druck auf die ukrainische Wirtschaft zu. Unter Beschuss stehen die Produktion, die Energiewirtschaft, Häfen, die Eisenbahn, Logistikzentren und andere für die Wirtschaft kritische Infrastruktur. Nach Schätzungen des Wirtschaftsministeriums könnten die direkten Schäden durch die Zerstörungen jährlich etwa 10 Mrd. US-Dollar betragen, und zusammen mit der Blockade der Seehäfen haben sie die Ukraine im Jahr 2026 bereits etwa 1,5 Prozentpunkte des BIP gekostet. Nach der Oktober-Prognose der Weltbank wird sich das Wirtschaftswachstum der Ukraine im Jahr 2026 auf 1,2 % verlangsamen und 2027 bei 1,5 % liegen, sofern die aktiven Kampfhandlungen andauern. In früheren Prognosen für 2027 hatte die Bank 4 % prognostiziert, unter der Voraussetzung, dass diese bis Ende 2026 beendet wären.
„Stand früher die Frage des Wiederaufbaus der Ukraine im Mittelpunkt der Diskussion, so hat sich der Fokus heute darauf verlagert, wie die Stabilität der Wirtschaft bereits jetzt gesichert werden kann. Die Wirtschaft braucht Lösungen, die dabei helfen, Vermögenswerte zu schützen, die Produktion aufrechtzuerhalten und auch unter Kriegsbedingungen weiter zu investieren“, betont Vasyl Khmelnytskyi, Initiator des KIEF und Gründer der UFuture-Holding.
Auf dem Programm des KMEF 2026 stehen 12 Podiumsdiskussionen. Im Mittelpunkt der Diskussionen stehen der physische Schutz von Unternehmen, die Arbeit während Luftangriffsalarm, dezentrale Logistik und Energieversorgung, die Stabilität der Kommunikationsnetze, die Versicherung von Kriegsrisiken, der Ersatz von Verlusten durch entgangene Vermögenswerte, der Zugang zu Finanzmitteln sowie die Wahrung der Makrostabilität. Zu den Schlüsselthemen gehören außerdem die Anpassung der staatlichen Strategie zur industriellen Entwicklung und der Energiepolitik an die neuen Bedingungen, die wirtschaftlichen Prioritäten des Staates, die internationale Zusammenarbeit sowie die europäische Integration angesichts neuer Herausforderungen. Besondere Aufmerksamkeit gilt den Erfahrungen der Städte in Frontnähe und den dort bereits umgesetzten Lösungen.
Zu den Referenten des Forums gehören:
Die ukrainische Wirtschaft hat bereits Erfahrung mit schneller Anpassung in Krisenzeiten. Im Jahr 2022, nach der Zerstörung des Ölraffineriekomplexes in Kremenchuk und einem Kraftstoffmangel, hat das Land seine Kraftstofflogistik umgestellt, und Tausende von Unternehmen sind aus den frontnahen Regionen ins Landesinnere verlagert worden. Nach der Blockade der traditionellen Seewege im Jahr 2023 nahm der ukrainische Seekorridor seinen Betrieb auf, und nach den groß angelegten Angriffen auf das Stromnetz im vergangenen Jahr begannen Wirtschaft und Staat, die dezentrale Energieerzeugung aktiv auszubauen.
„Heute muss die Diskussion über die Zukunft mit der Suche nach praktischen Lösungen beginnen, die Wirtschaft, Staat und internationale Partner bereits jetzt beschließen können, um die Stabilität zu wahren und die Wirtschaft wieder auf Wachstumskurs zu bringen. Genau darum geht es beim diesjährigen KMEF“, – sagt KMEF-CEO Jurij Pywowarow.
Titelpartner des Forums: UFuture, Mastercard, AEQUO, PrivatBank, Kyivstar
Partner des Forums: Sense Bank, NEQSOL Holding, PUMB, DTEK, Ajax Systems, Uklon, TERWIN, Eclectic Talents Group, BALEX, CEO Club Ukraine.
Interfax-Ukraine und Open4Business sind Informationspartner des Forums.



