
Durch die Erweiterung des Produktportfolios gelang es IDS Ukraine, den Gewinnrückgang nach der Beendigung des Vertrags mit Borjomi auszugleichen, der zuvor rund ein Viertel des Konzerngewinns ausgemacht hatte, wie Marco Tkachuk, Geschäftsführer von IDS Ukraine, mitteilte.
Einer der entscheidenden Faktoren war die bereits vor dem großangelegten Einmarsch installierte aseptische Abfüllanlage, die es dem Unternehmen ermöglichte, die Produktion von aromatisiertem Wasser auszubauen und neue Getränkekategorien zu erschließen.
Derzeit baut IDS Ukraine die Energy-Drinks „Volia“, die Produktlinie „Limonade“, aromatisiertes Wasser sowie den Fertigtee „Morshynska Tea“ aus.
Der Absatz des stillen, aromatisierten Wassers des Unternehmens stieg um 68 %, und sein Marktanteil näherte sich der Hälfte des entsprechenden Segments des ukrainischen Marktes.
Besonders erfolgreich erwies sich der im Frühjahr 2026 eingeführte „Morshynska Tea“. Ursprünglich betrachtete das Unternehmen ihn als Testprodukt, doch in einigen Handelsketten nimmt er bereits über 10 % des Segments für Eistee ein. IDS Ukraine beabsichtigt, diesen Bereich weiter auszubauen. Den Einstieg in die Kategorie
RTD-Tees gab das Unternehmen am 1. April 2026 offiziell bekannt.
Eine weitere Neuheit des Jahres 2026 war abgepacktes Speiseeis aus „Morshynska“-Wasser. Der Verkauf wurde vorübergehend eingestellt, nachdem Lagerhäuser mit Kühlanlagen zerstört worden waren und sich die Logistik erschwert hatte. Das Unternehmen rechnet damit, das Produkt im Sommer 2027 wieder auf den Markt zu bringen. Die Markteinführung des Speiseeises erfolgte Ende Juni 2026.
Wie Fixygen berichtet, verzeichneten die US-amerikanischen Bitcoin-Spot-ETFs in der am 4. September endenden Woche Nettozuflüsse in Höhe von 986,9 Mio. US-Dollar und setzten damit ihre Serie positiver Wochen auf drei in Folge fort.
Wie aus den von The Block zitierten Daten von SoSoValue hervorgeht, stieg das Zuflussvolumen im Vergleich zu den 924,5 Mio. US-Dollar der Vorwoche. Spitzenreiter war der iShares Bitcoin Trust (IBIT) von BlackRock, der innerhalb einer Woche 691,5 Mio. US-Dollar einnahm.
Dabei erreichte der Nettozufluss in alle US-amerikanischen Bitcoin-ETFs am 3. September 730,9 Mio. US-Dollar, was den höchsten Tageswert seit Mitte Januar darstellte. Am folgenden Tag verzeichneten die Fonds weitere 174,6 Mio. US-Dollar.
Der Handelsumsatz der Bitcoin-ETFs belief sich in dieser Woche auf 14,5 Mrd. $ gegenüber fast 19 Mrd. $ in der Vorwoche. Gleichzeitig verzeichneten die US-amerikanischen Spot-ETFs auf Ethereum Zuflüsse in Höhe von 218,4 Mio. $ und legten damit die dritte positive Woche in Folge hin. Ihr Handelsumsatz betrug 4,1 Mrd. $.
Insgesamt war der August einer der stärksten Monate für institutionelle Krypto-Produkte im letzten Jahr. Der Nettozufluss in Bitcoin-ETFs erreichte 3,52 Mrd. US-Dollar – den höchsten Stand seit September 2025 –, während Ethereum-ETFs 1,85 Mrd. US-Dollar verzeichneten, was das beste Monatsergebnis seit August des vergangenen Jahres darstellt.
Noch deutlicher zeigte sich der Stimmungsumschwung in der dritten Augustwoche, als Bitcoin-ETFs 1,9 Mrd. US-Dollar und Ethereum-ETFs 697,2 Mio. US-Dollar einnahmen, während sich der Gesamtumsatz beider Kategorien mehr als verdreifachte – auf 29 Mrd. US-Dollar.
Die Zuflüsse bleiben jedoch ungleichmäßig. Nach einer starken Vorwoche wurden am 8. September rund 46,6 Mio. US-Dollar aus den Bitcoin-ETFs abgezogen. Somit hat sich die institutionelle Nachfrage erholt, doch die Anleger reagieren weiterhin sensibel auf makroökonomische Daten und die Erwartungen hinsichtlich der Zinssätze in den USA.
Bitcoin selbst erfuhr nach einem Anstieg über 81.000 US-Dollar eine Korrektur. Nach Angaben von CoinGecko notierte er am 9. September bei rund 78.300 US-Dollar, während die Marktkapitalisierung der Kryptowährung bei etwa 1,58 Billionen US-Dollar lag.
Spot-Bitcoin-ETFs ermöglichen es Anlegern, ein börsengehandeltes Engagement in Bitcoin zu erwerben, ohne die Kryptowährung selbst verwahren zu müssen. Die größten Akteure im US-amerikanischen Segment sind die Fonds BlackRock, Fidelity, Grayscale, ARK/21Shares und Bitwise.
Datenquelle – SoSoValue/The Block: Daten zu den Kapitalflüssen bei Bitcoin-ETFs
Die Unternehmensgruppe IDS Ukraine hat nach den Ergebnissen des ersten Halbjahres 2026 ihren Anteil am ukrainischen Markt für abgefülltes Wasser in Volumenbetrachtung um 0,9 Prozentpunkte auf 40,7 % gesteigert, wie der Geschäftsführer der Gruppe, Marko Tkachuk, in einem Interview mit der Nachrichtenagentur „Interfax-Ukraine“ mitteilte.
In wertmäßiger Hinsicht stieg der Marktanteil des Unternehmens um 1,3 Prozentpunkte auf 39,9 %. Im Segment des stillen Wassers hält IDS Ukraine wertmäßig einen Marktanteil von rund 60 % und mengenmäßig etwa die Hälfte. Der Marktanteil der Flaggschiffmarke „Morshynska“ beträgt 30,3 % des Marktes in Litern.
Im ersten Halbjahr erzielte IDS Ukraine einen Umsatz von fast 3,95 Mrd. UAH. Der Nettogewinn belief sich auf rund 188 Mio. UAH, das EBITDA auf 440,5 Mio. UAH. Das Unternehmen zahlte 534,9 Mio. UAH an Steuern und Abgaben, was einem Anstieg von 8,6 % gegenüber dem Vorjahr entspricht. Diese Daten wurden ebenfalls am 28. August 2026 von IDS Ukraine veröffentlicht.
Dabei lagen die tatsächlichen Umsätze im ersten Halbjahr um 7 % unter dem ursprünglichen Plan. Im Vergleich zum entsprechenden Zeitraum des Jahres 2025 stieg der Absatz in Flaschen um 2 % und der Nettoumsatz um 11 %. Bereits im August übertraf das Unternehmen seinen monatlichen Absatzplan um 15 %.
IDS Ukraine ist einer der größten Hersteller von abgefülltem Wasser in der Ukraine. Zum Portfolio der Gruppe gehören die Marken „Morshynska“, „Mirgorodska“, „Alaska“ und andere. Die Geschichte der Gruppe in ihrer heutigen Form begann 2004 mit dem Zusammenschluss einer Reihe von Herstellern und Vertriebsunternehmen.
Wie Fixygen berichtet, schließt der Kryptomarkt die erste Septemberwoche nach deutlichen Schwankungen zu Beginn mit einem Anstieg ab: Bitcoin stieg wieder über die Marke von 81.000 US-Dollar, Ethereum näherte sich 2.500 US-Dollar und die Gesamtmarktkapitalisierung stieg auf etwa 2,81 Billionen US-Dollar. Ausschlaggebend für diese Entwicklung waren veränderte Erwartungen hinsichtlich der künftigen Geldpolitik der US-Notenbank (Federal Reserve).
Nach Angaben von CoinGecko notierte Bitcoin am Nachmittag des 4. September bei rund 81.000 US-Dollar, Ethereum bei rund 2.500 US-Dollar, XRP bei 1,44–1,45 US-Dollar und Solana bei rund 104 US-Dollar. Die Marktkapitalisierung des gesamten Kryptomarktes belief sich auf rund 2,81 Billionen Dollar und stieg damit in den letzten 24 Stunden um etwa 4,5 %. Auf Bitcoin entfielen rund 58 % der Marktkapitalisierung, auf Ethereum rund 11 %.
Die Woche begann deutlich schwächer. Am 31. August lag Bitcoin bei etwa 78.600 Dollar, fiel am 1. und 2. September auf 77.000 Dollar, erholte sich danach jedoch wieder deutlich. In der Nacht zum 4. September stieg der Kurs auf rund 82.200 Dollar – ein Hoch seit mehr als drei Monaten. Damit hat BTC im Vergleich zum Wochenanfang um etwa 3 % zugelegt, obwohl die Veränderung in den letzten sieben Tagen deutlich moderater ausfällt – etwa 1 %. (CoinGecko)
Der Hauptgrund für den erneuten Kurssprung waren Äußerungen von Christopher Waller, Mitglied des Gouverneursrats der Fed. In einer Rede am 3. September erklärte er, er sei bereit, die Beibehaltung des Leitzinses auf dem aktuellen Niveau zu unterstützen, sofern die eingehenden Daten eine weitere Abschwächung der Inflation bestätigen. Dabei schloss Waller eine Zinserhöhung nicht aus, sollte sich die Inflation im August erneut beschleunigen. Nach seinen Äußerungen ließ der Druck auf den Dollar und die Renditen US-amerikanischer Anleihen nach, was risikoreiche Anlagen, insbesondere Kryptowährungen, stützte.
Ethereum zeigte im Laufe der Woche eine verhaltenere Entwicklung. Nach einem Stand von rund 2.470 US-Dollar am 31. August fiel ETH unter 2.400 US-Dollar, erholte sich danach jedoch wieder auf etwa 2.500 US-Dollar. XRP stieg nach einem Rückgang auf 1,35 US-Dollar wieder auf etwa 1,45 US-Dollar, Solana kletterte über 100 US-Dollar. Im Sieben-Tage-Vergleich bewegen sich Ethereum und XRP in etwa um die Nullmarke, während Solana rund 3 % verliert.
Ein weiterer Stützungsfaktor für Bitcoin sind die US-amerikanischen Spot-ETFs. Nach einem Nettoabfluss von rund 236,5 Mio. $ am 1. September verzeichneten die Fonds am 2. September Zuflüsse von rund 101 Mio. $, und vorläufige Daten für den 3. September deuten bereits auf Zuflüsse in Höhe von rund 277 Mio. $ hin.
Im August beliefen sich die Gesamtzuflüsse in Bitcoin-Spot-ETFs auf schätzungsweise 3,52 Mrd. $. Dabei bleibt der Kapitalfluss instabil und lässt bislang nicht auf eine Rückkehr zu einer nachhaltigen Serie täglicher Käufe schließen.
Auf dem Ethereum-Markt ist die Situation weniger eindeutig. Am 2. September verzeichneten die US-amerikanischen Spot-Ethereum-ETFs einen Nettoabfluss von rund 48 Mio. US-Dollar und beendeten damit eine Serie von 12 Handelssitzungen mit Zuflüssen, in deren Verlauf die Fonds rund 1,62 Mrd. US-Dollar angezogen hatten. Dies erklärt zum Teil die im Vergleich zu Bitcoin schwächere Entwicklung von ETH Anfang September.
Unter den großen und mittelgroßen Kryptowährungen war Zcash in dieser Woche die auffälligste Ausnahme: Laut CoinDesk stieg die Coin bis zum 4. September innerhalb von sieben Tagen um etwa 20 % und innerhalb eines Tages um rund 15 %. Auch Hyperliquid lag deutlich vor den meisten der größten Krypto-Assets.
In den kommenden Tagen wird der Markt vor allem von den US-Makrodaten abhängen. Bereits am 4. September soll das US-Arbeitsministerium den Beschäftigungsbericht für August veröffentlichen, und am 11. September wird der Verbraucherpreisindex bekannt gegeben. Diese Daten werden im Vorfeld der Fed-Sitzung am 15. und 16. September von besonderer Bedeutung sein. Der offizielle Kalender des BLS bestätigt die Veröffentlichung der Arbeitsmarktdaten für August am 4. September und des Verbraucherpreisindex (CPI) am 11. September.
Als Basisszenario für Bitcoin für die nächste Zeit kann die Beibehaltung einer Spanne von etwa 76.000 bis 83.000 US-Dollar angesehen werden. Der Bereich von 76.000 bis 77.000 US-Dollar fungierte zu Beginn der Woche mehrmals als Unterstützung, während die Marke von 82.000 US-Dollar bereits zum nächsten Widerstand geworden ist. Eine Festigung oberhalb von 82.000–83.000 $ könnte zusammen mit anhaltenden Mittelzuflüssen in den Bitcoin-ETF den Weg zu einem Niveau von 85.000–88.000 $ ebnen. Sollten starke US-Inflations- oder Arbeitsmarktdaten veröffentlicht werden, die die Wahrscheinlichkeit einer Zinserhöhung durch die Fed erneut erhöhen, wird eine Rückkehr auf das Niveau von 76–78 Tausend $ am wahrscheinlichsten sein. Ein Durchbrechen dieser Unterstützung würde das kurzfristige technische Bild erheblich verschlechtern.
Für Ethereum bleibt die Spanne von 2,4–2,55 Tausend entscheidend. Ein deutlicher Ausbruch über 2,55 Tausend könnte es dem Markt ermöglichen, die Marke von 2,7–2,8 Tausend zu testen; dafür wäre jedoch nicht nur ein Anstieg von Bitcoin erforderlich, sondern auch die Wiederaufnahme eines nachhaltigen Kapitalzuflusses in den Ethereum-ETF. Sollte sich die Stimmung verschlechtern, würde ein Rückfall unter 2.400 $ die Zone von 2.250–2.300 $ erneut relevant machen.
Somit war die erste Septemberwoche bislang keine vollwertige Fortsetzung der starken Rallye vom August. Der Markt ist vielmehr in eine Phase der Überprüfung der erreichten Niveaus übergegangen: Bitcoin wirkt stärker als die meisten der größten Altcoins, die institutionelle Nachfrage hält an, doch der Kapitalfluss über ETFs ist instabil. Die wichtigsten Orientierungspunkte für den Kryptomarkt in den kommenden zwei Wochen werden die US-Inflation, die Entscheidung der Fed und die Fähigkeit von Bitcoin sein, sich oberhalb von 82.000 US-Dollar zu etablieren.
Das Analysezentrum Experts Club hat die Daten des internationalen Beratungsunternehmens Savills zu den Trends auf dem Immobilienmarkt der weltweit führenden Länder analysiert. Das weltweite Investitionsvolumen im Immobilienbereich belief sich im zweiten Quartal 2026 auf rund 250 Milliarden Dollar und stieg damit im Vergleich zum Vorjahreszeitraum um 13 %, wie aus den Daten des internationalen Beratungsunternehmens Savills hervorgeht.
Die Daten wurden am 25. August in der Studie „Savills Takes Stock: Global Capital Markets Research Q2 2026“ veröffentlicht. Nach Einschätzung des Unternehmens lässt das aktive Portfolio an Transaktionen, die sich in der Abschlussphase befinden, eine weitere Erholung des Marktes in der zweiten Jahreshälfte erwarten.
Savills geht davon aus, dass das weltweite Investitionsvolumen im Immobilienbereich bis zum Jahresende 2026 um etwa 16 % steigen könnte.
Dabei verläuft die Markterholung jedoch ungleichmäßig. Investoren sind selektiver geworden und konzentrieren ihr Kapital auf Objekte mit vorhersehbaren Cashflows, transparenten Werten und langfristiger Nachfrage.
Wie aus einer von Experts Club zitierten Studie hervorgeht, bleiben die USA der größte Markt. Im zweiten Quartal erreichte das Investitionsvolumen in US-Immobilien rund 131 Mrd. US-Dollar, was einem Anstieg von 20 % gegenüber dem Vorjahr entspricht.
Savills hebt insbesondere den starken Anstieg großer Portfolio-Transaktionen in Nordamerika hervor. Deren Volumen erreichte 35 Mrd. US-Dollar, was einem Anstieg von 60 % im Jahresvergleich entspricht. Zum Vergleich: Transaktionen mit Einzelobjekten stiegen um etwa 10 %.
Der Anstieg der Portfolioinvestitionen hängt mit der Rückkehr von großem institutionellem Kapital und dem Bestreben der Investoren zusammen, sich auf Anhieb eine umfangreiche Präsenz in vielversprechenden Segmenten zu sichern. Besonderes Interesse wecken Rechenzentren, Self-Storage-Anlagen und Immobilien für Senioren.
Auch der europäische Markt setzte seine Erholung fort. Das Transaktionsvolumen belief sich im zweiten Quartal auf 54 Milliarden Euro und stieg damit im Vergleich zum zweiten Quartal 2025 um 7,7 %.
In der asiatisch-pazifischen Region stiegen die Investitionen noch schneller – um 18 % auf 46 Milliarden Dollar. Im ersten Halbjahr stiegen die Investitionen in der Region um 25 %.
Besonders deutlich ist die Dynamik im asiatisch-pazifischen Raum im Bereich der Industrie- und Logistikimmobilien. Im zweiten Quartal stiegen die Investitionen in dieses Segment um 17 %, im gesamten ersten Halbjahr um 28 %.
Gleichzeitig wächst das Interesse an Studentenwohnheimen und anderen Formaten von Wohnimmobilien Immobilien. Savills führt dies insbesondere auf die zunehmende internationale Studentenmobilität und das Bestreben institutioneller Investoren zurück, große Portfolios mit Ertragsobjekten aufzubauen.
Gleichzeitig warnt Savills davor, die Erholung des Marktes vorerst als einen groß angelegten neuen Investitionsboom zu betrachten. Geopolitische Spannungen, die Lage im Nahen Osten, die Kreditkosten und die uneinheitlichen wirtschaftlichen Aussichten zwingen Investoren dazu, bei der Auswahl von Objekten deutlich vorsichtiger vorzugehen.
Anfang 2026 führte die Verschlechterung der Investitionsstimmung vor dem Hintergrund des Konflikts um den Iran sogar zu einer negativen saisonbereinigten Quartalsentwicklung bei den Investitionen. Die Auswirkungen dieses Faktors fielen jedoch geringer aus, als von den Marktteilnehmern befürchtet.
Nach Einschätzung von Savills ist die aktuelle Phase des Zyklus durch die Rückkehr vor allem erfahrener und gut kapitalisierter Akteure gekennzeichnet. Daher ist der entscheidende Faktor für eine Investitionsentscheidung nicht mehr die Erwartung eines allgemeinen Anstiegs der Immobilienpreise, sondern die Qualität des jeweiligen Objekts und dessen Fähigkeit, stabile Erträge zu generieren.
EXPERTS CLUB, IMMOBILIEN, INVESTITIONEN, MARKT, Savills, КАПИТАЛ
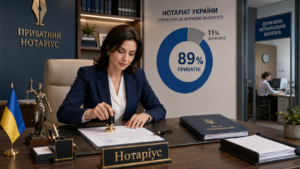
In der Ukraine setzt sich der strukturelle Übergang notarieller Dienstleistungen in den privaten Sektor fort: Ende August 2026 waren 5.484 von 6.156 Notaren, die im Einheitlichen Register der Notare eingetragen waren, privat tätig.
Damit erreichte der Anteil der privaten Notare rund 89 % oder fast neun von zehn Fachleuten, wie eine Analyse von Experts Club auf Grundlage von Daten von Opendatabot zeigt.
In staatlichen Notariaten arbeiteten 652 Notare, was etwa 10,6 % der Gesamtzahl entspricht, weitere 20 Fachleute waren in staatlichen Notariatsarchiven tätig.
Im vergangenen Jahr stieg die Zahl der privaten Notare um 345 Personen. Gleichzeitig ging die Zahl der Notare in staatlichen Einrichtungen um 34 zurück.
Infolgedessen wurde der gesamte Nettozuwachs des Registers durch den privaten Sektor gewährleistet. Die Gesamtzahl der Notare erhöhte sich innerhalb eines Jahres um 311 Personen oder um etwa 5 % auf 6.156.
Nach Einschätzung von Experts Club deutet diese Entwicklung auf eine weitere Verschiebung des ukrainischen Marktes für notarielle Dienstleistungen in Richtung eines privaten Modells hin. Das staatliche Segment schrumpft allmählich sowohl in absoluten Zahlen als auch gemessen an seinem Anteil an der Gesamtzahl der Fachleute.
Gleichzeitig bedeutet die Vergrößerung des Registers keinen entsprechenden Zustrom neuer Fachkräfte. Von dem gesamten Zuwachs waren lediglich 40 Notare neu, während der größte Teil auf Fachleute entfiel, die ihre Bescheinigungen erneuert hatten. Weitere 104 Notare stellten im Laufe des Jahres ihre Tätigkeit ein.
Eine interessante Besonderheit des Berufs bleibt der deutliche Frauenüberschuss: Frauen machen 82 % aller Notare in der Ukraine aus. Innerhalb eines Jahres stieg die Zahl der Frauen im Register um 250, die der Männer um 61.
Quelle: Opendatabot, Daten des Einheitlichen Registers der Notare mit Stand Ende August 2026.



