
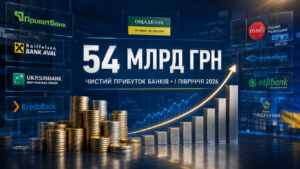
Die ukrainischen Banken erzielten nach den Ergebnissen des ersten Halbjahres 2026 einen Nettogewinn von 54,07 Mrd. UAH, während ihr Gewinn vor Steuern 108,57 Mrd. UAH erreichte, berichtet das Informations- und Analysezentrum Experts Club auf Grundlage von Berechnungen von Opendatabot und Daten der Nationalbank der Ukraine. Das Material wurde am 19. August 2026 veröffentlicht.
Die Aufwendungen der Banken für die Körperschaftsteuer beliefen sich auf 54,5 Mrd. UAH und überstiegen damit die Hälfte des vor Steuern erzielten Finanzergebnisses. Im entsprechenden Vorjahreszeitraum hatten die Banken 21,99 Mrd. UAH an Steuern verbucht.
Die Nationalbank teilte in ihrer Übersicht über die Ergebnisse der solventen Banken ebenfalls mit, dass der Nettogewinn des Sektors im ersten Halbjahr rund 54 Mrd. UAH betrug und im Jahresvergleich um 32 % niedriger ausfiel. Einer der Hauptgründe war die Anwendung eines erhöhten Körperschaftsteuersatzes für Banken von 50 % im Jahr 2026.
Zugleich bleibt die operative Profitabilität des Bankensektors hoch. Nach Angaben der NBU stieg der Gewinn der solventen Banken vor Steuern im ersten Halbjahr gegenüber dem entsprechenden Zeitraum des Jahres 2025 um 6,5 %.
Im Jahr 2025 entrichteten die Banken die Körperschaftsteuer zu dem für den Sektor geltenden Basissatz von 25 %, 2026 wurde der Satz jedoch erneut auf 50 % angehoben. Die NBU hat wiederholt davor gewarnt, dass die erhöhte Besteuerung die Möglichkeiten der Banken einschränkt, ihr Kapital auszubauen und die Kreditvergabe an die Wirtschaft zu steigern.
Die Originalquellen sind Daten der NBU und die Untersuchung von Opendatabot vom 19. August 2026.
Die Versicherungsgesellschaft „Veles“ (Odessa) plant, ihren Namen in PrJSC „Veles“ zu ändern und ihre Geschäftstätigkeiten anzupassen, wie aus einer Mitteilung des Versicherers im Informationssystem der Nationalen Kommission für Wertpapiere und den Kapitalmarkt (NKZPF) hervorgeht.
Den Angaben zufolge planen die Aktionäre des Unternehmens, diese Frage auf der Hauptversammlung am 15. September 2026 zu erörtern.
Das Unternehmen plant, folgende Wirtschaftstätigkeiten aus dem Verzeichnis der zulässigen Geschäftstätigkeiten zu streichen: Versicherungen, Risikobewertung sowie sonstige Nebentätigkeiten im Bereich der Versicherung und Altersvorsorge. Dafür sollen insbesondere die Beratung in Fragen der Geschäftstätigkeit und Unternehmensführung, die Vermittlungstätigkeit im Handel mit Holz, Baumaterialien und Sanitärartikeln, die Vermittlungstätigkeit im Handel mit Möbeln, Haushaltswaren, Eisen- und anderen Metallprodukten, die Vermietung und Bewirtschaftung von eigenem oder gemietetem Immobilienvermögen, Tätigkeiten im Rechtsbereich, Tätigkeiten von Hauptverwaltungen (Head Offices) sowie die Beratung in Fragen der gewerblichen Tätigkeit und der Unternehmensführung.
Wie berichtet, hat die Nationalbank der Ukraine mit Beschluss vom 29. Juli 2026 die Lizenz des Unternehmens zur Ausübung von Versicherungstätigkeiten widerrufen und es auf der Grundlage eines eingereichten Antrags aus dem Staatlichen Register der Finanzinstitute gestrichen.
Der Marktanteil der Versicherungsgesellschaft „Veles“ gemessen an den Versicherungsprämien/technischen Rückstellungen beträgt 0,01 %.
Zuvor wurde berichtet, dass die Hauptversammlung der Aktionäre der PrJSC „Veles“ am 14. Mai 2026 den Beschluss über den Rückzug des Unternehmens vom Markt sowie den Rückzugsplan verabschiedet hatte.
Laut den Unternehmensberichten beliefen sich die Versicherungsprämien in den ersten drei Monaten des Jahres 2026 auf 1,790 Mio. UAH, die versicherungstechnischen Rückstellungen auf 4,501 Mio. UAH; Versicherungsleistungen wurden nicht gezahlt.
Die Versicherungsgesellschaft „Veles“ ist seit 1998 auf dem Markt tätig. Sie ist Mitglied des Verbandes „Versicherungsgeschäft“. Das Stammkapital betrug 39 Mio. UAH.
Das Volumen der Bareinnahmen an den Bankschaltern stieg im ersten Halbjahr 2026 im Vergleich zum entsprechenden Zeitraum des Jahres 2025 um 8,9 % auf 1 Billion 554,8 Milliarden Griwna, während das Volumen der Bargeldauszahlungen um 8,7 % auf 1 Billion 602,4 Mrd. UAH stieg, wie aus den Statistiken der Nationalbank der Ukraine (NBU) hervorgeht.
„Der Anstieg der Bargeldeingänge an den Bankkassen war auf die Belebung der Wirtschaftstätigkeit ab dem zweiten Quartal dieses Jahres sowie auf eine stabile Verbrauchernachfrage vor dem Hintergrund steigender Einkommen der Bevölkerung, insbesondere von Löhnen und Renten, zurückzuführen“, teilte die Nationalbank am Montag auf ihrem Telegram-Kanal mit.
Die Aufsichtsbehörde führt den Anstieg der Bargeldauszahlungen in Hrywnja an den Bankschaltern auf die zunehmenden Sicherheitsrisiken durch Luftangriffe und die Zerstörung der Produktions-, Energie- und Wohninfrastruktur zurück, was die Nachfrage der Bevölkerung nach Bargeld stützte.
Im ersten Halbjahr 2026 entfiel der größte Anteil der Bargeldausgaben an den Bankschaltern wie bisher auf Transaktionen von Kunden mit Zahlungskarten – 85,5 % bzw. 1 Billion 369,7 Milliarden Hrywnja.
Auf den Ankauf von Fremdwährungen von Kunden durch die Banken entfielen 4,9 % bzw. 78,9 Mrd. UAH, auf die Unterstützung der Postbetreiber 3,4 % bzw. 54,9 Mrd. UAH und auf die Auszahlung von Löhnen und Stipendien 2,2 % bzw. 34,6 Mrd. UAH.
Die wichtigsten Quellen für Bareinnahmen an den Bankkassen blieben die Handelsumsätze – 31,4 % bzw. 488 Mrd. UAH – sowie Kundentransaktionen mit Zahlungskarten – 28,0 % bzw. 435,7 Mrd. UAH.
Auf den Verkauf von Fremdwährungen entfielen weitere 15,3 % bzw. 238,1 Mrd. UAH, auf die Einnahmen aus allen Arten von Dienstleistungen 12,2 % bzw. 188,9 Mrd. UAH.
Die Anhebung des monatlichen Limits für den Kauf von bargeldlosen Devisen durch die Bevölkerung durch die Nationalbank der Ukraine (NBU) von 50.000 UAH auf 200.000 UAH könnte zu einem kurzfristigen Anstieg der Nachfrage führen, jedoch keine wesentlichen Auswirkungen auf den Devisenmarkt haben, so die von der Agentur „Interfax-Ukraine“ befragten Banker.
„Unserer Meinung nach ist in den ersten Tagen nach Inkrafttreten der Änderungen ein gewisser Anstieg der Nachfrage nach bargeldlosen Devisen möglich“, erklärte Emal Bakhtari, Leiter der Abteilung für den Verkauf von Finanzinstrumenten bei der Raiffeisenbank.
Seinen Angaben zufolge ist der Anteil der Kunden, denen das monatliche Limit von 50.000 UAH bisher nicht ausreichte, relativ gering. Er vermutete, dass die Nationalbank bei Bedarf kurzfristige Nachfragespitzen durch Devisenmarktinterventionen abfedern werde.
Auch Sergej Mamedov, Vorstandsvorsitzender der Bank „Globus“, rechnet nicht mit einem proportionalen Anstieg der Nachfrage nach der Vervierfachung des Limits. Seinen Angaben zufolge legt das Limit lediglich das maximal mögliche Transaktionsvolumen fest, während der Kauf von Bargeldwährung durch die Bevölkerung bereits zuvor nicht durch ein entsprechendes monatliches Limit eingeschränkt war.
Die Devisenliberalisierung an sich stelle bislang kaum eine Gefahr für die Wechselkursstabilität dar, meint Mamedov. Erhebliche Währungsreserven geben der Aufsichtsbehörde die Möglichkeit, übermäßige Wechselkursschwankungen auszugleichen, und der hohe Leitzins dürfte die Attraktivität von Hrywnja-Instrumenten stützen; allerdings hängt dieses Modell in hohem Maße von der Regelmäßigkeit internationaler Finanzhilfen ab.
Anton Kurinnyj, Händler in der Abteilung für globale Märkte der OTP Bank, prognostiziert ebenfalls einen Anstieg der Nachfrage nach Devisen, erwartet davon jedoch keine wesentlichen Auswirkungen auf den Interbankenmarkt, wo der Bedarf der Importeure und der Mangel an Exporterlösen weiterhin die gewichtigeren Faktoren sind.
Eine zusätzliche Nachfrage könnte laut Kurinnyj auch auf dem Bargeldmarkt entstehen, nachdem das Tageslimit für Bargeldabhebungen von 100.000 UAH auf 200.000 UAH angehoben wurde, da der Bargeldkurs nahe an den Interbankenkursen liegt und diese manchmal sogar unterschreitet.
Als separates Risiko nannte Mamedov die Verschlechterung des Verhältnisses zwischen Warenimporten und -exporten. Nach den von ihm angeführten Daten beliefen sich die Warenimporte im Zeitraum Januar bis Juli 2026 auf 58,1 Mrd. US-Dollar, während die Exporte bei 24,1 Mrd. US-Dollar lagen, wodurch das Defizit etwa 34 Mrd. US-Dollar erreichte.
Nach Ansicht des Bankers könnten eine weitere Zunahme des Handelsungleichgewichts und Probleme bei der Seelogistik die strukturelle Nachfrage nach Devisen und den Bedarf an Interventionen der NBU verstärken, während die Entwicklung der Reserven auch vom Umfang der internationalen Finanzierung abhängen werde.
Das Risiko einer erheblichen Umschichtung der Ersparnisse der Bevölkerung von Hrywnja-Einlagen und inländischen Staatsanleihen (OVGZ) in Fremdwährung schätzt Alexander Pecheritsyn, Leiter der Abteilung für analytische Forschung bei der Raiffeisenbank, als begrenzt ein.
Die Attraktivität von Hrywnja-Einlagen und OVGZ ist seiner Einschätzung nach weiterhin höher als die der Aufbewahrung von Ersparnissen in Bargeld, und der Anstieg der Investitionen der Bevölkerung in OVGZ hing in erster Linie mit deren höherer Rendite im Vergleich zur erwarteten Abwertung der Hrywnja zusammen.
Pecherytsyn geht gleichzeitig davon aus, dass eine Anhebung des Limits für den bargeldlosen Devisenkauf das Volumen der sogenannten „technischen“ Deviseneinlagen verringern könnte, die die Bevölkerung für drei Monate eröffnet hat, um später an Fremdwährung zu gelangen.
„Sollte das Volumen solcher Einlagen sinken und die Banken Devisenreserven für aktive Geschäfte, insbesondere für die Kreditvergabe, benötigen, könnten die Zinssätze für Deviseneinlagen leicht steigen. Dies wird jedoch nicht zwangsläufig zu einem allgemeinen Trend für den gesamten Bankensektor führen“, merkte er an.
Die Anhebung des Tageslimits für Bargeldabhebungen in Fremdwährung könnte theoretisch ebenfalls das Interesse der Bevölkerung an Fremdwährungseinlagen verstärken; nach Einschätzung von Pecheritsyn wird dieser Effekt jedoch angesichts der durchschnittlichen Einkommen und Ersparnisse der Bevölkerung nicht massenhaft sein und nicht zu einem um ein Vielfaches höheren Anstieg solcher Einlagen führen.
Wie berichtet, hat die NBU ab dem 11. August das monatliche Limit für den Kauf von bargeldlosen Fremdwährungen durch die Bevölkerung von 50.000 Griwna auf 200.000 Griwna angehoben und es auf den Kauf von bargeldlosen Bankmetallen sowie Wertpapieren ausländischer Emittenten ausgeweitet.
Die Aufsichtsbehörde hat zudem das Tageslimit für Bargeldabhebungen der Bevölkerung von Devisenkonten in der Ukraine und im Ausland von 100.000 auf 200.000 Griwna angehoben und eine Reihe weiterer Devisenbeschränkungen für natürliche und juristische Personen gelockert.
Die Nationalbank erklärte, dass das neue Paket von Lockerungen keine Risiken für die Stabilität des Devisenmarktes mit sich bringe und bereits in der aktualisierten makroökonomischen Prognose berücksichtigt sei, die einen Anstieg der internationalen Reserven auf fast 70 Mrd. US-Dollar im Jahr 2026 vorhersagt.
Die Nationalbank der Ukraine bereitet ein neues, umfangreiches Paket zur Devisenliberalisierung vor, das zum ersten Mal seit Beginn des umfassenden Krieges die Möglichkeiten von Privatpersonen bei Devisengeschäften und Geldtransfers ins Ausland erheblich erweitern soll. Dies erklärte der Vorsitzende der NBU, Andrij Pyshnyj, am 10. August. Seinen Angaben zufolge sind ein Großteil der Konsultationen mit dem Internationalen Währungsfonds bezüglich der neuen Liberalisierungsphase bereits abgeschlossen, und die Nationalbank plant, die endgültigen Parameter nach Abschluss der erforderlichen Verfahren bekannt zu geben.
„Wir bereiten ein Paket zur Devisenliberalisierung vor, das sich zum ersten Mal auch spürbar auf Privatpersonen auswirken wird“, erklärte der Vorsitzende der NBU.
Bislang konzentrierten sich die wichtigsten Etappen der Devisenliberalisierung während des Krieges in erster Linie auf die Wirtschaft: Die NBU erweiterte schrittweise die Möglichkeiten zur Bezahlung von Importen, zur Bedienung ausländischer Kredite, zur Rückführung von Dividenden und zur Kapitalbeschaffung aus dem Ausland. Transaktionen der Bevölkerung, einschließlich Geldüberweisungen ins Ausland, gehören in der Strategie der NBU zu einer späteren Phase der Aufhebung der Beschränkungen.
Nach Angaben von Quellen aus dem Bankensektor wird eine der wichtigsten erwarteten Änderungen die Anhebung des monatlichen Limits für Überweisungen von Privatpersonen von Fremdwährungskarten ukrainischer Banken auf Karten im Ausland von umgerechnet 100.000 UAH auf 200.000 UAH sein. Die Quellen weisen zudem auf eine mögliche etwa doppelte Anhebung einer Reihe weiterer geltender Devisenlimits hin, deren endgültige Parameter die NBU jedoch bislang noch nicht offiziell veröffentlicht hat.
Derzeit erlaubt die NBU Überweisungen von einer Fremdwährungs-Zahlungskarte einer ukrainischen Bank auf die Karte einer anderen Privatperson im Ausland in Höhe von bis zu 100.000 UAH (Gegenwert) pro Monat. Überweisungen von Hrywnja-Karten direkt auf Karten ausländischer Banken bleiben weiterhin verboten.
Für Hrywnja-Karten gilt zudem ein Limit für bargeldlose Zahlungen für Waren und Dienstleistungen im Ausland in Höhe von umgerechnet 100.000 UAH pro Monat. Bargeldabhebungen im Ausland von Hrywnja-Konten sind bis zu einem Betrag von umgerechnet 12.500 UAH pro sieben Kalendertage möglich. Für Zahlungen mit Fremdwährungskarten für gewöhnliche Waren und Dienstleistungen gibt es keine allgemeinen Obergrenzen dieser Art, obwohl für bestimmte Kategorien von Transaktionen einzelne Beschränkungen bestehen bleiben.
Sollten die vom Bankenmarkt angekündigten Änderungen also im erwarteten Umfang verabschiedet werden, wird das neue Maßnahmenpaket ab 2022 eine der spürbarsten Erleichterungen direkt für ukrainische Bürger darstellen. Es wird vor allem die Unterstützung von Verwandten im Ausland, die Nutzung von Geldern aus ukrainischen Konten während eines längeren Auslandsaufenthalts sowie andere grenzüberschreitende Transaktionen von Privatpersonen vereinfachen.
Dabei bedeutet diese neue Liberalisierungsphase nicht die vollständige Aufhebung der Devisenkontrolle.
Die NBU behält das System der kontrollierten Wechselkursflexibilität bei und deckt das strukturelle Devisendefizit auf dem Markt weiterhin durch eigene Interventionen ab. Gemäß der Strategie der Aufsichtsbehörde hängt die weitere Aufhebung der Beschränkungen nicht von einem im Voraus festgelegten Zeitplan ab, sondern von der Lage auf dem Devisenmarkt, den internationalen Reserven, der Inflation und anderen makrofinanziellen Bedingungen.
Der Übergang zu Lockerungen für die Bevölkerung ist von besonderer Bedeutung, da solche Maßnahmen im Fahrplan der NBU neben Auslandsinvestitionen, einem freieren Kapitalverkehr und der Ausweitung anderer grenzüberschreitender Finanztransaktionen zur dritten Phase der Devisenliberalisierung gehören. Dabei kann die NBU einzelne Schritte verschiedener Phasen parallel umsetzen, sofern die makroökonomischen Bedingungen dies zulassen.
Im Januar 2026 hat die NBU die Möglichkeiten für Unternehmen bereits erheblich erweitert, indem sie ein sogenanntes „Kreditlimit“ eingeführt hat, das es Unternehmen ermöglicht, nach dem 1. Januar aufgenommene Auslandskredite für eine Reihe von Transaktionen zu nutzen, insbesondere zur Bedienung alter Schulden und zur zusätzlichen Rückführung von Dividenden. Im April führte die Aufsichtsbehörde eine weitere Lockerungsphase für bestimmte Gruppen von Privatpersonen und Unternehmen durch.
Die endgültigen Höhen der neuen Limits für die Bevölkerung, das Datum ihres Inkrafttretens sowie die vollständige Liste der zulässigen Transaktionen sollen durch einen gesonderten Beschluss des Vorstands der NBU festgelegt werden. Stand Nachmittag des 10. August war der entsprechende Beschluss auf der offiziellen Website der Aufsichtsbehörde noch nicht veröffentlicht.
Die Verbraucherpreise in der Ukraine stiegen im Juli 2026 im Vergleich zum Juni um 0,3 %, und die jährliche Inflationsrate beschleunigte sich von 7,2 % im Vormonat auf 7,7 %, wie aus Daten des Staatlichen Statistikamtes der Ukraine hervorgeht. Seit Jahresbeginn sind die Verbraucherpreise um 6 % gestiegen. Im Zeitraum Januar bis Juli 2026 lagen sie um 7,8 % höher als im Zeitraum Januar bis Juli 2025.
Der Anstieg der jährlichen Inflationsrate ist teilweise auf die Vergleichsbasis zurückzuführen: Im Juli 2025 waren die Preise um 0,2 % gesunken. Dabei liegt der aktuelle Wert von 7,7 % weiterhin unter den 8,2 % vom Mai.
Die Kerninflation verlangsamte sich im Juli auf 0,3 %, nach 0,5 % im Juni und 0,7 % im Mai. Im Jahresvergleich blieb sie bei 8,1 %.
Die Entwicklung der einzelnen Komponenten des Warenkorbs fiel sehr unterschiedlich aus. Lebensmittel und alkoholfreie Getränke wurden im Monatsvergleich um 0,2 % günstiger, Kleidung und Schuhe um 4,8 %. Gleichzeitig verteuerten sich Wohnen und Versorgungsleistungen um 1,6 % und Verkehr um 1,3 %.
Die NBU hob Ende Juli ihre Inflationsprognose für Ende 2026 von 9,4 % auf 10 % an, die Prognose für die Kerninflation von 7,2 % auf 9,2 %. Die Aufsichtsbehörde führt den zunehmenden fundamentalen Preisdruck auf die steigenden Kosten der Unternehmen für Logistik, Löhne und Energie zurück.
Die Daten des Staatlichen Statistikamtes werden ohne Berücksichtigung der vorübergehend von Russland besetzten Gebiete und eines Teils der Gebiete, in denen Kampfhandlungen stattfinden oder stattfanden, angegeben.



