
Según informa Fixygen, por el momento no hay indicios de una transición generalizada del capital del bitcoin hacia las criptomonedas alternativas, a pesar de los repuntes periódicos de algunos tokens y del fortalecimiento de Ethereum.
Según datos de CoinMarketCap a 12 de septiembre de 2026, el índice Altcoin Season se sitúa en torno a los 40 puntos sobre 100, lo que está muy por debajo del umbral de 75 puntos a partir del cual se considera que el mercado ha entrado de pleno en la «altseason». El dominio de Bitcoin es, en este contexto, de aproximadamente el 58,7 %, mientras que el de Ethereum es del 11,6 %.
CoinMarketCap define la «temporada de las altcoins» como el periodo en el que al menos el 75 % de las 100 criptomonedas más importantes, excluyendo los stablecoins y una serie de tokens respaldados por activos, muestran una evolución mejor que la de Bitcoin en los últimos 90 días.
El índice alternativo de BlockchainCenter tampoco registra aún una «temporada de las altcoins»: su valor se sitúa en torno a los 33 puntos, mientras que el umbral necesario es de 75.
Según datos de CoinGecko, la capitalización total del mercado de criptomonedas se sitúa aproximadamente en los 2,76 billones de dólares. Bitcoin sigue siendo el activo más importante, con una capitalización de alrededor de 1,55 billones de dólares.
La elevada cuota de Bitcoin indica que una parte significativa del nuevo capital sigue concentrándose en el criptoactivo más grande y con mayor liquidez. A ello contribuyen los ETF de Bitcoin al contado estadounidenses, las compras corporativas de BTC y la cautela de los inversores respecto a los tokens menos líquidos.
No obstante, la situación difiere de los ciclos clásicos de las criptomonedas de años anteriores, cuando, tras un fuerte crecimiento de Bitcoin, el capital se desplazaba sucesivamente primero hacia Ethereum, luego hacia las principales altcoins y, posteriormente, hacia activos más especulativos con una capitalización reducida.
Algunas altcoins, incluso en el ciclo actual, superan periódicamente a Bitcoin de forma significativa; sin embargo, por el momento se trata más bien de casos aislados que de un crecimiento generalizado de todo el segmento.
Ethereum ha consolidado su posición en los últimos meses: su cuota de mercado ha aumentado de aproximadamente el 9 % hace tres meses a alrededor del 11 %, aunque esto aún no es suficiente para una rotación completa del capital procedente del Bitcoin.
El consumo habitual de té o café muy caliente puede triplicar aproximadamente el riesgo de desarrollar cáncer de esófago de células planas, según informa el centro de información y análisis Experts Club, basándose en los resultados de un estudio realizado por científicos de la Universidad de Oxford y publicado en la revista International Journal of Cancer.
Los investigadores analizaron los datos de 977.282 adultos residentes en el Reino Unido procedentes de dos grandes proyectos — Million Women Study y UK Biobank. El período medio de seguimiento fue de 14,2 años en el primer grupo y de 11,1 años en el segundo. Durante este tiempo se detectaron 2.348 casos de cáncer de esófago, incluidos 1.045 casos de carcinoma de células escamosas y 1.303 casos de adenocarcinoma.
Los participantes indicaron por sí mismos a qué temperatura preferían beber té y café — templados, calientes o muy calientes.
En comparación con quienes preferían las bebidas templadas, las personas que las bebían regularmente «muy calientes» tenían un riesgo 3,17 veces mayor de carcinoma escamoso de esófago. Para la categoría «calientes», el riesgo también era mayor, aunque en menor grado. Los científicos no encontraron relación entre la temperatura de las bebidas y el riesgo de adenocarcinoma de esófago.
La cantidad de bebidas resultó ser un factor independiente. Entre las personas que consumían seis o más tazas de té o café calientes al día, el riesgo de carcinoma escamoso de esófago era aproximadamente un 71% mayor que entre quienes bebían menos de seis tazas, incluso después de tener en cuenta la temperatura preferida de la bebida.
Al mismo tiempo, el estudio no significa que el café o el té sean en sí mismos carcinógenos. Los autores consideran que el mecanismo más probable es el daño térmico repetido de la mucosa del esófago.
La Agencia Internacional para la Investigación del Cáncer de la Organización Mundial de la Salud ya clasificó en 2016 el consumo de bebidas a temperaturas superiores a 65°C como «probablemente carcinógeno para los seres humanos» — grupo 2A. En este caso se trata precisamente de la alta temperatura y no de la composición de la bebida.
Los investigadores de Oxford señalan que aproximadamente entre el 13% y el 17% de los participantes de las dos cohortes británicas preferían las bebidas «muy calientes», mientras que alrededor del 43–44% consumía seis o más bebidas calientes al día.
Según los cálculos de los autores del trabajo, alrededor del 14% de los casos de carcinoma escamoso de esófago en el Reino Unido podrían potencialmente prevenirse si las personas que prefieren bebidas muy calientes redujeran la temperatura al menos hasta la categoría de «calientes».
No obstante, los resultados deben interpretarse con cautela. El estudio es observacional y muestra una asociación estadística, pero no demuestra una relación directa de causa y efecto. Además, la temperatura de las bebidas se determinó a partir de la autoevaluación de los participantes y no se midió con un termómetro.
Los autores también subrayan que el riesgo absoluto de la enfermedad sigue siendo relativamente bajo. Entre casi 1 millón de participantes, durante más de una década de seguimiento se registraron 1.045 casos de carcinoma escamoso de esófago. Por lo tanto, un aumento de tres veces del riesgo relativo no significa que la enfermedad vaya a aparecer en una de cada tres personas que beben regularmente té o café muy calientes.
La conclusión más práctica del estudio es sencilla: no es necesario renunciar al café o al té, pero conviene dejar que las bebidas se enfríen un poco antes de consumirlas.
Entre los principales factores de riesgo demostrados del carcinoma escamoso de esófago también se encuentran el tabaquismo y el consumo de alcohol. La Agencia Internacional para la Investigación del Cáncer subraya que estos siguen siendo algunas de las principales causas de la enfermedad en muchos países.
El presidente de Ucrania, Volodímir Zelenski, ocupó el puesto 21 en el ranking de los 50 judíos más influyentes del mundo de 2026, elaborado por el periódico israelí The Jerusalem Post.
En la tabla general, The Jerusalem Post llama a Zelenski «el rostro judío de la resistencia ucraniana», mientras que un artículo separado sobre el presidente de Ucrania lleva por título: «El presidente judío que se convirtió en el rostro de la resistencia de Ucrania».
Los autores del ranking destacan el papel de Zelenski en la dirección del país durante la guerra a gran escala con Rusia, en el avance de Ucrania hacia la adhesión a la Unión Europea y en el desarrollo de nuevos enfoques para la conducción de la guerra, en particular las tecnologías de drones.
The Jerusalem Post también llama la atención sobre el origen judío del presidente ucraniano y los reiterados intentos de las autoridades rusas de combinar las acusaciones de «nazismo» contra Ucrania con el hecho de que su presidente es judío.
El medio recuerda que familiares de Zelenski murieron durante el Holocausto, mientras que su abuelo paterno luchó contra la Alemania nazi durante la Segunda Guerra Mundial. El propio Zelenski ha dicho anteriormente en repetidas ocasiones que su origen judío forma parte de su biografía, pero no determina su actividad política.
Zelenski ya ha aparecido en varias ocasiones en el ranking anual de The Jerusalem Post. En 2022, después del inicio de la invasión rusa a gran escala, ocupó el primer lugar, y el medio lo calificó entonces como el judío más influyente del año. En el ranking de 2024, el presidente de Ucrania ocupaba el puesto 23. De este modo, en 2026 subió dos posiciones en comparación con el ranking de dos años antes.
The Jerusalem Post otorgó el primer lugar en el ranking de 2026 a Jared Kushner e Ivanka Trump. Cada año, el medio incluye en la lista a políticos, empresarios, científicos, figuras públicas, representantes de la industria tecnológica, la cultura y organizaciones religiosas que, según la evaluación de la redacción, ejercen una influencia significativa en los procesos mundiales.
Fuente original — The Jerusalem Post, ranking 50 Most Influential Jews of 2026.
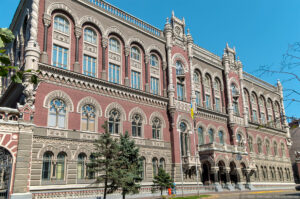
En agosto de 2026, el Banco Nacional de Ucrania impuso al banco estatal «Ukrgazbank» una multa de 17,6 millones de UAH por incumplir los requisitos de la legislación en materia de vigilancia financiera.
Según un comunicado del Banco Nacional de Ucrania (BNU) del 8 de septiembre, el regulador detectó deficiencias en la aplicación por parte del banco de un enfoque basado en el riesgo y en la realización de las debidas comprobaciones de los clientes.
En concreto, el Banco Nacional señaló la falta de puntualidad en la adopción de las medidas necesarias respecto a algunos clientes y la no aplicación de medidas reforzadas de verificación adecuada a aquellos clientes a los que se les había asignado un alto riesgo en las relaciones comerciales.
Otra de las causas de la multa fue la presentación inadecuada por parte de «Ukrgazbank» de la información y los documentos solicitados por el regulador.
«Ukrgazbank» se convirtió en el único banco al que el Banco Nacional de Ucrania (BNU) aplicó medidas coercitivas en agosto por infringir la legislación en materia de vigilancia financiera. Al mismo tiempo, el regulador multó a cuatro entidades financieras no bancarias, entre ellas la compañía de seguros «USG», con 30,8 millones de UAH.
«Ukrgazbank» figura entre los bancos más grandes de Ucrania y está bajo control estatal. El Ministerio de Finanzas de Ucrania posee el 94,9409 % de sus acciones.
Al cierre de 2025, el banco obtuvo unos beneficios de 4.9 mil millones de hryvnias, frente a los 3,4 mil millones de hryvnias del año anterior. Sus activos a finales de año ascendían a 215 200 millones de hryvnias, lo que supone un aumento del 8,2 % en un año, y su participación en los activos totales del sistema bancario de Ucrania alcanzaba el 5,4 %. La participación de «Ukrgazbank» en la cartera crediticia del sistema bancario era del 8,5 %.
El banco opera desde 1993 y desarrolla servicios bancarios corporativos, minoristas y de inversión, así como la financiación de proyectos energéticos, de infraestructuras y medioambientales.
Según informa el proyecto Relocation, la Comisión Europea ha propuesto nuevas normas que permitirán a las ciudades y regiones de la UE restringir los alquileres a corto plazo de viviendas a través de Airbnb, Booking y otras plataformas en zonas con una grave escasez de vivienda asequible.
El proyecto de Ley de Vivienda Asequible fue presentado por la Comisión Europea el 9 de septiembre de 2026 y ahora debe ser sometido a debate en el Parlamento Europeo y el Consejo de la UE. No se trata de una prohibición general de los alquileres a corto plazo en toda la Unión Europea, sino de la creación de un marco jurídico común en el que las autoridades locales puedan imponer restricciones allí donde puedan demostrar el impacto negativo de los alquileres turísticos en el mercado de la vivienda.
Según el proyecto, una zona podrá ser declarada «zona de estrés de vivienda» si el precio medio de un piso equivale, como mínimo, a ocho años de renta disponible per cápita, este indicador ha aumentado durante los últimos diez años y es probable que la escasez de vivienda se mantenga durante al menos tres años más. Si la relación entre el precio de la vivienda y los ingresos alcanza los diez años, no se aplicará el requisito de que este indicador haya aumentado durante los diez años anteriores.
Sin embargo, el mero hecho de que los precios sean elevados no será suficiente. Para introducir restricciones, las autoridades locales deberán demostrar que los alquileres a corto plazo han empeorado de manera significativa, durante al menos tres años, la accesibilidad o el coste de la vivienda en una zona concreta, y que las medidas más moderadas no son capaces de resolver el problema con la misma eficacia.
Las restricciones deben aplicarse, ante todo, a los pisos que se utilizan con fines comerciales y que no constituyen la residencia principal del propietario. Se propone excluir de dichas restricciones el alquiler de la vivienda principal propia a turistas. A la hora de evaluar el carácter comercial de la actividad, las autoridades podrán tener en cuenta el número de pisos de un mismo propietario y la frecuencia con la que se alquilan.
De este modo, las ciudades podrán establecer límites al volumen de los alquileres a corto plazo, restringir el uso de pisos de inversión para alojar a turistas o aplicar otras medidas; sin embargo, estas deberán ser de ámbito territorial limitado, estar justificadas y ser proporcionadas al problema. Para los alojamientos legales ya existentes, deberán preverse períodos transitorios. La duración máxima inicial de las restricciones será de cinco años, tras lo cual deberá revisarse la necesidad de mantenerlas.
Las nuevas propuestas complementan el reglamento europeo sobre la transparencia de los alquileres a corto plazo, que ya entró en vigor el 20 de mayo de 2026. Este prevé el registro de los inmuebles y la transmisión de datos por parte de las plataformas a las autoridades locales, además de permitir exigir la eliminación de anuncios con números de registro inexistentes o no válidos.
La Comisión Europea señala que el número de inmuebles de alquiler a corto plazo en la UE aumentó aproximadamente un 93 % entre 2018 y 2024, y que estos apartamentos representan actualmente cerca de una cuarta parte de la oferta turística de alojamiento en la Unión Europea. Al mismo tiempo, los precios de la vivienda en la UE han aumentado más del 60 % desde 2013, y los alquileres, aproximadamente un 20 %.
Las nuevas normas podrían afectar de forma más notable a los centros turísticos que presentan al mismo tiempo una elevada demanda de alojamiento y una oferta hotelera limitada; en concreto, París, Barcelona, Ámsterdam, Roma, Florencia, Venecia y otras ciudades populares.
Para los turistas, la otra cara de la moneda de estas restricciones podría ser el aumento del coste del alojamiento. En su propia evaluación del impacto de la Ley de Vivienda Asequible, la Comisión Europea reconoce expresamente que la reducción del número de apartamentos para alquiler a corto plazo podría reducir la oferta de alojamiento turístico y provocar un aumento de los precios, especialmente allí donde el mercado hotelero ya opera casi al límite de su capacidad.
Como referencia, la Comisión Europea cita la experiencia de Nueva York, donde, tras la prohibición de facto de una parte significativa de los alquileres a corto plazo, el precio medio de una habitación de hotel, según un estudio, aumentó aproximadamente entre 14 y 19 dólares por noche, y los ingresos adicionales de los hoteles durante los primeros 18 meses se estimaron entre 2.100 y 2.900 millones de dólares. Los autores del estudio constataron que el aumento de los ingresos se debió principalmente al incremento de las tarifas, y no a un aumento del número de pernoctaciones vendidas.
No se pueden extrapolar directamente los resultados estadounidenses a Europa, ya que la estructura de la oferta hotelera varía considerablemente de una ciudad a otra. Sin embargo, para un gran centro turístico europeo, donde una habitación o un apartamento cuesta hoy entre 150 y 200 euros por noche, un aumento comparable en términos absolutos supondría aproximadamente entre un 7 % y un 13 % de coste adicional del alojamiento.
Según nuestras estimaciones, en el supuesto de que se apliquen restricciones moderadas que se limiten a reducir el número de alojamientos profesionales de Airbnb, el efecto medio para el turista probablemente se situaría entre el 5 % y el 7 %. En zonas populares con restricciones estrictas y escasez de habitaciones de hotel, el aumento podría situarse entre el 5 % y el 10 %, y durante las fiestas, las ferias y la temporada alta turística, podría superar temporalmente el 10 %-15 %.
Por ejemplo, si un apartamento cuesta ahora 120 euros por noche, un recargo del 5-10 % supone entre 6 y 12 euros adicionales al día, o entre 42 y 84 euros por una estancia de una semana. En el caso de un alojamiento que cueste 200 euros por noche, un aumento del 10 % incrementará los gastos del turista en aproximadamente 140 euros por un viaje de una semana.
Por otra parte, el efecto para los residentes permanentes debería ser el contrario. La Comisión Europea calcula que la reincorporación de parte de los apartamentos turísticos al mercado del alquiler a largo plazo aumentará la oferta de vivienda y frenará el aumento de los precios de los alquileres. En la evaluación de impacto se cita un estudio sobre Barcelona: en los barrios con una presencia media de Airbnb, su impacto se asoció a un aumento aproximado del 2 % en los alquileres a largo plazo y a un incremento del 4,4 % en el precio de la vivienda, mientras que en los barrios con mayor concentración de alquileres turísticos el efecto alcanzó el 7 % y el 17 %, respectivamente.
En agosto, Kalshi registró un volumen de negocio de 37 170 millones de dólares, un 7,3 % menos que los 40 100 millones de julio. Polymarket, junto con la plataforma estadounidense, aportó otros 8 160 millones de dólares, frente a los 12 890 millones del mes anterior, lo que supone una reducción del 36,7 %, según informa el portal Fixygen.
Al mismo tiempo, tras una actividad récord durante el verano, el volumen de negociación disminuyó un 14,5% en comparación con julio. Esta fue la primera caída mensual en aproximadamente un año, según los datos de The Block.
Kalshi representó en agosto 37.170 millones de dólares de volumen de negocios, un 7,3% menos que los 40.100 millones de dólares de julio. Polymarket, junto con la plataforma estadounidense, generó otros 8.160 millones de dólares frente a los 12.890 millones de dólares del mes anterior, es decir, el volumen disminuyó un 36,7%.
Sin embargo, incluso después de la caída, el mercado de agosto siguió siendo significativamente mayor que el de mayo, cuando el volumen de negocios conjunto ascendió a unos 25.660 millones de dólares.
Este segmento se está desarrollando con especial rapidez dentro de las plataformas de corretaje tradicionales.
Robinhood informó el 8 de septiembre que solo en el segundo trimestre se negociaron a través de su servicio 13.600 millones de event contracts, y durante los primeros ocho meses de 2026, más de 30.000 millones de contratos. Desde el lanzamiento de esta línea de negocio hace aproximadamente dos años, los clientes de Robinhood han celebrado más de 45.000 millones de contratos de este tipo.
La empresa está ampliando el número de plataformas a través de las cuales se ejecutan las operaciones. Además de Kalshi y ForecastEx, Robinhood utiliza Rothera y, desde el 8 de septiembre, comenzó a dirigir parte de los contratos a la plataforma Crypto.com a través de una infraestructura regulada por la CFTC.
La empresa también está lanzando una sección independiente de prediction markets para las elecciones de mitad de mandato en Estados Unidos y ampliando la oferta de contratos sobre fútbol americano.
Los prediction markets permiten a los participantes comprar y vender contratos cuyos pagos dependen de que ocurra un acontecimiento concreto: el resultado de un partido deportivo, unas elecciones, un indicador económico u otro acontecimiento medible.
Por su estructura económica, estos instrumentos se sitúan entre los derivados financieros y las apuestas tradicionales, lo que al mismo tiempo les garantiza un rápido crecimiento y genera disputas regulatorias.
En Estados Unidos, más de diez estados ya han emprendido acciones legales o administrativas contra Kalshi o Polymarket, principalmente debido a los contratos deportivos.
criptomoneda, KALSHI, MERCADOS DE PREDICCIÓN, Polymarket, ROBINHOOD



