
Los Emiratos Árabes Unidos ocupan el primer puesto mundial en cuanto a atractivo inversor del mercado inmobiliario, por delante de Estados Unidos y el Reino Unido, según los datos del Arada UAE Property Investment Index.
El estudio fue realizado por la empresa estadounidense Penta Group por encargo del promotor Arada entre el 1 y el 23 de abril de 2026. En la encuesta participaron 689 inversores de 12 mercados clave, con ingresos anuales superiores a 100 000 dólares y más de 250 000 dólares en activos de inversión, que ya han invertido o están interesados en invertir en inmuebles fuera de su país.
Según el índice, el 56 % de los inversores globales mostraron un gran interés por el mercado inmobiliario de los EAU. Se trata del porcentaje más alto entre todos los mercados incluidos en el estudio. Estados Unidos obtuvo un 54 %, Reino Unido un 41 %, Francia un 28 % y España un 27 %.
El nivel de conocimiento de los inversores sobre las oportunidades del mercado inmobiliario de los EAU alcanzó el 51 %, lo que es comparable al del Reino Unido y cercano al de EE. UU. En Arada señalan que esto confirma la conversión de los EAU en uno de los centros globales de inversión inmobiliaria más reconocidos.
El interés por los EAU es especialmente elevado entre los inversores de mercados vecinos y de rápido crecimiento. El 91 % de los inversores indios, el 92 % de los egipcios y el 85 % de los saudíes encuestados señalaron a los EAU como uno de los tres destinos más atractivos para invertir. Entre los inversores europeos, los EAU se han convertido en el principal destino extranjero para los franceses (63 %), los alemanes (60 %) y los suizos (57 %).
Los inversores señalaron como principal factor de atractivo de los EAU la alta rentabilidad potencial: este criterio fue elegido por el 38 % de los encuestados. Para los inversores australianos, este indicador alcanzó el 57 %, para los españoles, el 56 %, y para los británicos, el 41 %.
La seguridad y la estabilidad se convirtieron en un factor clave para el 65 % de los inversores chinos y el 58 % de los alemanes. Otro 34 % de los encuestados señaló como ventaja importante la facilidad para comprar y poseer una propiedad inmobiliaria; entre los inversores de Arabia Saudí, este indicador fue del 57 %, y entre los de Egipto, del 41 %.
El director general del grupo Arada, Ahmed Al-Khoshaibi, afirmó que los resultados del estudio confirman las tendencias que la empresa observa en sus propias ventas: los inversores internacionales destacan cada vez más la madurez de la regulación, la estabilidad de la economía y la solidez del mercado de los EAU, incluso en un contexto de retos externos.
«Los EAU han demostrado en repetidas ocasiones su capacidad para adaptarse más rápido que casi cualquier otro mercado del mundo», señaló.
La publicación del índice coincidió con el anuncio de importantes inversiones en infraestructuras en los EAU, entre las que se incluyen el proyecto Dubai Metro Gold Line, con un coste de 34 000 millones de dirhams; la puesta en marcha de la primera red comercial de aerotaxis; y un corredor viario federal, con un coste de 6 000 millones de dirhams, destinado a mejorar la conectividad entre los emiratos.
Para el mercado inmobiliario, esto supone el mantenimiento del interés por parte del capital internacional, a pesar de los indicios de enfriamiento de algunos segmentos tras varios años de rápido crecimiento. Los inversores siguen considerando a los EAU como un mercado que combina rentabilidad, eficiencia fiscal, una regulación estable y un procedimiento relativamente sencillo para la propiedad de inmuebles.
Arada es una empresa promotora fundada en 2017 en los EAU. La empresa lleva a cabo proyectos en los sectores inmobiliario, minorista, educativo, sanitario, de fitness, bienestar y hotelero. La cartera de proyectos de Arada supera los 130 000 millones de dirhams; la empresa también está ampliando su actividad en el Reino Unido y Australia.
Arada, EAU, inmobiliario, inversiones, promoción inmobiliaria
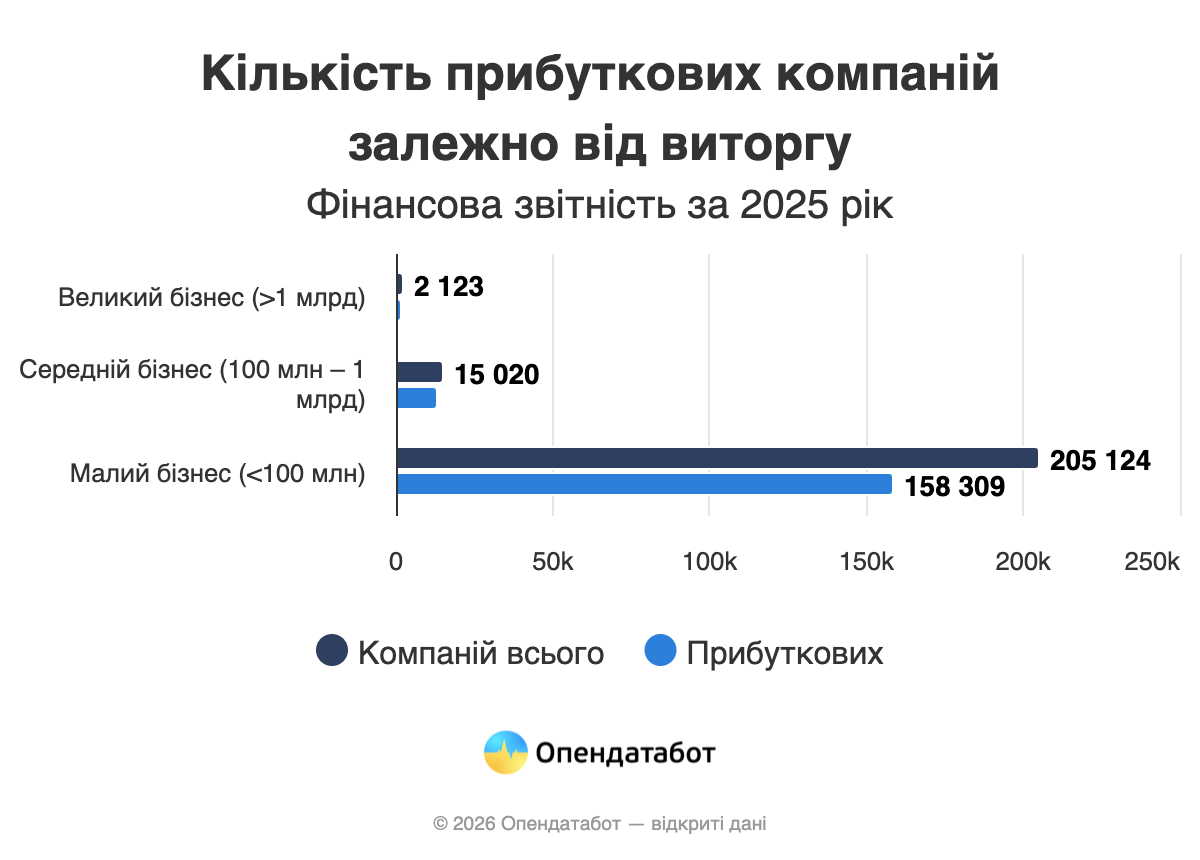
Casi 8 de cada 10 empresas ucranianas cerraron 2025 con beneficios, según los datos de sus estados financieros. De 222 mil negocios, una de cada cinco empresas resultó ser deficitaria. La mayor proporción de empresas rentables se registró entre las medianas empresas, mientras que las pequeñas resultaron ser las más rentables: la mitad de estas compañías obtiene más de 5 UAH de beneficio por cada 100 UAH de ingresos. Ukrhydroenergo, Ukrnafta y Energoatom obtuvieron el mayor beneficio neto el año pasado.
El 78% de las empresas ucranianas incluidas en el análisis de los estados financieros de 2025 cerró el año con beneficios: 173.510 empresas. Otro 21%, o 45.752 negocios, registró pérdidas, mientras que el 1% terminó el año prácticamente en cero: 3.005 empresas.
Seguimos la información financiera de las empresas en Opendatabot.
¿Cómo lo calculamos? En total, 429,8 mil empresas presentaron estados financieros. Para el análisis se seleccionaron 222,3 mil empresas que no tenían estatus de “sin fines de lucro”, tenían ingresos superiores a 0, indicaron datos sobre beneficio neto y tenían una de las siguientes formas jurídicas: sociedad de responsabilidad limitada, empresa privada, explotación agrícola, sociedad anónima o filial. En el grupo de grandes empresas se incluyeron compañías con ingresos desde 1.000 millones de UAH, en el segmento mediano – empresas con ingresos desde 100 millones hasta 1.000 millones de UAH, y todas aquellas con ingresos inferiores a 100 millones de UAH se agruparon como pequeñas empresas.
Las medianas empresas resultaron ser las más rentables: el 89% de ellas. Se trata de empresas con ingresos de 100 millones a 1.000 millones de UAH. Las grandes empresas quedaron ligeramente por detrás: entre las compañías con ingresos superiores a 1.000 millones de UAH, el 86% obtuvo beneficios. En el segmento de pequeñas empresas, donde los ingresos anuales no superan los 100 millones de UAH, la proporción de empresas rentables fue del 77%.
Al mismo tiempo, si se evalúa la rentabilidad de las ventas, las pequeñas empresas presentan los mejores indicadores: en la mitad de estas compañías supera el 5%. En cambio, la mitad de las grandes empresas rentables opera con una rentabilidad inferior al 2,6%. Para la mitad de las medianas empresas, este indicador no supera el 3,85%.
Top 10 de las empresas más rentables de Ucrania
El mayor beneficio neto en 2025 fue declarado por Ukrhydroenergo – 20,91 mil millones de UAH. Entre los tres líderes también estuvieron Ukrnafta, con 16,05 mil millones de UAH, y Energoatom, con un beneficio de 11,85 mil millones de UAH.
Entre las diez empresas con mayor beneficio neto también figuraron Gas TSO of Ukraine, Centrenergo, Roshen, UMZ, SCM Finance, Ukrfinzhytlo y D. Trading.

beneficio, compañías, empresas, estados financieros, UCRANIA
Turquía ha comenzado a abrir parte de las zonas que anteriormente estaban cerradas para la tramitación de permisos de residencia por parte de extranjeros, lo que puede apoyar la demanda de bienes inmuebles en destinos turísticos populares, principalmente en Alanya y otras zonas de la provincia de Antalya, informa la prensa local.
Se trata de una revisión de las restricciones que en los últimos años se aplicaban a zonas con una alta concentración de población extranjera. Estas áreas estaban cerradas para solicitudes iniciales de permiso de residencia, incluso mediante la compra o el alquiler de vivienda. Allí era posible comprar bienes inmuebles, pero no era posible obtener un permiso de residencia en una dirección situada en una zona cerrada.
Tras prolongadas solicitudes por parte del sector empresarial, las autoridades migratorias levantaron parte de las estrictas restricciones en zonas demandadas de Alanya. Entre las ubicaciones que vuelven a mencionarse como disponibles para la legalización plena de extranjeros figuran Mahmutlar, Avsallar y otras zonas populares del mercado turístico.
El medio especializado Türkiye Today también escribe que en junio de 2026 Turquía volvió de hecho a una disponibilidad más amplia de zonas para solicitudes de permisos de residencia, con excepción de algunas restricciones, en particular en dos distritos de Estambul – Fatih y Esenyurt. Al mismo tiempo, el mercado aún espera aclaraciones oficiales adicionales sobre los detalles jurídicos, incluida la relación entre la compra de inmuebles, el registro de domicilio y el derecho al estatus de residente.
Anteriormente, en Turquía funcionaba un sistema de zonas cerradas si la proporción de extranjeros en la población local superaba un umbral establecido. En 2022-2025, esto se convirtió en uno de los factores de enfriamiento de la demanda extranjera de vivienda en ciudades turísticas, especialmente en Antalya, Alanya, Mersin y Estambul.
Para el mercado inmobiliario, la apertura de zonas anteriormente cerradas puede convertirse en una señal importante. Los compradores extranjeros a menudo consideran la compra de vivienda en Turquía no solo como una inversión o un activo turístico, sino también como una base para la residencia a largo plazo. Por eso, la posibilidad de registrar una dirección y presentar documentos para un permiso de residencia influye directamente en la liquidez de esos inmuebles.
Este cambio puede ser especialmente sensible para Alanya. En los últimos años, Mahmutlar, Kestel, Avsallar, Kargicak y otras zonas atrajeron activamente a compradores de Rusia, Ucrania, Kazajistán, Irán, Alemania y países de Oriente Medio. Tras la introducción de las restricciones, parte de la demanda se desplazó a otras ubicaciones o quedó aplazada.
La recuperación del acceso a los permisos de residencia puede apoyar tanto el mercado primario de obra nueva como el mercado secundario, donde muchos apartamentos fueron comprados por extranjeros en 2020-2023. Sin embargo, los expertos esperan una demanda más cautelosa que durante el período pico de relocalización después de 2022: los compradores evalúan con más atención los riesgos jurídicos, el costo de mantenimiento de la vivienda, el tipo de cambio de la lira y las perspectivas de obtener documentos.
Según el Instituto Turco de Estadística, en abril de 2026 los extranjeros compraron en Turquía 1.516 inmuebles residenciales, un 1,1% menos que un año antes. La proporción de extranjeros en el volumen total de ventas fue del 1,2%. En enero-abril de 2026, los compradores extranjeros adquirieron 5.681 inmuebles, un 11,6% menos que en el mismo período de 2025.
Los principales centros de ventas a extranjeros en abril de 2026 siguieron siendo Antalya y Estambul. Según plataformas turcas especializadas basadas en estadísticas de TURKSTAT, los extranjeros compraron 453 inmuebles en Antalya, 412 en Estambul y 120 en Mersin. Les siguieron Yalova – 68, Ankara – 53, Bursa – 49, Izmir – 41, Mugla – 27, Kocaeli – 24 y Sakarya – 21.
Entre los compradores extranjeros en abril de 2026 lideraron los ciudadanos de Rusia, que adquirieron 263 inmuebles. En segundo lugar estuvieron los ciudadanos de China – 110 inmuebles, y en tercero los de Irán – 100. Los ucranianos ocuparon el cuarto lugar con 78 compras. Les siguieron ciudadanos de Irak – 65, Alemania – 61, Kazajistán – 54, Azerbaiyán – 48, Arabia Saudita – 39 y Reino Unido – 35.
Así, los ucranianos siguen siendo uno de los grupos visibles de compradores extranjeros de bienes inmuebles turcos, aunque en abril de 2026 ya no estaban entre los tres primeros. En comparación, en enero de 2026 los ucranianos ocupaban el tercer lugar entre los extranjeros, con 77 inmuebles comprados, por detrás solo de rusos e iraníes.
bienes inmuebles, demanda, destino turístico, permiso de residencia, Turquía
Según los analistas del proyecto Fixygen.ua, el mercado de criptomonedas cerró la primera semana de junio con caídas: Bitcoin descendió por debajo de los $60 mil y actualizó mínimos desde el otoño de 2024, Ethereum bajó hacia la zona de $1,55-1,65 mil, mientras que las principales altcoins permanecieron bajo presión debido a la débil demanda de riesgo.
Al 8 de junio, Bitcoin cotiza cerca de $61,8 mil, Ethereum cerca de $1,63 mil y Solana cerca de $64,7. A pesar de un rebote local al inicio de la nueva semana, el mercado permanece en una posición débil tras una de las semanas más difíciles de 2026.
El principal factor de presión fueron las salidas de productos de inversión en criptomonedas. Según CoinShares, en la semana hasta el 1 de junio los activos digitales registraron salidas de $1,67 mil millones, lo que marcó la tercera semana consecutiva de dinámica negativa y la segunda mayor salida semanal en 2026. Los inversores retiraron $1,438 mil millones de productos de Bitcoin – la mayor salida semanal de BTC desde comienzos de año – y $257 millones de productos de Ethereum.
La presión se mantuvo también a principios de junio. Según Farside Investors, los ETF spot de Bitcoin en Estados Unidos registraron salidas netas de $483,8 millones el 1 de junio, $519,1 millones el 2 de junio y $396,6 millones el 3 de junio. Solo el 4 de junio los fondos lograron pasar ligeramente a terreno positivo – cerca de $3,2 millones.
La debilidad de los ETF se convirtió en una señal de que la demanda institucional de criptoactivos sigue siendo limitada. Tras el fuerte crecimiento de años anteriores, los inversores están tomando ganancias, reduciendo su exposición a activos de alto riesgo y redistribuyendo capital hacia temas más comprensibles, ante todo acciones de empresas relacionadas con la inteligencia artificial, los centros de datos y los semiconductores.
Un factor negativo adicional fue la noticia sobre la venta de parte de los bitcoins por parte de Strategy, la empresa vinculada a Michael Saylor. Aunque el volumen de la venta fue pequeño en comparación con la cartera total de la compañía, el propio hecho de la primera venta de BTC en varios años fue percibido por el mercado como una señal psicológicamente negativa.
En este contexto, Bitcoin perdió más de un 10% durante la semana y cayó brevemente por debajo del importante nivel de $60 mil. Para parte de los traders, esto fue una confirmación de que el mercado entró en una fase de corrección profunda tras un período de alta liquidez y fuerte interés institucional.
Ethereum también se encontró bajo presión. Los flujos débiles hacia los ETF de ETH y la caída general del apetito por el riesgo no permitieron que la mayor altcoin se mantuviera por encima de $1,8 mil. Durante la semana, ETH descendió hacia la zona de $1,55 mil, tras lo cual se recuperó parcialmente.
Las altcoins en general se vieron más débiles que Bitcoin. Solana, XRP, Cardano y otros grandes tokens cayeron en medio de la reducción de liquidez, el aumento de la cautela de los inversores y la disminución del interés por los segmentos más riesgosos del mercado. En esos períodos, el capital suele concentrarse en BTC y stablecoins, mientras que las altcoins sufren una presión más fuerte.
El contexto macroeconómico tampoco apoyó al mercado cripto. Los inversores siguen evaluando las perspectivas de las tasas de interés en Estados Unidos, la dinámica de la inflación y la solidez del mercado bursátil. Mientras las expectativas sobre recortes de tasas sigan siendo inciertas, a las criptomonedas les resulta difícil obtener un impulso sostenido de recuperación.
La regulación sigue siendo un factor separado. El mercado espera avances en los proyectos de ley estadounidenses sobre la estructura del mercado cripto y las stablecoins, pero la falta de claridad rápida reduce el interés de parte de los inversores institucionales. Sin avances regulatorios, los criptoactivos siguen dependiendo más de los flujos hacia los ETF y de la liquidez general del mercado.
A pesar de la semana débil, por ahora no hay señales de pánico comparables con las crisis de 2022. El mercado se ha vuelto más institucional, y la liquidez está parcialmente respaldada por ETF, stablecoins y grandes creadores de mercado. Sin embargo, la dinámica actual muestra que el lanzamiento de los ETF no eliminó la ciclicidad del mercado ni protegió a Bitcoin de correcciones bruscas.
La próxima semana, los factores clave para el mercado cripto serán los flujos hacia los ETF de Bitcoin y Ethereum, la dinámica del mercado bursátil estadounidense, las expectativas sobre las tasas de la Fed, las noticias sobre Strategy y las señales regulatorias desde Washington. Para Bitcoin, la zona importante más cercana sigue siendo el rango de $60-62 mil; su pérdida podría aumentar la presión sobre el mercado, mientras que un regreso por encima de $65 mil podría convertirse en la primera señal de estabilización.
El mercado de criptomonedas sigue siendo uno de los segmentos más volátiles de las finanzas globales. Bitcoin y Ethereum mantienen el estatus de los mayores activos digitales, pero su dinámica depende cada vez más de los flujos institucionales, los ETF, las expectativas macroeconómicas y la competencia por capital con otros temas de inversión, ante todo el sector de IA.
El ministro de Asuntos Exteriores de Ucrania, Andriy Sibiga, entregó esta semana las credenciales consulares a seis cónsules generales de Ucrania recién nombrados. Recibieron las credenciales consulares: Illia Kvas (Shanghái), Heorhii Filatov (Estambul), Oksana Tarasiuk (Düsseldorf), Olena Tronina (Barcelona), Larysa Polishchuk (Nápoles) y Vitalii Remele (Hamburgo).
Según el jefe del Ministerio de Asuntos Exteriores, en estos distritos consulares reside un número considerable de ciudadanos de Ucrania, por lo que la protección de sus derechos e intereses es una prioridad incondicional del Estado.
«En estas circunscripciones consulares reside un número considerable de ciudadanos ucranianos, por lo que la protección de sus derechos e intereses es nuestra prioridad incondicional. Destacó especialmente la importancia del desarrollo activo de la cooperación económica y los contactos interregionales, el refuerzo de la presencia cultural de Ucrania y el establecimiento de nuevas asociaciones», señaló Andriy Sibiga en una publicación difundida en Facebook.
Asimismo, expresó su esperanza de que los nuevos responsables de las oficinas consulares trabajen de forma activa y eficaz, prestando la máxima atención a las necesidades de los ciudadanos de Ucrania en el extranjero.
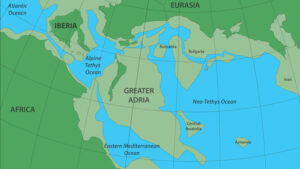
Según informa El Economista de Serbia, bajo los territorios de Serbia, Croacia, Bosnia y Herzegovina y otros países del sur de Europa se encuentran fragmentos de un antiguo macizo continental que los geólogos denominan Gran Adriático, escribe Nova citando un estudio de un grupo internacional de científicos.
Los geólogos consideran que la Gran Adriática es un antiguo bloque continental del tamaño aproximado de Groenlandia. Se separó del supercontinente Gondwana, se desplazó hacia el norte durante decenas de millones de años y luego chocó con Europa. Como resultado, la mayor parte de esta masa continental quedó sumergida en el manto terrestre, mientras que algunos fragmentos quedaron «raspados» e integrados en los sistemas montañosos del sur de Europa.
Según la reconstrucción, los restos de la Gran Adria pueden detectarse hoy en día en las estructuras geológicas de Italia, Grecia, Serbia, Croacia, Bosnia y Herzegovina, Montenegro, Macedonia del Norte, Albania, así como en otras partes del Mediterráneo. No se trata de un continente íntegro bajo los Balcanes, sino de fragmentos de la antigua corteza continental, transformados por el movimiento de las placas litosféricas.
Un estudio clave sobre este tema se publicó en 2019 en la revista Gondwana Research. Los científicos reconstruyeron la historia tectónica de la región mediterránea durante los últimos 240 millones de años, utilizando datos paleomagnéticos, información sobre el movimiento de fallas y modelos computacionales de tectónica de placas. Los investigadores analizaron datos de miles de puntos geológicos del sur de Europa, el norte de África y Oriente Próximo.
Según esta reconstrucción, la Gran Adria comenzó a separarse de la parte norte de Gondwana hace unos 240 millones de años. Posteriormente, derivó hacia el norte y, hace aproximadamente entre 120 y 100 millones de años, chocó con la periferia sur de Europa. Durante el choque, una parte significativa del macizo fue empujada bajo Europa, mientras que las capas superiores quedaron arrugadas, levantadas e incorporadas a los cinturones montañosos de la región.
Es precisamente a este proceso al que se atribuye la formación de una serie de sistemas montañosos del sur de Europa y el Mediterráneo, incluyendo partes de los Alpes, los Apeninos, los Alpes Dináricos, los Balcanes, Grecia y Turquía.
Se conocen bloques continentales «perdidos» o parcialmente sumergidos similares en otras regiones del mundo. Uno de los ejemplos más conocidos es Zelanda, un macizo continental mayoritariamente submarino del que forman parte Nueva Zelanda y Nueva Caledonia.
La Gran Adria se dio a conocer al gran público tras la publicación de 2019, aunque algunos fragmentos de su historia geológica se habían estudiado durante décadas.
https://t.me/relocationrs/2976



