
Según informa Fixygen, el enfrentamiento entre los bancos tradicionales y las criptomonedas está cambiando gradualmente de naturaleza: las principales entidades financieras ya no intentan demostrar que no necesitan la cadena de bloques, sino que están empezando a trasladar los depósitos y pagos bancarios a la misma infraestructura tecnológica en la que operan los stablecoins.
Uno de los acontecimientos más significativos de agosto fue la creación en EE. UU. de la BankChain Alliance, que aglutina a las asociaciones bancarias de 39 estados. El proyecto prevé la creación, para 2027, de una red bancaria basada en blockchain capaz de admitir depósitos tokenizados, stablecoins, liquidaciones automatizadas y pagos programados.
De hecho, los bancos pequeños y regionales de EE. UU. están intentando crear su propia alternativa a la infraestructura de pagos con criptomonedas, sin ceder este mercado a Circle, Coinbase ni a las empresas tecnológicas.
Los grandes bancos avanzan en la misma dirección.
El 4 de agosto, Wells Fargo anunció el lanzamiento de depósitos tokenizados para clientes corporativos. Estos fondos son dinero bancario registrado en la cadena de bloques y permiten realizar pagos las 24 horas del día, incluidos los fines de semana. La primera fase prevé operaciones entre el dólar y la libra esterlina, y en 2027 el banco tiene la intención de ampliar la cobertura geográfica y la lista de divisas.
La diferencia fundamental entre un depósito tokenizado y un USDC o un USDT radica en quién es el emisor.
En el caso de un stablecoin clásico, el cliente posee un pasivo digital de un emisor especializado. En el caso de un depósito tokenizado, sigue teniendo un depósito bancario, solo que la infraestructura para su gestión pasa a estar basada en la cadena de bloques.
Por eso, los bancos le están diciendo, en la práctica, a la industria de las criptomonedas: aceptamos la tecnología, pero queremos que el dinero se quede dentro del sistema bancario.
Los sistemas de pago han ido aún más lejos.
Visa informó de que su volumen anual de transacciones en stablecoins alcanzó aproximadamente los 7 000 millones de dólares, y que en la región de Europa Central y Oriental, Oriente Próximo y África, el volumen de dichas transacciones se multiplicó casi por 60 en un año. La empresa ya está desarrollando más de 160 programas de tarjetas relacionados con las stablecoins.
En julio, Visa presentó una plataforma independiente, la Visa Stablecoin Platform, a través de la cual los bancos, las empresas fintech y los proveedores de pagos podrán operar con stablecoins en una infraestructura única. En agosto, la empresa también amplió Visa Direct con la posibilidad de realizar pagos y prefinanciaciones utilizando stablecoins.
Al mismo tiempo, el uso de las stablecoins directamente por parte de los consumidores está creciendo a un ritmo vertiginoso.
Según una estimación de la empresa de pagos RedotPay, citada por Reuters, el gasto mediante tarjetas vinculadas a stablecoins podría aumentar hasta alcanzar aproximadamente los 50 000 millones de dólares al año para 2028. Ya en julio de 2026, el volumen mensual de dichos pagos con tarjeta superó por primera vez los 1 000 millones de dólares.
El factor más importante de los cambios en el mercado es la regulación en EE. UU.
El 17 de agosto, el Ministerio de Hacienda de EE. UU. publicó un nuevo proyecto de normativa para la aplicación de la Ley GENIUS. A partir del 18 de enero de 2027, la emisión de stablecoins de pago en EE. UU. estará permitida, por regla general, únicamente a emisores con licencia. A partir de julio de 2028, los proveedores de servicios estadounidenses también estarán sujetos a restricciones a la hora de ofrecer a los usuarios stablecoins emitidas sin la licencia correspondiente.
Como resultado, el mercado entra en una fase completamente nueva.
Hace tan solo unos años, la pregunta era más o menos esta: ¿sustituirán las criptomonedas a los bancos?
Ahora la pregunta cambia: ¿quién controlará el dólar digital: las empresas de criptomonedas, los bancos o los sistemas de pago?
Es precisamente aquí donde podría desarrollarse una de las principales batallas de competencia financiera de los próximos años.
Circle y Tether han creado un modelo de dinero en dólares capaz de moverse las 24 horas del día y de forma prácticamente instantánea. Los bancos se han dado cuenta de que los clientes realmente quieren esa funcionalidad, pero no están dispuestos a ceder a las empresas tecnológicas los depósitos en los que se basa el modelo bancario tradicional.
Por eso, el mercado avanza poco a poco hacia la coexistencia de tres formas de dólar digital.
La primera: el dinero bancario clásico.
La segunda: los depósitos bancarios tokenizados, que Wells Fargo y otros bancos están trasladando a la cadena de bloques.
La tercera: las stablecoins, que existen al margen de las cuentas de depósito tradicionales, pero que, bajo las nuevas condiciones regulatorias, se están integrando cada vez más en el sistema financiero.
De momento, aún no hay un ganador claro. Pero una conclusión ya es evidente: la propia infraestructura de la cadena de bloques deja de ser un experimento del sector de las criptomonedas.
Si los bancos más grandes y Visa empiezan a transferir dinero las 24 horas del día, los 7 días de la semana a través de la cadena de bloques, la principal controversia tecnológica de los últimos diez años llega, de hecho, a su fin.
La cadena de bloques no ha acabado con los bancos: son los bancos los que han empezado a adoptar la cadena de bloques.
Fuentes: Tesoro de EE. UU., Wells Fargo, Visa, Reuters, publicaciones del 4 al 26 de agosto de 2026.
Los accionistas de la SA «Complejo de Celulosa y Cartón de Izmail» (ICKK, región de Odesa) convocan una junta general para analizar los resultados de la empresa en el periodo 2019-2025; en concreto, tienen previsto examinar la distribución de los beneficios netos o el procedimiento de liquidación de las pérdidas registradas durante esos años.
Según el anuncio publicado en el sistema de divulgación de información de la Comisión Nacional de Valores y del Mercado de Valores (CNVMV), la junta está prevista para el 30 de septiembre de este año.
El proyecto de resoluciones prevé, en particular, dejar sin distribuir el beneficio neto de 2019, que asciende a 0,5 millones de UAH; el de 2020, de 2,54 millones de UAH; el de 2022, de 3 millones de UAH, y el de 2024, de 2,74 millones de UAH.
De los beneficios netos de 2023, que ascienden a 13,95 millones de UAH, se prevé destinar 11,3 millones de UAH a la liquidación de las pérdidas de años anteriores y dejar sin distribuir 2,67 millones de UAH.
Al mismo tiempo, se señala que la actividad de la empresa en 2021 fue deficitaria (5,2 millones de UAH), y que se prevé cubrir las pérdidas de 2025 (4 millones de UAH) con cargo a los beneficios no distribuidos de ejercicios anteriores.
Los beneficios no distribuidos de la ICKK a principios de 2026 ascendían a 1,64 millones de UAH.
Los accionistas también tienen previsto introducir modificaciones en los Estatutos de la sociedad, en particular las relacionadas con la adaptación de determinadas disposiciones a los cambios en la legislación vigente, así como la derogación de las disposiciones relativas al procedimiento de constitución y utilización de los fondos del capital de reserva.
En consecuencia, se ha incluido en el orden del día la cuestión de la disolución del capital de reserva y la asignación de sus fondos a los beneficios no distribuidos.
También está previsto renovar el consejo de supervisión de la empresa.
Los accionistas examinarán, entre otras cosas, la cuestión relativa a la iniciación de un procedimiento de reestructuración preventiva y la autorización al presidente del consejo de administración para que presente ante el tribunal mercantil una solicitud de apertura del procedimiento correspondiente.
Según datos de la Comisión Nacional del Mercado de Valores y de la Bolsa (NKCPFR), a fecha del segundo trimestre de 2026, Garelio Trading posee el 23,9974 % de las acciones de la SA «ICKK», Michele Participation Corp el 18,0037 %, Valtino Continental el 14,39 %, Vanair Limited, el 16,2504 %; Melfort Trading, el 18,0037 %; y Flink Investments, el 7,5 %.
La fábrica de cartón ondulado de Izmail produce cartón ondulado, envases de cartón ondulado y embalajes de cartón. La materia prima principal es el papel reciclado.
Los principales consumidores de envases son empresas de la industria alimentaria, láctea, de bebidas alcohólicas, pesquera, de la industria ligera, de la construcción de maquinaria y de la metalurgia, y entre los clientes en 2025 se encontraban PTK Shabo, Olvia S.L., «Fratelli Vaineri», «Aquafrost», «Yugfood», «Promtehtorg» y la S.A. «OKZ» (marca «Shustov»). Los productos del complejo también se suministraban a Moldavia.
Según el informe de la empresa, en 2025 la empresa redujo sus ingresos netos por ventas en un 5,7 % con respecto al año anterior, hasta los 250,5 millones de UAH.
Accionista, Carton, Complejo Cartonero Central de Izmail, pérdidas, reestructuración
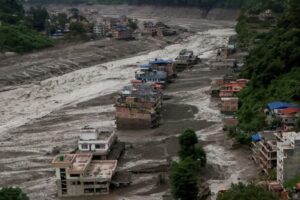
En Nepal, tras la catástrofe natural, se considera actualmente desaparecidos 53 ciudadanos de Ucrania, entre los que se encuentran 46 turistas con los que se perdió el contacto el miércoles por la mañana, según informó a los periodistas el servicio de prensa del Ministerio de Asuntos Exteriores de Ucrania.
Según la información facilitada por la Policía Turística de Nepal, en total, a día de hoy, 53 ciudadanos ucranianos se consideran desaparecidos a raíz de la catástrofe natural. Por lo tanto, 46 turistas forman parte del número total de desaparecidos.
«El Ministerio de Asuntos Exteriores ha recibido una notificación sobre la pérdida de contacto, esta mañana, con un grupo de 46 turistas ucranianos en la zona afectada por la catástrofe natural. En total, según la información de la Policía Turística de Nepal, hasta el momento se considera que 53 ciudadanos ucranianos están desaparecidos a raíz de la catástrofe», reza el comunicado.
Las embajadas de Ucrania en la India y en la República Popular China mantienen contacto con las autoridades competentes de los países de acogida en relación con las operaciones de búsqueda que puedan ayudar a localizar a los ciudadanos ucranianos.
«Al mismo tiempo, por el momento no hay información sobre la presencia de ciudadanos ucranianos entre los fallecidos o los heridos», señalaron desde el Ministerio de Asuntos Exteriores.
Según la información difundida por el Ministerio el miércoles por la noche, por orden personal del ministro de Asuntos Exteriores de Ucrania, Andriy Sybiga, las embajadas de Ucrania en la India y la República Popular China, utilizando los datos personales ya conocidos de los ciudadanos desaparecidos, están tomando medidas para establecer contacto con ellos y llevar a cabo otras acciones necesarias.
Además, la «línea directa» del Ministerio de Asuntos Exteriores ha recibido ocho notificaciones de familiares sobre la pérdida de contacto con personas incluidas en la lista mencionada. Estas notificaciones se suman al total de 53 ciudadanos ucranianos que, por el momento, se consideran desaparecidos.
También se ha involucrado en el terreno al cónsul honorario de Ucrania en Nepal.
El Ministerio de Asuntos Exteriores, el Departamento de Servicio Consular y las embajadas de Ucrania en la India y la República Popular China están trabajando para recabar información adicional, colaborar con las autoridades extranjeras en la búsqueda de los ciudadanos ucranianos, así como para proporcionar información y asistencia a sus familiares.
Según se ha informado, hasta la tarde del miércoles, al menos 16 personas habían fallecido a causa de las inundaciones en el distrito nepalí de Rasuwa, en la frontera con China, y al menos 384 turistas se consideran desaparecidos. Entre ellos se encuentran 93 residentes en Nepal y 291 extranjeros, entre los que figuran ciudadanos del Reino Unido, EE. UU., Australia, Países Bajos, Malasia e India. Aún se está determinando la nacionalidad de 111 personas.
Nueve policías que prestaban servicio en la frontera entre Nepal y China han desaparecido.
No se ha precisado la nacionalidad de los fallecidos.
Durante las operaciones de búsqueda y rescate, los efectivos de las fuerzas de seguridad lograron salvar a 25 personas. Las operaciones continúan.
La inundación se produjo debido al aumento del nivel del agua en el río Bhote-Koshi, que nace en el Tíbet y atraviesa el territorio de Nepal. Las localidades situadas junto al río fueron las más afectadas, en particular Timure y Syaaprubesi. El agua inundó las plazas de los mercados y los barrios residenciales, causó graves daños a las comisarías de policía y a las instalaciones hidroeléctricas, y destruyó puentes y carreteras.
Según datos preliminares, la causa del aumento del nivel del agua en el río podría ser un deslizamiento de tierra en el Tíbet.
Las embajadas de Ucrania en la India y en la República Popular China se han puesto rápidamente en contacto con las autoridades competentes para averiguar si hay ciudadanos ucranianos entre los afectados por los deslizamientos de tierra en la frontera entre el Tíbet y Nepal.
inundación, Ministerio de Asuntos Exteriores, NEPAL, turista, UCRANIA
El volumen de negocio minorista de las empresas de Ucrania —personas jurídicas— entre enero y julio de 2026 aumentó un 9,1 % en comparación con el mismo periodo de 2025, según datos del Servicio Estatal de Estadística de Ucrania.
De este modo, las empresas de comercio minorista crecieron algo más rápido que el mercado minorista del país en su conjunto, cuyo volumen de negocio aumentó un 9 % durante este periodo.
En julio, el volumen de negocios de las empresas creció un 8,8 % en comparación con julio de 2025 y un 3,7 % en comparación con junio del año en curso.
En total, el volumen de negocios del comercio minorista de Ucrania, que también incluye una estimación de la actividad de los empresarios individuales, alcanzó en los siete primeros meses cerca de 1,7 billones de UAH.
La diferencia entre la evolución del volumen de negocio total y el de las personas jurídicas es mínima: solo 0,1 puntos porcentuales. Sin embargo, el mantenimiento de ritmos comparables indica que el crecimiento del mercado minorista no se debe únicamente a la pequeña empresa, sino también al segmento corporativo del comercio.
Entre las empresas de comercio minorista se incluyen, en particular, las cadenas nacionales y regionales de supermercados, las tiendas de productos no alimentarios, las cadenas de electrodomésticos y electrónica, las farmacias y el comercio minorista especializado, el sector del automóvil y otras personas jurídicas que realizan ventas al por menor.
Según los datos de 2025, el comercio minorista de Ucrania creció un 8,1 %, por lo que las cifras de los primeros siete meses de 2026 indican, por el momento, que se mantienen los ritmos de crecimiento más elevados del mercado.
Las estadísticas de la Oficina Estatal de Estadística no incluyen los territorios temporalmente ocupados por Rusia ni parte de los territorios en los que se están produciendo o se han producido combates.
El principal problema del proyecto de estrategia de desarrollo del mercado asegurador de Ucrania no radica en formulaciones concretas, sino en la propia metodología con la que se ha elaborado, según señala un comunicado de la Asociación «Negocio Asegurador» (ASB).
Asimismo, se señala que la ASB valora positivamente el mero intento de formular una política estatal a largo plazo para el desarrollo del mercado de seguros y una serie de líneas de actuación propuestas. Entre ellas se encuentran el desarrollo del seguro médico y del seguro de vida, el seguro de riesgos bélicos y el seguro agrícola, la ampliación de las posibilidades de inversión de los activos de las aseguradoras, una mayor aproximación de la normativa ucraniana a las normas del Derecho de la UE, la realización de una evaluación cuantitativa del impacto antes de la plena introducción de los nuevos requisitos de solvencia, así como la revisión de determinados requisitos regulatorios excesivos.
Al mismo tiempo, según los resultados del análisis, la ASB ha llegado a la conclusión de que el principal problema del proyecto no radica en formulaciones concretas, sino en la propia metodología con la que se ha elaborado: los objetivos, los indicadores y las medidas no conforman una cadena causal lo suficientemente coherente desde el diagnóstico del mercado hasta el resultado medible.
En opinión de los especialistas de la ASB, uno de los ejemplos más evidentes es el objetivo de aumentar la tasa de penetración de los seguros del 0,81 % del PIB en 2025 a más del 2 % del PIB en los años 2029-2030. Según las hipótesis macroeconómicas utilizadas para la verificación de la ASB, alcanzar el 2 % en 2030 requeriría un aumento de las primas de seguros de aproximadamente 72 300 millones de UAH a 306 000 millones de UAH, es decir, más de 4,2 veces. Esto supone un crecimiento medio anual del mercado de alrededor del 33,5 % en términos nominales y de casi el 25 % en términos reales cada año durante cinco años. El proyecto no especifica qué ramos de seguro concretos, ni cuántos nuevos clientes, asegurados, vehículos, bienes y empresas deberían garantizar dicho resultado.
«Una cifra ambiciosa no constituye por sí sola una estrategia. Si no va acompañada de un cálculo de la demanda solvente, del número de nuevos clientes y objetos de seguro, de los requisitos económicos previos y de medidas concretas, sigue siendo un indicador deseable, pero no un objetivo fundamentado», señala el director general de la ASB, Viacheslav Chernyakhovsky.
En opinión de la ASB, el resultado de la política estatal debe medirse en función de lo que realmente ha cambiado para los ciudadanos, las empresas y el mercado de seguros, en concreto: cuántas personas y empresas han obtenido cobertura de seguros; cuántos vehículos y bienes están realmente asegurados; hasta qué punto es asequible el precio del seguro en relación con los ingresos de los ciudadanos y las empresas; si ha aumentado la suma asegurada y la calidad de la cobertura; si se ha reducido la brecha entre los riesgos existentes y la protección aseguradora real, y cómo se mantiene la competencia y la posibilidad de elegir aseguradora.
En opinión de la ASB, el aumento de las primas de seguro tampoco puede considerarse automáticamente un avance. Por ejemplo, el fuerte incremento de las primas del seguro obligatorio de responsabilidad civil de automóviles en 2025 se debió en gran medida a la transición a un nuevo sistema de fijación de precios y al aumento del coste de las pólizas, y no a un incremento correspondiente del número de vehículos asegurados. Por ello, la ASB propone evaluar simultáneamente los indicadores monetarios a precios corrientes y a precios constantes, y separar la variación de los precios de la variación de la cobertura física del seguro.
Tras un análisis detallado del proyecto de Estrategia y de la Hoja de ruta, la ASB ha llegado a la conclusión de que las deficiencias detectadas no pueden subsanarse únicamente mediante modificaciones puntuales de determinadas disposiciones, y que conviene elaborar una nueva versión de la Estrategia de desarrollo del mercado asegurador hasta 2030, basada en una metodología moderna de planificación estratégica, en cálculos financieros y económicos realistas y en una dinámica fundamentada de los indicadores.
En la información se señala que el proyecto de Estrategia de desarrollo del mercado asegurador de Ucrania y la Hoja de ruta para su aplicación han sido elaborados por el Banco Nacional de Ucrania, en colaboración con otras instituciones estatales, en el marco de la labor del Comité de Desarrollo Financiero dependiente del Consejo de Estabilidad Financiera.
Ucrania ocupa el puesto 38 entre los países del mundo por volumen absoluto de deuda pública, estimada en alrededor de $276,2 mil millones, o el 122,6% del PIB previsto para 2026, según un análisis del centro de información y análisis Experts Club.
La clasificación se elaboró sobre la base de la base de datos de abril del World Economic Outlook del Fondo Monetario Internacional. Para comparar los países se utilizó el indicador General government gross debt — deuda bruta del sector de las administraciones públicas.
Este enfoque permite comparar los países utilizando una metodología única, ya que las definiciones nacionales de deuda pública pueden diferir significativamente.
Según la estimación del FMI, la deuda pública de Ucrania en 2026 asciende a unos $276,2 mil millones, lo que corresponde al 122,6% del PIB previsto. Esta cifra es superior a los datos publicados con frecuencia sobre la deuda pública directa y la deuda garantizada por el Estado, ya que la metodología general government abarca un sector público más amplio.
En la clasificación mundial, Ucrania se sitúa entre Suecia, que ocupa el puesto 37 con una deuda de $279,3 mil millones, y Taiwán, que ocupa el puesto 39 con $269,2 mil millones.
En términos de la relación deuda/PIB, Ucrania presenta una carga de deuda significativamente mayor que la mayoría de los países de Europa Central y Oriental.
A modo de comparación, Polonia tiene alrededor de $745,5 mil millones de deuda pública, o el 65,7% del PIB; Rumanía, $297,8 mil millones y el 61,9% del PIB; Hungría, $211,1 mil millones y el 77,9% del PIB; y Serbia, $47,77 mil millones y el 42,6% del PIB.
Los mayores deudores públicos del mundo en términos absolutos siguen siendo Estados Unidos, con alrededor de $40,73 billones, China, con $22,29 billones, y Japón, con $8,95 billones.
La deuda pública total de los 180 países para los que existen estadísticas comparables del FMI para 2026 asciende a unos $119,4 billones, y los diez primeros representan aproximadamente el 81% de esta suma.
Experts Club señala que, para evaluar la sostenibilidad de la deuda de un Estado, es necesario tener en cuenta no solo el volumen absoluto de la deuda, sino también su relación con el PIB y el coste de su servicio.



