
El volumen de las inversiones de capital en Ucrania entre enero y junio de 2026 aumentó un 9,9 % en comparación con el mismo periodo de 2025, hasta alcanzar los 307 915 millones de hryvnias, según informó el Servicio Estatal de Estadística.
El organismo precisa que el 39,5 % del valor total de las inversiones de capital realizadas (o 121 500 millones de hryvnias) correspondió a la industria, y el 11,4 % (35 000 millones de hryvnias), a la agricultura, la silvicultura y la pesca.
La mayor parte de las inversiones se centró en activos materiales: el 94,5 % del volumen total. En concreto, la mayor parte de los fondos se invirtió en maquinaria, equipos e inventario (36,1 %), obras de ingeniería (22,4 %), edificios no residenciales (11,4 %) y medios de transporte (10,7 %).
Según datos de la Oficina Estatal de Estadística, la principal fuente de financiación de las inversiones de capital entre enero y junio del presente año siguen siendo los fondos propios de las empresas y organizaciones: el 75,4 % (232 114 mil millones de hryvnias).
Como se informó, las inversiones de capital en Ucrania en 2025 aumentaron un 20,3 % con respecto a 2024, hasta alcanzar los 893 600 millones de hryvnias.
Industria, inversión, Oficina Estatal de Estadística, sector agrícola, UCRANIA
La producción de papel y cartón de las principales empresas de la industria de la celulosa y el papel de Ucrania entre enero y julio de 2026 se redujo entre un 2,9 % y un 3 % en comparación con el mismo periodo de 2025, a pesar de la mejora de los indicadores en julio.
Así lo atestiguan los datos de la asociación «UkrPapir».
La producción de papel propiamente dicho se redujo en un 8,2 % durante los siete meses, mientras que la de cartón lo hizo en un 1,2 %.
La producción de cajas de cartón ondulado se redujo un 1,6 %, mientras que la de papel pintado lo hizo un 6,3 %.
Al mismo tiempo, la producción de papel higiénico en rollos aumentó un 7 % en comparación con el periodo de enero a julio del año pasado.
La producción de determinados tipos de productos sanitarios y de higiene creció aún más rápidamente. La producción de papel higiénico 100 % celulosa aumentó en los siete meses aproximadamente un 20,4 %, y la de toallas de papel en rollos, un 9,5 %.
La producción de cuadernos también mostró una evolución positiva. Al cierre de los siete meses, se incrementó en un 11 %.
Por otra parte, el segmento más importante del sector —el cartón y los materiales de embalaje— ya registró un crecimiento notable en julio. La producción de cartón aumentó en ese mes un 11,2 % en términos interanuales, incluido el cartón para embalajes, que creció un 16 %.
El volumen monetario total de la producción comercial de las empresas del sector entre enero y julio aumentó un 19,3 % en comparación con el mismo periodo de 2025.
Así pues, los volúmenes físicos de producción de papel y cartón al cierre de los siete primeros meses siguen siendo inferiores a los del año pasado, mientras que los ingresos del sector crecen a un ritmo considerablemente más rápido. Las estadísticas de julio apuntan, al mismo tiempo, a una recuperación de la producción de cartón y de determinadas categorías de productos de papel de consumo.
Entre las principales empresas que facilitan datos estadísticos a la asociación se encuentran la Fábrica de Cartón y Papel de Kiev, la Fábrica de Embalajes de Trípoli, la Fábrica de Papel de Kohavín, «VGP» (marca comercial «Ruta»), «KPF-Ucrania de Poninkiv» y la «Empresa de Cartón y Papel» de Leópolis.
Las empresas ucranianas del sector de la celulosa y el papel aumentaron en julio de 2026 la producción de papel y cartón en un 5,2 % en comparación con julio del año pasado, hasta alcanzar las 55,3 mil toneladas, según datos de la asociación «UkrPapir».
En comparación con junio de este año, la producción creció un 5,3 %.
El principal motor fue la producción de cartón, que se incrementó un 11,2 % en términos interanuales, hasta alcanzar las 43,56 mil toneladas. En concreto, la producción de cartón para embalaje, incluido el papel para cartón ondulado, creció un 16 %, hasta alcanzar las 36,36 mil toneladas.
Al mismo tiempo, la producción de papel propiamente dicha en julio se redujo un 12,5 % en comparación con julio de 2025, hasta alcanzar las 11,74 mil toneladas.
La mayor parte correspondió al papel base para productos de higiene y salubridad: 10,62 mil toneladas, lo que supone un 9,2 % menos que el año anterior. La producción de papel de escritura y de impresión se redujo casi a la mitad, hasta las 64 toneladas.
La producción de cajas de cartón ondulado ascendió a 50,06 millones de metros cuadrados, lo que supone un 2,5 % menos que en julio del año pasado.
A pesar de la evolución dispar de los distintos tipos de productos, en términos monetarios el sector siguió creciendo. El volumen de producción comercial de las empresas que facilitaron datos a la asociación alcanzó en julio los 3.056 millones de UAH, lo que supone un aumento del 28,8 % en términos interanuales y del 3,3 % con respecto a junio.
Las estadísticas de «UkrPapir» incluyen, en particular, la Fábrica de Cartón y Papel de Kiev, la Fábrica de Embalajes de Trípoli, la Fábrica de Papel de Kohavina, «VGP» (marca comercial «Ruta»), «Poningovska KPF-Ucrania» y la «Compañía de Cartón y Papel» de Leópolis. La asociación no publica las cifras de las empresas individuales debido a los riesgos propios de la situación de guerra.
Según informa Experts.news, las empresas ucranianas aumentaron considerablemente en julio de 2026 la producción de cuadernos, papel higiénico y papel pintado, según datos de la asociación de empresas del sector de la celulosa y el papel «UkrPapir».
La producción de cuadernos alcanzó los 28,36 millones de unidades, lo que supone un 34,5 % más que en julio de 2025. En comparación con junio de este año, la producción se multiplicó por 4,4.
La producción de papel higiénico en rollos creció un 9,8 % en términos interanuales, hasta alcanzar los 52,48 millones de rollos.
Por su parte, la producción de papel higiénico 100 % de celulosa alcanzó los 23,68 millones de rollos, lo que supone un aumento de casi el 23 % en comparación con julio del año pasado.
El mercado del papel pintado también continuó su recuperación. En julio, las empresas ucranianas produjeron 1,63 millones de piezas condicionales de papel pintado, lo que supone un 12,8 % más que el año anterior y un 7,5 % más que en junio.
En este segmento, la asociación dispone de las estadísticas del mayor fabricante: la empresa «Slovianski Shpareri — KFTF».
La producción de toallas de papel en rollos también creció un 1,6 % en términos interanuales, hasta alcanzar los 5,14 millones de rollos. Al mismo tiempo, la producción de servilletas de mesa de celulosa 100 % se redujo a más de la mitad, hasta los 1,5 millones de paquetes.
En total, el volumen de producción comercial de las empresas del sector alcanzó en julio los 3.060 millones de UAH, lo que supone un 28,8 % más que en julio de 2025.
Así pues, en la industria de la celulosa y el papel, el crecimiento más notable en julio se produjo no solo en el cartón de embalaje, sino también en parte de los productos de papel de consumo.
Fuente original: la asociación «UkrPapir».
Según informa Experts.news, el Gobierno del canciller Friedrich Merz ha presentado un paquete de 34 reformas destinado a devolver la competitividad a la mayor economía de Europa tras varios años de crecimiento débil, altos costes energéticos, ralentización del desarrollo industrial y presiones sobre el modelo de exportación.
Según datos de Reuters, las medidas clave abarcan las pensiones, los impuestos, el mercado laboral, la política industrial, la energía, las infraestructuras, la vivienda, la protección comercial y la reducción de la burocracia. El Gobierno espera aprobar los elementos principales del paquete en el Parlamento antes de que finalice 2026.
Uno de los ejes centrales son las desgravaciones fiscales para los hogares, por un valor aproximado de 10 000 millones de euros al año. Para una familia trabajadora con dos hijos, el beneficio podría superar los 600 euros gracias al aumento de las deducciones fiscales y a la moderación de la progresividad para las rentas medias. Se prevé financiar esto, en parte, mediante el aumento del tipo impositivo máximo sobre la renta del 45 % al 47 % para las rentas más altas —a partir de 280 000 euros al año—.
También se pretende flexibilizar el mercado laboral. Entre las medidas figuran la supresión de la posibilidad de solicitar la baja por enfermedad por teléfono, la exigencia de un certificado médico desde el primer día de baja, la ampliación de la duración de los contratos de duración determinada hasta 48 meses para los nuevos trabajadores hasta 2030 y mecanismos más flexibles de indemnización por despido para los empleados con salarios elevados.
El bloque industrial se centra en el apoyo a los sectores de la automoción, la química, la industria farmacéutica, la ingeniería mecánica, las tecnologías limpias, las baterías, los semiconductores y la inteligencia artificial. También está previsto ampliar el mecanismo de inversión Deutschlandfonds, acelerar la conexión de las instalaciones industriales a las redes eléctricas y reducir aproximadamente a la mitad los plazos de ejecución de los proyectos de red.
Para Alemania, se trata de un intento de corregir varios problemas sistémicos a la vez. La Comisión Europea señaló en sus previsiones de mayo que, tras dos años de recesión y un crecimiento de solo el 0,2 % en 2025, la economía alemana podría crecer tan solo un 0,6 % en 2026 y un 0,9 % en 2027. Entre las causas de esta debilidad se señalaban los elevados costes energéticos, la debilidad de las exportaciones, la competencia de China, los riesgos arancelarios y el retraso en la reactivación de las inversiones.
El paquete puede dar un nuevo impulso a Alemania, pero no será una solución milagrosa. Según las estimaciones de los economistas citadas por Reuters, si la reforma se aplica de forma completa y rápida, la tasa de crecimiento económico a largo plazo podría aumentar de aproximadamente el 0,4 % al 0,7 % anual. Se trata de una mejora, pero no de un retorno al antiguo modelo de fuerte crecimiento industrial.
El principal efecto para la economía alemana podría manifestarse a través de tres vías: la reducción de los costes administrativos para las empresas, el aumento de la demanda interna gracias a las desgravaciones fiscales y la aceleración de las inversiones en infraestructuras, energía y sectores tecnológicos. Sin embargo, el punto débil sigue siendo el mismo: Alemania depende de las exportaciones y de las cadenas industriales globales, que actualmente se ven sometidas a la presión de la geopolítica, los aranceles y la competencia de China.
Las consecuencias serán diferentes para los principales socios comerciales de Alemania. En 2025, China volvió a convertirse en el mayor socio comercial de Alemania, con un volumen de negocio de 251 800 millones de euros. Estados Unidos ocupó el segundo lugar, con 240 500 millones de euros, y los Países Bajos, el tercero, con 209 100 millones de euros. No obstante, EE. UU. siguió siendo el principal mercado para las exportaciones alemanas, aunque los envíos de automóviles, remolques y semirremolques a EE. UU. se redujeron un 17,8 %.
Para China, las reformas de Alemania suponen un aumento de la competencia en la industria, especialmente en los sectores de los vehículos eléctricos, las baterías, la ingeniería mecánica y las tecnologías limpias. Berlín ha manifestado expresamente su intención de reforzar los instrumentos antidumping y antisubvenciones de la UE y de estudiar la exigencia de transferencia de tecnología en sectores estratégicos para las inversiones no europeas. Esto podría endurecer las relaciones económicas entre Alemania y China.
Para EE. UU., el efecto es doble. Por un lado, una Alemania más fuerte supone una mayor demanda de tecnología, energía, servicios financieros y equipamiento industrial estadounidenses. Por otro lado, Alemania intentará preservar su propia base industrial y reducir su dependencia de proveedores externos en sectores estratégicos, en particular en el ámbito de los semiconductores, las baterías y la infraestructura de inteligencia artificial.
Para los Países Bajos y otros países de la UE, el paquete de reformas podría resultar más bien positivo. Si la industria y el consumo alemanes comienzan a recuperarse, se beneficiarán los centros logísticos europeos, los proveedores de componentes, las empresas de ingeniería mecánica, los fabricantes de productos químicos y los países integrados en las cadenas de producción alemanas.
El principal riesgo de las reformas es de carácter político y temporal. Algunas medidas podrían encontrar resistencia por parte de los sindicatos, la comunidad médica y las regiones, y el efecto económico no se notará de inmediato. Reuters señala que las empresas y los economistas, en general, han valorado positivamente el paquete como algo necesario, pero han subrayado que todo dependerá de la rapidez y la calidad de su aplicación.
En definitiva, el paquete de Merz puede considerarse un intento de reestructurar el modelo de crecimiento alemán: menos burocracia, más inversiones, mayor flexibilidad en el mercado laboral y mayor protección de los sectores estratégicos. Pero Alemania no podrá recuperar su antiguo papel de locomotora europea solo con este paquete de reformas. Para ello, tendrá que resolver al mismo tiempo los problemas del alto coste de la energía, la demografía, el retraso tecnológico, la débil demanda interna y la dependencia de los mercados externos.
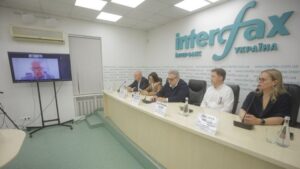
Las principales asociaciones y federaciones industriales de Ucrania se oponen al aumento considerable e injustificado de las tarifas del transporte de mercancías por parte de «Ukrzaliznytsia», lo que supondrá un nuevo golpe para la economía de Ucrania.
Los representantes del sector empresarial expresaron esta postura en la rueda de prensa titulada «El golpe arancelario a la economía ucraniana: los principales sectores se oponen al aumento injusto de las tarifas de transporte de mercancías de Ukrzaliznytsia», celebrada en la agencia «Interfax-Ucrania» el martes.
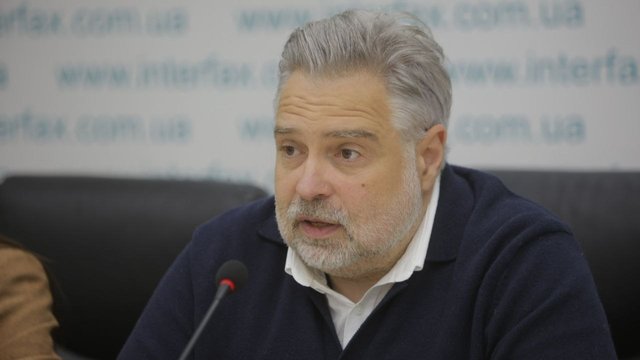
El presidente de la asociación empresarial «Ukrmetalurgprom», Oleksandr Kalenkov, señaló que, aunque todavía no se ha hecho público el proyecto de orden sobre el aumento de las tarifas, el tema se está debatiendo activamente. Al mismo tiempo, subrayó que «Ukrzaliznytsia» es un monopolio estatal y que en su actividad existe corrupción. La empresa debe funcionar de forma transparente, y su actividad debe estar supervisada por un organismo independiente —la Comisión Nacional de Regulación Estatal en el Ámbito del Transporte—, cuya creación se lleva debatiendo en Ucrania desde hace ya 17 años.
«Esperamos que la decisión sobre el aumento de las tarifas se adopte de forma objetiva. Además, el transporte de mercancías siempre ha sido rentable. En concreto, el beneficio operativo de «Ukrzaliznytsia» en 2024 ascendió a 20 mil millones de hryvnias; en 2025 se mantuvo la rentabilidad, y este año también esperamos que «Ukrzaliznytsia» obtenga beneficios. Aunque el volumen de transporte está disminuyendo: de 315 millones de toneladas en 2021 a 160 millones de toneladas en 2025», afirmó Kalenkov.
Añadió que el sector empresarial está intentando mantener un diálogo constructivo con la empresa. En concreto, existe el problema de las subvenciones al transporte de pasajeros, pero no se puede subvencionar el transporte de pasajeros a costa de la empresa privada; estas subvenciones deben proceder del presupuesto. Aunque el sector empresarial puede invertir sus propios fondos para apoyar esta actividad.
«Ukrzaliznytsia tiene posibilidades de aumentar la eficiencia a través de sus actividades operativas. Además, existe la posibilidad de recurrir a préstamos externos, mientras que el sector privado no dispone actualmente de esas posibilidades. Así que resolvamos las cuestiones juntos, en lugar de tomar decisiones “a escondidas”», instó el director de «Ukrmetallurgprom».
Kalenkov añadió que, tras la rueda de prensa, se elaborará un comunicado conjunto al respecto dirigido al Gobierno.
«Estamos dispuestos a aceptar un aumento de las tarifas de hasta un 10 % como máximo. Y es la propia «Ukrzaliznytsia» la que debe mejorar su eficiencia. Se necesita un debate abierto y normal sobre la situación del transporte», resumió.
El presidente de la Asociación de Fabricantes de Cemento de Ucrania (Ukrcement), Pavlo Kachur, señaló que la situación del transporte está adquiriendo un carácter amenazante, lo que pone en peligro no solo a un sector concreto, sino a la economía de Ucrania en su conjunto.
«Apoyamos el aumento de las tarifas, pero abogamos por un aumento objetivo. Hay que adoptar tarifas equilibradas. ¡A nadie le interesa el colapso de ningún sector!», subrayó Kachur.
El presidente de «Ukrcement» propuso una serie de soluciones, entre las que se incluye la admisión de locomotoras privadas en el transporte ferroviario, ya que, según sus datos, hasta 50 trenes no encuentran locomotoras para realizar el transporte. Asimismo, Kachur llamó la atención sobre la necesidad de aumentar los salarios de los maquinistas y los trabajadores de «Ukrzaliznytsia», así como sobre la necesidad de resolver el problema del transporte de pasajeros, especialmente el de cercanías.
También se pronunció a favor de la adopción de medidas anticrisis y de la necesidad de que «Ukrzaliznytsia» haga públicos sus planes sobre el destino de los fondos recaudados gracias al aumento de las tarifas.
«Estamos a favor de que «Ukrzaliznytsia» presente un programa de renovación de la flota rodante. Estamos a favor de que se aprueben indicadores sobre la entrega de mercancías, para que la empresa ferroviaria rinda cuentas al respecto», explicó Kachur.
El director ejecutivo de la Asociación Ucraniana de Fabricantes de Ferroaleaciones (UkrFA), Serguéi Kudriávtsev, apoyó la propuesta sobre las tarifas y la solución al problema de las subvenciones cruzadas. Al mismo tiempo, para las empresas del sector de las ferroaleaciones situadas en la zona de combates activos, la cuestión del coste del transporte de mercancías es fundamental.
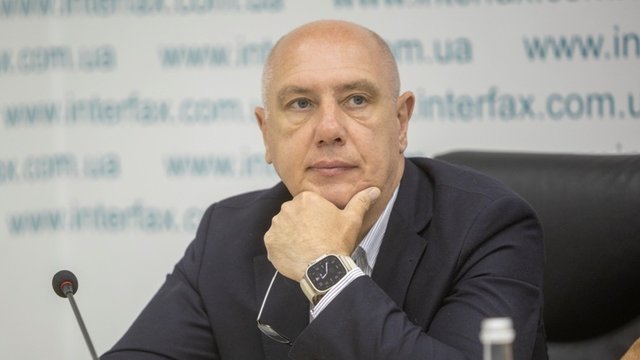
«El transporte de manganeso a Nikópol se ha quintuplicado. Y es una cuestión de supervivencia para nuestras empresas», afirmó Kudriavtsev.
El director general de la Federación de Empresarios del Transporte de Ucrania, Volodímir Gusák, expresó su sorpresa ante los planes de «Ukrzaliznytsia» de aumentar las tarifas.
«Se trata de otro intento de «Ukrzaliznytsia» de aumentar las tarifas de transporte de mercancías: un 30 % a partir de agosto de 2026 y otro 15 % a partir de enero de 2027. Es decir, casi un 50 %. Esto denota un total desconocimiento de la realidad», opina Gusák, y añade que el principal problema son las pérdidas crónicas del transporte de pasajeros. Al mismo tiempo, el volumen del transporte de mercancías está disminuyendo: actualmente, cada vez que se suben las tarifas, las empresas se ven obligadas a reducir el transporte o a cambiar a otro medio de transporte para poder seguir funcionando.
«En la situación actual, consideramos que se debería introducir una moratoria sobre el aumento de las tarifas ferroviarias hasta que termine la guerra», subrayó Gusak.
El presidente de la Unión Ucraniana de Fabricantes de Materiales de Construcción, Kostyantyn Saliy, señaló que en los países desarrollados los aumentos de tarifas se aprueban tras un proceso de consultas, y que siempre se presta especial atención a esta cuestión.
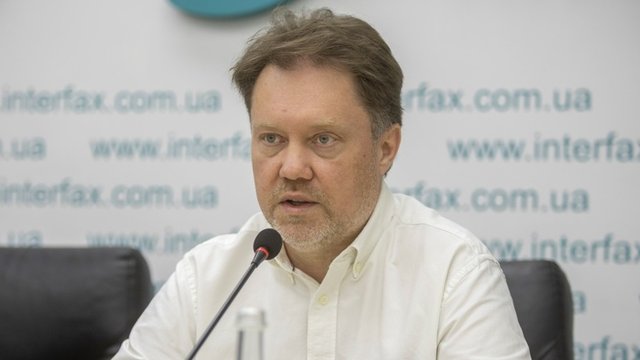
«Un aumento de precios del 2-3 % en la UE provoca un gran descontento entre los ciudadanos. Aquí, en cambio, es de un 30 % de golpe. Y esto provocará una escalada de precios en cadena: primero la notaremos nosotros y luego los consumidores», pronostica Saliy, añadiendo que «Ukrzaliznytsia» podría obtener financiación mediante impuestos sobre el suelo, el desarrollo del comercio minorista en las estaciones y en otros ámbitos, y no a través del aumento de las tarifas. Es necesario optimizar la plantilla y los gastos de la empresa. Y trasladar sus problemas a los ucranianos y a las empresas ucranianas es un enfoque erróneo, resumió Saliy.
Oksana Nechay, especialista en logística de transporte ferroviario del Grupo Industrial y de la Construcción «Kovalska», señaló que cada aumento del coste de producción es prácticamente una tragedia para su empresa.
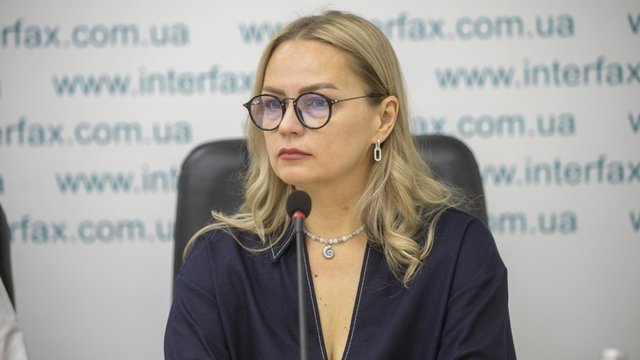
«Conllevará la pérdida de clientes, y nosotros operamos en el mercado interior. Y esto provocará una caída de las aportaciones al presupuesto. El próximo aumento también podría afectar a parte de la industria. Y perdemos tanto nosotros como «Ukrzaliznytsia». No nos oponemos al aumento, pero debe estar justificado, porque somos interdependientes», afirmó Nechai.
La directora ejecutiva de la Asociación Nacional de la Industria Extractiva de Ucrania (NADPU), Ksenia Orynchak, informó sobre una «reunión sin corbatas» de representantes del sector extractivo celebrada la semana pasada; además, se envió un escrito al primer ministro, al Ministerio de Desarrollo y al Servicio Regulador Estatal con el fin de evitar el aumento de las tarifas ferroviarias.
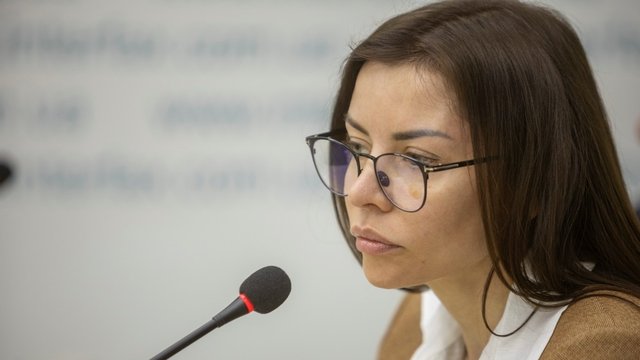
«Enumeramos las consecuencias negativas. Mientras tanto, en la UE se está prestando atención a la ecología. Y Ucrania va en la dirección contraria, pasando del transporte ferroviario al transporte por carretera debido a la postura de Ukrzaliznytsia», señaló Orynchak, proponiendo que en un comunicado conjunto tras la rueda de prensa se señalara la necesidad de avanzar en una dirección ecológica, teniendo en cuenta el ACM.
Fuente: https://interfax.com.ua/news/press-conference/1177028.html
Industria, KUDRYAVTSEV, Nechay, negocios, Saliy, tarifas de transporte de mercancías, transporte, UKRZALIZNYTSIA, КАЛЕНКОВ, Оринчак



