
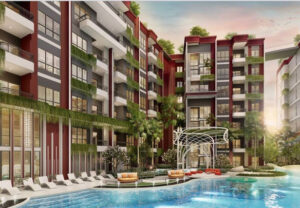
El mercado inmobiliario de Tailandia en 2026 muestra un crecimiento sostenido, en gran parte gracias al regreso de los compradores extranjeros y a la recuperación del flujo turístico. Tras la recesión de los años de la pandemia, el sector ha vuelto a convertirse en uno de los principales motores de la economía del país.
El principal segmento de la demanda se concentra en Bangkok, Pattaya y Phuket. Son precisamente las regiones turísticas las que despiertan mayor interés entre los inversores extranjeros, tanto para el alquiler como para la compra de viviendas para uso propio.
Según datos de los reguladores y promotores, los precios de los apartamentos en Bangkok se sitúan, de media, en un rango de entre 3 000 y 5 500 dólares por metro cuadrado, dependiendo de la ubicación y la categoría del proyecto. En las regiones turísticas, el rango de precios es más amplio: en Pattaya, de 1 500 a 3 500 dólares por metro cuadrado; en Phuket, de 2 500 a 6 000 dólares por metro cuadrado, aunque los proyectos de lujo junto al mar pueden superar considerablemente estos niveles.
La legislación tailandesa limita la participación de los extranjeros, pero convierte al mercado en uno de los más accesibles de Asia: los extranjeros pueden ser propietarios de apartamentos en condominios (hasta el 49 % de la superficie del proyecto), pero no pueden poseer directamente el terreno. Esto ha dado lugar a un modelo de mercado en el que los condominios se han convertido en el producto principal para los compradores extranjeros.
Los extranjeros desempeñan un papel clave en el mercado tailandés. Según datos del Departamento de Catastro del país, en 2024-2025 los extranjeros representaron alrededor del 13 % de todas las transacciones de condominios, aunque en determinados proyectos y ubicaciones su cuota es considerablemente mayor.
El grupo más numeroso de compradores extranjeros sigue siendo el de los ciudadanos chinos, que representan hasta el 40-50 % de todas las transacciones con extranjeros. Les siguen los compradores de Rusia, Myanmar, India y países europeos. En los últimos años, los rusos se han mantenido de forma constante entre los tres principales compradores extranjeros, especialmente en Phuket y Pattaya.
Los ucranianos también están presentes en el mercado tailandés, principalmente en el segmento de inmuebles vacacionales y alquileres, aunque su cuota es considerablemente menor y sigue siendo minoritaria.
De este modo, Tailandia sigue siendo uno de los mercados inmobiliarios de Asia más dependientes de la demanda extranjera, donde es precisamente el capital externo el que determina en gran medida la dinámica de los precios, especialmente en las regiones turísticas.

En 2026, el mercado inmobiliario de Vietnam entra en una fase de recuperación más sólida tras un periodo de corrección, aunque el crecimiento ya no parece uniforme en todos los segmentos. Los principales factores impulsores siguen siendo el nuevo marco legal del mercado, la eliminación gradual de algunas restricciones administrativas y financieras, la elevada demanda interna de vivienda y el interés constante de los inversores extranjeros por proyectos concretos. Así lo indican los datos del Ministerio de Construcción de Vietnam y las valoraciones de los participantes en el mercado.
Según datos del Ministerio de Construcción, en 2025 los precios de los apartamentos en Hanói, Ho Chi Minh y otras grandes ciudades aumentaron entre un 20 % y un 30 % en comparación con 2024, y en algunas localidades el crecimiento superó el 40 %. El precio medio de venta de los apartamentos en Hanói alcanzó unos 3 846 dólares por metro cuadrado, lo que convierte a la capital en uno de los mercados más caros del país. Algunos estudios de mercado a finales de 2025 también registraron para los nuevos proyectos en Hanói un rango de entre 2 880 y 3 400 dólares por metro cuadrado, y para el mercado secundario, de entre 2 270 y 2 650 dólares por metro cuadrado.
En la costa, el panorama de precios presenta mayores diferencias. En Danang, considerado uno de los principales mercados costeros del país, el precio medio de primera mano de los apartamentos en la primera mitad de 2025 fue de unos 58 millones de dongs por metro cuadrado, lo que equivale aproximadamente a entre 2 200 y 2 300 dólares por metro cuadrado, mientras que el mercado secundario se situaba ligeramente por debajo, en torno a los 2 000-2 100 dólares por metro cuadrado. Al mismo tiempo, en algunos proyectos de lujo junto al mar los precios eran considerablemente más altos: por ejemplo, en Danang, en el proyecto Sun Symphony Residence, alcanzaban los 115,6 millones de dongs por metro cuadrado, o unos 4 400-4 500 dólares por metro cuadrado, y en Nha Trang, en el proyecto Grand Mark, de 38 a 47,2 millones de dongs por metro cuadrado, es decir, aproximadamente entre 1 450 y 1 820 dólares por metro cuadrado.
El panorama general del mercado sigue siendo ambiguo. Por un lado, el Ministerio de Construcción y los expertos del sector esperan que en 2026 el mercado sea más activo y que la demanda de los consumidores finales siga impulsando las ventas. Por otro lado, las autoridades y los bancos están endureciendo su postura frente a los préstamos especulativos, y el aumento de los tipos hipotecarios y del precio de la vivienda limita la accesibilidad a la compra, especialmente en el segmento masivo.
La actualización legislativa sigue siendo un factor importante. Desde agosto de 2024 entraron en vigor en Vietnam nuevas disposiciones de la legislación sobre vivienda, y en 2026 el mercado ya funciona según la lógica del nuevo ciclo legal. Para los extranjeros, esto significa normas de propiedad de la vivienda más claramente definidas, pero, como antes, limitadas. Los ciudadanos extranjeros solo pueden comprar viviendas en proyectos comerciales autorizados, no pueden poseer terrenos directamente, y el límite de propiedad para los extranjeros es de hasta el 30 % de los apartamentos en un mismo edificio o bloque y de hasta 250 viviendas unifamiliares dentro de una unidad administrativa de nivel comparable.
Por eso, la influencia de los extranjeros en el mercado vietnamita sigue siendo notable, pero no dominante. La demanda principal la generan los compradores locales, mientras que los extranjeros se concentran sobre todo en el segmento de lujo, en proyectos de grandes ciudades y en inmuebles turísticos. Las ubicaciones más atractivas para los compradores extranjeros siguen siendo Ho Chi Minh, Hanói, Danang y Nha Trang, donde la demanda internacional se sustenta en la actividad empresarial, el turismo y la presencia de expatriados.
Según datos de Vietnam News, la demanda de vivienda por parte de extranjeros en Hanói en 2025 aumentó notablemente tras la entrada en vigor de la nueva versión de la Ley de Vivienda de 2023, y uno de los factores fue la alta concentración de mano de obra y empresas extranjeras. Anteriormente, fuentes gubernamentales y del sector también señalaban que una parte notable de la demanda extranjera en Vietnam la constituyen ciudadanos de Corea del Sur, China, Singapur, Rusia y Estados Unidos.
Sin embargo, no se han encontrado estadísticas oficiales completas y abiertas sobre los compradores de vivienda en Vietnam desglosadas por nacionalidades para los años 2025-2026 en el dominio público. Por ello, actualmente es imposible elaborar una lista de las 10 principales nacionalidades extranjeras de compradores de vivienda confirmada por datos estatales. Los datos públicos más concretos a los que se remite el mercado se refieren a proyectos y ciudades concretos. En concreto, CBRE informó anteriormente de que, en Ho Chi Minh, entre los compradores extranjeros que realizaron transacciones a través de la empresa, los chinos lideraban la lista con una cuota del 31 %, seguidos de los surcoreanos con un 19 %; no se trata de estadísticas a nivel nacional, pero muestran la estructura de la demanda en los segmentos más líquidos.
Teniendo en cuenta las publicaciones de mercado más recientes y la estructura de la presencia extranjera en Vietnam, se puede afirmar que entre los principales grupos de compradores extranjeros de vivienda se encuentran ciudadanos de Corea del Sur, China, Singapur, Taiwán, Japón, Hong Kong, Estados Unidos, así como una parte de los vietnamitas residentes en el extranjero. Los rusos están presentes en el mercado principalmente en zonas turísticas, sobre todo en Nha Trang, donde históricamente se ha formado una notable comunidad de habla rusa. Los ucranianos también están presentes entre los compradores y arrendatarios en las zonas turísticas; sin embargo, su cuota, al igual que la de los rusos, no se divulga oficialmente en las estadísticas nacionales y, según los datos disponibles, sigue siendo marginal en comparación con los grupos asiáticos más numerosos.
Así, el mercado inmobiliario de Vietnam en 2026 se recupera principalmente gracias a la demanda interna, pero los extranjeros siguen desempeñando un papel importante en los proyectos más caros y con mayor liquidez. Una característica adicional del ciclo actual es la marcada diferencia entre la capital y la costa: mientras que en Hanói el precio medio de los pisos nuevos ya se ha acercado a los 3 850 dólares por metro cuadrado, en los mercados costeros como Da Nang el nivel medio se mantiene por ahora entre 2 200 y 2 300 dólares por metro cuadrado, aunque los mejores proyectos costeros ya tienen un precio notablemente más elevado.
El mercado inmobiliario residencial tailandés en 2025 cerró el año con un descenso en el número de transacciones y su valor, pero la demanda de condominios por parte de los extranjeros se mantuvo estable y compensó en parte la debilidad del comprador interno.
Según datos del Real Estate Information Center (REIC), en 2025 se registraron en el país 316 214 transacciones de transferencia de la propiedad de viviendas, lo que supone un 9,1 % menos que el año anterior, y el valor total se redujo un 11,8 %, hasta los 864 913 millones de baht.
En el cuarto trimestre, las autoridades aplicaron medidas de estímulo a corto plazo, como la reducción de las tasas de registro y la flexibilización de los parámetros LTV para las hipotecas, lo que impulsó las transacciones a finales de año.
REIC registra que, en el cuarto trimestre de 2025, los extranjeros realizaron 3888 compras de condominios (un aumento interanual) y, al final del año, 14 899 unidades, un 2,2 % más que en 2024. Al mismo tiempo, el valor de estas transacciones se redujo un 10,7 % durante el año, hasta los 60 921 millones de baht, lo que indica un desplazamiento de la demanda hacia un segmento más asequible.
China siguió siendo el mayor grupo de compradores, pero sus indicadores disminuyeron: REIC indica que en 2025 los ciudadanos chinos realizaron 4940 transacciones (alrededor del 33 % del total de transacciones de extranjeros), mientras que el valor de estas transacciones se redujo de manera más notable.
REIC publicó el desglose más detallado por nacionalidades para períodos específicos de 2025. Así, según los datos de REIC, en los primeros cuatro meses de 2025 (enero-abril), el top 10 por número de compras de condominios formalizadas fue el siguiente: China: 1728; Myanmar: 566; Rusia: 365; Taiwán: 225; Francia: 205; Estados Unidos: 185; Reino Unido: 175; Alemania: 144; Singapur: 103; Australia: 76.
Por valor de las transacciones durante el mismo período, los diez primeros puestos los ocupaban: China (7097 millones de baht), Myanmar (1850 millones), Rusia (1246 millones), Taiwán (1045 millones), seguidos de Estados Unidos, Reino Unido, Francia, Singapur, India y Alemania.
Según los resultados del primer semestre de 2025, REIC informó de una alta concentración de transacciones en Bangkok y Chonburi (más del 80 %), y China, Myanmar y Rusia siguieron siendo los líderes en número de compras.
Por separado, REIC señaló el aumento del papel de los rusos y los taiwaneses en la estructura de la demanda, mientras que los compradores ucranianos no figuraban entre los 10 primeros en las tablas publicadas por REIC para 2025, aunque los expertos sitúan a los ciudadanos de Ucrania entre los 20 compradores más activos de inmuebles tailandeses.
REIC espera un escenario de «estabilidad» para 2026: los indicadores de las transacciones podrían mantenerse cercanos al nivel de 2025, sin un crecimiento significativo.
http://relocation.com.ua/thailands-housing-market-in-2025-supported-by-foreigners/

Según informa Serbian Economist, el precio medio por metro cuadrado de vivienda en los edificios nuevos de Montenegro en el cuarto trimestre de 2025 fue de 2206 euros, un 14 % más que en el cuarto trimestre de 2024 (1936 euros), según datos de MONSTAT.
El crecimiento fue desigual entre las regiones. En la costa, el precio medio alcanzó los 2570 euros por metro cuadrado (aproximadamente un +24 % interanual), en Podgorica, 2141 euros (+10 %), en la región central, 1363 euros (crecimiento desde una base baja, alrededor del +46 %), mientras que en la región norte no se registraron ventas de nuevas construcciones en el cuarto trimestre de 2025.
La dinámica a lo largo de 2025 fue irregular: el precio medio en el país fue de 2158 euros en el primer trimestre, 2201 euros en el segundo trimestre, 2228 euros en el tercer trimestre y 2206 euros en el cuarto trimestre, es decir, tras el pico alcanzado en verano, el indicador descendió ligeramente hacia finales de año.
Por separado, MONSTAT destaca que el precio medio depende en gran medida de la proporción de las denominadas viviendas solidarias (viviendas vendidas en régimen de bonificación). En el cuarto trimestre de 2025, en la categoría «empresas» (ventas en el mercado), el precio medio en el país fue de 2415 euros por metro cuadrado, mientras que en el caso de las viviendas solidarias fue de 705 euros.
Desde el punto de vista del «economista serbio», la conclusión clave de 2025 es la siguiente: el mercado de la vivienda nueva en Montenegro sigue siendo «de dos velocidades»: la costa sigue encareciéndose más rápidamente debido a la demanda turística y a la oferta limitada en las ubicaciones privilegiadas, mientras que la capital y las regiones del interior dependen en mayor medida de la estructura de las transacciones y de la disponibilidad de créditos. El Consejo de Estabilidad Financiera del Banco Central de Montenegro también advirtió sobre los riesgos de sobrecalentamiento en un contexto de crédito activo y aumento de los precios a finales de 2025.
En 2026, es probable que se mantenga la presión sobre los precios, pero los ritmos pueden ser más «selectivos» en función de la ubicación y la calidad de los proyectos: se dará prioridad a los inmuebles con documentación clara, infraestructura lista y potencial de alquiler, mientras que el segmento masivo es más sensible a los ingresos de la población y a las condiciones de financiación.
https://t.me/relocationrs/2311
Según informa Serbian Economist, el volumen total de inversiones en inmuebles de oficinas en Belgrado en 2025 aumentó hasta los 131 millones de euros, frente a los 14 millones del año anterior, en un contexto de demanda sostenida de inmuebles de primera clase y una moderada incorporación de nuevas superficies, según informa Serbia Business.
El volumen total del parque de oficinas modernas de Belgrado a finales de 2025 alcanzó los 1,46 millones de metros cuadrados, con más de 65 000 metros cuadrados de nuevas superficies incorporadas durante el año (alrededor de un +5 % interanual). El volumen anual de demanda de alquiler (take-up) fue de 180 000 m², un 9 % menos que en 2024.
La tasa de desocupación en el mercado a finales de 2025 se estima en un 5,67 % (dentro del rango «saludable» del 5-10 %), mientras que en el segmento prime se redujo al 2,5 %, lo que refleja la escasez de superficie de calidad. En la estructura de las transacciones, el 43 % correspondió a renovaciones de contratos y el 40 % a nuevos alquileres.
Las tarifas de alquiler se mantuvieron estables: oficinas prime: 16-18 euros por m² al mes, mientras que en los inmuebles de primera categoría las tarifas superaron los 19 euros y la clase B se mantuvo en el rango de 12-14 euros.
Los consultores especializados confirman en general la tendencia de una oferta estable y una demanda sostenida de alta calidad. Así, CBRE señaló que en 2025 el parque de oficinas de Belgrado aumentó en más de 72 000 m² de entradas especulativas, mientras que IO Partners registró una estabilidad de las tarifas prime en el nivel de 18-19 euros y un crecimiento del parque en 86 900 m² durante el año.
https://t.me/relocationrs/2308
En Grecia, a partir del 1 de abril de 2026, el alquiler de viviendas y locales comerciales solo podrá pagarse mediante transferencia bancaria a la cuenta del arrendador. La medida se ha consolidado con los cambios que aplazan la fecha de inicio de los pagos obligatorios sin efectivo por alquileres hasta abril de 2026 y refuerzan el control sobre la declaración de los ingresos por alquileres.
Según las explicaciones de los medios de comunicación griegos y las normas a las que hacen referencia, el pago debe realizarse a través de un IBAN a nombre del propietario y declarado en la agencia tributaria AADE. Los pagos a cuentas de terceros (familiares, abogados, apoderados, sociedades gestoras) no se reconocerán a efectos fiscales, y en caso de copropiedad, cada copropietario deberá indicar su IBAN para la correcta distribución de los ingresos.
El incumplimiento de las normas tiene consecuencias financieras para todas las partes de la transacción. Los propietarios pierden la deducción fiscal estándar del 5 % sobre los ingresos por alquiler; los inquilinos pierden el derecho a las ayudas para la vivienda, incluida la compensación anual por alquiler de hasta 800 euros; las empresas no podrán contabilizar el alquiler como gasto si pagan fuera del sistema bancario (como ejemplo, se cita el riesgo de perder 8400 euros de gastos deducibles al año por un alquiler de 700 euros al mes).
Las autoridades vinculan la innovación con el objetivo de comparar los ingresos por alquiler declarados con las operaciones bancarias y reducir la proporción de pagos «en negro» en el mercado del alquiler, mientras que la AADE debe configurar la recopilación de datos de los proveedores de servicios de pago para controlar el cumplimiento del régimen.



