
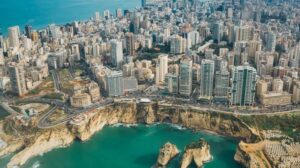
Líbano se prepara para poner en marcha el programa de «permiso de residencia de oro» para inversores extranjeros con un umbral mínimo de inversión de 500 mil dólares. La iniciativa tiene como objetivo ayudar al país a atraer capital, crear puestos de trabajo y apoyar la recuperación económica tras una crisis financiera que se ha prolongado durante muchos años.
El proyecto ha sido aprobado por la Comisión de Finanzas y Presupuesto del Parlamento libanés. Ahora, el documento debe someterse a un examen más detallado y obtener la aprobación del Parlamento.
Según la iniciativa, los inversores extranjeros podrán obtener un permiso de residencia en Líbano siempre que inviertan al menos 500 000 dólares en los sectores económicos aprobados. Se trata específicamente de un programa de residencia, y no de la venta directa de la ciudadanía o de pasaportes.
Líbano intenta sumarse a la competencia global por los inversores acaudalados, en la que ya participan activamente países de Oriente Próximo, Europa y el Caribe. Este tipo de programas suelen ofrecer a los extranjeros el derecho de residencia a cambio de inversiones en inmuebles, negocios, fondos, instrumentos estatales o sectores estratégicos.
Para el Líbano, la puesta en marcha de este programa reviste una importancia especial. Desde 2019, el país atraviesa una de las crisis financieras y económicas más graves de su historia: el sistema bancario ha restringido el acceso de los depositantes a sus fondos, la moneda nacional se ha devaluado drásticamente y las finanzas públicas siguen bajo presión.
En estas circunstancias, el «visado dorado» se considera un instrumento para atraer capital extranjero sin aumentar de inmediato la carga de la deuda. El efecto potencial podría manifestarse en inversiones en el sector inmobiliario, el turismo, los servicios, las infraestructuras, la sanidad privada, la educación y los proyectos tecnológicos.
Sin embargo, este modelo también conlleva riesgos. Para que el programa del Líbano sea eficaz, se necesitan normas transparentes de selección de inversores, la verificación del origen de los fondos, una lista clara de los sectores autorizados, protección frente a las inversiones especulativas y un control para garantizar que las inversiones realmente contribuyan a la economía, y no se limiten a otorgar un derecho formal de residencia.
La experiencia internacional demuestra que los «visados de oro» pueden atraer capital rápidamente, pero, en condiciones de escasa regulación, se convierten en una fuente de riesgos reputacionales, fiscales y financieros. Por lo tanto, para el Líbano, la cuestión clave no será el lanzamiento del programa en sí, sino la calidad de su gestión.
Si el programa se lleva a cabo de forma transparente, puede convertirse en uno de los canales adicionales para restablecer la confianza en la economía libanesa. Sin embargo, no podrá sustituir a unas reformas estructurales completas, a la estabilización del sistema bancario ni a la previsibilidad política.
Según los analistas del proyecto Fixygen.ua, el mercado de criptomonedas cerró la primera semana de junio con caídas: Bitcoin descendió por debajo de los $60 mil y actualizó mínimos desde el otoño de 2024, Ethereum bajó hacia la zona de $1,55-1,65 mil, mientras que las principales altcoins permanecieron bajo presión debido a la débil demanda de riesgo.
Al 8 de junio, Bitcoin cotiza cerca de $61,8 mil, Ethereum cerca de $1,63 mil y Solana cerca de $64,7. A pesar de un rebote local al inicio de la nueva semana, el mercado permanece en una posición débil tras una de las semanas más difíciles de 2026.
El principal factor de presión fueron las salidas de productos de inversión en criptomonedas. Según CoinShares, en la semana hasta el 1 de junio los activos digitales registraron salidas de $1,67 mil millones, lo que marcó la tercera semana consecutiva de dinámica negativa y la segunda mayor salida semanal en 2026. Los inversores retiraron $1,438 mil millones de productos de Bitcoin – la mayor salida semanal de BTC desde comienzos de año – y $257 millones de productos de Ethereum.
La presión se mantuvo también a principios de junio. Según Farside Investors, los ETF spot de Bitcoin en Estados Unidos registraron salidas netas de $483,8 millones el 1 de junio, $519,1 millones el 2 de junio y $396,6 millones el 3 de junio. Solo el 4 de junio los fondos lograron pasar ligeramente a terreno positivo – cerca de $3,2 millones.
La debilidad de los ETF se convirtió en una señal de que la demanda institucional de criptoactivos sigue siendo limitada. Tras el fuerte crecimiento de años anteriores, los inversores están tomando ganancias, reduciendo su exposición a activos de alto riesgo y redistribuyendo capital hacia temas más comprensibles, ante todo acciones de empresas relacionadas con la inteligencia artificial, los centros de datos y los semiconductores.
Un factor negativo adicional fue la noticia sobre la venta de parte de los bitcoins por parte de Strategy, la empresa vinculada a Michael Saylor. Aunque el volumen de la venta fue pequeño en comparación con la cartera total de la compañía, el propio hecho de la primera venta de BTC en varios años fue percibido por el mercado como una señal psicológicamente negativa.
En este contexto, Bitcoin perdió más de un 10% durante la semana y cayó brevemente por debajo del importante nivel de $60 mil. Para parte de los traders, esto fue una confirmación de que el mercado entró en una fase de corrección profunda tras un período de alta liquidez y fuerte interés institucional.
Ethereum también se encontró bajo presión. Los flujos débiles hacia los ETF de ETH y la caída general del apetito por el riesgo no permitieron que la mayor altcoin se mantuviera por encima de $1,8 mil. Durante la semana, ETH descendió hacia la zona de $1,55 mil, tras lo cual se recuperó parcialmente.
Las altcoins en general se vieron más débiles que Bitcoin. Solana, XRP, Cardano y otros grandes tokens cayeron en medio de la reducción de liquidez, el aumento de la cautela de los inversores y la disminución del interés por los segmentos más riesgosos del mercado. En esos períodos, el capital suele concentrarse en BTC y stablecoins, mientras que las altcoins sufren una presión más fuerte.
El contexto macroeconómico tampoco apoyó al mercado cripto. Los inversores siguen evaluando las perspectivas de las tasas de interés en Estados Unidos, la dinámica de la inflación y la solidez del mercado bursátil. Mientras las expectativas sobre recortes de tasas sigan siendo inciertas, a las criptomonedas les resulta difícil obtener un impulso sostenido de recuperación.
La regulación sigue siendo un factor separado. El mercado espera avances en los proyectos de ley estadounidenses sobre la estructura del mercado cripto y las stablecoins, pero la falta de claridad rápida reduce el interés de parte de los inversores institucionales. Sin avances regulatorios, los criptoactivos siguen dependiendo más de los flujos hacia los ETF y de la liquidez general del mercado.
A pesar de la semana débil, por ahora no hay señales de pánico comparables con las crisis de 2022. El mercado se ha vuelto más institucional, y la liquidez está parcialmente respaldada por ETF, stablecoins y grandes creadores de mercado. Sin embargo, la dinámica actual muestra que el lanzamiento de los ETF no eliminó la ciclicidad del mercado ni protegió a Bitcoin de correcciones bruscas.
La próxima semana, los factores clave para el mercado cripto serán los flujos hacia los ETF de Bitcoin y Ethereum, la dinámica del mercado bursátil estadounidense, las expectativas sobre las tasas de la Fed, las noticias sobre Strategy y las señales regulatorias desde Washington. Para Bitcoin, la zona importante más cercana sigue siendo el rango de $60-62 mil; su pérdida podría aumentar la presión sobre el mercado, mientras que un regreso por encima de $65 mil podría convertirse en la primera señal de estabilización.
El mercado de criptomonedas sigue siendo uno de los segmentos más volátiles de las finanzas globales. Bitcoin y Ethereum mantienen el estatus de los mayores activos digitales, pero su dinámica depende cada vez más de los flujos institucionales, los ETF, las expectativas macroeconómicas y la competencia por capital con otros temas de inversión, ante todo el sector de IA.
Según informa Fixygen, el mercado de criptomonedas cierra la semana en un modo de consolidación cautelosa: el bitcoin se mantiene cerca de los 76 000 dólares, el ethereum —alrededor de los 2100 dólares—, mientras que los inversores evalúan la salida de fondos de los ETF al contado, los riesgos macroeconómicos y las perspectivas de regulación de los activos digitales en EE. UU.
En el momento de redactar este artículo, el bitcoin cotizaba en torno a los 76 300 dólares y el ethereum, cerca de los 2087 dólares. La dinámica diaria se mantuvo moderadamente positiva tras el descenso registrado a principios de semana, aunque el mercado aún no ha logrado volver a un crecimiento sostenido.
Las salidas de los ETF de criptomonedas ejercieron presión sobre el mercado a lo largo de la semana. Según los informes del sector, los ETF de BTC al contado en EE. UU. registraron importantes salidas netas, y los ETF de Ethereum también se vieron sometidos a presión. Amber Group señaló que los flujos de los ETF de BTC y ETH cambiaron de dirección hacia la salida, lo que refleja un mayor cautela por parte de los inversores.
WSJ Market Talk presentó un panorama similar: en cinco días salieron casi 1.700 millones de dólares de los ETF de Bitcoin, mientras que los tenedores a largo plazo de Bitcoin no mostraron una presión de venta significativa. Ethereum, según este informe, se mantuvo notablemente por debajo del máximo de mayo en un contexto de salidas continuas de los ETF de ETH.
A principios de semana, el bitcoin cayó a su mínimo en más de dos semanas, bajando hasta unos 76 000 dólares en un contexto de retroceso de los mercados bursátiles y aumento de los rendimientos. MarketWatch señaló que el 18 de mayo el BTC perdió alrededor de un 2,5 %, y que el mínimo intradiario fue el más bajo desde finales de abril.
No obstante, a finales de la semana, el mercado se recuperó parcialmente. Economic Times atribuyó el repunte del bitcoin hasta los 78 000 dólares a la mejora del ánimo tras los sólidos resultados de Nvidia y a la estabilización de la demanda por parte de los compradores. Sin embargo, el BTC aún no ha logrado consolidarse por encima de este nivel.
La capitalización total del mercado de criptomonedas, según datos de CoinGecko, asciende a unos 2,64 billones de dólares, mientras que la capitalización del bitcoin es de unos 1,54 billones de dólares y su cuota de mercado es de aproximadamente el 58,1 %. Esto demuestra que el mercado sigue en una fase de dominio del BTC y que, por el momento, no se ha producido una rotación completa del capital hacia las altcoins.
CoinMarketCap también señala el «Bitcoin Season»: el índice de la temporada de altcoins se sitúa en torno a 37 sobre 100, lo que confirma la ventaja del bitcoin sobre la mayoría de las altcoins. Entre las monedas más importantes, en este momento subían BTC, ETH, BNB, Solana y XRP, aunque la dinámica se mantenía más bien de recuperación que de impulso.
Para la próxima semana, la zona de 75 000-78 000 $ sigue siendo el punto de referencia técnico clave para el bitcoin. Mantenerse por encima de los 75 000 $ podría mantener el escenario de consolidación lateral con intentos de volver a los 78 000-80 000 $. Una ruptura a la baja aumentaría el riesgo de un movimiento hacia niveles de soporte más bajos. Para Ethereum, la zona de 2 000-2 150 dólares sigue siendo importante: la debilidad del ETF de ETH y la falta de una fuerte rotación hacia las altcoins limitan el potencial de una rápida recuperación.
La previsión a medio plazo sigue siendo ambigua. Por un lado, el mercado se ve respaldado por el interés institucional, la oferta limitada de BTC y el papel inalterable del bitcoin como principal criptoactivo. Por otro, las salidas de los ETF, la incertidumbre sobre los tipos de interés de la Fed, la alta correlación con las acciones del sector tecnológico y la debilidad de las altcoins hacen que el mercado sea vulnerable a nuevas correcciones.
Según informa Serbian Economist, el mercado inmobiliario húngaro, tras varios años de escasa actividad por parte de los compradores extranjeros, podría entrar en una fase de recuperación del interés por parte del capital extranjero.
Según los expertos, el mercado húngaro ha funcionado durante mucho tiempo por debajo de su potencial: tras cuatro años de estancamiento, los inversores extranjeros han cedido en gran medida el protagonismo a los compradores nacionales. Ahora, los analistas esperan que la combinación de cambios políticos, posibles reformas y la demanda acumulada y aplazada pueda volver a situar a Hungría en el punto de mira de los inversores internacionales.
Un factor adicional es la expectativa de una mejora del clima de inversión y la posible liberación de financiación europea. Property Forum señala que los participantes en el mercado debaten el «reinicio» del sector inmobiliario húngaro tras las elecciones de abril de 2026, y las cuestiones clave siguen siendo la estabilidad macroeconómica, la regulación y la disposición de los inversores institucionales a volver al país.
Al mismo tiempo, el mercado ya ha atravesado un periodo de notable subida de precios. Según datos de Global Property Guide, con referencia al índice de precios de la vivienda del Banco Nacional de Hungría, en el tercer trimestre de 2025 la vivienda en Hungría se encareció un 21,29 % en términos interanuales, o un 16,29 % en términos reales, lo que indica un fuerte impulso de los precios incluso antes del pleno retorno de la demanda extranjera.
En 2026, el mercado parece más equilibrado. Según datos de Duna House, citados por International Investment, alrededor del 78 % de las transacciones se cierran por debajo del precio de salida, lo que indica un fortalecimiento de la posición negociadora de los compradores y la transición del mercado de una fase de sobrecalentamiento a una más tranquila.
Budapest sigue siendo el principal centro de interés. La capital combina una alta demanda de alquiler, una infraestructura desarrollada, el flujo turístico y su condición de centro de negocios del país. Sin embargo, es precisamente en Budapest donde las autoridades también debaten la restricción de los alquileres a corto plazo: anteriormente, uno de los distritos céntricos de la ciudad votó a favor de prohibir los alquileres a corto plazo a partir de 2026, lo que podría alterar el modelo de inversión para parte de los compradores.
Para los inversores extranjeros, Hungría sigue ofreciendo varias ventajas: los precios son más bajos que en la mayoría de las capitales de Europa Occidental, el mercado forma parte de la UE y la depreciación del florín puede hacer que la compra resulte más atractiva para los compradores con capital en euros o dólares. No obstante, los riesgos siguen siendo considerables: la regulación de los alquileres, la elevada inflación de los últimos años, la incertidumbre política y la dependencia del mercado del apoyo estatal y de las condiciones crediticias.
El retorno del capital extranjero podría sostener los precios, especialmente en Budapest y otras ubicaciones con alta liquidez. Sin embargo, para los compradores locales esto podría agravar el problema de la accesibilidad a la vivienda, que ya se ha convertido en uno de los temas sociales más importantes en Hungría. El Gobierno había puesto en marcha anteriormente programas de apoyo a la primera vivienda, incluyendo préstamos subvencionados al 3 % a un plazo de hasta 25 años, para ayudar a los jóvenes compradores a acceder al mercado.
Así, el mercado inmobiliario húngaro entra en 2026 en una situación controvertida: los precios ya han subido considerablemente, la demanda se ha vuelto más cautelosa, pero las expectativas de cambios políticos y económicos pueden volver a atraer a los inversores extranjeros. Para el mercado, esto supone una probable reactivación de las transacciones, y para los compradores, la necesidad de evaluar con mayor atención la ubicación, el modelo de alquiler y los riesgos normativos.
En los últimos tres años, los inversores turcos han invertido alrededor de 614 millones de euros en el sector inmobiliario griego, lo que ha reforzado notablemente su presencia en el mercado inmobiliario del país vecino. Según los expertos, el principal motivo para los compradores turcos ha sido el deseo de proteger su capital frente a la elevada inflación, las fluctuaciones monetarias y la incertidumbre económica interna. Para ellos, el sector inmobiliario griego no solo es un activo de inversión, sino también una forma de acceder al programa de residencia europeo.
Otro factor importante es el programa Golden Visa, que permite a los ciudadanos de países no pertenecientes a la UE obtener un permiso de residencia en Grecia a través de inversiones. Dependiendo del inmueble y la región, el umbral mínimo de inversión en el sector inmobiliario oscila entre 250 000 y 800 000 euros, y el permiso de residencia se concede por cinco años, con posibilidad de prórroga si se mantiene la inversión.
El aumento del interés por parte de los compradores turcos es especialmente notable en un contexto de descenso generalizado de la inversión extranjera en el sector inmobiliario griego. Según datos del Banco de Grecia, en 2025 la inversión extranjera en este sector se redujo en un 22 %, hasta los 2.050 millones de euros, frente a los 2.750 millones del año anterior. A pesar del descenso, 2025 siguió siendo uno de los años más sólidos para el mercado en cuanto a volumen de capital extranjero.
Para Grecia, la demanda turca tiene un efecto dual. Por un lado, sostiene a los promotores inmobiliarios, el mercado de segunda mano y las inversiones en zonas turísticas. Por otro lado, aumenta la presión sobre los precios, especialmente en Atenas, Salónica, las islas y las localidades costeras, donde la oferta es limitada y los residentes locales ya se enfrentan al problema de la accesibilidad de la vivienda.
El interés de los inversores turcos también está relacionado con la proximidad geográfica. Grecia se percibe como un mercado comprensible y relativamente cercano: entre ambos países se desarrollan vínculos turísticos y comerciales, y las islas griegas siguen siendo un destino popular para los ciudadanos turcos. Reuters informó anteriormente de que Grecia había prorrogado el régimen de visados simplificado para los ciudadanos turcos en varias islas del mar Egeo, lo que reforzó aún más los contactos entre ambos mercados.
En un futuro próximo, es probable que el capital turco siga desempeñando un papel destacado en el mercado griego.

Los apartahoteles son un formato de inversión inmobiliaria que ya se ha consolidado como un sector independiente y que atrae de forma constante el interés de los inversores en Ucrania. Combina la propiedad inmobiliaria, los ingresos pasivos y la gestión profesional del hotel. Por qué las inversiones en inmuebles hoteleros siguen siendo relevantes: lo analizaremos con el ejemplo de los proyectos turísticos actuales.
En los últimos años, el mercado inmobiliario de inversión se ha ido transformando gradualmente. El modelo tradicional de inversión en apartamentos para alquiler a largo plazo está dando paso a nuevos formatos.
Los inversores buscan cada vez más activos gestionados, capaces de generar ingresos pasivos inmobiliarios sin necesidad de ocuparse personalmente del alquiler, el servicio o los procesos operativos.
Por eso, las inversiones en apartahoteles y en inmuebles hoteleros se están convirtiendo en uno de los segmentos más dinámicos del mercado. En las regiones turísticas, este tipo de inmuebles muestran una demanda estable y potencial de capitalización a largo plazo del valor del activo.
Según datos de las empresas gestoras, la ocupación media de los hoteles en carteras gestionadas profesionalmente es de alrededor del 55-65 %, mientras que los inmuebles más exitosos alcanzan una ocupación del 70-85 %. Son precisamente estos indicadores los que hacen que los inmuebles hoteleros resulten atractivos para las inversiones a largo plazo.
«Según los datos de LUN, el mercado de inmuebles de renta crece de forma constante, y no es casualidad. Este segmento atrae al inversor porque combina la claridad del metro cuadrado clásico con las ventajas de un producto de inversión ya listo. Se trata de un activo físico, ingresos pasivos sin complicaciones operativas, una economía transparente y la vinculación de los ingresos a la moneda. «Si el proyecto está bien calculado, tiene un concepto interesante y su gestión es profesional, la rentabilidad aquí puede ser mayor que en la inmobiliaria de alquiler clásica», explica Vitalii Mazhara, director ejecutivo y socio gerente de la promotora GREENWOOD Development.

Un apartahotel es un formato de inmueble hotelero en el que el inversor compra una unidad independiente —apartamentos, una villa o una casa de campo— dentro de un complejo hotelero.
A diferencia del modelo clásico de alquiler, el propietario no se ocupa de las actividades operativas. La gestión del inmueble corre a cargo de una empresa gestora, que se encarga de:
Los beneficios del inversor provienen de la actividad hotelera: ingresos por alojamiento de huéspedes, infraestructura y servicios del complejo.
De este modo, el inmueble se convierte en un activo de inversión que funciona como un negocio y genera ingresos pasivos.
El sector hotelero actual está cambiando al mismo tiempo que el comportamiento de los turistas. Hoy en día, los huéspedes eligen cada vez más los hoteles no solo por su ubicación o el nivel de servicio. Desempeñan un papel importante la experiencia, el ambiente y las emociones que el huésped recibe durante su estancia.
Es precisamente por eso que los hoteles resort conceptuales muestran una mayor fidelidad de los huéspedes, una marca más sólida y una ocupación estable.
«Hoy en día, los inversores prestan cada vez más atención precisamente a los proyectos hoteleros conceptuales. No solo la ubicación o la arquitectura desempeñan un papel importante, sino también la idea que crea una experiencia única para los huéspedes. Son precisamente estos hoteles los que muestran una demanda estable y un valor de inversión a largo plazo», —señalan desde la empresa gestora líder Maestro Hotel Management.
Según las estimaciones de los participantes en el mercado, son precisamente los hoteles resort conceptuales los que hoy en día están generando una nueva ola de inversiones en el sector inmobiliario turístico, ya que combinan una experiencia emocional para los huéspedes con la estabilidad económica del negocio hotelero.

Uno de los ejemplos de la nueva generación de proyectos de resort es el hotel de experiencias «VIRSHI» en los Cárpatos.
El concepto del proyecto se basa en la idea de la economía de las experiencias, donde el producto clave no son los metros cuadrados, sino la experiencia emocional de los huéspedes.
En este formato, el huésped se convierte en el autor de sus vacaciones: elige el guion de su estancia entre decenas de opciones posibles, desde el ocio activo hasta el aislamiento o la recuperación.
El modelo de servicio del hotel se basa en dos enfoques:
Service by Scenario: paquetes de experiencias personalizados que se adaptan al estilo de viaje del huésped.
Moments of Magic: momentos de servicio especialmente pensados que crean experiencias agradables e inesperadas durante la estancia en el hotel.
El hotel de experiencias «VIRSHI» se ha concebido desde el principio como un producto de inversión, en el que cada decisión influye en la economía futura del establecimiento.
La elección de la ubicación, el formato de la infraestructura, el modelo de servicio, el equipo directivo y el concepto no son elementos aislados, sino un sistema que determina la futura ocupación del hotel y su rentabilidad.
Por eso, el proyecto combina la experiencia emocional del huésped con una lógica de inversión clara, en la que el producto se diseña teniendo en cuenta la demanda, los escenarios de ocio y la rentabilidad a largo plazo.
Para obtener más información sobre el concepto del proyecto, visite la página web del hotel de experiencias VIRSHI.
En combinación con el crecimiento del turismo interno y el desarrollo de la infraestructura turística, este formato está configurando gradualmente un nuevo segmento de mercado: los inmuebles de inversión rentables.
Es por eso que cada vez más inversores prestan atención a los proyectos turísticos conceptuales, donde se combinan una idea sólida, una gestión profesional y una economía hotelera estable. Un ejemplo de este enfoque en el mercado es el hotel de experiencias «VIRSHI», situado cerca de Bukovel, que se desarrolla bajo el formato de la economía de las experiencias y ofrece a los inversores un nuevo modelo de interacción con los inmuebles hoteleros.



