
El precio medio de la vivienda en Portugal alcanzó máximos históricos en 2025 debido a la demanda sostenida y la oferta limitada, y los analistas esperan que los precios sigan subiendo en 2026, a pesar de las duras condiciones de accesibilidad.
Según datos del Instituto Nacional de Estadística (INE) de Portugal, en octubre de 2025 la mediana de la valoración bancaria de la vivienda superó por primera vez el umbral de los 2000 euros por metro cuadrado y se situó en torno a los 2025 euros por metro cuadrado, un 17,7 % más que un año antes. Esto supone más de un año consecutivo de crecimiento anual de dos dígitos en el valor de la vivienda.
El segmento de los apartamentos se encarece más rápidamente que el de las villas: según las estimaciones de Global Property Guide, la mediana de la valoración bancaria de los apartamentos alcanzó los 2345 euros por metro cuadrado (+22,1 % interanual), mientras que la de las villas fue de 1472 euros por metro cuadrado (+11,8 %). Los precios más altos se registran en la aglomeración del Gran Lisboa y en la región turística del Algarve.
Según el portal Idealista, en noviembre de 2025, el precio medio de venta de la vivienda en el país alcanzó unos 3000 euros por metro cuadrado (+7,8 % en un año). Al mismo tiempo:
Lisboa sigue siendo el mercado más caro, con una media de 5914 euros por metro cuadrado (+4 % en un año).
En Oporto, el precio medio es de unos 3908 euros por metro cuadrado (+5,9 % en un año).
Las regiones del interior (el centro y parte del Alentejo) son considerablemente más baratas: en muchos municipios, los precios oscilan entre 1400 y 1700 euros por metro cuadrado, mientras que, según estudios locales, los distritos más asequibles del país ofrecen viviendas a partir de 800-900 euros por metro cuadrado.
Al cierre de 2024, el índice de precios de la vivienda (HPI) del INE subió un 9,1 %, con un aumento del 9,7 % en las viviendas existentes y del 7,5 % en las nuevas. En términos reales (ajustados a la inflación), los precios han aumentado de forma ininterrumpida desde 2013 y, durante este tiempo, han subido más de un 80 %, lo que supone un aumento notablemente superior al de la vecina España.
El mercado sigue siendo muy activo. En el primer semestre de 2025 se vendieron en Portugal 84 247 viviendas, un 20 % más que en el mismo periodo de 2024. Las ventas de viviendas de segunda mano ascendieron a 67 578 (+20,6 % interanual), y las de viviendas nuevas, a 16 669 (+17,7 %).
El 95 % de las transacciones correspondieron a compradores con residencia fiscal en Portugal (alrededor de 80 000 propiedades, +21,9 % interanual). Los extranjeros (tanto de la UE como de terceros países) adquirieron 4205 propiedades, un 7,2 % menos que el año anterior. Los expertos atribuyen la disminución de la proporción de extranjeros a las reformas: la abolición de los «visados dorados» para inversiones en bienes inmuebles y el fin del régimen fiscal preferencial para residentes no habituales a partir de 2024, lo que ha reducido los incentivos fiscales para los inversores extranjeros.
Al mismo tiempo, en 2024 se registró un récord en el volumen de transacciones: solo en el tercer trimestre de 2024 se vendieron viviendas por valor de 9050 millones de euros (+28 % interanual), mientras que el 93,5 % de los compradores eran residentes en Portugal y la proporción de extranjeros era de alrededor del 6,5 %.
La oferta sigue siendo el punto débil del mercado. En el primer semestre de 2025 se completaron 13 244 nuevas viviendas en el país, solo un 4,9 % más que el año anterior, lo que está muy por debajo del ritmo de aumento del número de transacciones. Al mismo tiempo, el volumen de permisos de construcción concedidos está aumentando drásticamente: en los primeros seis meses de 2025 se concedieron 21 057 licencias para nuevas viviendas (+28,8 % interanual), lo que refleja el aumento de la confianza de los promotores y la aceleración prevista en la entrega de nuevas viviendas en los próximos años.
Según las estimaciones de BPI Research, es muy probable que el aumento de los precios de la vivienda en Portugal continúe en 2026. Esto se debe tanto a la estabilidad del mercado laboral, el empleo récord y el aumento de los salarios reales, que sostienen el poder adquisitivo de los hogares, como a la estabilización de los tipos de interés en la zona euro en niveles «neutros» tras un período de fuerte endurecimiento. Los analistas esperan que, con el conjunto actual de factores, los precios en 2026 crezcan a un ritmo superior a la media europea, aunque probablemente más lentamente que las cifras de dos dígitos de 2024-2025 (podría tratarse de un aumento de un solo dígito alto, siempre que no se produzcan nuevas crisis en la zona euro). Esto mantendrá el interés de los inversores, pero seguirá ejerciendo presión sobre la accesibilidad de la vivienda para la población local, especialmente en las grandes ciudades y en la costa.
En los últimos años, Albania ha pasado de ser un «destino playero desconocido» a convertirse en uno de los mercados inmobiliarios más dinámicos del Mediterráneo. En 2024, los extranjeros invirtieron alrededor de 380 millones de euros en el sector inmobiliario albanés, un 17 % más que en 2023. Este es el tercer año consecutivo en el que el sector inmobiliario ocupa el primer lugar en cuanto a la atracción de inversiones extranjeras, con alrededor del 24 % del total de la inversión extranjera directa.
Según un estudio del centro de información y análisis Experts Club, en los últimos años los extranjeros han realizado alrededor de una cuarta parte de todas las transacciones de compraventa de viviendas en Albania. La mayor parte del interés se concentra en la costa: Saranda, Ksamil, Vlora, Durres y los alrededores de Tirana. A continuación se presenta una lista informal de los 10 países cuyos ciudadanos invierten más activamente en el sector inmobiliario de Albania: Italianos: su propia Riviera a mitad de precio. Los italianos fueron de los primeros en descubrir Saranda y Ksamil. La demanda procedente de Italia se ha duplicado en los últimos años, especialmente en lo que respecta a los apartamentos junto al mar.
Polacos, checos y eslovacos: inversores orientados a la rentabilidad. Estos compradores representan hasta el 90 % de la demanda en algunas zonas turísticas, invirtiendo en pequeños apartamentos para alquiler diario con un ROI esperado del 10-16 %.
Los alemanes y los suizos buscan estabilidad y calidad. Prefieren el segmento «tranquilo» de la costa y Tirana, con buenas infraestructuras y rentas estables por alquiler.
Los escandinavos aprecian el clima y la naturaleza de Albania. Noruega, Suecia y Finlandia también compran activamente inmuebles, eligiendo altos estándares de vida a precios moderados.
Los franceses y los británicos «llegaron tarde», pero son activos. El interés por Albania por parte de estos países está creciendo, atrayéndolos por sus precios relativamente bajos en comparación con el sur de Francia y España.
Los estadounidenses apuestan por «entrar en una fase temprana». Albania sigue siendo un destino «nuevo» para los estadounidenses, con un interés creciente por las villas y los apartamentos grandes.
Los ucranianos son un segmento en crecimiento, pero nicho. Después de 2022, el interés por parte de Ucrania ha aumentado considerablemente, y los ucranianos prefieren la costa para reubicarse y obtener un permiso de residencia.
Los rusos y otros inversores postsoviéticos: debido a la presión de las sanciones, su cuota ha disminuido, pero el interés sigue existiendo, especialmente a través de empresas y familiares.
Los ciudadanos de Kazajistán y Bielorrusia siguen invirtiendo activamente, especialmente en la costa y en las grandes ciudades.
Otros países de la UE compran activamente en la costa sur, especialmente en la temporada alta de turismo.
Por qué Albania atrae a los inversores extranjeros:
Libre acceso a la vivienda. Los extranjeros pueden comprar libremente apartamentos, casas y propiedades comerciales, con la excepción de las tierras agrícolas.
Alta rentabilidad y aumento de los precios. La rentabilidad anual de los alquileres en la costa puede alcanzar el 7 % o más, y en las zonas turísticas más populares, incluso valores de dos dígitos.
Fuerte flujo de inversiones. En 2024, las inversiones extranjeras en bienes raíces ascendieron a unos 380 millones de euros, y en el segundo trimestre de 2025, esta cifra alcanzó un récord de 149 millones de euros.
Permiso de residencia y «paquete de vida». Las leyes sobre extranjeros permiten obtener un permiso de residencia sobre la base de inversiones en vivienda.
Riesgos y perspectivas: La repentina afluencia de inversores extranjeros ya está provocando un encarecimiento de la vivienda para la población local. Sin embargo, Albania sigue siendo un país candidato a la UE con grandes proyectos de infraestructura (nuevo aeropuerto en Vlora, reconstrucción del puerto de Durres), lo que mantiene la demanda de vivienda a largo plazo.
A pesar de la creciente competencia en el mercado, Albania sigue teniendo potencial como «la última Riviera asequible de Europa», lo que la hace atractiva para los inversores, pero para entrar en el mercado es necesario realizar una revisión legal profesional y comprender la rentabilidad real.

Alrededor del 9 % de la población de la Unión Europea en 2024 no podía permitirse calentar adecuadamente su vivienda, según datos de Eurostat sobre privación material en el informe «Housing in Europe – 2025 edition» (Vivienda en Europa, edición 2025).
La oficina de estadística de la UE señala que el problema de la pobreza energética y los elevados gastos de servicios públicos sigue siendo importante para millones de hogares, a pesar de las medidas de apoyo adoptadas tras la crisis energética de 2022-2023.
Los hogares con bajos ingresos y los residentes de viviendas antiguas y energéticamente ineficientes siguen siendo especialmente vulnerables en varios países del este y el sur de Europa.
Uno de cada seis habitantes de la Unión Europea vive en una vivienda pequeña, mientras que aproximadamente uno de cada tres vive en un hogar que se considera demasiado grande para el número de personas que lo habitan, según la publicación «Housing in Europe – 2025 edition» de Eurostat.
Según las estimaciones de la oficina de estadística, en 2024 alrededor del 17 % de la población de la UE vivía en viviendas superpobladas. Los índices más altos de «superpoblación» se registran en Rumanía (41 %), Letonia (39 %) y Bulgaria (34 %).
Las proporciones más bajas de viviendas superpobladas se registraron en Chipre (2 %), Malta (4 %) y los Países Bajos (5 %).
Al mismo tiempo, alrededor del 33 % de la población de la Unión Europea vive en viviendas «infrautilizadas», es decir, casas y apartamentos que se consideran demasiado grandes en comparación con el número de personas que viven en ellos.
La mayor proporción de estos hogares se encuentra en Chipre (70 %), Irlanda (67 %) y Malta (64 %), y la menor en Rumanía (7 %), Letonia (10 %) y Grecia (13 %).
La proporción de habitantes de la Unión Europea que vivían en una vivienda propia en 2024 era del 68 %, mientras que el 32 % de la población alquilaba una casa o un apartamento, según la encuesta interactiva «Housing in Europe – 2025 edition» (Vivienda en Europa – edición 2025) de la oficina estadística de la UE Eurostat.
Según los datos, los índices más altos de propiedad de vivienda se registraron en Rumanía (el 94 % de la población vive en una vivienda propia), Eslovaquia (93 %), Hungría (92 %) y Croacia (91 %). El único país de la UE donde la mayoría de la población prefiere alquilar sigue siendo Alemania: allí, el 53 % de los habitantes son inquilinos. En Austria, la proporción de inquilinos es del 46 %, y en Dinamarca, del 39 %.
Eurostat señala que, en todos los países de la UE, excepto Alemania, la propiedad sigue siendo la forma de vivienda predominante, aunque en las grandes ciudades y capitales la proporción de alquileres es tradicionalmente más alta que en las ciudades pequeñas y las zonas rurales.
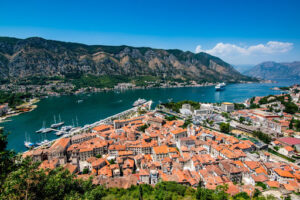
Entre enero y noviembre de 2025, el mercado inmobiliario croata se consolidó como uno de los más caros y dinámicos de la UE. Las estadísticas oficiales y los estudios privados registran un crecimiento de dos dígitos en los precios, con una ralentización del número de transacciones y un aumento del papel del Estado en la resolución del problema de la accesibilidad de la vivienda.
Según datos de la Oficina Estatal de Estadística (DZS), el precio medio por metro cuadrado de una vivienda nueva en Croacia en el primer semestre de 2025 fue de 2754 euros. Esto supone un aumento aproximado del 15,9 % con respecto al primer semestre de 2024 y del 5,3 % con respecto al segundo semestre de 2024.
Por territorios. – Zagreb: alrededor de 2958 euros por metro cuadrado (+4,5 % interanual), resto de Croacia: alrededor de 2511 euros por metro cuadrado, con un crecimiento en estas ciudades y pueblos que alcanzó el 22 % en un año, lo que refleja el rápido encarecimiento de la vivienda en las regiones costeras y turísticas.
El índice de precios de la vivienda (House Price Index) muestra que, en el segundo trimestre de 2025, los precios de los inmuebles residenciales aumentaron un 4,4 % con respecto al trimestre anterior y un 13,2 % con respecto al mismo periodo de 2024. Según Eurostat, se trata de uno de los índices más altos de la UE en términos de crecimiento trimestral y anual.
Según las estimaciones de los analistas de mercado, el precio medio de la vivienda (teniendo en cuenta el parque secundario) en otoño de 2025 se acercó a los 2800-2900 euros por metro cuadrado en todo el país, lo que supone un aumento de entre el 70 % y el 80 % con respecto a 2020. Al mismo tiempo, el precio medio de los apartamentos se estima en más de 3800-4100 euros por metro cuadrado, mientras que las casas son algo más baratas.
Los datos del mercado muestran que la brecha entre la costa y las regiones del interior se está acentuando:
En Split, el precio medio de venta en octubre de 2025 alcanzó unos 5315 euros por metro cuadrado, casi un 15 % más que el año anterior.
En Dubrovnik, un apartamento cuesta de media más de 4100 euros por metro cuadrado, y en las ubicaciones más prestigiosas el rango es de 5000-7000 euros y más.
En Istria y en las zonas populares de Dalmacia Central y Meridional, los precios suelen oscilar entre 3500 y 7000 euros por metro cuadrado, dependiendo de la categoría del inmueble y de su proximidad al mar.
Las regiones del interior (por ejemplo, Slavonia) siguen siendo notablemente más baratas, a menudo con precios que oscilan entre los 1000 y los 2000 euros por metro cuadrado.
En Zagreb, el precio medio de los apartamentos se estima en unos 3400-3500 euros por metro cuadrado, pero dentro de la ciudad la diferencia entre los distintos barrios es considerable. El análisis de los anuncios privados muestra que los precios en el centro y en las zonas «tranviarias» de la capital se alejan mucho de los precios en las afueras.
Una tendencia particular de 2025 es la estanción e incluso una ligera disminución de los precios de las casas en algunos segmentos. Según uno de los mayores portales de anuncios, el precio medio de las casas en Zagreb a mediados de año era de unos 1200 euros por metro cuadrado, y el aumento de los precios se ralentizó más que en el caso de los apartamentos.
A pesar de los altos precios, el mercado aún no muestra una corrección completa. Algunas reseñas analíticas registran una disminución en el número de transacciones en la primera mitad de 2025, pero esto prácticamente no ha afectado el nivel de precios, especialmente en las regiones costeras, donde la oferta sigue siendo limitada.
Al mismo tiempo, el aumento de los tipos de interés de los préstamos y el endurecimiento de las condiciones de los créditos hipotecarios, que comenzaron ya en 2023-2024, limitan las posibilidades de parte de los hogares, especialmente de las familias jóvenes. En 2025, el Banco Central de Croacia reforzó los requisitos macroprudenciales para los bancos y los préstamos hipotecarios, con el fin de frenar el sobrecalentamiento del mercado inmobiliario y los riesgos para la estabilidad financiera.
Según el informe de Arvio correspondiente al primer trimestre de 2025, los extranjeros representaron alrededor del 7,19 % de todas las transacciones inmobiliarias en Croacia. Los más activos fueron:
los ciudadanos de Eslovenia, con aproximadamente el 30,2 % de las transacciones de extranjeros,
los de Alemania, con alrededor del 21,1 %,
y los de Austria, con alrededor del 10,4 %.
El número total de transacciones con participación extranjera lleva tres años consecutivos disminuyendo: se estima que serán alrededor de 13 300 en 2022, 12 300 en 2023 y 11 600 en 2024.
Los extranjeros se concentran tradicionalmente en la costa adriática (Istria, Kvarner, Dalmacia) y en las islas, donde hay demanda de apartamentos y casas nuevos, listos para ser habitados o alquilados de inmediato. Es precisamente la demanda externa, combinada con una oferta limitada, la que sostiene en gran medida el alto y creciente nivel de precios.
El fuerte aumento de los precios y la disminución de la accesibilidad de la vivienda llevaron al Gobierno a adoptar en 2025 el primer Plan Nacional Integral de Política de Vivienda hasta 2030.
Hechos clave en los que se basa el documento:
el país cuenta con alrededor de 2,39 millones de viviendas, de las cuales aproximadamente el 40 % no se utilizan para residencia permanente;
en los últimos cinco años, el precio de los apartamentos nuevos ha aumentado aproximadamente un 54 %;
las familias jóvenes se enfrentan a dificultades para acceder a hipotecas y a una escasez de viviendas asequibles.
De hecho, el Estado está tratando de enfriar los segmentos sobrecalentados del mercado y ampliar la oferta de apartamentos económicos, especialmente en alquiler a medio y largo plazo.
Basándose en las estadísticas de los tres primeros trimestres y en las expectativas de los participantes en el mercado, el escenario base para finales de 2025 y 2026 es el siguiente:
Los precios seguirán subiendo, pero a un ritmo más lento que los índices de dos dígitos de 2023-2024. Ya en la segunda mitad de 2025, algunos analistas registran una desaceleración de la dinámica, especialmente en el segmento de las viviendas y en las regiones alejadas del mar.
La brecha entre la costa y las regiones del interior se mantendrá: las ubicaciones turísticas y premium se encarecerán más rápidamente, mientras que la Croacia «continental» seguirá siendo relativamente asequible, lo que puede favorecer la migración interna y la demanda local.
Según las estimaciones de los analistas, la proporción de compradores extranjeros se mantendrá en torno al 8 % del total de transacciones hasta finales de 2025 o descenderá ligeramente debido a los altos precios y los problemas de accesibilidad.
La implementación del Plan Nacional de Vivienda hasta 2030, que incluye el lanzamiento de programas de alquiler asequible, la activación del fondo vacío y el ajuste de los programas subvencionados de compra de viviendas, desempeñará un papel importante.
Para Croacia, donde los inmuebles se han convertido en una herramienta clave para el ahorro de los hogares y en un objeto de interés para el capital extranjero, los próximos años serán una prueba de su capacidad para combinar los objetivos de crecimiento económico, desarrollo del turismo y garantía de una vivienda básica asequible para sus propios ciudadanos.



