

Національна асоціація лобістів України (НАЛУ) розробила альтернативний законопроект про введення податку на додану вартість для фізичних осіб – підприємців. Як повідомили агентству Інтерфакс-Україна в НАЛУ, ініціатива підготовлена головою правління НАЛУ Олексієм Шевчуком, заступником голови Опікунської ради Людмилою Кожурою та директором з розвитку НАЛУ, членом Асоціації платників податків Назарієм Валянськом.
«Метою альтернативного законопроекту є захист малого та середнього бізнесу в умовах воєнного стану та післявоєнного відновлення, одночасно з поетапною адаптацією податкової системи України відповідно до вимог і стандартів Європейського Союзу», – повідомили в асоціації.
У НАЛУ зазначили, що, на відміну від урядового підходу, який зараз фактично перекладає податкове навантаження на малий бізнес, альтернативний законопроект НАЛУ «пропонує збалансоване рішення, що враховує економічні реалії, ризики безпеки та інституційну слабкість бізнесу в кризовий період».
Ключовими перевагами свого альтернативного законопроекту в порівнянні з версією урядового документа в НАЛУ називають, зокрема, захист малого та мікробізнесу в умовах війни.
«Законопроект вводить тимчасові мораторії на розширення кола платників ПДВ, підвищення податкових ставок і зміну ліміту обов’язкової ПДВ-реєстрації на весь період дії воєнного стану і до кінця року після його припинення», – зазначили в НАЛУ.
Крім того, перевагою свого законопроекту НАЛУ назвала гнучкий ліміт реєстрації ПДВ з урахуванням економіки, пропонуючи замість фіксованого ліміту в 1 млн грн прив’язку порогу реєстрації ПДВ до розміру мінімальної заробітної плати, що дозволяє автоматично враховувати інфляцію, зміну ВВП і макроекономічну динаміку.
Також серед переваг свого законопроекту в НАПСМ назвали поетапну гармонізацію з правом ЄС «без шоків для бізнесу»:
альтернативний проект передбачає поступове наближення до європейського порогу ПДВ (близько €85 000) до 2031 року, уникаючи адміністративного та фінансового тиску на підприємців в кризових умовах.
Крім того, в НАЛУ зазначили, що їх законопроект передбачає збереження спрощеної системи оподаткування, тобто не вводить обов’язкову ПДВ-реєстрацію для платників єдиного податку 3-ї групи, зберігаючи спрощену систему обліку та звітності як фундамент для розвитку малого бізнесу.
Ще однією перевагою законопроекту в НАЛУ назвали стимулювання добровільної ПДВ-реєстрації та боротьбу зі зловживаннями.
«Вводиться модель »батога і пряника«: стимули для добровільної реєстрації платниками ПДВ через диференціацію ставок єдиного податку, а також чіткі механізми протидії зловживанням, зокрема практиці так званих “зарплатних ФОП”, зазначили в асоціації.
Також законопроект НАЛУ передбачає захист бізнесу в прифронтових і постраждалих від бойових дій регіонах,
вводячи спеціальні гарантії для бізнесу, що працює на територіях, де ведуться або велися бойові дії. Зокрема, проект закону передбачає введення мораторію на документальні позапланові податкові перевірки таких платників податків, що дозволяє знизити адміністративний і фіскальний тиск, зберегти підприємницьку діяльність і робочі місця в умовах підвищених ризиків безпеки.
У НАЛУ зазначають, що «запропонований підхід дозволяє поєднати фіскальні інтереси держави, євроінтеграційні зобов’язання України та реальні можливості малого і середнього бізнесу, який сьогодні залишається ключовою опорою економіки країни».
законодавство, НАЛУ, ПДВ, ФОП

В Узбекистані затверджено спеціальний правовий порядок, що регулює діяльність інвестиційних платформ у форматі «регуляторної пісочниці».
У межах цього правового режиму створюються умови для запуску та розвитку інвестиційних платформ, які дозволяють залучати кошти безпосередньо від інвесторів, насамперед для стартапів, а також суб’єктів малого і середнього бізнесу, для яких вихід на фондовий ринок є ускладненим або передчасним.
Положення закріплює допустимі формати інвестування через електронні платформи, зокрема інвестиції в частки, участь у партнерствах, венчурні та пайові проєкти, а також інші проєктні моделі. На відміну від класичного фондового ринку, такі інвестиції не передбачають випуску та обігу цінних паперів, лістингу й обов’язкової участі інвестиційних посередників.
Документом встановлено порядок реєстрації учасників спеціального правового режиму, умови їх включення до реєстру операторів інвестиційних платформ, а також підстави для виключення з числа учасників.
Учасниками спеціального правового режиму можуть бути виключно юридичні особи — резиденти Узбекистану, які здійснюють діяльність як оператори інвестиційних платформ.
Інвестиційна платформа має являти собою комплексний програмно-технічний та організаційний механізм, що забезпечує:
Запровадження та подальше розширення діяльності інвестиційних платформ дозволить сформувати правові засади для активізації інвестиційної діяльності, що надасть додатковий імпульс:

Ірландський лоукостер Ryanair запустив промо-розпродаж «Big Idiot seat sale» на тлі публічного конфлікту гендиректора авіакомпанії Майкла О’Лірі та підприємця Ілона Маска в соцмережі X. Акція має маркетинговий характер і поширюється на європейську маршрутну мережу перевізника, а не є «глобальним» розпродажем.
Приводом для перепалки стали заяви О’Лірі про те, що Ryanair не буде встановлювати супутниковий інтернет Starlink на літаки через додаткові витрати і «паливний опір» від антен. За словами глави Ryanair, сукупна вартість установки і експлуатаційні витрати можуть досягати $200-250 млн на рік. Маск у відповідь назвав О’Лірі «ідіотом» і запустив опитування про гіпотетичну купівлю Ryanair, на що О’Лірі публічно відреагував у тому ж стилі.
У межах кампанії Ryanair запропонувала 100 тис. квитків за ціною від 16,99 євро в один бік на рейси найближчими місяцями, заявивши, що використовує сплеск уваги навколо конфлікту для просування розпродажу.
О’Лірі також наголосив, що сценарій «поглинання» перевізника нерезидентом ЄС практично нереалізований: у Євросоюзі діють правила, за якими контроль над авіакомпаніями, зареєстрованими в ЄС, має залишатися в європейських власників (на практиці частку неєвропейського володіння обмежено), а в Ryanair діють окремі процедури з контролю й обмежень прав акціонерів, що не належать до ЄС.
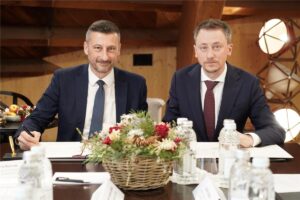
Україна і Швейцарія 21 січня в Давосі на полях Всесвітнього економічного форуму підписали Меморандум про взаєморозуміння, який дає старт новій масштабній програмі економічної стійкості «Конкурентоспроможність для відновлення України 2026-2030».
«Загальний обсяг програми 30 млн швейцарських франків. Це інструмент довгострокової підтримки проектів для малого та середнього бізнесу (МСП), який особливо важливий для підтримки МСП в нинішніх складних умовах», – зазначив у Facebook міністр економіки, навколишнього середовища та сільського господарства Сергій Соболєв.
За його словами, серед пріоритетних напрямків – агробізнес і харчова переробка, стале будівництво, деревообробка, машинобудування, IT.
Як уточнило Мінекономіки, меморандум визначає чотири стратегічні напрямки роботи, серед яких спрощення умов ведення бізнесу (поліпшення нормативно-правової бази, цифровізація державних послуг і зменшення регуляторного тиску на підприємців) і посилення інститутів (підтримка бізнес-об’єднань і регіональних агентств розвитку, які допомагатимуть МСП виходити на нові ринки).
У цьому переліку також модернізація підприємств (пряма технічна допомога бізнесу для впровадження «зелених» технологій, автоматизації та стандартів якості ЄС) і розвиток людського капіталу (спільна робота з Міжнародною організацією праці щодо залучення ветеранів, жінок та внутрішньо переміщених осіб до економічних процесів).
Програма охоплюватиме 10 областей України, де вже активно працюють Регіональні агентства розвитку (РАР), а також ті регіони, які охоплені іншими проектами, що фінансуються Швейцарією. Передбачається, що такий підхід забезпечить рівномірне відновлення громад і створення робочих місць безпосередньо в регіонах.
Програма повністю синхронізована з державними стратегіями та планом Ukraine Facility, додало Мінекономіки.

«Українська пожежно-страхова компанія» (ПрАТ «УПСК» Київ) приєдналася до Національної асоціації страховиків України (НАСУ), повідомляється на сайті страхового об’єднання.
Сьогодні страховий ринок України проходить шлях трансформації та адаптації до європейських стандартів. Розширення кола компаній, що об’єднуються навколо спільних цінностей, сприяє утвердженню принципів прозорості та добросовісної конкуренції, наголошується в інформації.
ПрАТ «УПСК» зареєстровано 1993 року. Компанія спеціалізується, зокрема, на страхуванні автотранспорту, фінансових ризиків, туристів, майна, вантажів і багажу.
За даними Національного банку України, компанія посідає 16 позицію за зібраними преміями за 9 місяців 2025 року.
За даними НКЦПФР, станом на третій квартал 2025 року власником 99,999% акцій страховика є Олександр Михайлов.
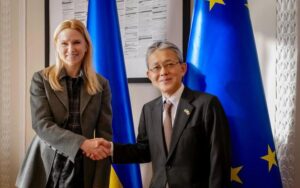
Україна в 2026 році отримає $6 млрд від уряду Японії для гуманітарної і технічної підтримки, повідомила віцеспікерка Верховної Ради Олена Кондратюк.
“Рада нашій першій офіційній зустрічі з послом Японії в Україні Масаші Накагоме… Японія вже передала Україні понад 2,5 тис. електрогенераторів різної потужності, понад 65 трансформаторів і 10 електрогенераторних установок, інше критично важливе обладнання для підтримки й відновлення енергосистеми”, – написала вона на сторінці Facebook в середу.
Кондратюк також подякувала за виділення близько $149 млн в додатковому бюджеті, який схвалив парламент Японії наприкінці 2025 року, на проєкти Програми екстреного відновлення для України.
Вона зауважила, що загалом фінансова та гуманітарна допомога, надана Японією, вже перевищила $15 млрд.
Крім того, Японія допомагає з реабілітацією українських військових, приєдналась до Міжнародної коаліції з повернення українських дітей та голосувала за останні проукраїнські резолюцій в ООН. Японія, зокрема, стала співавтором та підтримала резолюцію “Повернення українських дітей”.
“Важливо, що Японія, як країна G7, чинить санкційний тиск на рф та підтримує притягнення країни-агресора до відповідальності. У тому числі через механізм Спеціального міжнародного трибуналу. Переконана лише спільне посилення санкцій усіма країнам G7, включно із США та Європою здатні примусити росію до мирних переговорів”, – додала Кондратюк.
Щодо самої зустрічі, то сторони обговорили міжпарламентську співпрацю, ситуацію з оголошенням дострокових парламентських виборів в Японії, які заплановані на 8 лютого 2026 року.
Своєю чергою посол Масаші Накагоме зазначив, що абсолютна більшість ключових політичних сил Японії виступають за підтримку України. За його словами, Японія і надалі допомагатиме Україні фінансово та гуманітарно.



