
Выпуск № 2 — май 2026 года
Анализ текущей ситуации на валютном рынке Украины
В течение мая курс гривны медленно двигался по траектории девальвации, однако гривна теряла в цене настолько постепенно, что фактически на рынке сформировался относительно устойчивый баланс. Спрос заметно не рос, а на межбанковском рынке НБУ, как и ранее, выступает ключевым маркетмейкером, предлагая валюту посредством интервенций.
Несмотря на отсутствие панических настроений и ажиотажного спроса на валюту, гривна преодолевает новые отметки — курс перешагнул порог 44,2 грн/долл. Есть признаки того, что в ближайшее время на откат рассчитывать не стоит. Для покрытия потребностей государственного бюджета правительству необходимо переводить привлечённую от партнёров и доноров финансовую помощь и кредитные транши из евро и доллара в гривну, что автоматически способствует ослаблению гривны. Против гривны сыграл и факт укрепления доллара на глобальном рынке: инвесторы ищут возможности вкладывать средства именно в долларовые активы, в частности казначейские облигации США, что укрепляет доверие к американской валюте, курс которой укрепляется несмотря на негативные внешнеполитические события, связанные с отсутствием мирного соглашения между Вашингтоном и Тегераном. Дальнейшая курсовая траектория гривны зависит от уровня спроса на валюту внутри страны, состояния международных резервов НБУ, потребности Минфина в новых объемах выпусков ОВГЗ и от курсовых колебаний доллара по отношению к евро на мировом рынке, а также от динамики цен на нефть в мире.
Глобальный контекст
Федеральная резервная система, на заседании которой в апреле было решено не менять ключевую ставку, в настоящее время стоит перед дилеммой относительно сдерживания инфляционного скачка. По словам президента ФРС Миннеаполиса Нила Кашкари, снижение инфляции в США по-прежнему остается главным приоритетом, поскольку инфляция превышает целевой показатель Федеральной резервной системы на уровне 2%. Однако он подчеркнул, что центральный банк США и в дальнейшем будет применять «сбалансированный подход» к своему двойному мандату — ценовой стабильности и полной занятости. Фактически это означает возможное решение ФРС о повышении ставок уже на заседании Комитета ФРС в июне.
Главным фактором, влияющим на экономику США, остается война в Иране. К реальным переговорам стороны так и не приступили. В конце мая США нанесли новые удары по Ирану. В ответ Иран атаковал американскую авиабазу в Кувейте. Президент США Дональд Трамп заявил, что страна может нанести удар по Оману из-за попыток установить контроль над Ормузским проливом совместно с Ираном. Трамп требует полной свободы судоходства через пролив и угрожает масштабной атакой на Оман.
Геополитическая напряженность на Ближнем Востоке сказывается на колебаниях цен на нефть. В конце мая цена нефти марки Brent выросла более чем на 2% — до примерно 95 долларов за баррель, а стоимость нефти марки WTI также выросла более чем на 2% — до 91 доллара за баррель. Рост цен произошел после того, как США нанесли новые удары по Ирану, направленные против военного объекта в Бандар-Аббасе, стратегически важном портовом городе.
Между тем, доллар США в мае уверенно укрепляется по отношению к евро. Если в начале месяца доллар торговался на отметке 1,1779 долл./евро, то в конце мая — 1,1636 долл./евро. По состоянию на конец мая индекс DXY показывает рост курса доллара США на 0,72% за последний месяц. Поддержку доллару оказывают процентные ставки по казначейским облигациям США, которые по-прежнему достаточно высоки, а также надежды инвесторов на урегулирование конфликта на Ближнем Востоке.
Внутренний украинский контекст
В мае на украинском валютном рынке наблюдалось умеренное сокращение спроса на иностранную валюту. Средненедельный объем продаж валюты на межбанке в апреле составил 817 млн долл., а средненедельный показатель за первые три недели мая — 745 млн долл. В течение апреля НБУ в рамках интервенций продал 4,08 млрд долл., за три недели мая — 2,23 млрд долл. Курс гривны с начала мая плавно двигался в сторону девальвации, однако если в первой половине мая курс стабилизировался на отметке 43,96 грн за доллар, то в последней декаде месяца курс быстрее пошел в сторону падения и по состоянию на 29 мая официальный курс НБУ составил 44,26 грн/долл. Наличный рынок в Украине в мае также находился под влиянием ослабления спроса; официальные данные об объемах продажи и покупки, а также о сальдо на наличном рынке должны появиться в начале июня, но, по предварительным данным, там не должно быть сюрпризов — вероятно, речь идет о тенденции к увеличению продажи валюты, а не к её покупке.
В течение мая гривну поддерживали позитивные настроения в отношении будущих поступлений средств от партнеров, а также оказало влияние снижение нефтяных котировок на международном рынке. В Еврокомиссии недавно сообщили, что в июне ЕС планирует перечислить Украине 9,1 млрд евро финансовой помощи.
Таким образом, 5,9 млрд евро будут направлены на оборонные нужды Украины, а 3,2 млрд евро — на бюджетную поддержку. Речь идет о первом транше в рамках кредитной программы Европейского Союза общим объемом 90 млрд евро. В июне планируется еще одно поступление средств — 2,8 млрд евро по механизму Ukraine Facility. А вот в отношении кредитной программы с МВФ и поступления средств в июне от фонда пока есть сомнения.
27 мая в Киеве начала свою работу миссия Международного валютного фонда. Она должна оценить выполнение Украиной требований для выделения очередного транша. Ранее сообщалось, что главным моментом в согласовании основных положений программы является налоговая политика, в частности налогообложение электронных платформ. Законопроект о налогах № 12360 был внесен в парламент и даже дошел до голосования. Однако 26 мая Верховная Рада не поддержала ключевые поправки к законопроекту, предусматривавшие отмену налоговых льгот на международные посылки до 150 евро. Невыполнение ключевого налогового ориентира программы ставит под вопрос скорейшее получение Украиной траншей от МВФ.
Курс доллара США: динамика и анализ
Контролируемая девальвация на отечественном валютном рынке в мае происходила плавно и без сюрпризов. Официальный курс в начале месяца составлял 43,96 грн/долл., а 29 мая — 44,26 грн/долл. На межбанковском рынке курс в начале мая находился на отметке 43,9–43,95 грн за доллар, а в конце месяца курс на межбанке сместился до 44,28–44,31 грн/долл. Национальный банк остается основным продавцом валюты, которую реализует посредством валютных интервенций; панического спроса в мае не наблюдалось.
На наличном рынке в мае также не наблюдалось ажиотажа: граждане спокойно покупают и продают доллары и евро в обменных пунктах и банках, дефицита валюты нет. По состоянию на начало мая курс покупки наличных долларов составлял 43,55–43,8 грн/долл., а курс продажи — 44,10–44,25 грн/долл. К концу месяца курс покупки — 43,95–44,15 грн/долл., а курс продажи — 44,35–44,6 грн за доллар. Спреды в конце мая выросли до 0,5–0,7 грн/долл.
Ключевые факторы влияния:
· Медленные курсовые колебания и спокойный спрос на валюту в мае. Гривна девальвирует, но ажиотажного спроса нет, НБУ удовлетворяет заявки от импортеров.
· Наличный рынок — без дефицита валюты. В обменных пунктах и банках — достаточное количество долларов, а население демонстрирует сдержанный спрос на валюту.
· Международные факторы: очередная эскалация на Ближнем Востоке влияет на инвестиционные планы, однако последние тенденции указывают на рост доверия к доллару и активам в американской валюте, а на международном рынке доллар уверенно укрепляется.
· Поведенческие ожидания рынка: если на международном рынке все внимание приковано к новому председателю ФРС и июньскому заседанию Комитета ФРС, где будут рассматривать уровень ключевых ставок, то в Украине наибольшие надежды возлагают на отсутствие в ближайшее время существенных повреждений инфраструктуры, что позволит снизить потребность в иностранной валюте для импорта оборудования. Также на курс влияет ситуация с поступлением финансовой помощи и состояние международных резервов.
Прогноз
Курс евро: динамика и анализ
В течение мая евро демонстрировал тенденцию ослабления по отношению к доллару, и эта тенденция нашла полное отражение на украинском валютном рынке. Если май начался с показателя 51,46 грн/евро, то в конце мая курс достиг отметки 51,43 грн/евро.
Наличный рынок существенно не изменился, несмотря на постепенное укрепление гривны по отношению к евро. Если в начале мая курс покупки находился на уровне 50,95–51,4 грн/евро, а курс продажи — в пределах 51,75–52,10 грн/евро, то в конце мая курс покупки составлял 50,85–51,3 грн/евро, курс продажи — 51,75–51,90 грн/евро. Что касается спредов, то у большинства участников они составляют 0,4–0,6 грн/евро, лишь у некоторых спреды выросли до 0,9–1 грн/евро.
Ключевые факторы влияния:
· На международном рынке тренд сильного евро сменился укреплением доллара. В мае доллар укрепил свои позиции благодаря оптимизму инвесторов и привлекательным ставкам по государственным облигациям США, однако война в Иране по-прежнему оказывает влияние на курсовые траектории основных валют.
· Инфляция в ЕС растет, но ЕЦБ выжидает и не меняет ставки. Ожидается, что в июне ЕЦБ может повысить процентные ставки, даже если война на Ближнем Востоке закончится. Эксперты убеждены, что центробанк ЕС увеличит стоимость заимствований на 0,25 п. п. из-за роста цен на энергоносители, что существенно повышает инфляцию в Европе.
· Спрос на евро в Украине стабилизировался. Рынок наличной валюты находится под влиянием предложения валюты со стороны населения, дефицита наличных евро не наблюдается.
Прогноз:
· В краткосрочной перспективе (2–4 недели): на украинском рынке евро может оставаться в коридоре 51,45–51,85 грн/€.
· В среднесрочной перспективе (2–4 месяца): если ЕЦБ пойдет на повышение ставок, курс евро на международном рынке имеет шансы на укрепление, в Украине возможны колебания в пределах 51,80–52,50 грн/€.
· В долгосрочной перспективе (6+ месяцев): курс евро может находиться в пределах 52,20–53,80 грн/€. Основные факторы влияния — это война на Ближнем Востоке, котировки на нефтяном рынке, уровень инфляции в Еврозоне и решения ЕЦБ по ключевым ставкам.
Рекомендации для бизнеса и инвесторов
Доллар уверенно укрепляется на международном рынке. Доверие к американской валюте растет, несмотря на продолжающуюся эскалацию на Ближнем Востоке. Укрепление позиций доллара означает возможное ускорение девальвационного тренда гривны.
Война в Иране — один из факторов, влияющих на курс, но уже не ключевой. Переговоры между США и Ираном все еще не вышли на финишную прямую, но инвесторы вновь активно покупают казначейские облигации США. Это дает сигнал о продолжении инвестирования в долларовые активы, а в Украине — о покупке долларов как надежной валюты для формирования сбережений.
ФРС готовится изменить ключевые ставки. Возможные изменения ставок уже в июне способны ненадолго поколебать тренд сильного доллара на глобальном рынке, однако если в портфеле несколько ликвидных валют, это позволяет минимизировать риски.
Доминирующие позиции американской валюты на мировом рынке не оставляют сомнений: инвестиции в доллар — надёжный источник прибыли. Несмотря на ускорение инфляции, экономика США растёт, а доллар остаётся ликвидной валютой, поэтому инвесторам стоит хранить не менее 50 % средств именно в долларах.
Безопасные инвестиции — гарантия сохранности капитала. Во всех финансовых сценариях инвесторам следует предусмотреть стабильные источники получения прибыли, а также убедиться в надежности размещения своих активов.
Геополитическая напряжённость как фактор, влияющий на инвестиционные планы. Выход на успешный переговорный трек между Вашингтоном и Тегераном будет означать дальнейшие позитивные перспективы для курсовой траектории доллара.
Цены на нефть — важный индикатор изменений на валютном рынке. Рост цен на нефть может усилить зависимость ЕС от высокой стоимости энергоносителей, что ослабит позиции евро, а взамен укрепит позиции доллара.
Фокус — на ликвидных валютах. Несмотря на геополитические риски и инфляционные всплески как в ЕС, так и в США, доллар и евро остаются базовыми для инвесторов и должны быть представлены как в краткосрочной, так и в долгосрочной валютной стратегии.
Диверсификация — гарантия безопасных вложений. Инвесторам следует формировать валютные портфели в различных валютах, и хотя базовыми остаются доллар и евро, можно периодически входить в другие надежные европейские валюты — британские фунты стерлингов и швейцарские франки.
Гривна — для игры на коротких дистанциях. Национальная валюта движется по траектории девальвации, следовательно, долгосрочные накопления лучше всего формировать в иностранных валютах, а гривну держать ровно в том количестве, которое необходимо для быстрых инвестиций в национальной валюте.
Что важно в сфере новостей. Необходимо отслеживать всё, что связано с войной в Иране, а также с динамикой нефтяных котировок. В июне обязательными для мониторинга будут новости из США о ключевой ставке ФРС, а также решение ЕЦБ по базовой ставке. В Украине главными индикаторами ситуации на валютном рынке будут обстановка на фронте, информация о состоянии энергетического сектора, новости от МВФ и сообщения о поступлении новых траншей кредитов и международной финансовой помощи.
Данный материал подготовлен аналитиками международной мультисервисной продуктовой FinTech-платформы КИТ Group и отражает их экспертное, аналитическое и профессиональное мнение. Информация, представленная в этом обзоре, носит исключительно информационный характер и не может быть расценена как рекомендация к действию.
Компания и её аналитики не дают никаких заверений и не несут ответственности за любые последствия, возникшие в результате использования этой информации. Вся информация предоставляется «как есть», без каких-либо дополнительных гарантий полноты, обязательств по своевременности, обновлению или дополнению.
Пользователи данного материала должны самостоятельно оценивать риски и принимать осознанные решения на основе собственной оценки и анализа ситуации по различным доступным источникам, которые они сами считают достаточно авторитетными. Перед принятием каких-либо инвестиционных решений рекомендуем проконсультироваться с независимым финансовым консультантом.
СПРАВКА
KИT Group — международная мультисервисная продуктовая FinTech-платформа формата маркетплейс, которая предоставляет финансовым компаниям доступ к сервисам продвижения их услуг, а также рекламно-консультационные услуги.
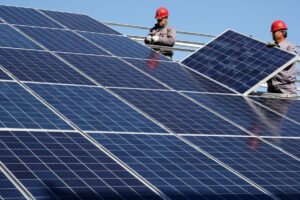
Государственный Ощадбанк предоставил ООО «Эко-Фотуре «Каменка» кредит в размере 10,34 млн евро на строительство трех солнечных электростанций общей мощностью 18,322 МВт в Хмельницкой области, сообщило финансовое учреждение в понедельник.
Вместе с СЭС планируется установить систему накопления энергии мощностью 50 МВт. Ожидаемое производство комплекса после ввода в эксплуатацию — до 22,6 тыс. МВт*ч электроэнергии в год.
По данным «Ощадбанка», это крупнейший по объему финансирования энергетический проект банка в сегменте микро-, малого и среднего бизнеса (ММСБ).
«С начала года Ощадбанк профинансировал строительство солнечных электростанций общей мощностью 42,6 МВт почти на 850 млн грн», — отметила член правления банка Наталья Буткова-Витвицкая, ответственная за ММСБ.
Строительство объектов будет осуществлять ООО «Солар Стальконструкция», которое работает на рынке с 2012 года и имеет опыт реализации более 5 ГВт проектов в области солнечной энергетики и систем накопления энергии в 20 странах.
По данным Нацбанка, по состоянию на 1 июля 2026 года «Ощадбанк» с общими активами в 518,87 млрд грн занимал второе место среди 59 банков Украины. Общий кредитный портфель банка за первое полугодие вырос на 6,7% — до 136,83 млрд грн.
ИНВЕСТИЦИИ, КРЕДИТ, ОЩАДБАНК, Солнечная энергетика, ХМЕЛЬНИЦКАЯ ОБЛАСТЬ
Железнодорожные поставки зерна в дунайские порты в августе 2026 года выросли почти втрое по сравнению с июлем — до 248,8 тыс. тонн, тогда как в порты Большой Одессы сократилась на 94,9% — до 68,5 тыс. тонн, сообщила брокерская компания Spike Brokers в еженедельном обзоре.
В целом железнодорожные перевозки зерна в направлении морских портов, включая внутреннюю доставку в Измаил, в августе составили около 317,3 тыс. тонн против 1,440 млн тонн в июле. По данным брокера, произошло резкое смещение грузопотока от Большой Одессы к Дунаю.
В августе по железной дороге было перевезено 1,297 млн тонн зерновых грузов — на 34,7% меньше, чем в июле, и на 53,9% меньше, чем в августе 2025 года. Среднесуточная загрузка составила 39,2 тыс. тонн, что на 22,5% ниже показателя июля и на 55% ниже показателя августа 2025 года.
Экспортные перевозки зерна и продуктов помола составили 672,2 тыс. тонн, сократившись на 58,5% м/м и примерно на 74% г/г. Растительного масла перевезено 113 тыс. тонн — на 15,4% больше, чем в июле, и на 54,7% больше, чем в августе 2025 года. Макухи и шротов перевезено 167,1 тыс. тонн, что на 9,3% меньше м/м и на 7,4% меньше г/г.
Через сухопутные переходы в августе перевезено 501,8 тыс. тонн против 208,8 тыс. тонн в июле — в 2,4 раза больше.
Среднесуточная передача зерновых вагонов через основные западные переходы в августе составила 192,8 вагона против 71,3 вагона в июле. Самый высокий среднесуточный показатель был на польском направлении — 56,6 вагона. Через Венгрию передавалось 49,4 вагона в сутки, через Румынию — 45,5, через Словакию — 41,4 вагона. В отличие от июля, августовский поток был распределен между четырьмя коридорами значительно более равномерно.
По состоянию на 3 сентября в направлении пограничных переходов находилось 8 221 вагон, из них 1 346 с зерновыми против 9 273 и 1 414 вагонов соответственно на конец августа. За первые дни месяца общее накопление уменьшилось примерно на 11%, зерновое — на 5%.
За весь август через автомобильные пункты пропуска было вывезено 325 тыс. тонн агропродукции против 289,2 тыс. тонн в июле — на 12,4% больше. По сравнению с августом 2025 года объем был выше на 23,7%.
Почти половина августовского автомобильного потока пришлась на Польшу — 150,1 тыс. тонн, или 46,2%. Среди крупнейших позиций в августе — мясо птицы (30,2 тыс. тонн), подсолнечное масло (24,8 тыс. тонн), этиловый спирт (23,1 тыс. тонн), сахар (18,6 тыс. тонн), фрукты и орехи — 16,9 тыс. тонн и соевый жмых — 15 тыс. тонн.
За первые три дня сентября автомобильным транспортом было вывезено 33 тыс. тонн, или около 11 тыс. тонн в сутки против 10,5 тыс. тонн в сутки в среднем за август.
По итогам августа Украина экспортировала 2,146 млн тонн агротоваров групп 01–24 УКТ ВЭД на сумму 1,280 млрд долларов. Зерновой сегмент в итоговой статистике августа составил 987,1 тыс. тонн, или 46% общего тоннажа: пшеницы отгружено 612,7 тыс. тонн, кукурузы – 305,7 тыс. тонн, ячменя – 68,7 тыс. тонн. Семена рапса составили ещё 292,6 тыс. тонн, или 13,6% экспорта. Три основных растительных масла составили 279,1 тыс. тонн, подсолнечный и соевый жмых — 187,2 тыс. тонн.
Наибольшие физические объемы пришлись на Германию – 227,1 тыс. тонн, Турцию – 203,8 тыс. тонн, Италию – 188,1 тыс. тонн, Польшу – 179,3 тыс. тонн и Нидерланды – 171,7 тыс. тонн. В сумме на пять стран пришлось около 45% августовского экспорта.
За 1–3 сентября Украина экспортировала 331,4 тыс. тонн агропродукции на $167,7 млн, или около 110,5 тыс. тонн в сутки.
Национальный банк Украины (НБУ) на прошлой неделе увеличил интервенции на межбанковском рынке на $56,8 млн, или на 4,5%, — до $1 млрд 329,0 млн, свидетельствует статистика на сайте регулятора.
По данным Нацбанка, за первые четыре дня прошлой недели среднесуточное отрицательное сальдо по покупке и продаже валюты юридическими лицами увеличилось до $210,3 млн с $195,0 млн за тот же период неделей ранее и в целом составило $841,2 млн.
На рынке валютообменных операций населения среднесуточное отрицательное сальдо увеличилось почти вдвое: с понедельника по четверг оно составило 46,6 млн долларов против 24,6 млн долларов за аналогичный период предыдущей недели. Покупка безналичной валюты населением все дни превышала её продажу.
Официальный курс гривны к доллару в начале прошлой недели составлял 44,5505 грн/$1, а к концу недели ослаб до 44,7273 грн/$1.
Подобная динамика наблюдалась и на наличном рынке, где курс гривны к доллару в течение прошлой недели ослаб на 7–8 коп.: покупка — до 44,48 грн/$1, а продажа — до почти 44,88 грн/$1.
KURS, NBU, ВАЛЮТА, ГРИВНА, Інтервенція
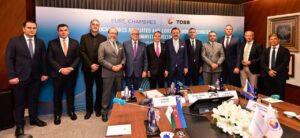
Президент Торгово-промышленной палаты Украины Геннадий Чижиков призвал европейские торгово-промышленные палаты, компании и инвесторов более активно участвовать в экономическом восстановлении Украины ещё до окончания войны. Об этом шла речь во время встречи аффилированных и ассоциированных членов EUROCHAMBRES, которая состоялась 1–2 сентября 2026 года в Стамбуле с участием представителей бизнес-сообществ стран Европы.
Встречу принимал Союз палат и товарных бирж Турции (TOBB). В ней приняли участие президент EUROCHAMBRES Владимир Длоуги, вице-президент EUROCHAMBRES и президент TOBB Рифат Хисарджиклиоглу, заместитель министра иностранных дел Турции по вопросам ЕС Мехмет Кемаль Бозай, генеральный директор EUROCHAMBRES Бен Баттерс, а также руководители торговых палат Украины, Сербии, Грузии, Черногории, Боснии и Герцеговины и других стран.
Среди ключевых тем обсуждения были будущее расширение ЕС, экономические отношения со странами-кандидатами, влияние войны в Украине на европейскую безопасность, торговлю и транспортные связи, а также растущая роль Черноморского региона в торговле, энергетике и поставках критически важного сырья.
Особое внимание участники уделили развитию транспортных и экономических коридоров между ЕС и Центральной Азией через Турцию и Южный Кавказ. Участники встречи также обсудили обновление механизмов взаимодействия между членами EUROCHAMBRES и укрепление практического сотрудничества между торговыми палатами.
«Для украинского бизнеса европейская интеграция — это стратегический и необратимый курс. EUROCHAMBRES играет особую роль в качестве моста между украинским и европейским бизнесом, а также в качестве практического инструмента для содействия экономической интеграции Украины в ЕС», — отметил Чижиков.
По его словам, продвижение Украины к членству в Евросоюзе должно сопровождаться параллельным сближением украинского и европейского бизнеса, формированием новых производственных цепочек, расширением торговли и привлечением европейского капитала к проектам восстановления.
Президент ТПП Украины подчеркнул, что экономическое восстановление страны нельзя откладывать до окончания войны. Украинские предприятия продолжают работать в условиях атак на производственные объекты, логистические центры и торговую инфраструктуру, поэтому практическая поддержка со стороны европейских партнеров нужна уже сейчас.
«Говорил откровенно: как бизнес держится в эти тяжелые времена, когда атаки на деловые объекты, логистические центры, торговые площади не прекращаются, а наоборот — усиливаются. Это непросто произносить вслух перед коллегами из других стран, но важно, чтобы они слышали это не из новостей, а от нас самих», — сказал Чижиков.
Украина входит в EUROCHAMBRES в статусе аффилированного члена. По актуальным данным самой организации, EUROCHAMBRES объединяет через своих членов сеть около 1,7 тыс. региональных и местных торгово-промышленных палат, представляющих более 20 млн предприятий в Европе. Более 93% компаний, представленных этой сетью, относятся к малому и среднему бизнесу, а в целом они обеспечивают более 120 млн рабочих мест. EUROCHAMBRES создана в 1958 году и представляет интересы бизнес-сообщества перед институтами ЕС.
Торгово-промышленная палата Украины является негосударственной некоммерческой самоуправляемой организацией. Система ТПП Украины включает центральную палату и 25 региональных ТПП и объединяет около 8 тыс. предприятий и предпринимателей. Палата способствует развитию экспорта, поиску международных партнеров, проводит экспертизу и оценку, выдает сертификаты происхождения товаров, удостоверяет форс-мажорные обстоятельства. По данным ТПП Украины, она имеет 70 представителей в 56 странах, заключила 174 международных соглашения о сотрудничестве и координирует работу 45 двусторонних деловых советов.
Как сообщает Fixygen, токенизация становится одним из самых быстрорастущих сегментов цифровых финансов.
По оценкам Franklin Templeton, стоимость реальных активов, находящихся непосредственно в блокчейне, в начале 2026 года превысила $25 млрд, увеличившись примерно втрое всего за год и примерно в пять раз с 2023 года.
Основные направления — государственные облигации, частное кредитование, фонды и недвижимость.
Сам Franklin Templeton развивает BENJI — токенизированный денежный фонд. На конец апреля его линейка достигла примерно $1,98 млрд активов.
BlackRock 3 августа дополнительно запустил два новых токенизированных продукта денежного рынка.
Диапазон долгосрочных прогнозов огромен: различные исследования предполагают рост рынка до $4–16 трлн к 2030 году.
Суть тренда заключается не столько в создании «новых криптовалют», сколько в переносе обычных акций, облигаций, фондов и других финансовых инструментов на блокчейн.



