
Китай остается бесспорным лидером среди торговых партнеров Украины по объему импорта. По итогам первых шести месяцев 2025 года Украина ввезла китайских товаров на сумму 8,15 млрд долларов США. Это более чем в два раза превышает показатели Польши (3,58 млрд долл.) и Германии (3,18 млрд долл.), которые заняли второе и третье места соответственно.
Высокие объемы импорта также зафиксированы из Турции — 2,53 млрд долл. и Соединенных Штатов Америки — 2,31 млрд долл. Италия, Чехия, Словакия, Болгария и Франция закрывают десятку ключевых поставщиков с объемами от 1,2 млрд до 979 млн долларов США.
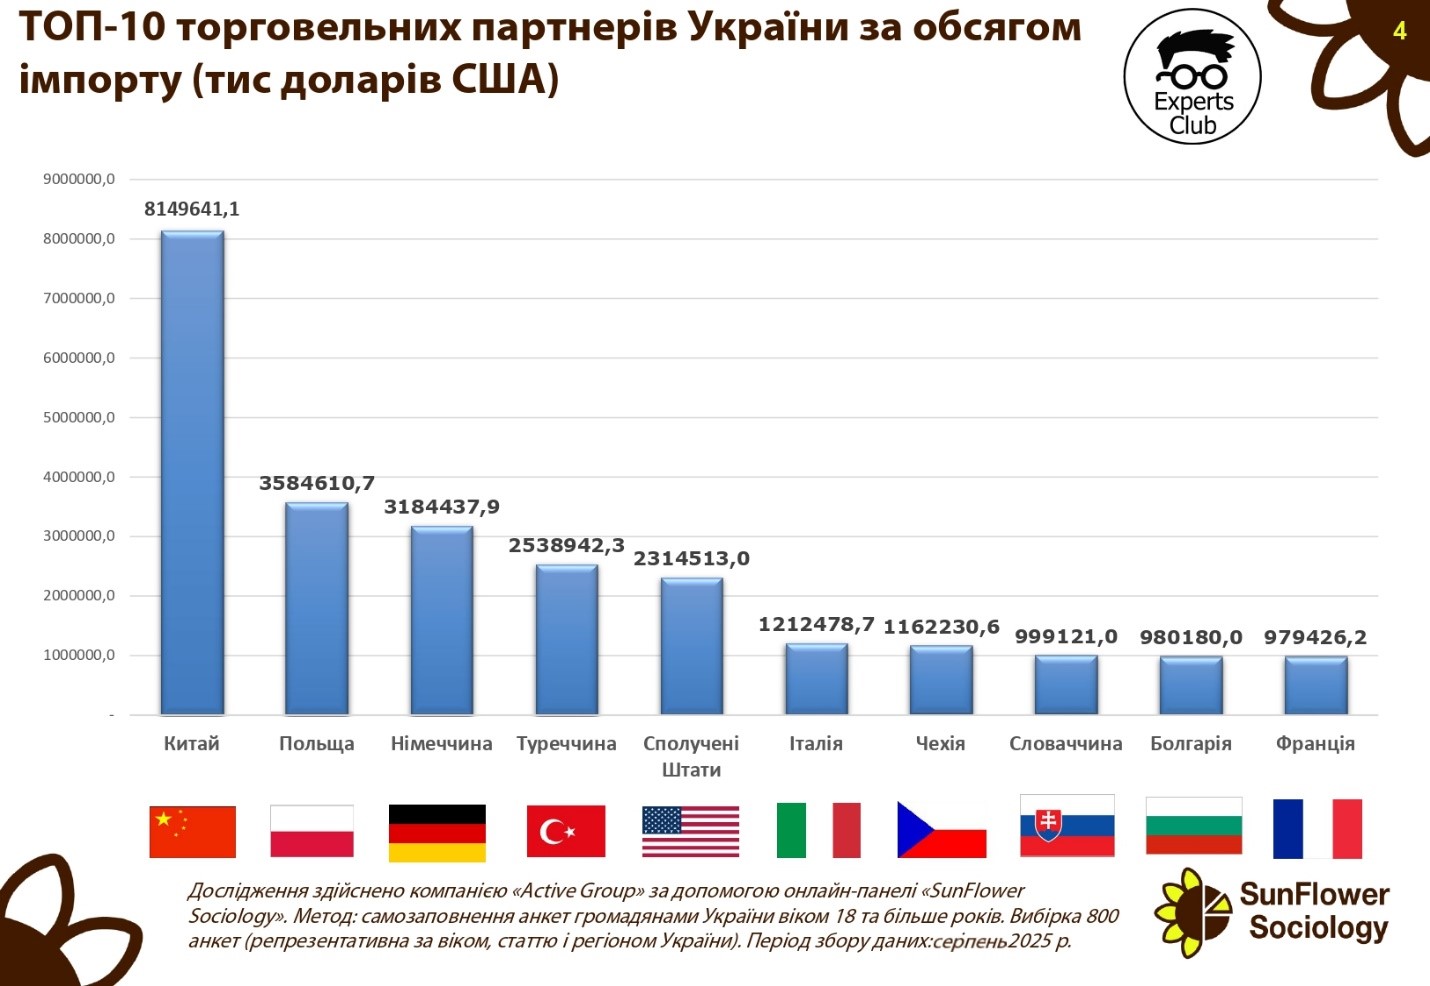
«Формирование такой структуры импорта свидетельствует о чрезмерной зависимости Украины от китайских товаров, особенно в сегментах электроники, техники и промышленной продукции. Подобный дисбаланс несет риски для экономической стабильности, ведь любые политические или логистические ограничения мгновенно отразятся на внутреннем рынке», — подчеркнул основатель Experts Club, экономист Максим Уракин.
В то же время эксперты обращают внимание на диверсификацию поставок из стран Европейского Союза. Польша, Германия, Италия и Франция в совокупности обеспечивают более 8,5 млрд долларов импорта, что формирует весомый сегмент внутреннего потребительского и промышленного рынка.
Экономисты прогнозируют, что при условии стабильного курса гривны и сохранения импортных потоков в нынешних объемах дефицит торгового баланса с Китаем будет и дальше расти. Это потребует коррекции государственной торговой политики в направлении стимулирования собственного производства и поиска альтернативных рынков.
ACTIVE GROUP, ES, EXPERTS CLUB, SunFlower Sociology, ГЕРМАНИЯ, импорт, КИТАЙ, МАКСИМ УРАКИН, ПОЛЬША, США, торговый баланс, ТУРЦИЯ, УКРАИНА, ЭКОНОМИКА
По итогам первого полугодия 2025 года Польша остается главным торговым партнером Украины по объемам экспорта. По данным исследования Active Group и Experts Club, экспорт в Польшу составил 2,45 млрд долларов США.
На втором месте – Турция с показателем 1,71 млрд долларов, а третью позицию заняла Италия – 1,17 млрд долларов. Также среди крупнейших партнеров: Германия (1,09 млрд долл.), Испания (976 млн долл.), Нидерланды (919 млн долл.), Китай (847 млн долл.), Египет (776 млн долл.), Румыния (679 млн долл.) и Венгрия (652 млн долл.).
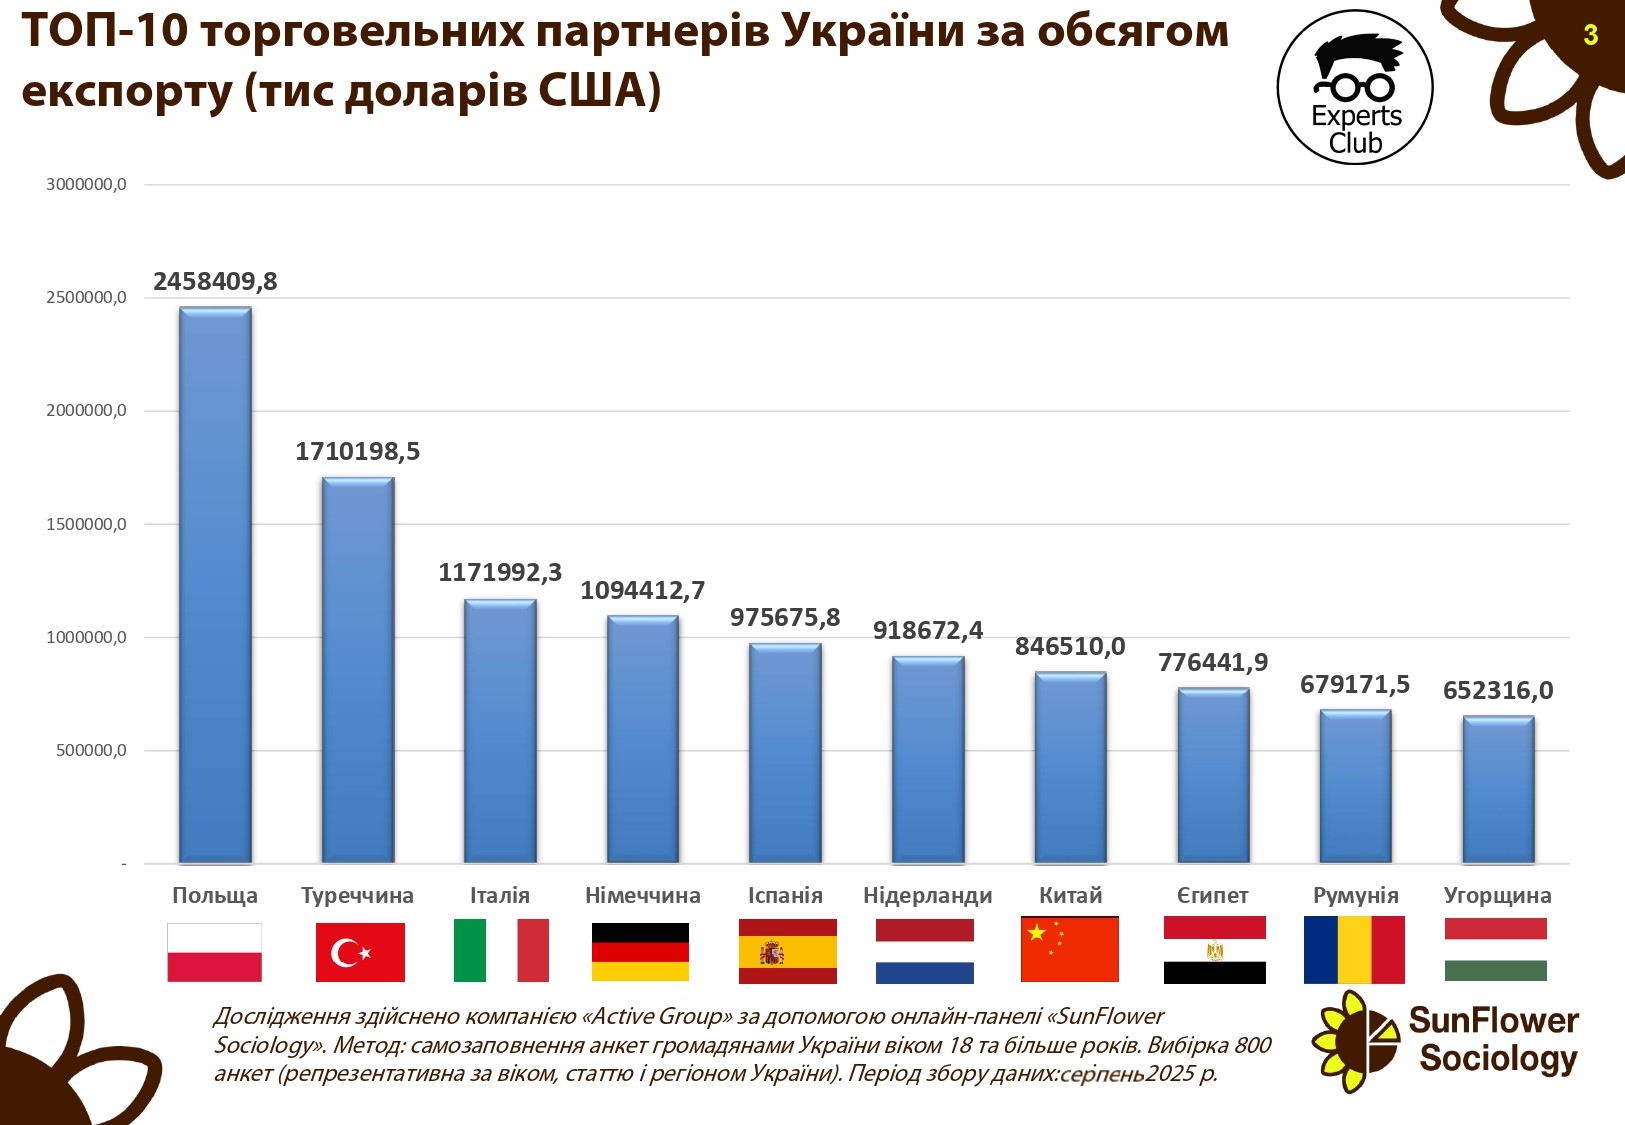
«Структура экспорта Украины демонстрирует четкую ориентацию на страны Европейского Союза. Польша, Италия, Германия, Испания и Нидерланды вместе формируют более половины общего объема экспорта. Это свидетельствует о стратегической интеграции Украины в европейское экономическое пространство», — подчеркнул основатель Experts Club, экономист Максим Уракин.
Он также отметил, что Турция по-прежнему остается критически важным партнером для украинского аграрного и металлургического экспорта, тогда как Китай и Египет — ключевые рынки для агропродукции, в частности зерновых.
«Наличие таких торговых партнеров, как Египет и Китай, диверсифицирует украинский экспорт», — добавил Уракин.
EXPERTS CLUB, ВЕНГРИЯ, ГЕРМАНИЯ, ЕГИПЕТ, Италия, КИТАЙ, МАКСИМ УРАКИН, ПОЛЬША, РУМЫНИЯ, ТОРГОВЛЯ, ТУРЦИЯ, УКРАИНА, ЭКОНОМИКА, ЭКСПОРТ
Как сообщает Сербский Экономист, Союз экономистов Сербии (СЕС) станет хозяином 11-го Всемирного конгресса экономистов, который пройдёт в Белграде с 22 по 26 июня 2026 года, сообщил СЕС.
Ожидается участие более 1 000 ведущих мировых экономистов с престижных университетов. В эти дни в Белграде находилась делегация Международной экономической ассоциации (IEA), с которой представители СЕС во главе с председателем Александром Влаховичем согласовывали организационные и программные детали форума.
«Мы провели очень продуктивные встречи, обсудили ключевые вопросы и доказали, что готовы к организации столь престижного события на самом высоком уровне», — отметил Влахович.
По его словам, значимость конгресса подчеркивает тот факт, что программный комитет возглавляет профессор Гарвардского университета, лауреат Нобелевской премии по экономике Эрик Маскин. В Белграде также ожидается приезд других нобелевских лауреатов и экспертов, занимавших ключевые позиции в экономической политике ведущих стран мира.
Конгресс впервые проводится в регионе Юго-Восточной Европы и спустя 20 лет возвращается в Европу. В СЕС считают, что этот форум станет возможностью для университетов и научных институтов Сербии и региона наладить прочные связи с мировой академической средой, а для бизнеса и властей — получить прямые рекомендации от ведущих экономистов.
Всемирный конгресс организуется Международной экономической ассоциацией (International Economic Association, IEA) раз в три года. Форум собирает сотни учёных и экспертов для обсуждения глобальных экономических тенденций и новых научных подходов. В 2023 году конгресс прошёл в Медельине, Колумбия, и собрал представителей академического и делового мира со всех континентов.
Главная роль конгресса — объединение академической науки и практики, развитие диалога между экономистами и политиками, формирование инновационных решений для мировой экономики.
https://t.me/relocationrs/1463
ВВП и экономический рост
Величина ВВП
Инфляция
Безработица
Дополнительные макроиндикаторы
Украина после завершения активных боевых действий сможет избежать рецессии и даже ускорить экономическое развитие, считает первый замглавы НБУ Сергей Николайчук.
В интервью агентству Интерфакс-Украина он подчеркнул, что международный опыт послевоенных кризисов не полностью применим к Украине.
«Мы рассчитываем, что расходы на оборону останутся значительными, а евроинтеграционные планы и приток капитала будут поддерживать экономику. Кроме того, реинтеграция ветеранов в мирное жизнь пройдет быстрее, чем это было в других странах, благодаря современным технологиям и особенностям общества», – заявил Николайчук.
Статья представляет ключевые макроэкономические показатели Украины и мировой экономики по состоянию на конец апреля 2025 года. Анализ подготовлен на основе актуальных данных Государственной службы статистики Украины (ГССУ), Национального банка Украины (НБУ),
Международного валютного фонда (МВФ), Всемирного банка, а также ведущих национальных статистических ведомств (Eurostat, BEA, NBS, ONS, TurkStat, IBGE). Директор по маркетингу и развитию «Интерфакс-Украина» Максим Уракин, кандидат экономических наук и основатель информационно-аналитического центра «Experts Club», представил обзор текущих макроэкономических трендов.
Макроэкономические показатели Украины
Первые четыре месяца 2025 года для Украины ознаменовались слабым, но все же положительным движением экономики. По оценке НБУ, реальный ВВП прибавил около +0,5% в годовом измерении, а оперативные расчеты Госстата впоследствии уточнили динамику до около +0,9% г/г и примерно +0,7% кв/кв. В контексте полномасштабной войны, постоянной угрозы инфраструктуре и логистике, дефицита долгого капитала и ограниченных инвестиционных программ это означает прежде всего сохранение функциональности экономической системы.
«Половина процента или даже процент роста — это не о форсаже, а о выносливости. Мы видим оживление внутреннего спроса в торговле, логистике, отдельных высокотехнологичных нишах. Но это, по сути, восстановление «на месте»: без массированного инвестиционного импульса, без расширения экспорта с добавленной стоимостью, без доступного долгосрочного ресурса банки и бизнес не смогут масштабироваться. Нужен переход от выживания к развитию — через инвестиции, индустриальные проекты и экспортную экосистему», — отмечает Максим Уракин.
Инфляционное давление медленно ослабевает. Годовая инфляция в апреле оценивалась около 13,1% г/г после 14,6% в марте; Нацбанк удерживал ключевую ставку на уровне 15,5%, сочетая таргетирование инфляционных ожиданий со стабилизацией валютного рынка.
«Монетарная политика образца 2025 года — это о балансе. Если пережать — задушим деловую активность и кредитование, если ослабить — получим новую волну инфляции и давление на курс. Задача НБУ — не просто «держать» ставку, а синхронизироваться с фискальной политикой, программами МВФ и темпом внешних поступлений, чтобы каждая гривна резервов работала на восстановление, а не на затыкание операционных дыр», — отмечает эксперт.
Внешняя торговля остается слабым звеном. За январь–апрель 2025 года экспорт товаров оценивался около 13,31 млрд долл., импорт — около 24,82 млрд долл., отрицательное сальдо — примерно 11,51 млрд долл. Структурно импорт формируют энергоносители, оборудование, транспорт и химия; экспорт же по-прежнему зависит от сырья и полуфабрикатов.
«Это не ситуативный, а структурный дефицит, пока мы ввозим энергоемкие товары и технологические компоненты, а вывозим сырье, риск для платежного баланса не исчезнет. Выход — в создании производственных цепочек внутри страны, локализации компонентов, опережающем развитии логистики и портовой инфраструктуры, страховании военных рисков и страховании экспортных кредитов. Нам нужна политика экспортной промышленной трансформации, а не просто «возмещение НДС», — подчеркивает Максим Уракин.
Позитивным буфером остаются международные резервы, которые на 1 мая 2025 года достигли исторического максимума около 46,7 млрд долл. Рост обеспечили поступления от партнеров и снижение чистых интервенций НБУ.
«Резервы более 40 миллиардов — это воздушная подушка, но это не богатство страны. Резерв — это кредит доверия, который нужно конвертировать в индустриальную модернизацию. Если мы будем растворять этот ресурс в потреблении и импорте, он закончится, а структурные проблемы останутся. Если же направим его на финансирование экспорта, страхование инвестиций, инфраструктуру и технологии — получим мультипликатор и рост производительности», — подчеркивает экономист.
Высокой остается и долговая нагрузка: совокупный государственный и гарантированный долг на 30 апреля 2025 года оценивался около 7,48 трлн грн (эквивалент почти 180 млрд долл.). Это поддерживает бюджетную устойчивость «здесь и сейчас», но делает критически важной координацию с международными программами, реструктуризацией обязательств и запуском проектов, генерирующих валютную выручку.
«Долг — не враг, когда он работает на развитие. Наш тест на зрелость — перевести долговой ресурс в производственные инвестиции, а не в потребление. Нужны прозрачные проектные конвейеры: от подготовки ТЭО до длинных денег под государственные гарантии, от экспортного страхования — до индустриальных парков и кластеров. Только так мы сломаем инерцию импортозависимости», — заключает основатель «Experts Club».
Глобальная экономика
Мир на старте второго квартала 2025 года движется в режиме умеренного роста с повышенной неопределенностью. МВФ в апрельском WEO оценил глобальный прирост ВВП в 2025 году около 2,8% с медленным стиханием инфляции, но неоднородной географией спроса. В США реальный ВВП в первом квартале по annualized-методологии снизился примерно на 0,3% кв/кв из-за «переимпорта» и более слабых госрасходов, в то же время базовая инфляция по PCE в апреле оставалась около 2,2% г/г, что позволяет ФРС сохранять сдержанную позицию.
Китай удержал около +5,3% г/г в первом квартале, однако слабость недвижимости и осторожность потребителей ограничивают горизонт ускорения.
Еврозона, по предварительным оценкам на конец апреля, добавила около +0,4% кв/кв (+1,2% г/г), а ЕС — около +0,3% кв/кв, фиксируя первые признаки выхода из длительной стагнации. Великобритания стала положительным исключением среди G7 с примерно +0,7% кв/кв в первом квартале. Турция сообщила о сильном росте около +7,4% г/г на фоне сверхвысокой инфляции около 70% г/г в апреле, что заставляет центробанк держать жесткий курс. Индия сохраняет лидерство среди крупных экономик с около +7,4% г/г в начале года при умеренной инфляции CPI около 3,3% в апреле.
Бразилия показала около +0,8% кв/кв (+2,6% г/г) в первом квартале, но инфляция IPCA поднялась до примерно 5,5% г/г, что сдерживает пространство для быстрого смягчения политики.
«Глобальная картина — это мозаика разных скоростей и разных рисков. США технически имеют слабый квартал, но внутренний спрос еще держится; Европа демонстрирует плавное оживление без прорыва; Китай выполняет план по росту, но нуждается в новой модели внутреннего спроса; Индия — флагман динамики и инноваций; Турция заплатила за импульс ценой инфляции; Латинская Америка балансирует между регулированием и стимулированием. Для Украины важны не только цифры партнеров, но и их политика: где покупают больше стали и продовольствия, где строят логистику и энергетику, где открываются окна для поставщиков инженерной продукции. Наша задача — угадать не прошлый, а будущий спрос и занять нишу, пока ее не занял кто-то другой. Это означает: страхование рисков экспорта, быстрые таможенные коридоры, долгосрочные инвестиции в модернизацию, специализация кластеров и — что ключевое — дисциплина выполнения. Без этого мы останемся страной импорта и больших резервов, которые тают, — с этим мы можем стать страной экспорта и больших проектов, которые работают», — резюмирует Максим Уракин.
Основные выводы
Подводя итог, украинская экономика на начало второго квартала находится в фазе поддерживаемого равновесия: скромный рост, замедление инфляции и рекордные резервы противостоят глубокому торговому разрыву и высокой долговой нагрузке. Решение — в ускорении структурных изменений: инвестиции в промышленность и логистику, экспорт с высокой добавленной стоимостью, координация с международными программами и преобразование долгового ресурса в драйвер производительности. Как подчеркивает Максим Уракин, «окно возможностей для трансформации уже открыто — вопрос только в том, сумеем ли мы пройти через него достаточно быстро».
Источник: https://interfax.com.ua/news/projects/1101077.html



