Business news from Ukraine

Business news from Ukraine

У першому півріччі на частку США припало 43 % імпорту легкових автомобілів в Україну

США зберегли статус найбільшого постачальника імпортних легкових автомобілів в Україну за підсумками першого півріччя 2026 року, забезпечивши 43 % від загальної кількості ввезених автомобілів. Згідно з даними Державної митної служби, опублікованими 28 липня, у січні–червні з США до України було ввезено 73,2 тис. легкових автомобілів.

Друге місце серед країн-постачальників посіла Німеччина, звідки надійшло 17,3 тис. автомобілів, або 10 % загального обсягу імпорту. Польща посіла третє місце з показником 14,6 тис. автомобілів, або 9%.

У сукупності США, Німеччина та Польща поставили в Україну 105,1 тис. легкових автомобілів. На ці три країни припало близько 62% усього імпорту.

Загалом у першому півріччі автомобілі ввозилися з понад 50 країн. Загальний обсяг імпорту перевищив 169 тис. машин, а їхня заявлена вартість склала майже 96,6 млрд грн.

Митні надходження від імпорту легкових автомобілів сягнули 32,1 млрд грн.

За оцінкою аналітичного центру Experts Club, лідером за обсягом митних надходжень стали автомобілі з бензиновими двигунами. Вони забезпечили бюджету 14,6 млрд грн, або 45,5% від загальної суми.

Дизельні автомобілі принесли 8,4 млрд грн, гібридні — 7,1 млрд грн, електромобілі — близько 2 млрд грн.

Вживані автомобілі склали понад 70% від загальної кількості ввезених автомобілів і забезпечили 17,7 млрд грн митних платежів. На нові автомобілі припало менше 30% імпорту та 14,4 млрд грн надходжень.


, , , ,

Панама очолила рейтинг країн для експатів третій рік поспіль

Як повідомляє Еxperts.news, аналітичний центр Experts Club проаналізував результати міжнародного дослідження Expat Insider 2026, підготовленого спільнотою InterNations. Найкращими країнами для проживання іноземців визнано Панаму, Мексику та Таїланд, тоді як останні місця посіли Норвегія, Німеччина та Туреччина.

Опитування проводилося з 1 лютого по 31 березня 2026 року. У ньому взяли участь 7 786 експатів 162 національностей. До підсумкового рейтингу увійшла 31 країна, у кожній з яких було отримано не менше 50 заповнених анкет. Учасники оцінювали до 53 аспектів життя за кордоном, зокрема роботу, особисті фінанси, якість життя, побутові умови та легкість соціальної адаптації.

Панама посіла перше місце третій рік поспіль. Близько 87% іноземців, які проживають у країні, заявили, що задоволені своїм життям за кордоном, тоді як середній світовий показник становив 70%.

Країна стала лідером за умовами праці та особистими фінансами, посіла друге місце за легкістю адаптації та доступністю основних послуг і шосте місце за якістю життя. Близько 90% респондентів вважають, що їхнього наявного доходу достатньо для комфортного життя, а 76% задоволені своїм фінансовим становищем.

Панама також отримала найкращі оцінки за доступність житла. Дев’ять із десяти експатів повідомили, що знайти житло в країні легко. Отримання візи назвали простим 82% опитаних. Значну частину іноземної спільноти становлять пенсіонери — їхня частка сягнула 37%, а 34% респондентів мають намір залишитися в країні назавжди.

Друге місце посіла Мексика, яка знову стала світовим лідером за легкістю соціальної адаптації. Близько 73% іноземців заявили, що їм легко заводити друзів серед місцевих жителів, при середньосвітовому рівні 39%.

При цьому слабким місцем Мексики залишається безпека. Позитивно особисту безпеку оцінили 68% опитаних проти 81% у середньому по світу. Незважаючи на це, 73% експатів задоволені своїм фінансовим становищем, а 38% планують залишитися в країні назавжди.

Таїланд посів третє місце і став країною з найбільш задоволеними життям іноземцями. Про своє благополуччя повідомили 86% опитаних, а 42% розраховують залишитися в країні назавжди.

Експати особливо високо оцінили вартість життя, доступність оренди та якість медичної допомоги. Водночас Таїланд отримав низькі оцінки за екологічну ситуацію, цифрові адміністративні послуги та відкриття банківських рахунків. Лише 33% респондентів позитивно оцінили якість повітря, а 80% вважають тайську мову складною для вивчення.

До першої десятки рейтингу також увійшли ОАЕ, Бразилія, Іспанія, Сінгапур, Португалія, Малайзія та Люксембург. П’ять перших країн в індексі особистих фінансів — Панама, Таїланд, Мексика, Португалія та Малайзія. У більшості держав-лідерів експати одночасно високо оцінюють доступність житла та ставлення місцевого населення.

Останнє, 31-е місце посіла Норвегія. Лише 46% іноземців, які там проживають, задоволені своїм життям, а 72% вважають, що заводити друзів серед місцевого населення складно. Позитивно своє фінансове становище оцінили лише 39% респондентів.

При цьому Норвегія залишається однією з країн, що отримали найвищі оцінки за станом навколишнього середовища, якістю повітря, безпекою зайнятості та стабільністю економіки. Основними проблемами для іноземців стали висока вартість життя, соціальна ізоляція, клімат та обмежені можливості для дозвілля.

Німеччина опинилася на 30-му місці. Близько 61% експатів назвали взаємодію з бюрократичною системою складною. Лише 19% позитивно оцінили доступність житла, і стільки ж — легкість його пошуку.

Німеччина також посіла останнє місце за індексом основних умов для експатів. Учасники опитування критикували недостатню доступність державних послуг онлайн, проблеми з домашнім інтернетом та обмежене поширення безготівкових платежів. Крім того, 57% іноземців повідомили, що їм важко заводити друзів серед німців.

На 29-му місці розташувалася Туреччина, яка посіла останні позиції за умовами праці, заробітною платою та стабільністю економіки. Близько 61% респондентів негативно оцінили стан турецької економіки, а 34% повідомили про річний дохід менше ніж 12 тис. доларів до сплати податків.

Життям у Туреччині задоволені 58% експатів, 14% мають намір покинути країну протягом найближчого року, а залишитися назавжди планують лише 13%.

До десятки аутсайдерів також увійшли Швейцарія, Австрія, Італія, Чехія, Швеція, Канада та Велика Британія. Вісім із десяти країн нижньої частини рейтингу знаходяться в Європі. Однак Австрія посіла п’яте місце за якістю життя, Швейцарія — восьме, Чехія — 13-те, а Швеція — 15-те. Це свідчить про те, що низька загальна позиція часто пов’язана не з інфраструктурою чи безпекою, а з високою вартістю життя, бюрократією та труднощами соціальної інтеграції.

За словами засновника аналітичного центру Experts Club Максима Уракіна, результати дослідження не можна сприймати як універсальний рейтинг рівня розвитку держав.

«Рейтинг показує не те, яка країна об’єктивно багатша чи краще управляється, а те, наскільки легко конкретному іноземцю влитися в місцеве повсякденне життя. Розвинена інфраструктура та високі зарплати можуть поєднуватися з дорогим житлом, складною бюрократією та соціальною закритістю.

Водночас менш заможні держави можуть вигравати завдяки доступним витратам, простоті оформлення документів та доброзичливому ставленню до приїжджих», — зазначив Уракін.

Він додав, що під час вибору країни для переїзду необхідно окремо аналізувати міграційне законодавство, податковий режим, ринок праці, медицину, освіту та вартість нерухомості.

InterNations підкреслює, що рейтинг ґрунтується на суб’єктивній задоволеності опитаних, а не на порівнянні офіційної статистики. Він не враховує низку важливих факторів, зокрема міжнародне оподаткування та послуги з догляду за дітьми, а оцінка безпеки відображає особисте сприйняття респондентів, а не фактичний рівень злочинності.

, , , , ,

Американські інвестиції в енергетику Іраку відкривають можливості й для українського бізнесу – Experts Club

Ірак формує новий пакет співпраці з американськими енергетичними компаніями, який має збільшити видобуток нафти й газу, прискорити переробку попутного газу та залучити приватний капітал у модернізацію нафтогазової інфраструктури країни.

Міністр нафти Іраку Басім Мохаммед оцінив сукупну вартість угод між іракським нафтовим відомством і компаніями США приблизно у $200 млрд. За його словами, проєкти мають суттєво розширити виробничі потужності та збільшити інвестиції у використання попутного газу. Нинішні нафтовидобувні потужності Іраку оцінюються приблизно у 4,8 млн барелів на добу.

При цьому заявлені $200 млрд не слід розглядати виключно як обсяг уже профінансованих проєктів. Пакет включає контракти, попередні домовленості, меморандуми, технічні дослідження та потенційні інвестиційні програми, остаточні параметри яких визначатимуться за підсумками переговорів.

Під час візиту прем’єр-міністра Іраку Алі Фалеха аль-Зайді до США іракська делегація провела переговори з представниками Halliburton, Shell, Honeywell, Weatherford і Baker Hughes. Сторони обговорювали розробку нафтових і газових родовищ, упровадження сучасних технологій і підвищення ефективності енергетичного сектору.

Окремі переговори відбулися з Chevron. Ірак запропонував компанії розширити діяльність на південних родовищах, брати участь у проєктах нафтопереробки, нафтохімії та газової інфраструктури.

Chevron, зі свого боку, висловила зацікавленість у розробці південних родовищ, прокладанні трубопроводів до регіональних портів і створенні нафтосховищ. Іракська влада заявила про готовність прискорювати виділення земельних ділянок, оформлення дозволів і створення необхідної інфраструктури.

Halliburton отримала контракт Basra Oil Company на надання послуг комплексного управління родовищами Бін-Умар і Сіндбад на півдні Іраку. Угода передбачає інтегроване управління розробкою активів, а також супровід проєктування, закупівель і будівництва інфраструктури.

Фактично Ірак прагне перейти від окремих сервісних контрактів до довгострокової присутності американських компаній у видобутку, переробці, нафтосервісі, цифровому управлінні родовищами та будівництві експортної інфраструктури.

Для Багдада американський капітал важливий не лише як джерело фінансування. Великі компанії США можуть забезпечити доступ до технологій підвищення нафтовіддачі, сучасного бурового й компресорного обладнання, автоматизації виробничих процесів і міжнародних стандартів управління проєктами.

Додатковим завданням стає диверсифікація експортних маршрутів. Ірак зацікавлений у розвитку трубопроводів, нафтосховищ і нових виходів до регіональних портів, щоб зменшити залежність від обмеженої кількості напрямків постачання.

Які можливості відкриваються для України

Масштаб іракських проєктів створює можливості не лише для американських операторів. Значна частина робіт виконуватиметься міжнародними EPC-підрядниками, нафтосервісними компаніями та постачальниками обладнання, які формують власні глобальні ланцюги закупівель.

Для українських компаній найбільш реалістичним шляхом є не самостійна розробка нафтових родовищ, а участь у проєктах як постачальників, інженерних партнерів і субпідрядників американських операторів.

Одним з основних напрямів може стати трубна та металургійна продукція. Проєкти з освоєння родовищ і будівництва експортної інфраструктури потребуватимуть обсадних, насосно-компресорних і магістральних труб, листового прокату, резервуарів, металоконструкцій та елементів промислових будівель.

Українські виробники також могли б постачати насосне й компресорне обладнання, запірну арматуру, електродвигуни, трансформатори, кабельну продукцію, розподільні пристрої та модульні підстанції.

Окрема ніша пов’язана з переробкою попутного газу. Іраку необхідні газозбірні мережі, компресорні станції, установки очищення й підготовки газу, невеликі електростанції та обладнання для передачі електроенергії. Американські угоди передбачають збільшення інвестицій саме в газові проєкти.

Українські інжинірингові компанії можуть брати участь у проєктуванні трубопроводів, резервуарних парків, компресорних і насосних станцій, промислових об’єктів і систем енергопостачання.

Перспективи існують і для IT-сектору. Йдеться про впровадження систем SCADA, автоматизований облік нафти й газу, цифрове моделювання родовищ, моніторинг стану обладнання та промислову кібербезпеку.

Ще одним напрямом може стати технічна діагностика трубопроводів, захист металу від корозії, обстеження чинної інфраструктури та підготовка проєктів її модернізації.

Розвиток нафтогазового сектору створить попит і в супутніх галузях. Будівництво промислових об’єктів потребуватиме цементу, дорожніх матеріалів, спеціалізованої техніки, мобільних будівель, складського обладнання, систем водопостачання та транспортної логістики.

Додаткові можливості можуть отримати українські виробники продовольства. Великі проєкти супроводжуються створенням робітничих селищ, логістичних центрів і нових сервісних підприємств, що збільшує попит на борошно, рослинну олію, м’ясо птиці, крупи та готові харчові продукти.

Оптимальною може стати тристороння модель, за якої американська компанія виступає оператором або генеральним підрядником, українське підприємство постачає обладнання, матеріали чи інженерні рішення, а іракський партнер забезпечує реєстрацію, місцеву логістику та взаємодію з державними структурами.

Робота через американських операторів і міжнародних EPC-підрядників дає змогу українським підприємствам отримати прозоріші технічні вимоги, стандарти безпеки та процедури контролю якості.

При цьому українським компаніям необхідно буде пройти попередню кваліфікацію постачальників, підтвердити відповідність продукції стандартам API, ASTM або вимогам конкретного замовника, підготувати англомовну технічну документацію та забезпечити сервісний супровід обладнання.

Для системного виходу на ринок доцільно сформувати окремий каталог українських виробників нафтогазового й енергетичного обладнання. У ньому необхідно зазначити виробничі потужності, міжнародні сертифікати, досвід експортних постачань і готовність працювати через американських генеральних підрядників.

Наступним етапом могла б стати тристороння ділова місія Україна — США — Ірак за участю виробників труб, енергетичного обладнання, інженерних і цифрових компаній.

Найбільш логічними майданчиками для таких заходів є Багдад, Басра та Х’юстон, де зосереджені іракські замовники, нафтосервісні компанії та основні центри ухвалення рішень американської енергетичної галузі.

Засновник інформаційно-аналітичного центру Experts Club Максим Уракін, коментуючи структуру зовнішньої торгівлі України, зазначив необхідність переходу до складнішої експортної моделі.

«Україні необхідно нарощувати не лише фізичні обсяги постачань, а й частку продукції з високою доданою вартістю», — наголосив Уракін.

За його оцінкою, для скорочення торговельного дефіциту Україні необхідно розвивати переробку, машинобудування, харчову промисловість і технологічний експорт.

Стосовно Іраку така стратегія означає перехід від переважно традиційних товарних постачань до експорту труб, металоконструкцій, обладнання, програмних рішень та інженерних послуг.

Ірак уже є вигідним для України ринком із великим позитивним торговельним сальдо. Однак участь в енергетичних та інфраструктурних проєктах дала б змогу зробити відносини довгостроковішими й збільшити частку промислової продукції в українському експорті.

За даними інформаційно-аналітичного центру Experts Club, у січні-червні 2026 року Ірак посів 53-тє місце в рейтингу найбільших торговельних партнерів України.

Товарообіг між країнами становив $151,123 млн. Україна експортувала до Іраку товарів на $151,051 млн, тоді як імпорт іракської продукції становив лише $72 тис.

Позитивне для України торговельне сальдо досягло $150,979 млн. Таким чином, практично весь двосторонній товарообіг формувався за рахунок українського експорту. Дані наведені в таблиці до аналізу Experts Club, опублікованого 16 липня 2026 року.

Для порівняння, за підсумками 2025 року товарообіг України з Іраком оцінювався у $392,836 млн. Український експорт становив $392,513 млн, імпорт — $323 тис., а позитивне сальдо досягало $392,190 млн.

Торговельні показники підтверджують, що Ірак залишається вигідним ринком збуту для українських компаній. Водночас практично одностороння структура торгівлі свідчить про низький рівень взаємних інвестицій і промислової кооперації.

Нові домовленості Іраку зі США можуть стати можливістю для зміни цієї моделі. Навіть обмежена участь українських підприємств в енергетичних проєктах загальною заявленою вартістю до $200 млрд здатна суттєво збільшити експорт продукції з високою доданою вартістю.

За правильної організації тристоронньої співпраці Ірак може поступово перетворитися з переважно товарного ринку на довгострокового промислового, енергетичного та інфраструктурного партнера України.

, , ,

Сербія зміцнює свої позиції серед основних торговельних партнерів України

Як повідомляє «Сербський економіст», Сербія поступово стає одним із найпомітніших балканських торговельних партнерів України. Як випливає з даних аналітичного центру Experts Club, за підсумками першого півріччя 2026 року вона посіла 33-тє місце серед 50 найбільших партнерів країни, а двосторонній товарообіг сягнув $345,9 млн.

Поставки сербських товарів до України склали $243,2 млн, український експорт до Сербії — $102,7 млн. Лише в червні обсяг торгів між країнами становив $55,8 млн. Баланс поки що складається на користь Сербії: дефіцит України у двосторонній торгівлі сягнув $140,5 млн.

Тенденція до посилення позицій Сербії проявилася ще наприкінці 2025 — на початку цього року. У першому кварталі 2026 року сербський експорт до України подвоївся порівняно з аналогічним періодом минулого року, тоді як українські поставки на сербський ринок зросли на 5%. У торговельних операціях між країнами беруть участь близько 900 сербських компаній, з яких приблизно 670 закуповують українську продукцію.

Одним із чинників розвитку зв’язків стало повноцінне відновлення дипломатичної присутності Сербії в Києві. Посольство, яке призупинило роботу у 2022 році, повернулося до української столиці наприкінці 2024 року, а восени 2025 року офіційно відновило діяльність у новому приміщенні. Зараз місію очолює посол Андон Сапунджі.

Саме по собі відкриття посольства не визначає обсяг торгівлі, проте постійна дипломатична місія спрощує контакти між компаніями, торговими палатами та державними органами. Вона також може сприяти організації бізнес-місій, вирішенню логістичних і консульських питань та підготовці нових міждержавних угод.

Наступним важливим кроком може стати відновлення переговорів про вільну торгівлю та досягнення результату в цьому питанні. Для Сербії Україна залишається великим ринком із високим попитом на продовольство, промислову продукцію, обладнання та товари для відновлення. Для українських компаній Сербія може стати не лише ринком збуту, а й логістичним майданчиком для виходу на інші країни Західних Балкан.

Дані про всіх головних торговельних партнерів України доступні тут — https://www.experts.news/posts/analiz-naybilshykh-torhovelnykh-partneriv-ukrayiny-v-pershomu-pivrichchi-2026-roku


, , , , ,

Страховий ринок України -ТАС утримує першість, «Арсенал» посилює свої позиції у рейтингу.

Аналітичний центр Experts Club оприлюднив рейтинг найбільших страхових компаній України за обсягом премій за перше півріччя 2026 року на основі даних проєкту «ПРИМА» Національної асоціації страховиків України.

П’ятірка найбільших страховиків зібрала майже 16 млрд грн премій. Лідерство зберегла страхова група «ТАС», проте найпомітніші зміни відбулися на четвертій і п’ятій позиціях: до рейтингу увійшла компанія «Арсенал Страхування», а «ВУСО» вибула з першої п’ятірки.

Загальний рейтинг страхових компаній

Перше місце посіла страхова група «ТАС», яка зібрала 3,857 млрд грн премій. Порівняно з січнем–червнем 2025 року показник зріс на 11,6%.

На другій позиції залишилася компанія «АРКС» із преміями в розмірі 3,146 млрд грн. Її збори зросли на 15,2%.

Третє місце посіла «Уніка» з результатом 3,076 млрд грн. Компанія продемонструвала найвищу динаміку серед першої трійки, збільшивши обсяг премій на 23,5%.

На четверте місце вийшла компанія «Арсенал Страхування», яка зібрала 2,978 млрд грн. Роком раніше вона не входила до п’ятірки найбільших страховиків.

П’яте місце посіла компанія «ІНГО» з преміями у розмірі 2,934 млрд грн. Її збори збільшилися на 22,9%, проте компанія опустилася на одну позицію через стрімке зростання «Арсенал Страхування».

Розрив між четвертим і п’ятим місцями склав усього 44 млн грн, що свідчить про високу конкуренцію серед найбільших універсальних страховиків.

Рейтинг за ОСАГО

Найбільшим учасником ринку обов’язкового страхування цивільно-правової відповідальності залишилася група «ТАС», яка зібрала 2,112 млрд грн премій. Зростання порівняно з першим півріччям 2025 року склало 13,4%.

Друге місце посіла «Оранта» з результатом 1,569 млрд грн і зростанням на 6,5%. На третій позиції перебуває «Княжа Відень Іншуранс Груп» з 1,172 млрд грн премій, що на 2,8% більше за торішній показник.

На четверте місце вийшла компанія «Арсенал Страхування» з 805,3 млн грн. П’ятірку замикає «ПЗУ Україна», яка зібрала 614,8 млн грн і повернулася до числа лідерів сегмента.

Компанії «ІНГО» та «УСГ», які рік тому входили до першої п’ятірки, покинули рейтинг. Сукупний обсяг премій п’яти найбільших страховиків ОСАГО склав близько 6,27 млрд грн.

Ринок ОСАГО залишається одним із найбільш концентрованих сегментів українського страхування.

Перевагу мають компанії з розвиненою регіональною мережею, великою клієнтською базою та можливістю швидко врегулювати масові страхові випадки.

Рейтинг за «Зеленою картою»

Найпомітніші зміни відбулися на ринку міжнародного страхування відповідальності автомобілістів.

Перше місце посіла компанія «ПЗУ Україна», яка збільшила обсяг премій більш ніж удвічі — на 101,8 %, до 656,6 млн грн. Роком раніше компанія посідала третю позицію.

Група «ТАС» перемістилася на друге місце. Її премії скоротилися на 19,9 %, до 519 млн грн.

Третє місце посіла «УСГ», збори якої знизилися на 37,6%, до 341,6 млн грн. На четвертому місці — «Княжа Відень Іншуранс Груп» із 194,1 млн грн та зростанням на 6,7%.

П’ятірку замикає компанія «ВУСО» з результатом 135,7 млн грн, яка замінила в рейтингу «ІНГО».

Сукупні премії першої п’ятірки склали близько 1,85 млрд грн. Стрибок «ПЗУ Україна» став найпомітнішою зміною серед усіх розглянутих страхових сегментів.

Рейтинг за КАСКО

Новим лідером ринку КАСКО стала компанія «Арсенал Страхування», яка зібрала 1,523 млрд грн премій. За рік показник збільшився на 30,1%.

Компанія «АРКС», яка раніше посідала перше місце, перемістилася на другу позицію з результатом 1,499 млрд грн. Її премії зросли на 15,9%. Розрив між двома лідерами склав лише 24 млн грн.
Третє місце посіла «ВУСО» з 761,3 млн грн і зростанням на 25,1%. На четвертій позиції перебуває «Уніка», яка збільшила збори на 33,5%, до 753,8 млн грн.

П’яте місце посіла «Універсальна» з преміями у розмірі 680,3 млн грн, що на 25,3% більше, ніж результат першого півріччя 2025 року.

П’ять найбільших компаній зібрали в сегменті КАСКО близько 5,22 млрд грн. Усі учасники рейтингу продемонстрували двозначне зростання, що може бути пов’язано зі збільшенням вартості автомобілів, ремонту та запасних частин, а також із підвищенням страхових сум.

Рейтинг за добровільним медичним страхуванням

Склад та порядок першої п’ятірки ринку добровільного медичного страхування не змінилися.

Лідером залишилася компанія «Уніка», яка зібрала 1,333 млрд грн премій. Зростання склало 7,3%.

Друге місце посідає «Універсальна» з 774,1 млн грн та зростанням на 30,9%. На третій позиції знаходиться «ІНГО», яка збільшила премії на 36,6%, до 714,3 млн грн.

Четверте місце посіла «ВУСО» з результатом 577,7 млн грн.

Компанія продемонструвала найвищу динаміку в першій п’ятірці — 41,8%.

П’яту позицію зберегла «АРКС», яка зібрала 361,9 млн грн, що на 12,4% більше за торішній показник.

Сукупний обсяг премій п’яти лідерів сягнув 3,76 млрд грн. Швидке зростання сегмента підтримується корпоративними програмами медичного страхування, які роботодавці використовують для залучення та утримання співробітників.

Рейтинг компаній зі страхування життя

Ринок страхування життя зберігає найбільш стабільну структуру лідерів.

Перше місце посідає «МетЛайф» із преміями в розмірі 1,599 млрд грн. За рік збори компанії зросли на 11,4%. На неї припадає близько 57% сукупних премій першої п’ятірки.

Другу позицію посідає «ТАС» з результатом 525,7 млн грн. Компанія продемонструвала найвищу динаміку серед лідерів сегмента, збільшивши премії на 21,9%.

На третьому місці — «Граве Україна Страхування життя» з 308,7 млн грн та зростанням на 9,1%.

Четверте місце посідає «ПЗУ Україна Страхування життя», яка зібрала 205,3 млн грн, що на 8,5% більше, ніж роком раніше.

П’ятірку замикає «Аркс Лайф» із преміями в розмірі 175,5 млн грн та зростанням на 3,9%.

Сукупний обсяг премій п’яти найбільших компаній зі страхування життя склав 2,81 млрд грн.

Основні висновки Experts Club

Страховий ринок України у першому півріччі 2026 року зберіг високий рівень концентрації. Одні й ті самі компанії посідають провідні позиції одразу в кількох сегментах, проте універсального лідера у всіх напрямках немає.
Група «ТАС» очолює загальний рейтинг і ринок ОСАГО, «ПЗУ Україна» вийшла на перше місце за «Зеленою картою», «Арсенал Страхування» стала лідером КАСКО, «Уніка» зберігає перше місце в медичному страхуванні, а «МетЛайф» продовжує домінувати у страхуванні життя.

Найпомітніше зміцнення позицій продемонструвала компанія «Арсенал Страхування». Вона увійшла до загального топ-5, посіла перше місце за КАСКО та четверту позицію за ОСАГО.

Водночас результати «Зеленої карти» показують, що позиції страховиків можуть швидко змінюватися навіть протягом одного року. Премії «ПЗУ Україна» зросли більш ніж удвічі, тоді як у «ТАС» та «УСГ» вони суттєво скоротилися.

Зростання премій не завжди означає пропорційне збільшення кількості договорів. Значна частина динаміки може бути пов’язана з підвищенням вартості автомобілів, медичних послуг, ремонту та інших об’єктів страхування. Для повної оцінки становища компаній необхідно враховувати не лише премії, а й виплати, рівень збитковості, резерви, капітал та швидкість врегулювання страхових випадків.

За даними НАСУ, на кінець червня 2026 року на страховому ринку України працювали 47 страховиків. Десять компаній спеціалізувалися на страхуванні життя, ще один учасник — Експортно-кредитне агентство — мав спеціальний статус.


, , , ,

Аналіз найбільших торговельних партнерів України в першому півріччі 2026 року

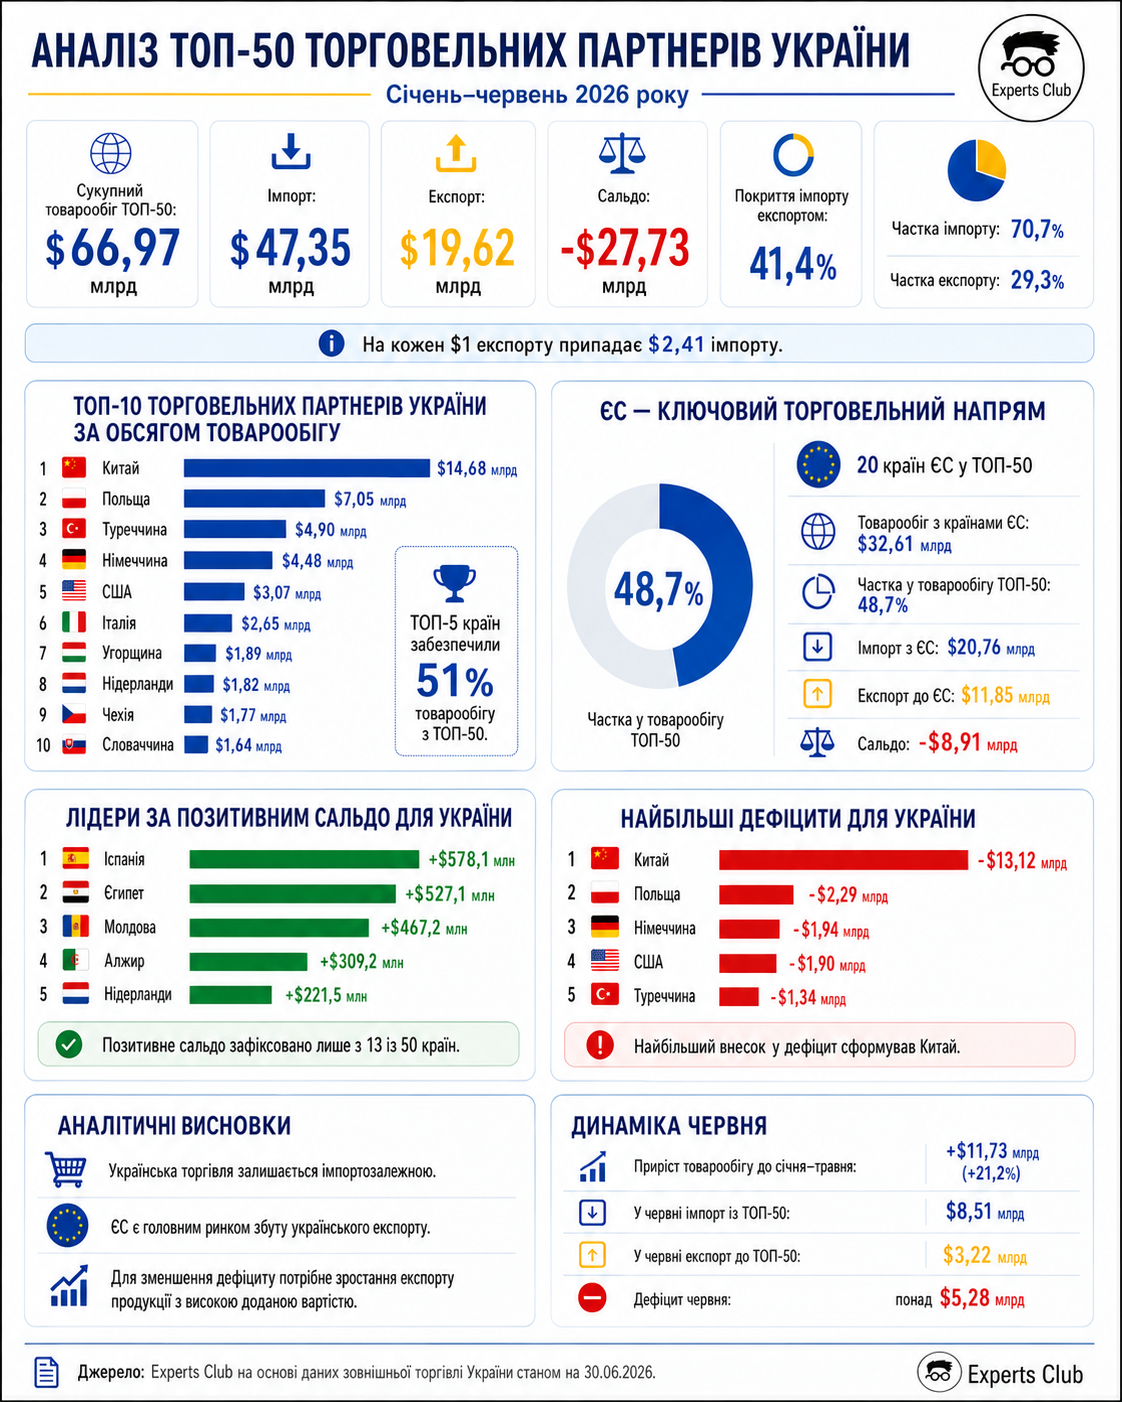
Сукупний товарообіг України з 50 найбільшими торговельними партнерами за підсумками січня–червня 2026 року становив близько $66,97 млрд, свідчать розрахунки інформаційно-аналітичного центру Experts Club на основі даних зовнішньої торгівлі товарами. Імпорт із країн, включених до першої п’ятдесятки, досяг $47,35 млрд, тоді як український експорт становив $19,62 млрд. Негативне сальдо сформувалося на рівні $27,73 млрд. Отже, імпорт забезпечував близько 70,7% товарообігу з основними партнерами, а частка експорту становила лише 29,3%. Коефіцієнт покриття імпорту експортом дорівнював 41,4%, тобто на кожен долар проданих за кордон українських товарів припадало приблизно $2,41 імпорту.

Ці показники характеризують не всю зовнішню торгівлю України, а її найбільш концентровану частину — операції з 50 провідними партнерами. Водночас саме ця група визначає основні географічні та структурні тенденції української торгівлі товарами. Співвідношення імпорту й експорту свідчить, що економіка продовжує формувати значний попит на іноземну промислову, технологічну та споживчу продукцію, тоді як можливості українських виробників компенсувати ці закупівлі експортними надходженнями залишаються обмеженими. Така модель частково пояснюється потребами воєнного часу, відновленням пошкодженої інфраструктури, імпортом енергетичного обладнання, транспортних засобів, машин, електроніки та комплектуючих. Проте масштаб розриву також вказує на недостатню диверсифікацію експорту та високу залежність від кількох традиційних товарних груп.

«Концентрація понад половини товарообігу на п’яти країнах робить зовнішню торгівлю чутливою до змін кон’юнктури, логістики та торговельної політики на окремих ринках. Особливо помітною залишається залежність від китайського імпорту: Китай забезпечує понад п’яту частину обороту з ТОП-50 партнерами, але частка українського експорту в цьому напрямі є порівняно невеликою», — наголосив засновник інформаційно-аналітичного центру Experts Club Максим Уракін.

Порівняно з результатами за січень–травень накопичений товарообіг із ТОП-50 партнерами збільшився на $11,73 млрд, або на 21,2%. Безпосередньо у червні імпорт із цієї групи країн становив близько $8,51 млрд, тоді як експорт — $3,22 млрд. Таким чином, лише за один місяць негативне торговельне сальдо збільшилося ще на $5,28 млрд. Імпорт у червні зростав дещо швидше за експорт: після додавання місячних даних його накопичений обсяг збільшився на 21,9%, тоді як експорт — на 19,7%. Це означає, що розширення зовнішньоторговельного обороту відбувалося переважно за рахунок закупівель товарів за кордоном, а не завдяки пропорційному посиленню позицій українських постачальників на зовнішніх ринках.

Китай зберіг статус найбільшого торговельного партнера України зі значним відривом від інших країн. За перше півріччя товарообіг із Китаєм досяг $14,68 млрд, з яких $13,9 млрд припало на імпорт китайських товарів і лише $778,4 млн — на український експорт. Негативне сальдо становило $13,12 млрд. На Китай припало 21,9% усього обороту України з ТОП-50 партнерами та 29,4% імпорту з цієї групи країн. Водночас китайський напрям сформував близько 47,3% сукупного торговельного дефіциту України з першою п’ятдесяткою. Така диспропорція демонструє, що Китай є для України передусім джерелом товарів, обладнання та комплектуючих, тоді як українська експортна присутність на китайському ринку залишається порівняно слабкою.

Друге місце посіла Польща з товарообігом $7,05 млрд. Україна імпортувала польської продукції на $4,67 млрд, а експортувала на $2,38 млрд, унаслідок чого дефіцит становив $2,29 млрд. Попри негативний баланс, польський напрям є більш збалансованим, ніж китайський, а Польща одночасно стала найбільшим окремим ринком для українського експорту. Третю позицію з оборотом $4,9 млрд посіла Туреччина, яка закупила українських товарів на $1,78 млрд і поставила в Україну продукції на $3,12 млрд. Німеччина перебувала на четвертому місці з показником $4,48 млрд, США — на п’ятому з $3,07 млрд. Сукупний товарообіг із цими п’ятьма країнами становив $34,18 млрд, або 51% обороту з ТОП-50. При цьому на них припало 57,8% імпорту, але лише 34,6% українського експорту, що ще раз підкреслює концентрацію закупівель на кількох великих постачальниках.

«Понад половину товарообігу України з основними партнерами забезпечують лише п’ять країн, причому ця концентрація значно сильніше проявляється в імпорті, ніж в експорті. Найбільш показовою є торгівля з Китаєм, на який припадає майже третина імпорту з ТОП-50, але менш як 4% українського експорту до цієї групи країн. Така структура створює довгострокову потребу не просто у скороченні імпорту, а в розвитку власного виробництва та формуванні нових конкурентоспроможних експортних пропозицій», — наголосив засновник інформаційно-аналітичного центру Experts Club Максим Уракін.

Італія, яка посіла шосте місце, вирізнялася одним із найбільш збалансованих показників серед провідних партнерів. За товарообігу $2,65 млрд імпорт з Італії становив $1,37 млрд, а український експорт — $1,28 млрд, тому дефіцит не перевищив $91,1 млн. Далі розташувалися Угорщина з оборотом $1,89 млрд, Нідерланди — $1,82 млрд, Чехія — $1,77 млрд і Словаччина — $1,64 млрд. У сукупності на першу десятку припало $43,95 млрд, або 65,6% товарообігу з ТОП-50. Перші 20 партнерів забезпечили вже $55,81 млрд, або 83,3%. Отже, на решту 30 країн рейтингу припало менш ніж 17% обороту, що свідчить про доволі вузьку географічну основу основних товарних потоків України.

Важливою особливістю рейтингу залишається значна роль держав Європейського Союзу. До ТОП-50 увійшли 20 країн ЄС, сукупний товарообіг із якими становив близько $32,61 млрд, або 48,7% загального показника першої п’ятдесятки. Імпорт із цих держав досяг $20,76 млрд, а український експорт — $11,85 млрд. Таким чином, на Євросоюз припало майже 44% імпорту та понад 60% експорту України в межах ТОП-50. Це означає, що ЄС залишається головним ринком збуту українських товарів і водночас ключовим джерелом промислової та споживчої продукції. Негативне сальдо торгівлі з представленими у рейтингу країнами Євросоюзу становило близько $8,91 млрд, однак дисбаланс у цьому напрямі був значно меншим, ніж у торгівлі з Китаєм.

У географічному розрізі європейський напрям виконує для України одразу декілька функцій. Польща, Німеччина, Італія, Нідерланди та Іспанія є великими ринками збуту, держави Центральної Європи забезпечують транзит і виробничу кооперацію, а країни Західної Європи залишаються важливими постачальниками технологій, обладнання, автомобілів, фармацевтичної та хімічної продукції. Водночас збереження високого дефіциту з Польщею, Німеччиною, Францією, Чехією, Угорщиною, Литвою та Грецією свідчить, що навіть у межах найбільш інтегрованого для України торговельного простору імпортний попит поки що зростає швидше, ніж здатність українських компаній збільшувати поставки.

Польща стала найбільшим ринком для українського експорту з показником $2,38 млрд. Друге місце посіла Туреччина, куди було поставлено товарів на $1,78 млрд. Далі йшли Італія з $1,28 млрд, Німеччина з $1,27 млрд, Іспанія з $1,09 млрд і Нідерланди з $1,02 млрд. На відміну від імпорту, де Китай мав майже триразову перевагу над Польщею, український експорт був розподілений між провідними ринками більш рівномірно. Це знижує залежність від одного покупця, але водночас свідчить про відсутність великого зовнішнього ринку, здатного забезпечувати українським виробникам обсяги збуту, співставні з масштабом китайських поставок в Україну.

Лише з 13 із 50 найбільших партнерів Україна мала позитивне торговельне сальдо, тоді як у відносинах із 37 країнами імпорт перевищував експорт. Найбільший профіцит сформувався у торгівлі з Іспанією — $578,1 млн. Високі позитивні показники також зафіксовано з Єгиптом — $527,1 млн, Молдовою — $467,2 млн, Алжиром — $309,2 млн, Нідерландами — $221,5 млн і Ліваном — $220,5 млн. Профіцит у торгівлі з Лівією становив $181,3 млн, Тунісом — $155,1 млн. Ця географія показує важливість для українського експорту не лише ЄС, а й ринків Північної Африки, Близького Сходу та сусідньої Молдови, де українські товари в низці випадків мають сильніші позиції, ніж імпортна продукція відповідних країн.

Водночас перелік найбільших дефіцитів демонструє іншу модель торговельної залежності. Крім Китаю, значний негативний баланс сформувався з Польщею — $2,29 млрд, Німеччиною — $1,94 млрд, США — $1,9 млрд і Туреччиною — $1,34 млрд. На п’ятьох найбільших партнерів припало понад 74% сукупного дефіциту торгівлі з ТОП-50. Помітне від’ємне сальдо також зафіксовано з Грецією, Чехією, Угорщиною, Францією, Литвою, Швецією, Тайванем, В’єтнамом та Японією. Частина цього дефіциту пов’язана із закупівлею продукції, яка не виробляється в Україні або виробляється в недостатніх обсягах, однак його тривале накопичення створює додатковий попит на іноземну валюту та підвищує залежність економіки від зовнішнього фінансування.

Порівняння з результатами за січень–травень показує, що склад ТОП-50 у червні не змінився: до рейтингу увійшли ті самі країни, однак їхні позиції всередині списку помітно перерозподілилися. Найбільший підйом продемонструвала Індонезія, яка перемістилася з 43-го на 34-те місце. Її товарообіг збільшився за червень майже на $145 млн і за підсумками півріччя досяг $320,6 млн. Причому основним фактором підйому став український експорт, який лише протягом червня зріс приблизно на $107,7 млн. Це дозволило майже вирівняти двосторонню торгівлю: імпорт становив $166,8 млн, експорт — $153,8 млн.

Канада піднялася із 47-го на 40-ве місце, збільшивши товарообіг до $220,1 млн, а Саудівська Аравія перемістилася з 27-го на 23-тє місце з показником $649,8 млн. Підвищення Саудівської Аравії було зумовлене переважно збільшенням поставок в Україну: у червні імпорт із цієї країни додав близько $133,2 млн, тоді як український експорт — $41,5 млн. Натомість Йорданія опустилася з 41-го на 47-ме місце, Швейцарія — з 22-го на 27-ме, Туніс — із 37-го на 41-ше, а Лівія — з 39-го на 42-ге. Такі переміщення не обов’язково означають абсолютне скорочення торгівлі: у більшості випадків вони відображають те, що оборот з іншими країнами зростав швидше.

Сербія зберегла 33-тє місце серед торговельних партнерів України. За підсумками першого півріччя товарообіг між країнами досяг $345,9 млн, з яких $243,2 млн припало на імпорт сербської продукції та $102,7 млн — на український експорт. У червні двосторонній оборот становив близько $55,8 млн. Негативне для України сальдо за шість місяців досягло $140,5 млн, однак збереження Сербією місця у середині четвертого десятка рейтингу свідчить, що ця країна вже стала помітним, хоча поки що не збалансованим торговельним партнером України на Балканах.

«Торговельний дефіцит не можна оцінювати виключно як негативний показник, оскільки частина імпорту забезпечує відновлення виробництва, енергетики та інфраструктури. Однак ситуація, за якої експорт покриває лише близько 41% імпорту, вимагає системної реакції. Україні необхідно нарощувати не тільки фізичні обсяги поставок, а й частку продукції з високою доданою вартістю, розвивати переробку, машинобудування, харчову промисловість і технологічний експорт. Без цього збільшення товарообігу й надалі супроводжуватиметься прискореним накопиченням дефіциту», — зазначив Максим Уракін.

Результати першого півріччя загалом свідчать, що зовнішня торгівля України залишається географічно концентрованою, імпортозалежною та неоднорідною за окремими напрямами. Китай домінує як найбільший постачальник і головне джерело дефіциту, Європейський Союз залишається основним ринком для українського експорту, а Туреччина, Єгипет, Молдова, країни Балкан, Північної Африки та Близького Сходу формують важливий додатковий пояс торговельних зв’язків. Підйом Індонезії, Канади та Саудівської Аравії показує, що структура партнерів може швидко змінюватися навіть протягом одного місяця, особливо у випадку великих партій сировини, промислових товарів або продовольства.

Подальше поліпшення торговельного балансу залежатиме від здатності України одночасно вирішувати кілька завдань: зберігати доступ до традиційних європейських ринків, розширювати присутність у країнах Азії, Африки та Близького Сходу, відновлювати виробничі потужності та збільшувати частку переробленої продукції в експорті. Просте скорочення імпорту в умовах відбудови може стримувати економічне відновлення, тому ключовим завданням має бути не адміністративне обмеження закупівель, а прискорене зростання конкурентоспроможного експорту. Саме перехід від переважно сировинної моделі до ширшої виробничої спеціалізації здатний поступово зменшити торговельний дефіцит і зробити зовнішню торгівлю більш стійкою до цінових, логістичних і геополітичних ризиків.

, , , ,