
Аналітичний центр Experts Club проаналізував дані міжнародної консалтингової компанії Savills щодо тенденцій на ринку нерухомості провідних країн світу. Обсяг інвестицій у нерухомість у світі в другому кварталі 2026 року сягнув приблизно 250 млрд доларів, збільшившись на 13% порівняно з аналогічним періодом минулого року, свідчать дані міжнародної консалтингової компанії Savills.
Дані опубліковано 25 серпня в дослідженні Savills Takes Stock: Global Capital Markets Research Q2 2026. За оцінкою компанії, активний портфель угод, що перебувають на стадії завершення, дозволяє очікувати подальшого відновлення ринку у другій половині року.
Savills припускає, що за підсумками всього 2026 року глобальний обсяг інвестицій у нерухомість може збільшитися приблизно на 16%.
При цьому відновлення ринку відбувається нерівномірно. Інвестори стали більш вибірковими й концентрують капітал в об’єктах із прогнозованим грошовим потоком, зрозумілою вартістю та довгостроковим попитом.
Як випливає з дослідження, яке цитує Experts Club, найбільшим ринком залишаються США. У другому кварталі обсяг інвестицій в американську нерухомість досяг приблизно $131 млрд, що на 20% більше, ніж роком раніше.
Окремо Savills відзначає різке збільшення великих портфельних угод у Північній Америці. Їхній обсяг досяг $35 млрд, збільшившись на 60% у річному вимірі. Для порівняння, угоди з окремими об’єктами зросли приблизно на 10%.
Зростання портфельних інвестицій пов’язане з поверненням великого інституційного капіталу та бажанням інвесторів одразу забезпечити собі масштабну присутність у перспективних сегментах. Особливий інтерес викликають центри обробки даних, self-storage та нерухомість для людей похилого віку.
Європейський ринок також продовжив відновлення. Обсяг угод у другому кварталі склав 54 млрд євро, збільшившись на 7,7% порівняно з другим кварталом 2025 року.
В Азіатсько-Тихоокеанському регіоні інвестиції зросли ще швидше — на 18%, до 46 млрд доларів. За підсумками першого півріччя обсяг інвестицій у регіоні зріс на 25%.
Особливо помітна динаміка в АТР спостерігається у сфері промислової та логістичної нерухомості. У другому кварталі інвестиції в цей сегмент зросли на 17%, а за все перше півріччя — на 28%.
Водночас зростає інтерес до студентських гуртожитків та інших форматів житлової нерухомості. Savills пов’язує це, зокрема, зі збільшенням міжнародної студентської мобільності та прагненням інституційних інвесторів сформувати великі портфелі дохідних об’єктів.
Разом з тим Savills застерігає, що відновлення ринку поки що не можна вважати широкомасштабним новим інвестиційним бумом. Геополітична напруженість, ситуація на Близькому Сході, вартість запозичень та неоднозначні економічні перспективи змушують інвесторів значно уважніше підходити до вибору об’єктів.
На початку 2026 року погіршення інвестиційних настроїв на тлі конфлікту навколо Ірану навіть призвело до негативної квартальної динаміки інвестицій із сезонним коригуванням. Однак вплив цього чинника виявився меншим, ніж побоювалися учасники ринку.
За оцінкою Savills, нинішній етап циклу характеризується поверненням насамперед досвідчених і добре капіталізованих гравців. Тому основним чинником інвестиційного рішення стає вже не очікування загального зростання цін на нерухомість, а якість конкретного активу та його здатність генерувати стабільний дохід.
EXPERTS CLUB, Savills, ІНВЕСТИЦІЇ, КАПИТАЛ, НЕРУХОМІСТЬ, РЫНОК
Пожежний сезон 2026 року в Європі став одним із найскладніших за географією поширення вогню та масштабами наслідків, при цьому Україна опинилася серед найбільш постраждалих країн континенту, повідомляє інформаційно-аналітичний центр Experts Club з посиланням на дані Global Wildfire Information System (GWIS), European Forest Fire Information System (EFFIS) та інших європейських структур.
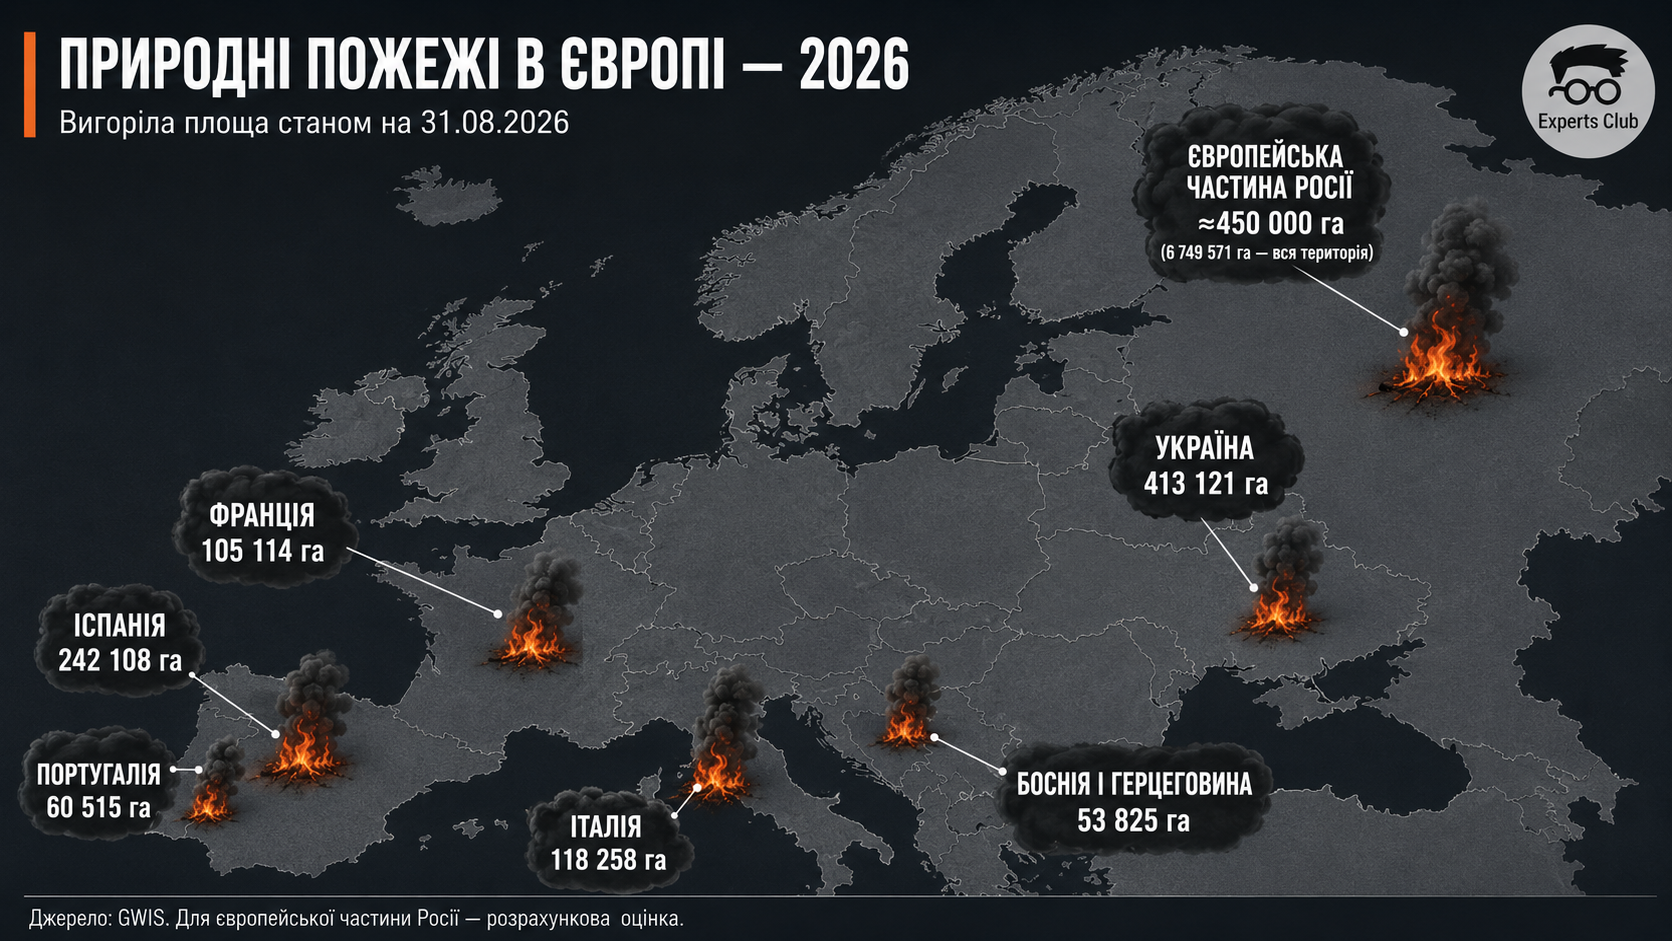
Станом на 31 серпня площа територій, пройдених вогнем в Україні, оцінювалася GWIS у 413,1 тис. га, або близько 0,69% території країни. Якщо не включати до прямого порівняння РФ, для якої система враховує також величезні території Сибіру та Далекого Сходу, Україна посідає перше місце серед держав географічної Європи за абсолютною площею пожеж.
Далі йдуть Іспанія — 242,1 тис. га, Італія — 118,3 тис. га, Франція — 105,1 тис. га та Португалія — 60,5 тис. га.
В Україні статистика пожеж має додаткову специфіку через війну. Супутникові системи фіксують територію, пройдену вогнем, але не визначають його причину. Тому поряд зі спекою, посухою, необережним поводженням із вогнем та підпалами значну роль можуть відігравати обстріли, вибухи й загоряння вздовж лінії фронту.
Найсильніше навантаження відносно розміру території фіксується на Балканах. У Чорногорії вогнем пройдено близько 1,7% території країни, у Боснії і Герцеговині — понад 1%, у Північній Македонії — близько 0,75%. Сукупно Чорногорія, Боснія і Герцеговина, Північна Македонія, Албанія та Сербія мають близько 142 тис. га вигорілих територій.
Окремою особливістю сезону стало різке зростання пожежної активності у країнах, де великі пожежі традиційно менш поширені. У Бельгії площа пожеж уже перевищила середній показник за 2012–2025 роки більш ніж у десять разів, у Нідерландах — приблизно утричі, в Австрії — у 2,5 раза, у Франції — майже у 2,5 раза.
У самому ЄС до 30 серпня було зафіксовано 636,1 тис. га вигорілих територій у межах 1 861 великої пожежі. Це на 36% менше, ніж у рекордному 2025 році, однак більш ніж удвічі перевищує середній багаторічний рівень для аналогічного періоду.
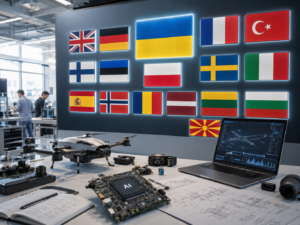
Україна увійшла до групи найбільш динамічних defense-tech ринків Європи та посіла третє місце серед розглянутих європейських країн за обсягом залучених прямих іноземних інвестицій у сектор Space & Defence у січні 2021 — листопаді 2025 року, повідомляє інформаційно-аналітичний центр Experts Club.
Такі висновки містяться у дослідженні Colliers Defence Deployment: How Europe’s military build-up and transformation reshapes property demand. Аналітики Colliers розділили провідні європейські defense-tech ринки на три групи. До першої увійшли Велика Британія, Німеччина, Франція і Туреччина, до другої — Швеція, Італія, Іспанія, Норвегія та Польща, а Україна разом із Фінляндією та Естонією віднесена до третьої групи швидкозростаючих технологічних ринків.
При цьому Colliers не ранжує країни всередині кожної групи. Україну в дослідженні окремо виділено як один із провідних європейських ринків технологій, що розвиваються безпосередньо під впливом бойового досвіду, зокрема безпілотних систем, штучного інтелекту, радіоелектронної боротьби та автономних технологій.
Ще вищою є позиція України за прямими іноземними інвестиціями. За даними fDi Markets, використаними Colliers, у рейтингу інвестицій у Space & Defence Україна посідає третє місце після Великої Британії та Румунії, випереджаючи Францію, Латвію, Німеччину, Литву, Північну Македонію, Польщу та Болгарію.
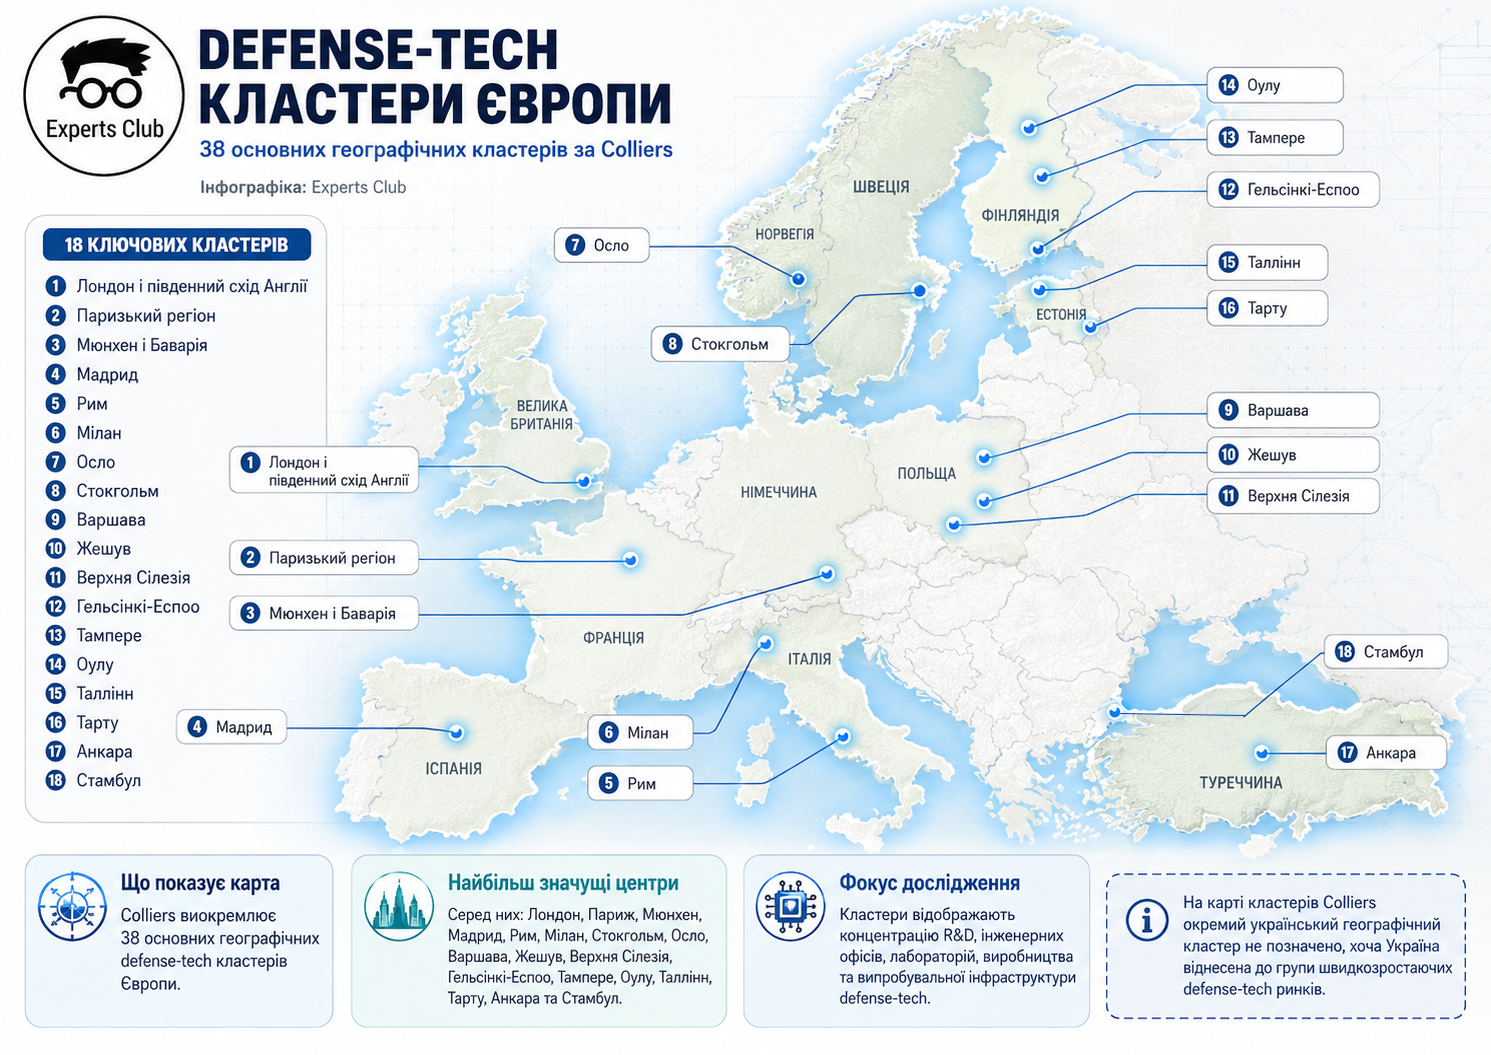
Colliers також визначив 38 основних географічних defense-tech кластерів Європи. Серед найбільш значущих — Лондон і південний схід Англії, Париж, Мюнхен і Баварія, Мадрид, Рим, Мілан, Стокгольм, Осло, Варшава, Жешув, Верхня Сілезія, Гельсінкі-Еспоо, Тампере, Оулу, Таллінн, Тарту, Анкара та Стамбул. Окремого українського кластера на карті Colliers немає, хоча Україна входить до групи найбільш динамічних defense-tech ринків.
Розвиток сектору підтверджують і дані Brave1: до липня 2026 року кластер надав розробникам майже 1 тис. грантів загальною вартістю понад 5,8 млрд грн. Водночас європейський оборонно-технологічний сектор отримує додатковий імпульс від ReArm Europe / Readiness 2030, потенціал мобілізованих оборонних витрат у межах якої Colliers оцінює до EUR800 млрд.
Регулярне вживання солодких газованих напоїв, енергетиків та інших напоїв із доданим цукром може бути пов’язане з мільйонами нових випадків діабету другого типу та серцево-судинних захворювань у світі, повідомляє інформаційно-аналітичний центр Experts Club.
Однією з головних проблем таких напоїв є висока концентрація цукру та його швидке надходження в організм. Стандартна банка солодкої газованої води може містити близько 40 г цукру. ВООЗ рекомендує обмежувати споживання вільних цукрів менш ніж 10% добової калорійності — приблизно до 50 г на день за раціону 2000 ккал, а для додаткової користі для здоров’я — до 5%, або близько 25 г.
Дослідження, опубліковане в Nature Medicine та засноване на даних зі 184 країн, оцінило, що споживання цукровмісних напоїв було пов’язане приблизно з 2,2 млн нових випадків діабету другого типу та 1,2 млн нових випадків серцево-судинних захворювань у 2020 році. Пов’язану з ними смертність автори оцінили приблизно у 340 тис. випадків за рік.
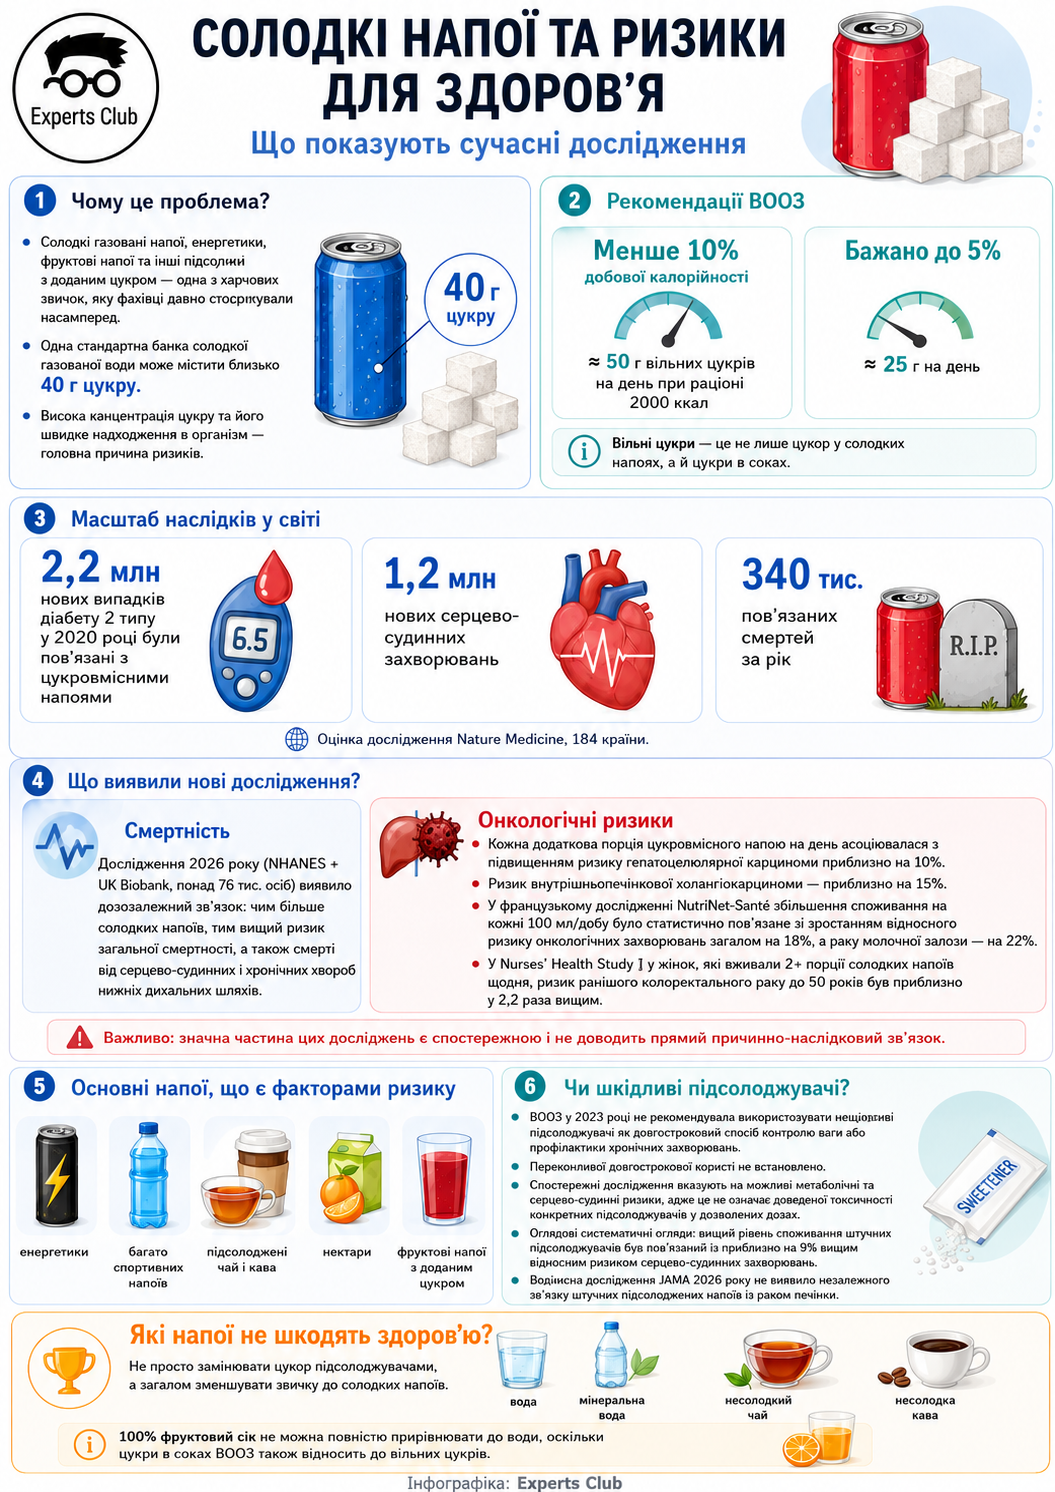
Дослідження 2026 року на основі американського NHANES та британського UK Biobank також виявило дозозалежний зв’язок: зі збільшенням споживання солодких напоїв зростав ризик загальної та серцево-судинної смертності.
Окремі роботи вказують і на можливий зв’язок з онкологічними захворюваннями. Об’єднаний аналіз 11 проспективних досліджень із 1,52 млн учасників пов’язав кожну додаткову порцію цукровмісного напою на день із приблизно 10-відсотковим підвищенням ризику гепатоцелюлярної карциноми та 15-відсотковим — внутрішньопечінкової холангіокарциноми.
Водночас дослідники наголошують, що значна частина таких робіт є спостережною і не доводить прямого причинно-наслідкового зв’язку. Не вважається універсальним рішенням і повний перехід на штучні підсолоджувачі. Основною рекомендацією залишається загальне скорочення звички до солодких напоїв на користь води, мінеральної води, несолодкого чаю та кави.
Інвестиції в комерційну нерухомість шести найбільших ринків Центральної та Східної Європи в першому півріччі 2026 року досягли EUR5,8 млрд, збільшившись приблизно на 7% порівняно з аналогічним періодом минулого року, свідчить дослідження інформаційно-аналітичного центру Experts Club на підставі звіту Colliers CEE Investment Scene H1 2026.
Дослідження охоплює Польщу, Чехію, Угорщину, Румунію, Словаччину та Болгарію. Обсяг інвестицій виявився вищим за середній показник за перші півріччя останніх п’яти років, що становив EUR4,6 млрд, і вищим за десятирічний середній рівень EUR5,1 млрд.
Найбільшим ринком стала Польща, де обсяг угод перевищив EUR3 млрд. На неї припало близько 52% усіх інвестицій CEE-6. Чехія посіла друге місце з більш ніж EUR1,4 млрд, а Угорщина залучила майже EUR600 млн, показавши найкращий результат першого півріччя з 2021 року.
За оцінкою Colliers, відновлення ринку відрізняється від попередніх інвестиційних циклів. Капітал повертається вибірково, причому інвестори віддають перевагу об’єктам зі стабільним доходом, хорошим розташуванням, високою енергоефективністю та довгостроковим попитом з боку орендарів.
Найбільшим сегментом стали офіси, далі йдуть торговельна нерухомість, житлові об’єкти та інституційна оренда, а також промислово-логістична нерухомість.
Colliers прогнозує, що за підсумками 2026 року обсяг інвестицій у комерційну нерухомість CEE-6 може досягти EUR12,5-13 млрд проти EUR11,6 млрд у 2025 році та наблизитися до максимальних показників, що спостерігалися до пандемії.
Серед основних ризиків для ринку експерти називають високі процентні ставки, зростання вартості рефінансування, геополітичну напруженість, слабкість промисловості Німеччини та вартість енергії. Водночас додаткові інвестиційні можливості створюють інфраструктурні проєкти, оборонна промисловість, енергетичний перехід, штучний інтелект, реіндустріалізація та перенесення виробництва ближче до європейських споживачів.
Colliers є глобальною компанією у сфері професійних послуг та управління інвестиціями, що працює більш ніж у 70 країнах. Її річна виручка становить близько $6 млрд, штат — близько 28 тис. осіб, активи під управлінням — близько $110 млрд.
Можу також одразу зробити дослівні переклади англійською, німецькою, іспанською та спрощеною китайською.
COLLIERS, EXPERTS CLUB, БИЗНЕС, ЄВРОПА, ІНВЕСТИЦІЇ, НЕРУХОМІСТЬ
Україна посідає 38-ме місце серед країн світу за абсолютним обсягом державного боргу з оцінкою близько $276,2 млрд, або 122,6% прогнозного ВВП у 2026 році, свідчить аналіз інформаційно-аналітичного центру Experts Club.
Рейтинг складено на основі квітневої бази World Economic Outlook Міжнародного валютного фонду. Для порівняння держав використано показник General government gross debt — валовий борг сектору державного управління.
Такий підхід дає змогу порівнювати країни за єдиною методологією, оскільки національні визначення державного боргу можуть суттєво відрізнятися.
За оцінкою МВФ, держборг України у 2026 році становить близько $276,2 млрд, що відповідає 122,6% прогнозного ВВП. Цей показник вищий за часто публіковані дані щодо прямого державного та гарантованого державою боргу, оскільки методологія general government охоплює ширший сектор державного управління.
У світовому рейтингу Україна розташувалася між Швецією, яка посідає 37-ме місце з боргом $279,3 млрд, і Тайванем — 39-те місце з $269,2 млрд.
За співвідношенням боргу до ВВП Україна має значно вищий рівень навантаження, ніж більшість країн Центральної та Східної Європи.
Для порівняння, Польща має близько $745,5 млрд держборгу, або 65,7% ВВП, Румунія — $297,8 млрд і 61,9% ВВП, Угорщина — $211,1 млрд і 77,9% ВВП, Сербія — $47,77 млрд і 42,6% ВВП.
Найбільшими державними боржниками світу в абсолютному вираженні залишаються США — близько $40,73 трлн, Китай — $22,29 трлн та Японія — $8,95 трлн.
Сукупний державний борг 180 країн, для яких доступна зіставна статистика МВФ на 2026 рік, становить близько $119,4 трлн, при цьому на першу десятку припадає близько 81% цієї суми.
Experts Club зазначає, що для оцінки боргової стійкості держави необхідно враховувати не лише абсолютний розмір боргу, а й його співвідношення з ВВП та вартість обслуговування.



