
Одяг та взуття в Україні в липні 2026 року подешевшали на 4,8% порівняно з червнем і на 5,6% порівняно з липнем минулого року, свідчать дані Державної служби статистики. Одяг за місяць подешевшав на 5,8%, а в річному вимірі — на 5,4%. Взуття подешевшало відповідно на 3,5% та 6,1%.
Порівняно з груднем 2025 року вся група «одяг та взуття» подешевшала на 4,5%, у тому числі одяг — на 6,5%, взуття — на 2%.
У січні–липні 2026 року ціни на одяг та взуття в середньому були на 5,5% нижчими, ніж за аналогічний період 2025 року. При цьому загальний індекс споживчих цін за ці два періоди зріс на 7,8%.
Одяг та взуття, таким чином, залишаються однією з найбільших груп споживчого кошика, де Держстат фіксує зниження цін на тлі загальної інфляції.
Ціни на транспорт в Україні в липні 2026 року були на 18,6% вищими, ніж роком раніше, свідчать дані Державної служби статистики. Лише за місяць транспорт подорожчав на 1,3%. Найбільш помітне зростання зафіксовано в пасажирському автомобільних перевезеннях — на 6% за липень і на 30,8% порівняно з липнем 2025 року.
Загалом транспортні послуги подорожчали за рік на 28,9%, а з початку 2026 року — на 25,7%. Залізничні пасажирські перевезення стали дорожчими на 2,7% за місяць і на 15,5% за рік.
Ще одним суттєвим фактором залишається вартість палива. У липні паливо та мастила подешевшали на 0,1% порівняно з червнем, однак порівняно з липнем минулого року вони були дорожчими на 28%, а з початку року — на 26,5%.
Таким чином, транспорт дорожчає значно швидше, ніж загальний споживчий ринок: річна інфляція в Україні в липні становила 7,7%, тоді як транспорт — 18,6%, а транспортні послуги — 28,9%.
Як повідомляє Fixygen, ринок криптовалют завершив минулий тиждень переважно зростанням: біткойн відновився після зниження на початку серпня і знову протестував позначку $65 тис., тоді як Ethereum і більшість найбільших альткойнів також зміцнилися. Винятком серед провідних криптовалют став XRP, який втратив близько 5% за тиждень.
На ранок 10 серпня біткойн торгувався на рівні близько $65,2 тис. і зріс приблизно на 3,7% за сім днів, свідчать дані CoinDesk. Протягом понеділка ціна знову опустилася нижче $65 тис. — приблизно до $64,5–64,7 тис. Ще 7 серпня BTC демонстрував тижневе зростання на 3,1%, прямуючи до першого тижневого зростання за три тижні.
Ethereum на початку нового тижня перебував у районі $1,9 тис. і також завершив тиждень зростанням. BNB і Solana перебували в плюсі, тоді як XRP відстав від загального відновлення ринку і втратив близько 5%.
Одним із головних факторів підтримки стало повернення інституційного попиту. Американські спотові bitcoin-ETF отримали за минулий тиждень $853,54 млн чистого припливу, що стало найсильнішим тижневим результатом з середини квітня. Значна частина коштів припала на фонд IBIT компанії BlackRock.
Сукупний чистий приплив в американські спотові ETF на біткойн та Ethereum за тиждень оцінюється приблизно в $1,1 млрд. Ще на початку серпня ситуація була протилежною: попередній тиждень біткойн-ETF завершили невеликим чистим відтоком, тому повернення великих покупців стало однією з основних змін ринкової картини.
Додаткову підтримку криптовалютам забезпечила американська макростатистика. Слабкі дані щодо ринку праці США зменшили побоювання щодо можливого подальшого підвищення процентних ставок ФРС і підтримали попит на ризикові активи. Bitcoin після публікації статистики піднявся до $65 тис., водночас американські фондові індекси завершили сильний тиждень.
При цьому говорити про повноцінне повернення стійкого бичачого тренду поки що зарано. Bitcoin залишається неподалік від діапазону $62–65 тис., у якому перебував значну частину останніх тижнів. Аналітики зазначають, що для підтвердження більш стійкого відновлення ринку необхідне закріплення вище рівня $65 тис.
Ще одна ознака обережності — вкрай низька реалізована волатильність. Минулої суботи діапазон коливань BTC становив усього близько $350 — це мінімальний суботній діапазон з листопада 2023 року. Водночас на ринку опціонів зберігається підвищений попит на захист від зниження в районі $62–63 тис., що вказує на триваючі побоювання учасників ринку.
Стримуючим фактором стала й новина про продаж біткойнів найбільшим корпоративним власником Strategy. Компанія повідомила 10 серпня, що за попередній тиждень продала 1 690 BTC приблизно за $108,6 млн, спрямувавши кошти, зокрема, на викуп привілейованих акцій. Її запаси скоротилися до 840 447 BTC.
Регуляторний фактор, навпаки, до кінця серпня, ймовірно, відійде на другий план. Сенату США не вдалося ухвалити CLARITY Act до початку серпневих канікул Конгресу. Повернення законодавців до розгляду комплексних правил регулювання ринку цифрових активів очікується не раніше середини вересня.
Що визначатиме ринок до кінця серпня
Першим серйозним випробуванням стане американська статистика інфляції. 12 серпня має бути опубліковано індекс споживчих цін США за липень, 13 серпня — індекс цін виробників, а 14 серпня — дані щодо роздрібних продажів. Після слабкої статистики зайнятості саме показники інфляції можуть визначити очікування щодо подальшої політики ФРС і, відповідно, напрямок руху біткоїна та інших ризикових активів.
Наступною важливою датою стане 19 серпня, коли Федеральна резервна система опублікує протокол засідання FOMC 28–29 липня. Інвестори шукатимуть у ньому додаткові сигнали щодо того, наскільки регулятор стурбований поєднанням підвищеної інфляції та ослаблення ринку праці.
Ще більш насиченим стане останній тиждень серпня. 26 серпня США одночасно оприлюднять другу оцінку ВВП за II квартал та липневу статистику доходів і витрат населення, включаючи індекс цін PCE — один з основних інфляційних орієнтирів ФРС.
З 27 по 29 серпня відбудеться щорічний симпозіум Федерального резервного банку Канзас-Сіті в Джексон-Холі. У 2026 році його тема безпосередньо пов’язана з фінансовими ринками — «Financial Innovation: Implications for Payments and Policy». Тому заяви керівників центробанків можуть мати особливе значення й для криптовалютного сектору.
До кінця серпня для ринку можна виділити два основні сценарії. За умови подальшого припливу капіталу в ETF, більш помірної інфляції в США та збереження очікувань щодо нейтральної або більш м’якої політики ФРС, біткойн отримає можливість закріпитися вище 65 тис. доларів і спробувати повернутися до липневих рівнів вище 66 тис. доларів. Це висновок, зроблений на основі поточної структури ринку, а не гарантований ціновий прогноз.
Негативний сценарій пов’язаний насамперед з несподіваним прискоренням інфляції в США, зростанням дохідності облігацій та новим посиленням геополітичних ризиків навколо Близького Сходу та Ормузької протоки. У такому разі увага ринку знову зміститься до зони $62–63 тис., де учасники ринку опціонів зараз активно страхуються від падіння.
Таким чином, крипторинок вступає у другу половину серпня в сильнішому стані, ніж на початку місяця: інституційні потоки відновилися, біткойн відіграв значну частину нещодавніх втрат, а більшість найбільших альткойнів перейшли до зростання. Однак низька волатильність і концентрація кількох ключових макроекономічних подій у другій половині місяця створюють передумови для помітного розширення цінових коливань до кінця серпня.
Споживчі ціни в Україні в липні 2026 року зросли на 0,3% порівняно з червнем, а річна інфляція прискорилася до 7,7% з 7,2% місяцем раніше, свідчать дані Державної служби статистики України. З початку року споживчі ціни зросли на 6%. У січні-липні 2026 року вони були на 7,8% вищими, ніж у січні-липні 2025 року.
Прискорення річної інфляції частково пов’язане з базою порівняння: у липні 2025 року ціни знизилися на 0,2%. При цьому нинішній показник 7,7% залишається нижчим за травневі 8,2%.
Базова інфляція в липні сповільнилася до 0,3% з 0,5% у червні та 0,7% у травні. У річному вимірі вона збереглася на рівні 8,1%.
Динаміка окремих компонентів споживчого кошика суттєво відрізнялася. Продукти харчування та безалкогольні напої за місяць подешевшали на 0,2%, одяг та взуття — на 4,8%. Водночас житло та комунальні послуги подорожчали на 1,6%, транспорт — на 1,3%.
НБУ наприкінці липня підвищив прогноз інфляції на кінець 2026 року з 9,4% до 10%, а прогноз базової інфляції — з 7,2% до 9,2%. Регулятор пов’язує посилення фундаментального цінового тиску зі зростанням витрат бізнесу на логістику, оплату праці та енергоресурси.
Дані Держстату наведено без урахування тимчасово окупованих Росією територій та частини територій, де ведуться або велися бойові дії.
Як повідомляє Інтерфакс-Україна, стаття представляє ключові макроекономічні показники України та світової економіки станом на кінець квітня 2026 року. Аналіз підготовлено на основі даних Державної служби статистики України, Національного банку України, Міністерства фінансів, Державної митної служби, Міжнародного валютного фонду, Eurostat, BEA, BLS, NBS, ONS, TurkStat, IBGE та інших офіційних установ. Для показників за квітень використано місячні й квартальні статистичні дані, оприлюднені після завершення звітного періоду.
Максим Уракін, кандидат економічних наук і засновник інформаційно-аналітичного центру Experts Club, представив огляд основних тенденцій, які визначали стан української та світової економіки у квітні та на початку травня 2026 року.
Макроекономічні показники України
Станом на кінець квітня українська економіка зберігала макрофінансову керованість, однак інфляційні, валютні та зовнішньоторговельні ризики посилилися. Порівняно з березнем споживча інфляція прискорилася, міжнародні резерви скоротилися третій місяць поспіль, а торговельний дефіцит продовжив розширюватися. Водночас держава забезпечувала фінансування оборони, соціальних виплат і критичних бюджетних потреб, а НБУ утримував контроль над валютним ринком.
За попередньою оцінкою Державної служби статистики, реальний ВВП України у І кварталі 2026 року зменшився на 0,6% порівняно з І кварталом 2025 року. Відносно попереднього кварталу з урахуванням сезонного фактору спад становив 0,7%.
Номінальний ВВП дорівнював 2 047,2 млрд грн. Негативна динаміка пояснювалася дефіцитом електроенергії, руйнуванням інфраструктури, затримками зовнішнього фінансування, слабкою інвестиційною активністю та несприятливими погодними умовами на початку року. Водночас приватне споживання залишалося відносно стійким, а переробна промисловість, торгівля й окремі сектори послуг демонстрували зростання.
Національний банк у квітневому прогнозі погіршив оцінку зростання реального ВВП України у 2026 році до 1,3%. Основними причинами стали подальші руйнування енергетичної та логістичної інфраструктури, більший дефіцит електроенергії, високі ціни на енергоносії та слабші результати першого кварталу. НБУ очікував, що зростання економіки підтримуватимуть споживчий попит, інвестиції у відбудову й оборонно-промисловий комплекс, однак швидкого переходу до стійкого відновлення не прогнозував.
«Підсумки першого кварталу підтвердили, що українська економіка залишається надзвичайно чутливою до енергетичних, воєнних і бюджетних шоків. Позитивний внутрішній попит та адаптивність бізнесу вже не можуть повністю компенсувати втрати від руйнування інфраструктури, дефіциту електроенергії та слабкого експорту. Прогноз зростання на 1,3% означає фактичну стагнацію в розрахунку на одну особу. Тому основним завданням має бути не лише підтримка фінансової стабільності, а й відновлення виробничих потужностей», — зазначив Уракін.
Інфляційна ситуація у квітні погіршилася. Споживча інфляція прискорилася до 8,6% у річному вимірі проти 7,9% у березні. За місяць ціни зросли на 1,4%, а від початку року — на 4,9%. Базова інфляція підвищилася до 7,6% р/р, інфляція послуг — до 13,3%, а зростання вартості пального сягнуло 36,1% р/р.
Головним джерелом інфляційного тиску було подорожчання енергоносіїв і пального, що збільшувало витрати бізнесу на логістику, електроенергію та виробництво. Додатковий вплив мали підвищення заробітних плат, перенесення попереднього послаблення гривні на споживчі ціни, зростання вартості окремих продуктів харчування та транспортних послуг. Швидше дорожчали хліб, крупи, соняшникова олія, риба, ресторанні й побутові послуги.
Квітневий прогноз НБУ передбачав прискорення інфляції до 9,4% наприкінці 2026 року. Повернення до стійкого зниженняочікувалося у 2027 році, коли інфляція мала сповільнитися до 6,5%, а до цільового рівня 5% — у 2028 році.
30 квітня правління Національного банку зберегло облікову ставку на рівні 15% річних. Регулятор пояснив рішення необхідністю підтримувати привабливість гривневих активів, контрольованість інфляційних очікувань і стійкість валютного ринку. Прогноз НБУ передбачав утримання ставки на рівні 15% щонайменше до ІІ кварталу 2027 року. У разі подальшого посилення цінового тиску регулятор допускав застосування додаткових заходів, включно з підвищенням ставки.
«Прискорення інфляції до 8,6% та різке подорожчання пального не залишали Національному банку простору для продовження циклу пом’якшення політики. За нинішніх умов ставка 15% є не стільки інструментом стримування кредитування, скільки механізмом захисту довіри до гривні. Ризик передчасного зниження ставки зараз значно перевищує потенційний короткостроковий ефект для економічної активності», — підкреслив Уракін.
Валютний сектор залишався контрольованим, але потребував значної підтримки регулятора. Станом на 1 травня 2026 року міжнародні резерви України становили $48,215 млрд, скоротившись за квітень на 7,3%. Це було третє поспіль місячне зниження резервів.
У квітні НБУ продав на валютному ринку $3,577 млрд, тоді як надходження на валютні рахунки уряду становили лише $377,9 млн. На обслуговування та погашення державного боргу в іноземній валюті було спрямовано $716,6 млн, ще $255,3 млн Україна сплатила МВФ. Частково втрати компенсувала позитивна переоцінка фінансових інструментів на $378 млн. Попри скорочення, резерви забезпечували фінансування 4,9 місяця майбутнього імпорту.
«Скорочення резервів із майже $52 млрд до $48,2 млрд за один місяць є відчутним, але поки не критичним. Значно важливішою є причина: приватний валютний ринок залишається структурно дефіцитним, а міжнародні надходження не завжди збігаються в часі з потребами в інтервенціях і боргових виплатах. Тому стабільність гривні й надалі залежатиме від ритмічності зовнішнього фінансування та здатності України скорочувати торговельний розрив», — вважає Уракін.
За даними Державної митної служби, товарообіг України у січні-квітні 2026 року становив $46,1 млрд. Імпорт досяг $32,2 млрд, а експорт — $13,9 млрд. Таким чином, товарний дефіцит за чотири місяці становив близько $18,3 млрд, а імпорт у 2,3 раза перевищував експорт.
Найбільше товарів Україна імпортувала з Китаю — на $8,7 млрд, Польщі — на $3,1 млрд і Туреччини — на $2,2 млрд. Основними напрямами українського експорту були Польща — $1,5 млрд, Туреччина — $1,2 млрд та Італія — $857 млн.
У структурі імпорту машини, устаткування і транспорт становили $13,3 млрд, паливно-енергетичні товари — $5,3 млрд, продукція хімічної промисловості — $4,6 млрд. Основу експорту формували продовольчі товари на $8,5 млрд, метали та вироби з них на $1,3 млрд, а також машини, устаткування і транспорт на $1,2 млрд.
«Збільшення торговельного дефіциту до $18,3 млрд лише за чотири місяці є одним із головних макроекономічних викликів. Значна частина імпорту об’єктивно необхідна — це енергоносії, обладнання, транспорт і продукція для оборони. Однак експортна база залишається занадто вузькою і сировинною. Без розвитку переробки, машинобудування, оборонної промисловості та експорту послуг Україна й надалі компенсуватиме торговельний дефіцит міжнародною допомогою і резервами», — наголосив Уракін.
Бюджетна ситуація залишалася напруженою, але контрольованою. За січень-квітень до загального фонду державного бюджету надійшло 1,04 трлн грн. Загальна сума касових видатків загального фонду становила 1,35 трлн грн, що на 13,8% більше, ніж за аналогічний період 2025 року. Безпосередньо у квітні доходи загального фонду становили 302,6 млрд грн, а видатки — 433,1 млрд грн.
Видатки на безпеку й оборону за чотири місяці досягли 854,1 млрд грн, або 63,3% усіх видатків загального фонду. У квітні на ці потреби було спрямовано 283,1 млрд грн. На оплату праці працівників бюджетної сфери з нарахуваннями витрачено 555,5 млрд грн, на соціальне забезпечення — 235 млрд грн, на субсидії й трансферти підприємствам — 205,4 млрд грн, на товари та послуги — 151,4 млрд грн, на обслуговування державного боргу — 103,2 млрд грн.
Міжнародні гранти за січень-квітень становили 228,2 млрд грн, зокрема 55,1 млрд грн було отримано у квітні. Загалом до загального і спеціального фондів державного бюджету за чотири місяці надійшло 1,43 трлн грн, а касові видатки державного бюджету становили 1,7 трлн грн.
«Бюджет зберігає функціональність, але його структура повністю визначається війною. Коли майже дві третини видатків загального фонду спрямовується на оборону і безпеку, можливості фінансувати довгостроковий розвиток залишаються обмеженими. За таких умов особливо важливо, щоб міжнародна допомога покривала цивільні потреби бюджету, а внутрішні ресурси максимально ефективно спрямовувалися на оборону, енергетику та виробниче відновлення», — зазначив Уракін.
Глобальна економіка
Світова економіка станом на кінець квітня 2026 року залишалася стійкою, але геополітичний та інфляційний фон істотно погіршився. Війна на Близькому Сході спричинила підвищення цін на енергоносії, посилила інфляційні очікування та змусила найбільші центральні банки відкласти подальше пом’якшення монетарної політики.
У квітневому World Economic Outlook Міжнародний валютний фонд прогнозував зростання світової економіки на 3,1% у 2026 році та на 3,2% у 2027 році за умови обмеженої тривалості й географії конфлікту. МВФ попереджав, що довша війна, поглиблення геополітичної фрагментації, нові торговельні суперечки та високий державний борг можуть суттєво погіршити перспективи.
Економіка США зберігала позитивну динаміку. За уточненою оцінкою BEA, реальний ВВП у І кварталі 2026 року зріс на 2,1% у перерахунку на річний темп порівняно з попереднім кварталом. Зростання забезпечували інвестиції, експорт, державні та споживчі видатки.
Водночас інфляція у США продовжила прискорюватися. У квітні CPI зріс на 3,8% у річному вимірі після 3,3% у березні. Базова інфляція становила 2,8%, а енергетична — 17,9%. Лише за місяць енергоносії подорожчали на 3,8%, а бензин — на 5,4%.
29 квітня Федеральна резервна система зберегла діапазон ставки федеральних фондів на рівні 3,5–3,75%. ФРС вказала на підвищену інфляцію, зростання глобальних енергетичних цін і високу невизначеність навколо подій на Близькому Сході.
Єврозона демонструвала значно слабшу економічну динаміку. За попередньою оцінкою Eurostat, доступною 30 квітня, ВВП єврозони у І кварталі зріс лише на 0,1% порівняно з попереднім кварталом та на 0,8% у річному вимірі. Це свідчило про фактичну стагнацію економіки регіону.
Річна інфляція в єврозоні у квітні прискорилася до 3,0% проти 2,6% у березні. У Європейському Союзі вона підвищилася до 3,2%. Найбільший внесок у зростання цін зробили послуги, енергоносії та продукти харчування.
Європейський центральний банк 30 квітня зберіг депозитну ставку на рівні 2,0%, ставку основних операцій рефінансування — 2,15%, а ставку граничного кредитування — 2,40%. ЄЦБ наголосив, що ризики підвищення інфляції та погіршення економічного зростання посилилися через енергетичний шок.
У Великій Британії інфляція у квітні, навпаки, сповільнилася до 2,8% у річному вимірі після 3,3% у березні. Базовий CPI знизився до 2,5%, а інфляція послуг — до 3,2%. Водночас моторне пальне суттєво подорожчало через зовнішній енергетичний шок.
Bank of England 30 квітня зберіг базову ставку на рівні 3,75%. Вісім членів Комітету з монетарної політики підтримали це рішення, тоді як один виступив за підвищення ставки до 4%.
«Квітень показав, що глобальний цикл швидкого зниження процентних ставок фактично поставлено на паузу. США зіткнулися з прискоренням інфляції до 3,8%, єврозона — до 3%, а центральні банки знову були змушені зосередитися на енергетичних ризиках. Для України це означає дорожчий глобальний капітал, складніші умови для експорту та додатковий тиск через ціни на пальне», — зазначив Уракін.
Китайська економіка у першому кварталі 2026 року зросла на 5,0% у річному вимірі. Номінальний ВВП досяг 33,419 трлн юанів. Промислове виробництво збільшилося на 6,1%, сектор послуг — на 5,2%, а зовнішня торгівля товарами — на 15%. Водночас інвестиції в нерухомість скоротилися на 11,2%, що свідчило про збереження структурних проблем. У квітні китайський CPI зріс на 1,2% у річному вимірі та на 0,3% за місяць. Середня інфляція за січень-квітень становила 0,9%. Водночас роздрібні продажі у квітні зросли лише на 0,2% р/р, що вказувало на слабкість внутрішнього споживчого попиту.
Індія зберігала найвищі темпи зростання серед великих економік. Після переходу на нову статистичну базу офіційна оцінка зростання реального ВВП у 2025/26 фінансовому році була підвищена до 7,6%, а номінального — до 8,6%. Основними драйверами залишалися сектор послуг, внутрішнє споживання, будівництво та державні інвестиції.
Туреччина у квітні знову зіткнулася з різким посиленням інфляції. Споживчі ціни зросли на 4,18% за місяць і на 32,37% у річному вимірі. Від початку року інфляція становила 14,64%. Показник перевищив березневий рівень 30,87%, що засвідчило нестійкість процесу дезінфляції. Водночас турецький ВВП у 2025 році зріс приблизно на 3,6%, підтвердивши здатність економіки підтримувати ділову активність навіть за високого цінового тиску.
Бразилія демонструвала більш збалансовану динаміку, хоча інфляція також прискорилася. ВВП країни у 2025 році зріс на 2,3%, до 12,7 трлн реалів у поточних цінах. У квітні 2026 року індекс IPCA підвищився на 0,67% за місяць, а річна інфляція досягла 4,39% проти 4,14% у березні. Найбільший внесок зробили продукти харчування, медичні товари й послуги.
«Китай, Індія, Туреччина і Бразилія демонструють чотири різні моделі розвитку. Китай підтримує високі темпи завдяки промисловості й експорту, але все ще має проблеми з внутрішнім попитом і нерухомістю. Індія спирається на демографію, послуги та інвестиції. Туреччина зберігає зростання ціною дуже високої інфляції. Бразилія рухається повільніше, проте намагається утримувати баланс між економічною активністю та ціновою стабільністю. Для України головний висновок полягає в тому, що довгострокове зростання неможливе без власної виробничої, технологічної та експортної основи», — вважає Уракін.
Висновки
Станом на кінець квітня 2026 року Україна зберігала макрофінансову керованість, однак основні показники свідчили про посилення ризиків. Реальний ВВП у І кварталі скоротився на 0,6% р/р, інфляція у квітні прискорилася до 8,6%, базова інфляція — до 7,6%, а облікова ставка залишилася на рівні 15%.
Міжнародні резерви зменшилися до $48,2 млрд, або на 7,3% за місяць. Товарний дефіцит за січень-квітень досяг $18,3 млрд. Доходи загального фонду державного бюджету становили 1,04 трлн грн, тоді як видатки — 1,35 трлн грн. На безпеку й оборону було спрямовано 854,1 млрд грн, або 63,3% усіх видатків загального фонду.
Позитивними чинниками залишалися значний обсяг резервів, контрольована валютна політика, міжнародне фінансування, стійкий споживчий попит, адаптивність бізнесу та розвиток оборонного виробництва. Основними ризиками були продовження війни, руйнування енергетичної інфраструктури, подорожчання пального, дефіцит працівників, слабкість експорту та залежність бюджету від зовнішньої допомоги.
Світова економіка також увійшла у складніший період. МВФ прогнозував глобальне зростання на 3,1% у 2026 році, але попереджав про переважання негативних ризиків. Інфляція у США прискорилася до 3,8%, у єврозоні — до 3,0%, а центральні банки США, єврозони та Великої Британії зберегли ставки без змін. Китай зріс на 5% у першому кварталі, Індія зберігала темпи понад 7%, тоді як Туреччина знову зіткнулася з інфляцією понад 32%.
«Квітень 2026 року показав, що стабілізаційна модель України залишається працездатною, але її фінансовий запас міцності скорочується. Одночасне прискорення інфляції, зниження резервів і розширення торговельного дефіциту є сигналом, що зовнішня допомога не може бути єдиною основою економічної стійкості. Україні необхідно переходити від фінансування поточного виживання до створення нової виробничої моделі. Її основою мають стати енергетична автономність, оборонно-промисловий комплекс, агропереробка, машинобудування, логістика, цифрові технології та експорт продукції з високою доданою вартістю. Лише такий перехід здатний перетворити макрофінансову стабільність із тимчасової подушки безпеки на фундамент довгострокового розвитку», — підсумував Максим Уракін.
Ринок житлової нерухомості Туреччини зберігає номінальне зростання цін, однак з урахуванням інфляції житло фактично продовжує дешевшати, випливає з ринкових даних, повідомляє інформаційно-аналітичний центр Experts Club.
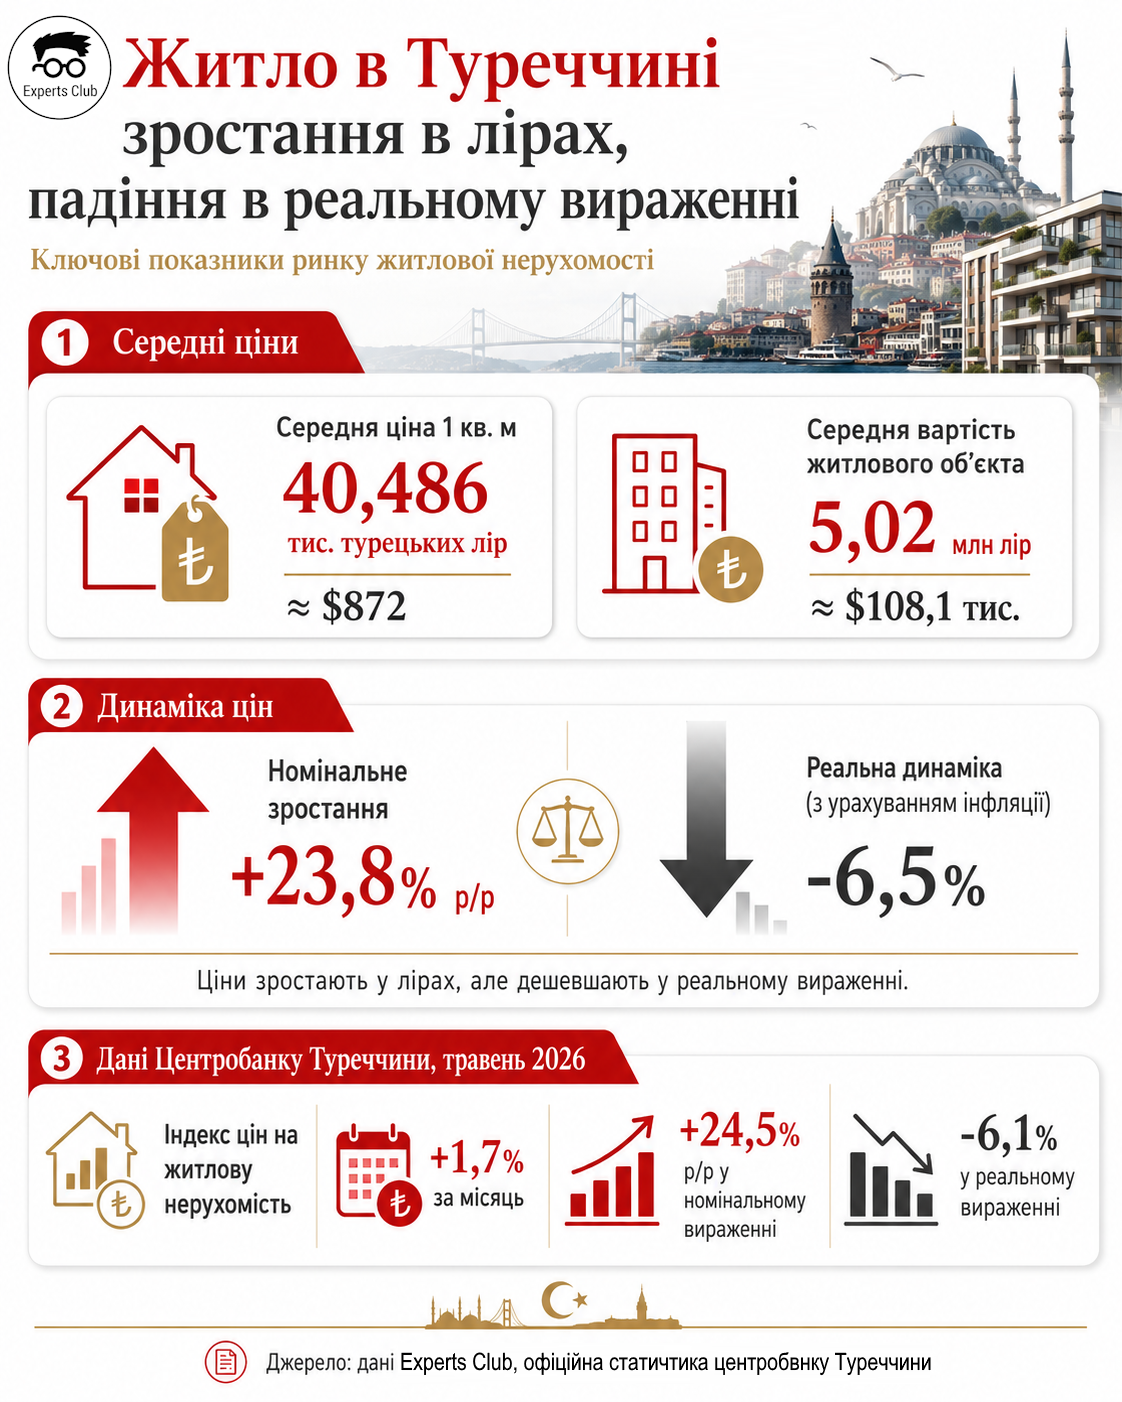
За даними аналітиків, середня ціна квадратного метра житла по країні досягла 40,486 тис. турецьких лір, або близько $872. Середня вартість об’єкта житлової нерухомості оцінюється приблизно в 5,02 млн лір, або близько $108,1 тис.
У номінальному вираженні ціни на житло зросли на 23,8% рік до року. Однак після поправки на інфляцію реальна динаміка пішла в мінус і становила близько 6,5%.
Офіційна статистика Центробанку Туреччини підтверджує цей тренд. У травні 2026 року індекс цін на житлову нерухомість зріс на 1,7% за місяць і на 24,5% рік до року в номінальному вираженні, але в реальному вираженні знизився на 6,1%.
Це означає, що для покупців та інвесторів зростання цін у лірах не дорівнює зростанню вартості активу. На тлі високої інфляції нерухомість може виглядати дорожчою в національній валюті, але втрачати купівельну вартість у реальному вираженні.
Середній строк окупності житла через оренду по Туреччині зараз оцінюється приблизно в 13 років. Однак за регіонами ситуація сильно відрізняється. У великих містах і курортних локаціях ціни на житло часто зростали швидше за орендні ставки, тому дохідність таких об’єктів стає нижчою.
Особливо помітний цей розрив у популярних туристичних регіонах, включно з Муглою та частиною узбережжя, де вартість землі та житла залишається високою, а оренда не завжди встигає за цінами продажу. У таких локаціях купівля нерухомості дедалі частіше потребує не лише розрахунку потенційного доходу, а й оцінки ліквідності об’єкта, витрат на утримання та валютних ризиків.
Для іноземних покупців ситуація стала менш однозначною. Після буму 2021-2023 років турецький ринок уже не виглядає ринком гарантованого швидкого зростання. Високі процентні ставки, інфляція, ослаблення ліри, зміни правил посвідки на проживання та охолодження попиту з боку іноземців роблять інвестиційні рішення складнішими.
Водночас Туреччина залишається одним із найбільших ринків нерухомості регіону. Попит підтримують внутрішні покупці, орендарі у великих містах, туристичні регіони, а також інтерес до житла як способу захисту заощаджень від інфляції. Однак ринок стає більш вибірковим: ліквідність зберігають передусім якісні об’єкти в сильних локаціях.
Для інвесторів головний висновок полягає в тому, що оцінювати турецьку нерухомість лише за номінальним зростанням у лірах більше не можна. Важливіше дивитися на динаміку у валюті, реальну дохідність з урахуванням інфляції, вартість утримання, орендний попит і перспективу перепродажу.



