
Як повідомляє Інтерфакс-Україна, правління Національного банку України (НБУ) підвищило облікову ставку на 0,5 процентного пункту (п.п.) – до 16,5% річних з 30 жовтня через істотне посилення цінового тиску та погіршення інфляційних очікувань.
«НБУ готовий гнучко реагувати на подальші зміни у розподілі ризиків, враховуючи як стійкість цінового тиску, так і ймовірні наслідки ослаблення економічної активності», — зазначив регулятор у прес-релізі в четвер.
Поточний прогноз Нацбанку передбачає утримання облікової ставки на рівні 16,5% до другого кварталу 2027 року. Водночас регулятор коригуватиме грошово-кредитну політику залежно від фактичного розвитку подій, зокрема, впливу російських атак на інфляцію та економічну активність, зазначається в повідомленні.
Згідно з оновленою прогнозною кривою, зниження ставки очікується у другому кварталі до середнього рівня 16,2% замість 15,3% у попередньому прогнозі, а на четвертий квартал 2027 року вона тепер прогнозується на рівні 14,6% проти 14,0% у липневому прогнозі.
У вересні загальна інфляція прискорилася до 10% у річному обчисленні, базова — до 8,8%, і така динаміка зберігалася в жовтні. Основними чинниками стали подорожчання палива через війну на Близькому Сході та посилення російських атак на складську та логістичну інфраструктуру, нагадав НБУ.
Регулятор підвищив прогноз інфляції на кінець 2026 року до 12,5% з 10%, а на 2027 рік – до 7,3% з 6,9%. Повернення інфляції до цільового показника в 5% регулятор, як і раніше, очікує у 2028 році.
Згідно з оновленою прогнозною кривою інфляції, її зниження очікується вже в першому кварталі цього року – до 11,7% проти 9,1% у липневій оцінці, у другому кварталі – відповідно до 11,5% проти 8,7%.
На думку Нацбанку, попереднє жорсткування процентної політики вже підтримало привабливість гривневих активів: ставки за гривневими депозитами почали підвищувати й великі банки. Поточне рішення також має обмежити тиск на валютному ринку, який посилився через скорочення експорту та погіршення очікувань на тлі російських атак.
Підсумки обговорення членів Комітету з монетарної політики, що передувало рішенню про підвищення ставки до 16,5% річних, будуть оприлюднені 9 листопада.
Наступне засідання правління НБУ з питань грошово-кредитної політики відбудеться 17 грудня 2026 року.
Як повідомлялося, після зниження облікової ставки наприкінці січня 2026 року до 15% НБУ утримував її на цьому рівні три засідання поспіль, а з липня тричі поспіль підвищував на 0,5 п.п.
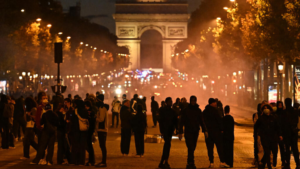
У Франції 17 жовтня 2026 року відбулися масштабні загальнонаціональні протести проти зростання вартості життя, подорожчання пального та скорочення фінансування державних послуг. За даними Міністерства внутрішніх справ країни, у демонстраціях взяли участь близько 550 тис. осіб, тоді як організатори оцінюють кількість учасників у 800 тис., повідомляють Reuters та французьке видання Le Monde.
Загалом у країні відбулося 110 демонстрацій. Лише в Парижі, за оцінкою міністра внутрішніх справ Лорана Нуньєса, на вулиці вийшли приблизно 110 тис. людей. Протести також охопили Марсель, Ліон, Лілль, Бордо, Тулузу та інші великі міста.
Основними вимогами учасників стали підвищення заробітних плат і пенсій, стримування цін на продовольство та енергоносії, збільшення фінансування освіти й охорони здоров’я, а також збереження соціальних гарантій.
До акцій долучилися профспілки, студентські організації, представники фермерських об’єднань, працівники транспортного сектору та активісти руху «жовтих жилетів», який виник у Франції у 2018 році через підвищення цін на пальне.
Нинішня хвиля протестів розпочалася у вересні зі студентських виступів проти нестачі викладачів, поганого стану навчальних закладів і недостатнього державного фінансування освіти. Згодом вимоги розширилися, охопивши питання купівельної спроможності населення, соціальної нерівності та економічної політики уряду.
Попри переважно мирний характер демонстрацій, у низці міст відбулися зіткнення з поліцією, підпали автомобілів, погроми магазинів та напади на адміністративні будівлі.
У Парижі найбільш напружена ситуація спостерігалася поблизу площі Республіки, де окремі групи учасників заворушень кидали в поліцейських каміння та піротехнічні засоби. Правоохоронці застосовували сльозогінний газ і водомети. Також повідомлялося про пограбування магазинів та пошкодження банківських відділень.
У Марселі група протестувальників проникла до будівлі міської ради, у Ліоні було підпалено туристичний офіс, а в Ліможі пожежа пошкодила будівлю мерії. Інциденти із пошкодженням адміністративних будівель також зафіксовано в інших містах.
За попередніми даними Міністерства внутрішніх справ Франції, поліція затримала близько 400 осіб. Влада повідомила про постраждалих серед правоохоронців і цивільного населення. Окреме розслідування розпочато після тяжкого поранення неповнолітнього учасника протесту в Сент-Етьєні.
Президент Франції Емманюель Макрон засудив насильство та заявив про необхідність притягнення винних до відповідальності. Прем’єр-міністр Себастьєн Лекорню наголосив, що уряд не допустить використання заворушень для тиску на державні інституції.
Водночас організатори протестів підкреслюють, що переважна більшість учасників виступала мирно та вимагала перегляду соціально-економічної політики держави.
Масові виступи відбуваються на тлі складної ситуації з державними фінансами Франції. Згідно з представленим 1 жовтня проєктом державного бюджету на 2027 рік, уряд планує скоротити дефіцит із прогнозованих 5,4% ВВП у 2026 році до 5% ВВП у 2027 році.
Для досягнення цієї мети передбачено загальні заходи бюджетної консолідації на €54 млрд, зокрема €43 млрд у межах законопроєктів про державний бюджет і фінансування системи соціального забезпечення.
При цьому уряд прогнозує уповільнення економічного зростання Франції до 0,5% у 2026 році з можливим прискоренням до 1% у 2027 році. Витрати на обслуговування державного боргу можуть зрости із €79,2 млрд у 2026 році до €91,2 млрд наступного року.
Профспілки побоюються, що заходи з обмеження державних витрат посилять навантаження на домогосподарства, насамперед із низькими та середніми доходами.
Протести вже спричинили перебої в роботі міського транспорту, тимчасове закриття окремих станцій паризького метро та пошкодження торговельних об’єктів. Остаточна оцінка економічних збитків від заворушень наразі не оприлюднена.
Нова хвиля соціального невдоволення посилює політичну напруженість у Франції напередодні президентських виборів 2027 року та ускладнює обговорення бюджетної політики. Подальший розвиток ситуації залежатиме, зокрема, від переговорів уряду з профспілками та представниками студентського руху.
Франція є другою за величиною економікою єврозони після Німеччини та одним із найбільших торговельно-економічних партнерів України в Європейському Союзі.
Як повідомляє Інтерфакс-Україна, економіка України за підсумками першого півріччя 2026 року продемонструвала перші ознаки виходу зі спаду, однак високий дефіцит зовнішньої торгівлі, інфляційний тиск і залежність державних фінансів від міжнародної допомоги залишаються ключовими макроекономічними ризиками, йдеться в черговому випуску «Економічного моніторингу».
Як зазначає засновник інформаційно-аналітичного центру Experts Club, кандидат економічних наук Максим Уракін, після падіння реального ВВП на 0,6% у річному вимірі в першому кварталі у квітні-червні економіка повернулася до зростання.
У другому кварталі реальний ВВП України збільшився на 0,4% порівняно з аналогічним періодом минулого року та на 0,3% порівняно з попереднім кварталом. Водночас прогноз Національного банку передбачав зростання української економіки лише на 1,3% за підсумками всього 2026 року.
«Позитивними чинниками за підсумками першого півріччя стали відновлення хоча б мінімального зростання ВВП, повернення міжнародних резервів вище $50 млрд, контрольованість валютного ринку, ритмічніше міжнародне фінансування та адаптивність українського бізнесу. Основними ризиками залишаються війна, стан енергетики, високі виробничі витрати, дефіцит трудових ресурсів, слабкість товарного експорту та дедалі більший торговельний дисбаланс. Україна має значний запас зовнішньої ліквідності, але він не може замінити внутрішнє економічне зростання», – зазначив Уракін.
Споживча інфляція у червні сповільнилася до 7,2%, тоді як базова інфляція прискорилася до 8,1%. Облікова ставка НБУ залишалася на рівні 15%.
Водночас міжнародні резерви України після чотирьох місяців скорочення у червні збільшилися на 12,1% – до $51,27 млрд. Валютні інтервенції НБУ при цьому залишалися значними.
Одним із головних структурних ризиків української економіки залишається зовнішня торгівля. За січень-червень 2026 року товарний імпорт становив близько $49,3 млрд, тоді як експорт – приблизно $21 млрд. Таким чином, товарний дефіцит досяг близько $28,3 млрд.
Значне навантаження зберігається і на державні фінанси. Доходи загального фонду державного бюджету за перше півріччя становили майже 1,9 трлн грн, видатки – близько 2,23 трлн грн.
На сектор безпеки та оборони було спрямовано близько 1,4 трлн грн, або приблизно 63% усіх видатків загального фонду. Обсяг міжнародних грантів становив 569,6 млрд грн.
На думку Уракіна, одним із головних завдань економічної політики має стати перетворення значного імпорту обладнання, міжнародного фінансування та оборонних витрат на основу для створення нових виробничих потужностей усередині країни.
«Наступний етап економічної політики має полягати не лише у підтриманні фінансової стабільності, а у перетворенні імпортованого обладнання, міжнародних коштів та оборонних видатків на нові виробничі активи. Основою довгострокового розвитку мають стати енергетична автономність, оборонно-промисловий комплекс, агропереробка, машинобудування, локалізація виробництва, логістика, цифрові технології та експорт продукції з високою доданою вартістю», – вважає засновник Experts Club.
При цьому перше півріччя показало значні відмінності між найбільшими світовими економіками та ринками, що розвиваються.
Китайська економіка за перші шість місяців 2026 року зросла на 4,7%, тоді як Індія у квітні-червні демонструвала темпи зростання близько 7,8%.
Туреччина продовжувала поєднувати економічне зростання з надзвичайно високою інфляцією. У другому кварталі її ВВП збільшився на 2,3% у річному вимірі та на 1,1% порівняно з попереднім кварталом, тоді як річна інфляція в червні залишалася поблизу 32%.
Бразилія демонструвала більш помірну динаміку: її ВВП у другому кварталі збільшився на 2% у річному вимірі та на 0,5% порівняно з попереднім кварталом. За перше півріччя економіка країни зросла на 1,9%, а річна інфляція в червні сповільнилася до 4,64%.
«Ключові країни, що розвиваються, завершили перше півріччя з дуже різною структурою зростання. Китай зріс на 4,7%, але його другий квартал був слабшим за перший, а внутрішнє споживання суттєво відстає від промисловості й експорту. Індія продовжує зростати майже на 8%, спираючись на масштаб внутрішнього ринку та інвестиції. Туреччина залишається прикладом того, як інфляція понад 30% обмежує якість економічного зростання, тоді як Бразилія демонструє більш помірну динаміку з поступовим контролем інфляції. Для України головний висновок незмінний: довгострокове зростання потребує власної промислової, технологічної та експортної бази», – підкреслив Уракін.
За його оцінкою, перше півріччя підтвердило працездатність української моделі макрофінансової стабілізації, однак одночасно продемонструвало її обмеження.
«Повернення ВВП до слабкого зростання та відновлення резервів є позитивними сигналами, однак дефіцит товарної торгівлі у $28,3 млрд, високий базовий інфляційний тиск і залежність бюджету від зовнішнього фінансування показують межі цієї моделі. Лише розвиток власної виробничої та експортної бази дозволить Україні перейти від економіки воєнної стабілізації до моделі стійкого післявоєнного зростання», – підсумував Максим Уракін.
«Економічний моніторинг» – щомісячний аналітично-статистичний продукт, керівником проєкту якого є кандидат економічних наук Максим Уракін. Моніторинг аналізує основні макроекономічні показники України та провідних економік світу, динаміку ВВП, інфляції, державних фінансів, міжнародних резервів, зовнішньої торгівлі та ключові ризики економічного розвитку.
Енергетичний шок, спричинений війною США з Іраном, ймовірно, виявиться тривалішим, ніж передбачалося раніше, і пошириться за межі нафтового сектору, заявила член виконавчої ради Європейського центрального банку (ЄЦБ) Ізабель Шнабель.
«Спочатку ще можна було припустити, що це короткочасне явище, але, на жаль, нам довелося переконатися, що воно є набагато стійкішим, – заявила Шнабель на заході в італійському Сальсомаджоре-Терме у четвер. – Мова йде не лише про нафту, а й про дизельне паливо та газ».
Її слова свідчать про триваючу стурбованість керівництва ЄЦБ наслідками близькосхідного конфлікту, який уже призвів до прискорення інфляції в регіоні до рівня, що суттєво перевищує цільові 2%.
Темпи зростання споживчих цін у єврозоні в серпні досягли 3,2% у річному вираженні, і аналітики не виключають їхнього зростання до 4% пізніше цього року, пише Bloomberg.
Очікування подальшого жорсткування грошово-кредитної політики ЄЦБ останнім часом зросли, трейдери враховують ймовірність чотирьох підвищень процентних ставок регулятором на 25 базисних пунктів (б.п.) до кінця 2027 року.
«Ми двічі підвищували процентні ставки цього року, спочатку в червні, потім ще раз у вересні, оскільки нас турбує інфляція. Саме тому нам необхідно було відреагувати», — сказала Шнабель у четвер.
ЄЦБ підвищив усі три основні ставки на 25 б.п. на вересневому засіданні, ставка за депозитами тепер становить 2,5% річних.

Як повідомляє Fixygen, ринок криптовалют у другій половині вересня перебуватиме насамперед під впливом рішень найбільших центральних банків, американської статистики споживчого попиту та інфляції, а також масштабної квартальної експірації опціонів на біткойн та ефіріум.
Головною подією стане засідання Федеральної резервної системи США 15–16 вересня. Рішення щодо ставки буде оголошено 16 вересня. Це засідання є особливо важливим, оскільки разом із рішенням ФРС опублікує оновлені економічні прогнози та так званий dot plot — очікування членів регулятора щодо майбутньої траєкторії процентних ставок.
Інтрига навколо засідання різко посилилася після оприлюднення даних про серпневу інфляцію. Споживчі ціни в США зросли на 0,4% за місяць і на 3,4% у річному вимірі, базова інфляція склала 0,3% за місяць і 2,4% за рік. Днем раніше індекс цін виробників PPI показав зростання на 0,4% за місяць і відразу на 5,4% у річному вимірі.
На цьому тлі ринок різко підвищив очікування щодо підвищення ставки ФРС на 25 базисних пунктів. Протягом 11 вересня ф’ючерси оцінювали ймовірність такого рішення приблизно в 82–87%, тоді як ще за кілька днів до публікації CPI консенсус-прогноз економістів Reuters передбачав збереження ставки на рівні 3,50–3,75%.
Для криптовалют підвищення ставки традиційно є несприятливим фактором: воно збільшує прибутковість доларових активів, підвищує вартість позикового капіталу та зменшує схильність інвесторів до ризику. Однак реакція Bitcoin залежатиме не лише від самого рішення, а й від коментарів ФРС. Якщо регулятор дасть зрозуміти, що вересневе підвищення є одноразовим, ринок може сприйняти його значно спокійніше, ніж сигнал про початок нового циклу жорсткості.
Додаткового значення перед засіданням набудуть дані щодо роздрібних продажів у США за серпень, які також будуть опубліковані 16 вересня. У липні цей показник знизився вперше за дев’ять місяців. Сильне відновлення споживання може підкріпити аргументи на користь високих ставок, тоді як слабкі продажі можуть дещо зменшити побоювання інвесторів щодо подальшого жорсткування політики. Дату публікації підтверджує Бюро перепису населення США. (
Того ж дня BLS опублікує серпневі індекси імпортних та експортних цін. Зазвичай цей показник має значно менший вплив на ринок, ніж CPI, проте в нинішній ситуації інвестори уважно стежитимуть за ознаками перенесення високих цін на енергоносії та імпортовані товари на американську інфляцію.
Наступним важливим фактором стане Банк Японії. Його засідання відбудеться 17–18 вересня. Згідно з опитуванням Reuters, регулятор, як очікується, підвищить ставку на 25 базисних пунктів — до 1,25%, максимального рівня за 31 рік.
Для Bitcoin рішення японського центробанку важливе через механізм carry trade. Протягом багатьох років інвестори позичали дешеві ієни та вкладали їх у більш прибуткові й ризиковані активи. Зростання ставок у Японії та зміцнення ієни роблять такі стратегії менш привабливими і можуть призвести до скорочення позицій, відкритих за рахунок позикових коштів, на глобальних ринках, включаючи криптовалюти. Побоювання щодо згортання yen carry trade вже неодноразово ставали джерелом підвищеної волатильності ризикових активів.
Ще одним потенційним джерелом різких коливань стане 25 вересня, коли на Deribit відбудеться велика квартальна експірація криптовалютних опціонів. За розрахунками на основі біржового відкритого інтересу станом на 9 вересня, на цю дату припадало близько $14,4 млрд біткойн-опціонів і ще приблизно $1,8 млрд ефіріум-опціонів. Близько 41,5% усього відкритого інтересу до біткойн-опціонів було зосереджено саме у вересневій експірації.
Сама по собі експірація не визначає напрямок ринку, проте такий великий обсяг контрактів здатний збільшити короткострокову волатильність. Дослідження, опубліковане у вересневому випуску Finance Research Letters, також вказує на статистично значущі внутрішньоденні розвороти Bitcoin у періоди експірації опціонів, особливо за наявності великих позицій маркет-мейкерів.
29 вересня ринок отримає серпневий звіт JOLTS щодо кількості вакансій у США. Після сильного серпневого звіту щодо зайнятості, згідно з яким американська економіка створила 162 тис. робочих місць при безробітті 4,1%, стан ринку праці став ще одним аргументом для прихильників більш жорсткої політики ФРС. Несподівано високий рівень вакансій може повернути тиск на біткойн через зростання дохідності американських облігацій.
Але найважливіша статистика після засідання ФРС з’явиться 30 вересня. Бюро економічного аналізу США одночасно опублікує третю оцінку ВВП за другий квартал і дані про особисті доходи та витрати американців за серпень. Саме в цьому звіті міститься індекс цін PCE — основний показник інфляції, на який орієнтується ФРС.
Якщо PCE покаже посилення інфляційного тиску слідом за CPI та PPI, очікування щодо додаткових підвищень ставки до кінця року можуть посилитися. Для біткойна такий сценарій означатиме продовження тиску з боку високої дохідності облігацій та сильного долара. Натомість слабший PCE, навпаки, здатний повернути на ринок очікування завершення жорсткості монетарної політики.
Ситуацію ускладнює зростання вартості нафти. Прибутковість 10-річних держоблігацій США 11 вересня наблизилася до 5% — максимального значення з 2023 року, оскільки дорога нафта посилила побоювання щодо нової інфляційної хвилі.
Крім того, Європейський центральний банк 10 вересня вже підвищив основні ставки на 25 базисних пунктів: ставка за депозитами з 16 вересня становитиме 2,50%. ЄЦБ прямо пов’язав це рішення зі стійким інфляційним тиском, зокрема через конфлікт на Близькому Сході та зростання вартості енергоносіїв.
Таким чином, друга половина вересня складається для крипторинку як період підвищеного макроекономічного ризику. За два тижні інвестори послідовно отримають рішення ФРС, можливе підвищення ставки Банком Японії, велику квартальну експірацію криптоопціонів, дані американського ринку праці та ключовий індекс інфляції PCE.
У базовому сценарії головним фактором для Bitcoin залишається вартість глобальної ліквідності. Якщо ФРС і Банк Японії одночасно пожорсткішать політику, а інфляція в США залишиться високою, тиск на ризикові активи може зберегтися. Якщо ж ФРС дасть зрозуміти, що підвищення ставки наближається до завершення циклу, а PCE покаже уповільнення зростання цін, наприкінці вересня ринок може отримати привід для відновлення.
Ключовим орієнтиром після кожного оприлюднення даних буде не тільки сам показник, а й реакція дохідності американських казначейських облігацій та долара: у разі їхнього подальшого зростання криптовалютам буде складніше відновити позиції, тоді як зниження дохідності та курсу долара здатне повернути капітал у Bitcoin, Ethereum та інші ризикові активи.
Румунія може поставити за мету приєднатися до єврозони у 2032 році за умови стабілізації державних фінансів і виконання критеріїв валютного союзу, заявив виконувач обов’язків міністра інвестицій та європейських проєктів країни Драгош Післару.
Заява була оприлюднена в інтерв’ю румунському телеканалу TVR Info. При цьому 2032 рік наразі не є офіційно затвердженою датою переходу Румунії на євро, а розглядається Післару як можливий цільовий орієнтир.
За словами міністра, першочерговим завданням для країни має стати фіскально-бюджетна консолідація та приведення державних фінансів до стабільного стану до 2030 року.
“Мета полягає в тому, щоб до 2030 року навести лад у наших фінансах. Тому я бачу можливість узгодження кількох цілей: фіскально-бюджетної консолідації та прийняття на 2028-2034 роки узгодженого плану розвитку країни”, – заявив Післару.
Він також наголосив на необхідності політичної стабільності, яка дозволила б уряду послідовно виконувати такий план. Після досягнення необхідних макроекономічних показників Румунії необхідно буде пройти етап участі в європейському механізмі валютних курсів ERM II.
“Румунія могла б, скажімо, у 2030 плюс два, тому що два роки потрібно провести в передпокої. Це період моніторингу. 2032 рік міг би бути важливою ціллю для вступу до єврозони”, – зазначив міністр.
Наразі Румунія ще не відповідає ключовим критеріям для запровадження євро. Згідно з опублікованою у червні 2026 року доповіддю Європейського центрального банку про конвергенцію, країна не бере участі в ERM II. Для виконання валютного критерію держава повинна перебувати в цьому механізмі щонайменше два роки без значних коливань або девальвації валюти щодо євро.
Суттєвою проблемою залишається й інфляція. Середній показник гармонізованої інфляції в Румунії за 12 місяців станом на травень 2026 року становив 8,4%, тоді як референтний рівень для вступу до єврозони дорівнював 2,7%. Середня довгострокова процентна ставка становила 6,7% за максимально допустимого для відповідного критерію рівня 5,1%.
Крім того, Румунія продовжує процедуру скорочення надмірного бюджетного дефіциту. ЄС встановив для Бухареста траєкторію, яка має дозволити усунути надмірний дефіцит до 2030 року. Єврокомісія прогнозувала його скорочення до 6,2% ВВП у 2026 році та 5,8% у 2027 році. Державний борг, за прогнозом, навпаки, може зрости до 63,4% ВВП у 2027 році.
Таким чином, сценарій переходу на євро у 2032 році передбачає суттєве скорочення бюджетного дефіциту та інфляції, стабілізацію державного боргу, вступ до ERM II і щонайменше дворічне перебування в цьому механізмі перед остаточним приєднанням до єврозони.



