Business news from Ukraine

Business news from Ukraine

Зарплатні податки топ-40 мереж АЗС зросли на 82% за два роки — Куюн

Загальна сплата операційних податків (без акцизів на пальне і митних платежів) у січні-червні 2026 року становила 8,727 млрд грн, що на 15,8% більше, ніж за аналогічний період 2025 року, і на 58% більше, ніж у першому півріччі 2024-го.

Про це повідомив директор “Консалтингової групи А-95” Сергій Куюн з посиланням на дані Тимчасової слідчої комісії з питань економічної безпеки Верховної Ради.

“Мабуть, найбільш ілюстративним маркером поступового виходу паливних мереж із “тіні” є динаміка сплати “зарплатних” податків (ПДФО та ЄСВ) і, відповідно, зростання офіційних окладів”, – написав він у “ДТ” 20 жовтня.

Загалом, за інформацією експерта, у топ-40 мереж АЗС відрахування “зарплатних” податків зросли на 82% – з 1,993 млрд до 3,618 млрд грн за І півріччя 2024 і 2026 років відповідно. А середній розрахунковий оклад працівників за порівнювані періоди збільшився з 12,1 тис. до 22,7 тис. грн на місяць, або на 88%.

“Такі цифри свідчать про те, що ще два роки тому ця галузь переважно платила в “конвертах”. Були такі, хто офіційно нараховував навіть менше за встановлену державою мінімалку. Проте дещо відбулося”, – зазначив Куюн.

За його словами, ринок був змушений переглянути “зарплатну” дисципліну у 2025 році, коли почалося “економічне” бронювання працівників, зокрема, для компаній ПЕК. Один із критеріїв – офіційний оклад на юрособу не менш як 20 тис. грн, який з 1 вересня цього року був підвищений урядом до трьох мінімальних зарплат – 25 941 грн.

Як пояснив експерт, ще одним цікавим маркером паливного ринку є податок на прибуток (ПнП), який до грудня 2024 року абсолютна більшість мереж АЗС взагалі не платили або робили це символічно. Саме з цієї причини уряд із парламентом встановили фіксовану плату – авансовий внесок із податку на прибуток, який не повертається за будь-яких результатів господарської діяльності. Базовий платіж – 60 тис. грн на місяць, що діє для багатьох паливних АЗС.

“Результат більш ніж красномовний: у першому півріччі 2026 року топ-40 мереж сплатили 1,72 млрд грн податку на прибуток підприємств (ПнПП), що на 70% більше, ніж за аналогічний період 2024-го, тобто до запровадження авансового ПнП”, – наголосив директор “А-95”.

За його словами, наразі ситуація у галузі погіршується через посилені атаки агресора, пошкодження й знищення активів. Своєю чергою дедалі більше відчувається тиск уряду на паливні ціни. Як свідчить статистика, попри зростання витрат, націнка АЗС на дизпальне й бензин у 2024-2026 роках лишається стабільною.

“Усе це може призвести до погіршення податкової віддачі. З іншого боку, як свідчать наведені цифри, існує потенціал для подальшої детінізації”, – вважає Куюн.

, , , , , ,

«Енергоатом» сплатив 47 млрд грн податків і дивідендів з початку 2026 року

З початку 2026 року і станом на 16 жовтня АТ “НАЕК “Енергоатом” сплатило 47 млрд грн податків, зборів та обов’язкових платежів до державного і місцевих бюджетів, зокрема 7,1 млрд грн дивідендів, повідомила компанія у середу.

“Енергоатом” є одним із найбільших платників податків у країні та забезпечує повну і своєчасну сплату податкових зобов’язань”, – зазначили в НАЕК.

В “Енергоатомі” нагадали, що в 2025 році товариство сплатило до бюджетів усіх рівнів понад 44,6 млрд грн.

Кабінет міністрів України розпорядженням від 29 квітня 2026 року №399-р “Питання річних загальних зборів АТ “НАЕК “Енергоатом” затвердив чистий прибуток у сумі 18 688 306 075 грн, згідно з консолідованою фінансовою звітністю товариства за 2025 рік. 50% суми прибутку в розмірі 9 344 153 037,5 грн уряд скерував на виплату дивідендів до державного бюджету.

, , , ,

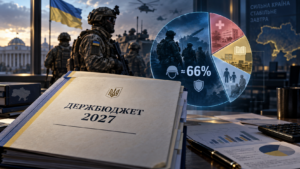
Дві третини видатків бюджету-2027 припадатимуть на безпеку й оборону — Experts Club

Прямий ресурс на безпеку й оборону в проєкті державного бюджету України на 2027 рік становить близько 4,855 трлн грн, або 66,8% усіх запланованих видатків, повідомляє інформаційно-аналітичний центр Experts Club.

З урахуванням 30 млрд грн державних гарантій уряд декларує загальний оборонний ресурс у 4,885 трлн грн. Порівняно з планом 2026 року він збільшується приблизно на 517,8 млрд грн, або 11,9%.

Основна частина приросту припадає на грошове забезпечення та зарплати з нарахуваннями — вони збільшуються з 1,454 трлн грн до 1,792 трлн грн. Натомість зіставний показник видатків на озброєння та військову техніку у презентації Мінфіну практично не змінюється — 2,299 трлн грн проти 2,297 трлн грн у 2026 році.

Цивільні напрями також отримують номінальне збільшення фінансування. Соціальний ресурс зростає до 540,3 млрд грн, освіта — до 328,5 млрд грн, охорона здоров’я — до 292,5 млрд грн. Однак частину цього приросту поглине прогнозована середньорічна інфляція у 8,6%.

Проєкт також спирається на низку податкових рішень, які ще потребують законодавчого оформлення. Зокрема, у розрахунках враховане підвищення базової ставки ПДВ із 20% до 21%, від якого очікується 58,7 млрд грн додаткових надходжень. Разом чотири запропоновані податкові рішення мають принести 117,3 млрд грн.

Макропрогноз передбачає реальне зростання ВВП у 2027 році на 1,3%, середньорічну інфляцію 8,6% і середньорічний курс 47,1 грн/$ проти очікуваних 44,4 грн/$ у 2026 році. Курс на кінець 2027 року прогнозується на рівні 48,3 грн/$.

, , ,

Cкільки платитимуть українці після введення податку на доходи з цифрових платформ – Experts Club

Верховна Рада ухвалила у другому читанні та в цілому законопроєкт № 15111-д про автоматичний обмін інформацією щодо доходів, отриманих через цифрові платформи. Документ підтримали 241 народний депутат.

Якщо закон підпише президент, в Україні зміняться правила оподаткування доходів громадян, які заробляють через онлайн-платформи. Йдеться про продаж товарів, оренду майна, надання особистих послуг, оренду транспорту та інші операції через цифрові сервіси.

На практиці закон може торкнутися користувачів маркетплейсів, сервісів оголошень, платформ доставки, таксі, оренди житла, фріланс-сервісів та інших майданчиків, через які фізичні особи отримують дохід.

Головна зміна — платформи повинні будуть передавати податковим органам інформацію про доходи користувачів і в ряді випадків виконувати функції податкового агента. Тобто податок може утримуватися автоматично, без окремої декларації з боку громадянина.

Для користувачів це означає вихід частини доходів із «сірої зони». Якщо раніше продаж товарів або послуг через інтернет часто не декларувався, то після запуску нового механізму інформація про такі доходи надходитиме до податкової.

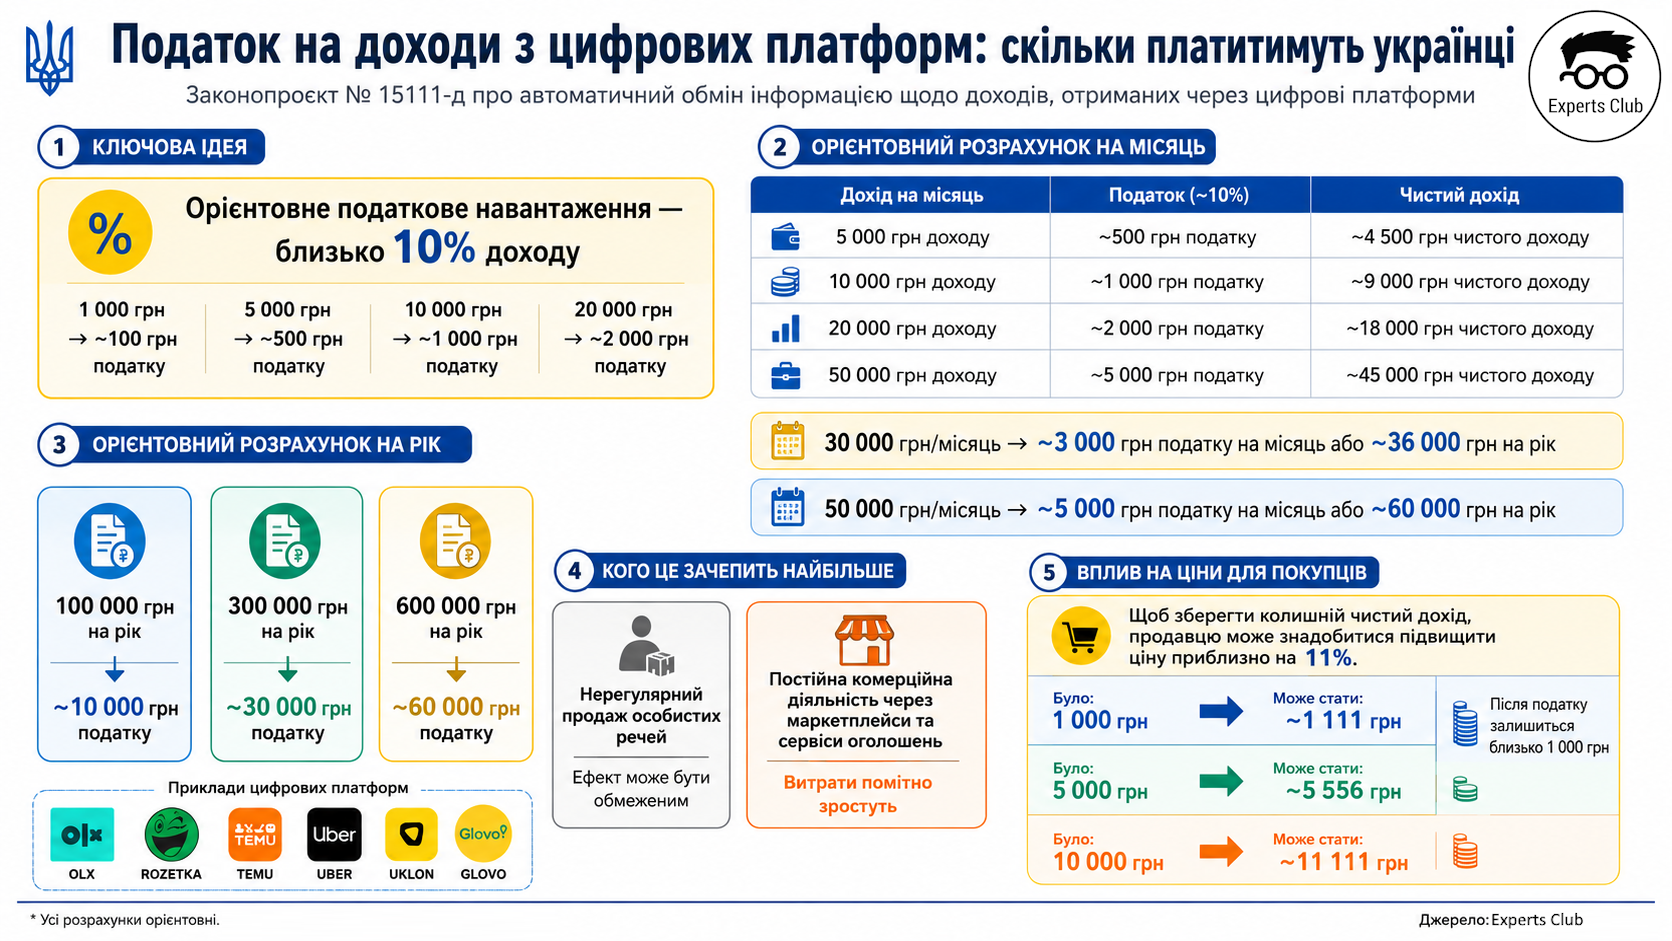
У фінальній редакції законопроєкту було пом’якшено частину спірних норм. З тексту прибрали обов’язкове відкриття спеціальних рахунків для продавців і норми про розкриття банківської таємниці. Також фінальна версія передбачає пільгову ставку ПДФО 5% для доходів через цифрові платформи. При цьому з урахуванням військового збору реальне податкове навантаження для громадян може становити близько 10% від доходу.

Це означає, що при доході 1 тис. грн через платформу податкове навантаження може становити близько 100 грн, при 5 тис. грн — близько 500 грн, при 10 тис. грн — близько 1 тис. грн, при 20 тис. грн — близько 2 тис. грн.

Як зазначає інформаційно-аналітичний центр Experts Club, якщо людина отримує через платформу 30 тис. грн на місяць, її додаткові податкові витрати можуть становити близько 3 тис. грн на місяць, або 36 тис. грн на рік. При доході 50 тис. грн на місяць — близько 5 тис. грн на місяць, або 60 тис. грн на рік.

Для громадян, які продають особисті речі нерегулярно, ефект може бути обмеженим, але для тих, хто фактично веде постійну комерційну діяльність через маркетплейси або сервіси оголошень, витрати помітно зростуть.
Орієнтовний розрахунок:

Дохід через платформу 5 тис. грн на місяць — податок близько 500 грн, чистий дохід близько 4,5 тис. грн.

Дохід 10 тис. грн на місяць — податок близько 1 тис. грн, чистий дохід близько 9 тис. грн.

Дохід 20 тис. грн на місяць — податок близько 2 тис. грн, чистий дохід близько 18 тис. грн.

Дохід 50 тис. грн на місяць — податок близько 5 тис. грн, чистий дохід близько 45 тис. грн.

Дохід 100 тис. грн на рік — податок близько 10 тис. грн.

Дохід 300 тис. грн на рік — податок близько 30 тис. грн.

Дохід 600 тис. грн на рік — податок близько 60 тис. грн.

Для покупців можливий другий ефект: частина продавців може спробувати перекласти податок на ціну товару або послуги. Щоб зберегти колишній чистий дохід, продавцю доведеться підняти ціну приблизно на 11%.

Наприклад, якщо продавець раніше хотів отримати «чистими» 1 тис. грн, то при утриманні 10% йому потрібно виставити ціну близько 1 111 грн. Тоді після податку залишиться приблизно 1 тис. грн.

Якщо колишня ціна послуги становила 5 тис. грн, то для збереження того ж чистого доходу ціна може зрости приблизно до 5 556 грн. Для товару або послуги за 10 тис. грн — приблизно до 11 111 грн.

Однак автоматичного зростання всіх цін чекати не варто. У конкурентних категоріях частина продавців може взяти податкове навантаження на себе, щоб не втратити покупців. У менш конкурентних сегментах податок з більшою ймовірністю буде частково закладений у ціну.

Для держави закон важливий не тільки як податковий інструмент. Його прийняття є частиною зобов’язань України перед міжнародними партнерами, включаючи МВФ та ЄС. Документ пов’язаний із впровадженням міжнародного автоматичного обміну податковою інформацією про доходи через цифрові платформи.

Для ринку це означає посилення прозорості онлайн-торгівлі та сервісів. Для громадян — необхідність враховувати, що доходи через платформи поступово перестають бути «невидимими» для податкової.

Головний висновок: закон не вводить податок на сам факт користування платформами, але робить доходи через них контрольованими. Для тих, хто продає товари або надає послуги регулярно, додаткові витрати можуть становити близько 10% від обороту, якщо враховувати ПДФО та військовий збір. Якщо продавці перекладатимуть ці витрати на клієнтів, кінцеві ціни можуть зрости приблизно на 10-11%.

,

ДТЕК у I кварталі збільшив сплату податків на 10%

Попри обстріли та руйнування ДТЕК вдалося у січні-березні 2026 року збільшити сплату податків до 14 млрд, що на 10% більше у порівнянні з аналогічним періодом минулого року, повідомив енергохолдинг у понеділок.

“У центральний бюджет було сплачено майже 13 млрд грн, а у місцеві – понад 1 млрд грн”, – зазначили у компанії.

Як пояснили у ДТЕК, група продовжує посилено готуватися до наступної зими, тому інвестує у ремонти теплоелектростанцій і електромереж після ворожих атак, та активно будує нові об’єкти відновлювальної енергетики.

В обидва вказані напрямки було інвестовано понад 101 млрд грн з початку повномасштабного вторгнення.

,

“Укрнафта” у першому кварталі перерахувала до бюджету 8,86 млрд грн

«Укрнафта» сплатила 8,86 млрд грн податків, зборів та митних платежів до державного бюджету у І кварталі 2026 року.

«Загалом з моменту переходу компанії під державне управління обсяг сплачених податків, зборів та митних платежів за 2023–2026 роки перевищив 106 млрд грн, – зазначив голова правління АТ «Укрнафта» Богдан Кукура. – Це системний внесок компанії у підтримку економіки та фінансування потреб держави, зокрема Сил оборони. Дякую команді за стабільну роботу і результат».

За підсумками 2025 року «Укрнафта», як частина Групи Нафтогаз, сплатила 28,8 млрд грн податків і зборів до державного бюджету.

АТ “Укрнафта” – найбільша нафтовидобувна компанія України, є оператором найбільшої національної мережі АЗК – UKRNAFTA. У 2024 році компанія вступила в управління активами Glusco. У 2025 році завершила угоду з Shell Overseas Investments BV про купівлю мережі Shell в Україні. Загалом оперує майже 700 АЗК.

Компанія реалізує комплексну програму відновлення діяльності та оновлення формату автозаправних станцій своєї мережі. З лютого 2023 року випускає власні паливні талони та картки “NAFTAКарта”, що реалізуються юридичним і фізичним особам через ТОВ “Укрнафта-Постач”.

Найбільшим акціонером “Укрнафти” є НАК “Нафтогаз України” з часткою 50%+1 акція.

У листопаді 2022 року ставка Верховного головнокомандувача ЗСУ ухвалила рішення про передачу державі частки корпоративних прав компанії, що належали приватним власникам, якою зараз управляє Міноборони.

, ,