
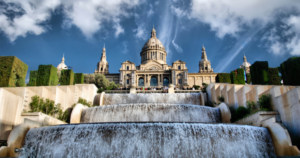
Як повідомляє Relocation, влада Барселони має намір суттєво збільшити податкове навантаження на власників туристичних апартаментів. 15 жовтня 2026 року міська рада попередньо схвалила введення додаткових зборів до податку на нерухомість (IBI) у розмірі від 50% до 150% залежно від кількості ліцензій на короткострокову оренду, що належать власнику.
Новий захід торкнеться близько 10,6 тис. туристичних квартир і стане черговим етапом політики міської влади щодо скорочення короткострокової оренди житла. Остаточне затвердження податкових змін заплановано на грудень 2026 року. Якщо рішення буде ухвалено, нові правила почнуть діяти з 1 січня 2027 року, а перший додатковий податок буде нараховано 31 грудня 2027 року.
Розмір доплати залежатиме від кількості туристичних ліцензій у власника. Власники однієї ліцензії повинні будуть сплачувати на 50% більше від чинного податку IBI. Для власників двох або трьох ліцензій передбачено надбавку в розмірі 100%, а для власників чотирьох і більше туристичних об’єктів — 150%.
Таким чином, якщо стандартний щорічний податок на квартиру становить 1 тис. євро, після запровадження нових правил власник однієї туристичної ліцензії платитиме 1,5 тис. євро, двох або трьох ліцензій — 2 тис. євро, а чотирьох і більше — 2,5 тис. євро на рік за відповідний об’єкт.
За даними муніципалітету, приблизно 6 тис. туристичних квартир, або близько 57% від їх загальної кількості, належать власникам із чотирма та більше ліцензіями. Ще близько 1,2 тис. об’єктів належать власникам двох або трьох ліцензій, а приблизно 3,2 тис. — власникам однієї ліцензії.
Міська влада розраховує отримувати завдяки підвищеному оподаткуванню додатково 7–8 млн євро щорічно.
Заступник мера Барселони з економічних питань Жорді Вальс пояснив необхідність змін тим, що туристичні квартири фактично використовуються для комерційної діяльності, тому їх оподаткування не повинно відповідати умовам звичайного житлового фонду.
Нова податкова політика реалізується на тлі раніше прийнятого рішення про поступове припинення короткострокової оренди квартир у Барселоні. Муніципалітет має намір не продовжувати діючі ліцензії на туристичне розміщення після закінчення їхнього терміну в листопаді 2028 року.
Для інвесторів у нерухомість Барселони нові правила означають зниження потенційної прибутковості туристичної оренди. Додаткові витрати особливо помітно позначаться на професійних операторах, які управляють кількома квартирами. При цьому перспектива припинення дії туристичних ліцензій у 2028 році створює додаткові ризики для довгострокових інвестиційних планів.
Власникам доведеться розглядати альтернативні моделі використання нерухомості, включаючи довгострокову оренду, середньострокові договори за умови дотримання встановлених вимог або продаж об’єктів.
Разом із тим представники галузі виступають проти нових обмежень. Асоціація туристичних апартаментів Барселони Apartur назвала підвищення податків непропорційним і таким, що створює правову невизначеність для бізнесу. Організація заявила про готовність оскаржити нові правила в суді після їх остаточного ухвалення.
Барселона залишається одним із найбільших туристичних центрів Іспанії та Європи. Масовий розвиток короткострокової оренди в останні роки став предметом суперечок між власниками нерухомості, представниками туристичної індустрії та місцевими мешканцями.
Як повідомляє Fixygen, Греція планує запровадити податок у розмірі 10% на приріст капіталу від операцій з криптовалютами, повідомляє Reuters.
Відповідний законопроект було винесено на громадське обговорення 8 жовтня. Очікується, що документ надійде на розгляд парламенту в листопаді.
Раніше, у червні, обговорювалася можливість встановити ставку податку на рівні 15%. У новій версії законопроекту передбачено звільнення від оподаткування доходів від операцій з криптовалютами в розмірі менше 500 євро на рік.
Наразі в Греції відсутня комплексна правова база для оподаткування операцій з криптовалютами. При цьому в країнах Євросоюзу також немає єдиної системи оподаткування доходів від криптоактивів.
За даними Reuters, ставки податку на приріст капіталу від операцій з криптовалютами в європейських країнах варіюються приблизно від 8% до 30%.
Грецька влада раніше зазначала, що не може точно оцінити обсяг внутрішнього ринку криптовалют, оскільки значна частина інвесторів користується закордонними платформами.
У зв’язку з цим уряд поки що не має точних оцінок можливих додаткових надходжень до бюджету після запровадження нового податку.
Як повідомляє Experts Club, електромобілі в Україні залишаться економічно вигіднішими за автомобілі з двигунами внутрішнього згоряння навіть після відновлення повного оподаткування їхнього імпорту, вважає директор Консалтингової групи «А-95» Сергій Куюн.
Як повідомляє Enkorr, з 1 січня 2027 року при імпорті електромобілів в Україну має повернутися ПДВ у розмірі 20%. При цьому пільговий режим, що діє до кінця 2026 року, передбачає звільнення електромобілів від ПДВ та ввізного мита.
За оцінкою Куюна, скасування пільги зробить електромобілі дорожчими при купівлі, однак не позбавить їх головної переваги — значно нижчої вартості експлуатації.
«Навіть з усіма податками електромобіль залишається вигідним. Електроенергія для його зарядки значно дешевша за паливо для автомобіля з двигуном внутрішнього згоряння», — зазначає експерт.
Економія на експлуатації особливо помітна при великих річних пробігах. Якщо електромобіль споживає близько 15–20 кВт·год електроенергії на 100 км, то при домашній зарядці витрати на таку поїздку залишаються в кілька разів нижчими за вартість бензину або дизельного палива для автомобіля аналогічного класу.
Додатковою перевагою електромобілів є простіша конструкція силової установки. У них відсутні низка вузлів і витратних матеріалів, характерних для автомобілів із ДВС, що потенційно зменшує витрати на регулярне технічне обслуговування.
На думку Куюна, український ринок уже досяг рівня розвитку, на якому податкові пільги перестають бути головним чинником попиту на електромобілі. За останні роки суттєво розширився модельний ряд, зріс вторинний ринок і розвивається інфраструктура зарядних станцій.
При цьому повернення ПДВ може помітно вплинути на ринок безпосередньо перед закінченням пільгового періоду. Покупці, які планують придбати електромобіль, можуть спробувати здійснити імпорт та реєстрацію до кінця 2026 року, щоб скористатися чинними податковими пільгами.
У результаті в останні місяці 2026 року імпорт електромобілів може додатково прискоритися, після чого на початку 2027 року ринок може пройти період корекції.
Для порівняння: при митній вартості електромобіля 20 тис. євро лише повернення 20%-вого ПДВ потенційно збільшує податкову складову приблизно на 4 тис. євро без урахування особливостей визначення бази оподаткування та інших платежів. Однак для власника з великим річним пробігом частина цієї різниці поступово компенсується нижчими витратами на енергію та обслуговування.
Аналітики Experts Club зазначають, що подальша динаміка українського ринку електромобілів залежатиме вже не лише від податкових стимулів. Все більшого значення набуватимуть вартість електроенергії та автомобільного палива, розвиток зарядної інфраструктури, ціни на нові та вживані електромобілі, стан акумуляторів та залишкова вартість автомобілів на вторинному ринку.
Тому повернення повного оподаткування може змінити структуру імпорту та уповільнити темпи зростання ринку, однак саме по собі не усуває економічних переваг електричного транспорту для значної частини автомобілістів.
Першоджерело: Enkorr – «Електромобілі залишаться вигідними навіть з усіма податками – експерт».
Національна комісія з цінних паперів та фондового ринку України (НКЦБФР) вбачає можливості для відродження ринку муніципальних облігацій в Україні, активно працює над цим та підтримує законопроект про пільгове оподаткування доходів фізичних осіб за цими інструментами, заявив голова комісії Олексій Семенюк.
«Я вважаю, що це можливо (відродження ринку муніципальних облігацій). Більше того, цей процес відбувається досить широко», – сказав він під час обговорення перспектив фондового ринку в Україні, організованого Київським міжнародним економічним форумом минулого тижня.
Семенюк уточнив, що попередньо на 2 жовтня запланована зустріч із представниками міст із населенням від 100 тис., у якій також візьмуть участь представники Міністерства фінансів, для обговорення основних проблем, що заважають просуванню цього процесу.
«Основні проблеми там зрозумілі, виявлені… Хочу зазначити, що я вірю в муніципальні облігації», – підкреслив голова Комісії.
За його словами, міста мають бюджети розвитку, зараз у них існують значні потреби у швидкому переході до енергонезалежності, тому облігації для них є цікавим інструментом.
Семенюк вважає, що муніципальні облігації також могли б зацікавити інвестиційні фонди та місцеві бюджетутворюючі підприємства.
Водночас заступник директора з торгівлі цінними паперами інвесткомпанії Dragon Capital Сергій Фурса висловив сумнів у тому, що муніципальні облігації зацікавлять інвесторів у нинішніх умовах, коли Мінфін розміщує на ринку облігації внутрішньої державної позики, дохід за якими звільнений від оподаткування.
«Це був би хороший інструмент, але, знову ж таки, у нас є ОВГЗ та їхня прибутковість, а також необхідність надати премію відповідно до ризику. Я, до речі, не дуже розумію — це буде питання для аналітиків — як оцінювати платоспроможність міст в Україні. Наразі я не дуже бачу цей попит», — зазначив експерт.
За його словами, зараз основними покупцями є фізичні особи, які орієнтуються на дохідність та податкові пільги.
Голова НКЦБФР повідомив, що наразі розглядається можливість просування через Верховну Раду двох законопроектів про пільги. Він уточнив, що перший – про інвестиційні рахунки зі звільненням від податку на доходи фізичних осіб за умови інвестицій строком не менше трьох років, другий – про «5+5»: 5% ПДФО та 5% військовий збір замість нинішніх 18% + 5%. Семенюк додав, що щодо останнього законопроекту триває обговорення з Мінфіном.
Як повідомляє Fixygen, Міністерство фінансів Німеччини підготувало проєкт реформи оподаткування криптоактивів, який передбачає запровадження з 2027 року 25%-вої ставки податку на прибуток від продажу Bitcoin, Ethereum та інших криптовалют незалежно від терміну володіння активом.
Відповідний референтний проєкт перебуває на стадії попереднього узгодження в рамках федерального уряду, повідомив Handelsblatt 9 вересня з посиланням на документ, який є у розпорядженні видання. Наразі Німеччина залишається однією з найпривабливіших великих європейських юрисдикцій для довгострокових приватних інвесторів у криптовалюти. Згідно з чинними правилами, прибуток від продажу криптоактивів, що перебували у власності понад один рік, як правило, не оподатковується податком на доходи. Якщо актив продається протягом 12 місяців після купівлі, прибуток відноситься до приватних угод з продажу майна й оподатковується за індивідуальною ставкою платника податків. Такий порядок підтверджено офіційними роз’ясненнями Мінфіну Німеччини від 6 березня 2025 року.
Нова модель має принципово змінити цей підхід. Криптоактиви пропонується перевести з категорії приватних угод з майном до категорії доходів від капіталу та оподатковувати за аналогією з прибутком від операцій з акціями. Базова ставка Abgeltungsteuer становитиме 25%. З урахуванням солідарного збору фактичне оподаткування може сягати 26,375% без урахування можливого церковного податку.
Запропоновані правила мають поширюватися лише на криптовалюту, придбану після 31 грудня 2026 року. Для Bitcoin, Ethereum та інших активів, придбаних раніше, передбачається зберегти чинний податковий режим.
Законопроект передбачає набрання чинності новими правилами з 1 січня 2027 року. При цьому автоматичне утримання податку німецькими криптовалютними сервісами планується запровадити лише з 1 січня 2028 року, щоб дати платформам час на переналагодження систем обліку.
Мінфін розраховує, що зміна правил принесе бюджету близько 160 млн євро додаткових податкових надходжень у 2028 році. У наступні роки ця сума має зростати і, за розрахунками відомства, сягнути близько 350 млн євро у 2030 році.
Реформа фактично ліквідує головну податкову перевагу довгострокового володіння криптовалютою в Німеччині. Інвестору більше не вистачатиме утримувати Bitcoin або Ethereum понад рік для повного звільнення отриманого під час продажу прибутку від оподаткування.
При цьому остаточне рішення поки що не ухвалено. Проєкт Мінфіну перебуває на ранній стадії міжвідомчого узгодження, після якої документ має пройти подальший розгляд урядом, Бундестагом та Бундесратом.
Окремо Німеччина вже посилює податкову прозорість операцій з цифровими активами. У листопаді 2025 року Бундестаг схвалив імплементацію європейської директиви DAC8, яка зобов’язує постачальників криптопослуг передавати податковим органам відомості про певні операції клієнтів.

Українська інженерно-будівельна компанія «Rauta» включена до переліку платників податків із високим рівнем добровільного дотримання податкового законодавства України, повідомила компанія з посиланням на наказ Державної податкової служби № 600 від 31 серпня 2026 року.
За інформацією Rauta, компанія своєчасно та в повному обсязі виконує податкові зобов’язання і не має податкової заборгованості.
«Відповідальний бізнес — це не лише виконання зобов’язань, а насамперед цінності, якими компанія керується щодня. Чесність у всіх аспектах нашої роботи та сумлінна сплата податків є нашим внеском у зміцнення економіки України», — зазначив директор Rauta Андрій Озейчук.
Державна податкова служба 7 вересня повідомила, що станом на серпень 2026 року до нового переліку платників податків із високим рівнем добровільного дотримання законодавства увійшли 9 706 суб’єктів господарювання — максимальна кількість за весь час формування переліку. Порівняно з серпнем 2025 року їхня кількість збільшилася майже на 36%.
З загальної кількості 9 132 припадає на юридичних осіб, у тому числі 5 068 компаній на загальній системі оподаткування, 484 резидента «Дія.City», 1 707 юридичних осіб — платників єдиного податку III групи та 1 873 платників IV групи. Ще 574 учасники переліку є фізичними особами-підприємцями.
Компанії, що увійшли до переліку, у січні–червні 2026 року перерахували до зведеного бюджету 192,7 млрд грн податків, або 16,23% усіх податкових надходжень за цей період. Офіційний перелік, затверджений станом на серпень, ДНС має намір опублікувати на своєму порталі 18 вересня. Інформаційні повідомлення включеним платникам податків були надіслані через електронні кабінети 1 вересня.
ДНС формує такий перелік щокварталу. Серед загальних вимог — відсутність податкової заборгованості та порушень термінів подання звітності, відсутність статусу ризикового платника ПДВ, санкцій та процедур банкрутства. Для юридичних осіб на загальній системі також враховуються рівень сплати податку на прибуток та ПДВ порівняно з середньогалузевими показниками, а також рівень заробітної плати співробітників.
Rauta працює на українському будівельному ринку понад 25 років і спеціалізується на проєктуванні, постачанні та монтажі конструкцій для комерційних і промислових будівель, реконструкції об’єктів та генеральному підряді. Компанія є ексклюзивним постачальником в Україну продукції комерційного призначення фінського концерну Ruukki. За даними Rauta, за час роботи компанія реалізувала понад 1 тис. проєктів і поставила понад 2 млн кв. м сендвіч-панелей.



