
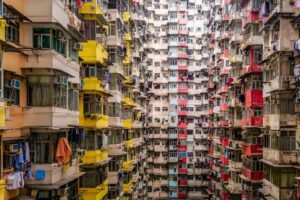
Гонконг залишається найменш доступним для придбання житла мегаполісом серед міст, досліджених UBS: кваліфікованому працівнику сфери послуг потрібно близько 15 річних доходів, щоб придбати квартиру площею 60 кв. м неподалік від центру міста.
Такі дані містяться в UBS Global Real Estate Bubble Index 2026, опублікованому 22 вересня.
Понад десять річних доходів для придбання аналогічної квартири потрібно також у Токіо, Парижі, Лондоні та Сеулі.
Високе навантаження на доходи покупців UBS фіксує також у Сінгапурі, Лісабоні, Цюріху, Женеві, Сан-Паулу, Мюнхені, Сіднеї, Мілані та Нью-Йорку.
На іншому кінці рейтингу знаходяться Маямі та Дубай. Квартира площею 60 кв. м там відповідає приблизно п’яти річним доходам кваліфікованого працівника.
Однак відносно нижче співвідношення ціни нерухомості та зарплати не обов’язково означає дешеве житло. У США та Канаді доступність додатково обмежують високі іпотечні ставки, вимоги банків та інші витрати на утримання нерухомості.
За розрахунками UBS, порівняно з 2021 роком середньостатистичний кваліфікований працівник у досліджених містах на свій дохід сьогодні може дозволити собі приблизно на третину менше житлової площі.
Окремо UBS порівняв ціни на нерухомість та оренду. Найвищий показник зафіксовано в Цюриху: вартість квартири еквівалентна приблизно 46 рокам її оренди. У Женеві цей показник становить близько 40 років, а в Мюнхені, Франкфурті та Гонконзі перевищує 30 років.
Високе співвідношення вартості купівлі та оренди може означати, що інвестори розраховують на подальше істотне зростання цін. Якщо такі очікування слабшають, ризик втрати вартості нерухомості зростає, зазначає UBS.
Київ до цього дослідження не увійшов.
Торонто та Ванкувер продемонстрували найзначніше зниження вартості житла серед 23 найбільших світових ринків, проаналізованих UBS у 2026 році.
За останні чотири квартали реальні ціни на житло в обох канадських містах знизилися приблизно на 10%, свідчить UBS Global Real Estate Bubble Index 2026.
Особливо масштабна корекція відбулася в Торонто. З 2014 по 2022 рік реальні ціни там подвоїлися завдяки швидкому зростанню населення, інвестиційному попиту та дешевому фінансуванню.
Після 2022 року ситуація змінилася. Через підвищення процентних ставок, обмеження для іноземних покупців та збільшення пропозиції реальні ціни зараз майже на 30% нижчі за піковий рівень, повідомляє UBS.
У Ванкувері реальні ціни з середини 2025 року знизилися майже на 10% і перебувають приблизно на 20% нижче піку 2022 року. Продажі житла впали до мінімального рівня приблизно за 25 років, а кількість об’єктів на ринку залишається значно вищою за довгострокове середнє.
У результаті обидва міста зараз відносяться UBS лише до категорії помірного ризику: індекс Торонто становить 0,63, Ванкувера — 0,62. Ще кілька років тому канадські ринки вважалися одними з найбільш перегрітих у світі.
Корекція відбувається й у Німеччині, хоча й не так різко. Реальні ціни у Франкфурті та Мюнхені за останній рік знизилися майже на 4%. У Франкфурті вартість житла з урахуванням інфляції вже приблизно на 25% нижча за піковий рівень 2021 року.
При цьому UBS зазначає, що структурний дефіцит житла зберігається як у Німеччині, так і в багатьох інших великих містах, що обмежує потенціал подальшого зниження цін.
Київ не увійшов до цього дослідження.
Цюрих і Токіо стали єдиними з 23 найбільших міст світу, які UBS у 2026 році відніс до категорії високого ризику утворення «бульбашки» на ринку житлової нерухомості.
Згідно з опублікованим 22 вересня UBS Global Real Estate Bubble Index 2026, індекс Цюріха склав 1,69, Токіо — 1,54. Високим UBS вважає показник вище 1,5.
До категорії підвищеного ризику увійшли Маямі з індексом 1,41, Дубай — 1,16, Сеул — 1,13, Женева — 1,12 та Лісабон — 1,04.
Помірний ризик зафіксовано в Амстердамі — 0,95, Мадриді — 0,86, Лос-Анджелесі — 0,69, Сіднеї — 0,68, Франкфурті — 0,64, Торонто — 0,63, Ванкувері — 0,62, Мюнхені та Гонконзі — по 0,61, Сінгапурі — 0,54 та Мілані — 0,50.
До ринків з низьким ризиком UBS відніс Париж із показником 0,33, Лондон — 0,32, Нью-Йорк — 0,28, Сан-Франциско — мінус 0,02 та Сан-Паулу — мінус 0,24.
У Цюріху реальні ціни на житло за останні 20 років зросли майже на 140%, тоді як орендні ставки збільшилися приблизно на 40%, а доходи населення — на 30%. Співвідношення ціни купівлі до вартості оренди сягнуло 46 років — максимального показника серед усіх міст, досліджених UBS.
У Токіо ціни на житло з урахуванням інфляції зараз приблизно на 50% вищі, ніж сім років тому. За останній рік вони зросли ще приблизно на 6%.
UBS зазначає, що в середньому реальні ціни на житло у всіх досліджених містах за рік зросли лише на 0,5%, проте між окремими ринками сформувався значний розрив.
Банк підкреслює, що високий індекс не є прогнозом неминучого обвалу. Корекція може відбутися у разі зміни процентних ставок, настроїв інвесторів або істотного збільшення пропозиції житла.
Джерело — Офіційний UBS Global Real Estate Bubble Index 2026
Світовий особистий добробут у 2025 році зріс на 10,8% у доларовому вираженні, що стало найшвидшим темпом зростання за останні роки, йдеться в новому Global Wealth Report 2026 швейцарського банку UBS.
Зростання виявилося значно вищим за показники попередніх років: у 2024 році світовий особистий добробут збільшився на 4,6%, у 2023 році — на 4,2%. UBS пов’язує прискорення зростання з розвитком фінансових ринків, збільшенням вартості нефінансових активів та валютним фактором — ослаблення долара США сприяло зростанню доларової вартості активів за межами США.
Найбільше у 2025 році зросло добробут у регіоні «Європа, Близький Схід та Африка» — на 17,5%. У Північній та Південній Америці зростання склало 8,5%, в Азіатсько-Тихоокеанському регіоні — 5,9%.
За середнім рівнем багатства на одну дорослу особу лідирує Швейцарія — $910,382. Далі йдуть США — $696,277, Люксембург — $654,732, Гонконг — $648,267 та Австралія — $616,306. Однак цей показник сильно залежить від концентрації великих статків і тому не завжди відображає рівень життя «середнього» домогосподарства.
Більш показовим для оцінки добробуту середнього класу є медіанний рівень багатства. За цим показником перше місце посідає Люксембург — $394,005 на дорослу особу. Далі йдуть Бельгія — $277,166, Австралія — $210,783, Нова Зеландія — $206 617 та Данія — $203 771. При цьому США, які посідають друге місце за середнім багатством, знаходяться лише на 28-му місці за медіанним показником — $68 998.
Головний висновок UBS — світ став багатшим, але зростання розподілилося нерівномірно. У звіті зазначається, що середній рівень багатства помітно зріс, тоді як медіанний рівень багатства в багатьох країнах знижувався. Це вказує на те, що значна частина нових активів концентрується у більш заможних груп населення.
Кількість доларових мільйонерів у 2025 році зросла на 1,5%, або майже на 1 млн осіб. Це означає, що в середньому у світі з’являлося понад 2 680 нових мільйонерів на день. Загалом UBS оцінює кількість доларових мільйонерів приблизно в 57,5 млн осіб. Понад 40% з них мешкають у США — понад 23,6 млн осіб. У Китаї налічується понад 5,3 млн доларових мільйонерів, у Японії — близько 3 млн.
Окремо UBS виділяє роль нерухомості. Для багатьох домогосподарств житлова нерухомість залишається головним активом. Це допомагає захищати капітал від інфляції, але водночас обмежує участь сімей у зростанні фондових ринків та інших ліквідних інвестиційних інструментів. Тому в майбутньому, за оцінкою UBS, розподіл нових wealth gains дедалі сильніше залежатиме від доступу до інвестиційних активів та здатності диверсифікувати капітал.
Методологія UBS враховує не лише фінансові активи, а й реальні активи, насамперед житло, за вирахуванням боргів. Приватні пенсійні активи включаються до розрахунків, а нефондовані державні пенсійні зобов’язання — ні. Звіт охоплює 56 ключових ринків, які, за оцінкою UBS, становлять понад 92% світового особистого добробуту.
Для ринку нерухомості та міжнародних інвестицій цей звіт важливий з двох причин. По-перше, він показує, що нерухомість залишається основним активом для значної частини приватного капіталу. По-друге, він підтверджує, що зростання багатства дедалі більше залежить не лише від володіння житлом, а й від доступу до глобальних фінансових ринків, валютної диверсифікації та інвестиційних інструментів.
Аналітики UBS очікують підвищення цін на мідь в наступному році через скорочення пропозиції на тлі постійних перебоїв в роботі рудників.
Крім того, підйом буде підтримувати високий довгостроковий попит, пов’язаний з переходом на «чисту» енергетику і зростанням інвестицій в цій сфері, йдеться в повідомленні банку.
UBS підняв прогноз вартості міді на кінець першого кварталу 2026 року на $750 – до $11,5 тис. за тонну. Очікування на червень і вересень були підвищені відразу на $1 тис. – до $12 тис. і $12,5 тис. за тонну відповідно. Також експерти встановили цільовий рівень на грудень наступного року в $13 тис. за тонну.
Аналітики тепер вважають, що дефіцит міді на світовому ринку цього року становитиме близько 230 тис. тонн проти раніше очікуваних 53 тис. тонн, у 2026 році – 407 тис. тонн проти 87 тис. тонн. На їхню думку, скорочення запасів і ризики поставок, що зберігаються, будуть підтримувати напружену кон’юнктуру.
Перебої в роботі шахт цього року, включаючи проблеми з виробництвом на руднику Grasberg компанії Freeport-McMoRan в Індонезії, більш повільне відновлення видобутку в Чилі і повторювані протести в Перу, підкреслюють структурні обмеження пропозиції, які, ймовірно, збережуться до 2026 року, йдеться в повідомленні банку.
Freeport-McMoRan заявив, що планує відновити виробництво на мідно-золотому руднику Grasberg до липня після того, як два місяці тому через смертельний інцидент роботи на ньому були припинені.
UBS знизив прогноз зростання виробництва рафінованої міді до 1,2% в 2025 році і до 2,2% в наступному році, пославшись на погіршення якості руди і операційні проблеми. Аналітики очікують, що світовий попит на метал збільшиться на 2,8% як в поточному, так і в наступному році за рахунок розвитку відновлюваних джерел енергії, електромобілів, інвестицій в енергомережі та центри обробки даних.
Експерти банку вважають, що будь-яке зниження цін буде короткочасним, і рекомендують зберігати довгі позиції по міді.
Раніше інформаційно-аналітичний центр Experts Club випустив відео, присвячене світовому виробництву міді та провідним країнам-виробникам – https://youtube.com/shorts/_h8iU50z8C0?si=a-XkgGEfeUxseQNa
Світовий ринок акцій наближається до формування «бульбашки», вважає глобальний стратег UBS з цього ринку Ендрю Гартуейт.
Гартуейт, чию думку наводить MarketWatch, порівнює поточні умови з «дотком»-бумом кінця 1990-х і «бульбашкою» на японському ринку в 1980-х. За його словами, ринок акцій уже задовольняє шість із семи критеріїв «бульбашки».
По-перше, закінчився структурний «бичачий» ринок, який UBS визначає як період, коли динаміка акцій за десять років випереджає динаміку облігацій мінімум на 5% на рік.
По-друге, корпоративні прибутки перебувають під тиском. Їх зростання сповільнюється, особливо в циклічних секторах.
По-третє, втрачено широту ринку. Його динаміку визначають котирування акцій невеликої кількості технологічних гігантів, тоді як папери дрібніших компаній відстають.
По-четверте, з моменту останньої «бульбашки» минуло 25 років.
По-п’яте, інвестори вважають, що «цього разу все по-іншому», очікуючи істотного приросту продуктивності завдяки генеративному штучному інтелекту (ШІ).
По-шосте, в торги активно залучені роздрібні інвестори, які скуповують спекулятивні активи від «мемних» акцій до криптовалют.
При цьому сьомий критерій – м’яка грошово-кредитна політика (ДКП) – поки що не виконується.
Хвилюватися потрібно, якщо прибутковість десятирічних казначейських облігацій США перевищить 5%, вважає Гартуейт. Зараз вона становить близько 4,65%, проте UBS прогнозує її зниження до кінця року до 4,25%.
Експерт також віддає перевагу «захисним» акціям емітентів з низьким борговим навантаженням, таких як SAP, Microsoft Corp. і BAE Systems, перед паперами нефінансових компаній циклічних галузей.
У Великій Британії він бачить можливості для інвесторів у сектори, чутливі до зміни процентних ставок, зокрема сектори нерухомості та комунальних підприємств, які торгуються зі значним дисконтом.



