
Київ посів перше місце серед 33 європейських столиць за найнижчою вартістю електроенергії для домогосподарств у вересні 2026 року, повідомляє інформаційно-аналітичний центр Experts Club. Вартість одного кіловат-години з урахуванням податків у столиці України становила 8,4 євроцента, свідчать дані міжнародного дослідження Household Energy Price Index (HEPI), які 14 жовтня опублікувало видання Euronews Business.
Друге місце посів Будапешт із показником 10,3 євроцента за кВт·год, третє – Подгориця, де електроенергія коштувала 11,3 євроцента. До п’ятірки найдешевших столиць також увійшли Белград (11,6 євроцента) та Валлетта (12,3 євроцента).
Середня вартість електроенергії у столицях країн Європейського Союзу становила 27,2 євроцента за кВт·год. Таким чином, електроенергія в Києві була приблизно на 69,1% дешевшою за середній показник ЄС, у Будапешті – на 62,1%, у Подгориці – на 58,5%, а в Белграді – на 57,4%.
Найдорожчу електроенергію для населення зафіксовано у Брюсселі, де ціна досягла 41,3 євроцента за кВт·год. Далі розташувалися Берлін (39,6), Дублін (38,7), Берн (38,6) і Лондон (38,3).
Серед інших європейських столиць високі тарифи зафіксовано у Римі (36,6 євроцента), Відні (34,4) та Празі (34,3). У Мадриді електроенергія коштувала 28,3 євроцента за кВт·год, у Парижі – 28,1 євроцента.
Різниця між найдорожчою та найдешевшою столицями становила майже п’ять разів: 41,3 євроцента у Брюсселі проти 8,4 євроцента у Києві.
За даними HEPI, із початку лютого до початку вересня 2026 року середня вартість електроенергії для домогосподарств у столицях ЄС збільшилася на 4,2%. Водночас ціни на природний газ за цей період зросли на 12%.
Відмінності між європейськими столицями пояснюються структурою енергетичного балансу, залежністю від імпортованих енергоносіїв, тарифною політикою, податками та державними механізмами підтримки населення.
Водночас дослідники наголошують, що порівняння номінальних тарифів не повністю відображає доступність електроенергії для населення. При врахуванні купівельної спроможності рейтинг суттєво змінюється, оскільки доходи домогосподарств та загальний рівень цін у європейських країнах значно відрізняються.
Дослідження Household Energy Price Index проводиться щомісяця з 2009 року за участю австрійського енергетичного регулятора Energie-Control, угорського регулятора MEKH та міжнародної консалтингової компанії VaasaETT. Воно охоплює 33 європейські столиці та враховує тарифи постачальників, мережеві платежі, податки й державні субсидії.
Як повідомляє Experts Club, Велика Британія зберігає один із найвищих рівнів позитивного сприйняття серед українців: у серпні 2026 року позитивно до країни ставляться 72,6% респондентів, тоді як негативно — 7,1%. Порівняно з березнем частка позитивних оцінок дещо скоротилася, однак загальна структура ставлення залишається стабільно сприятливою, повідомляє інформаційно-аналітичний центр Experts Club.
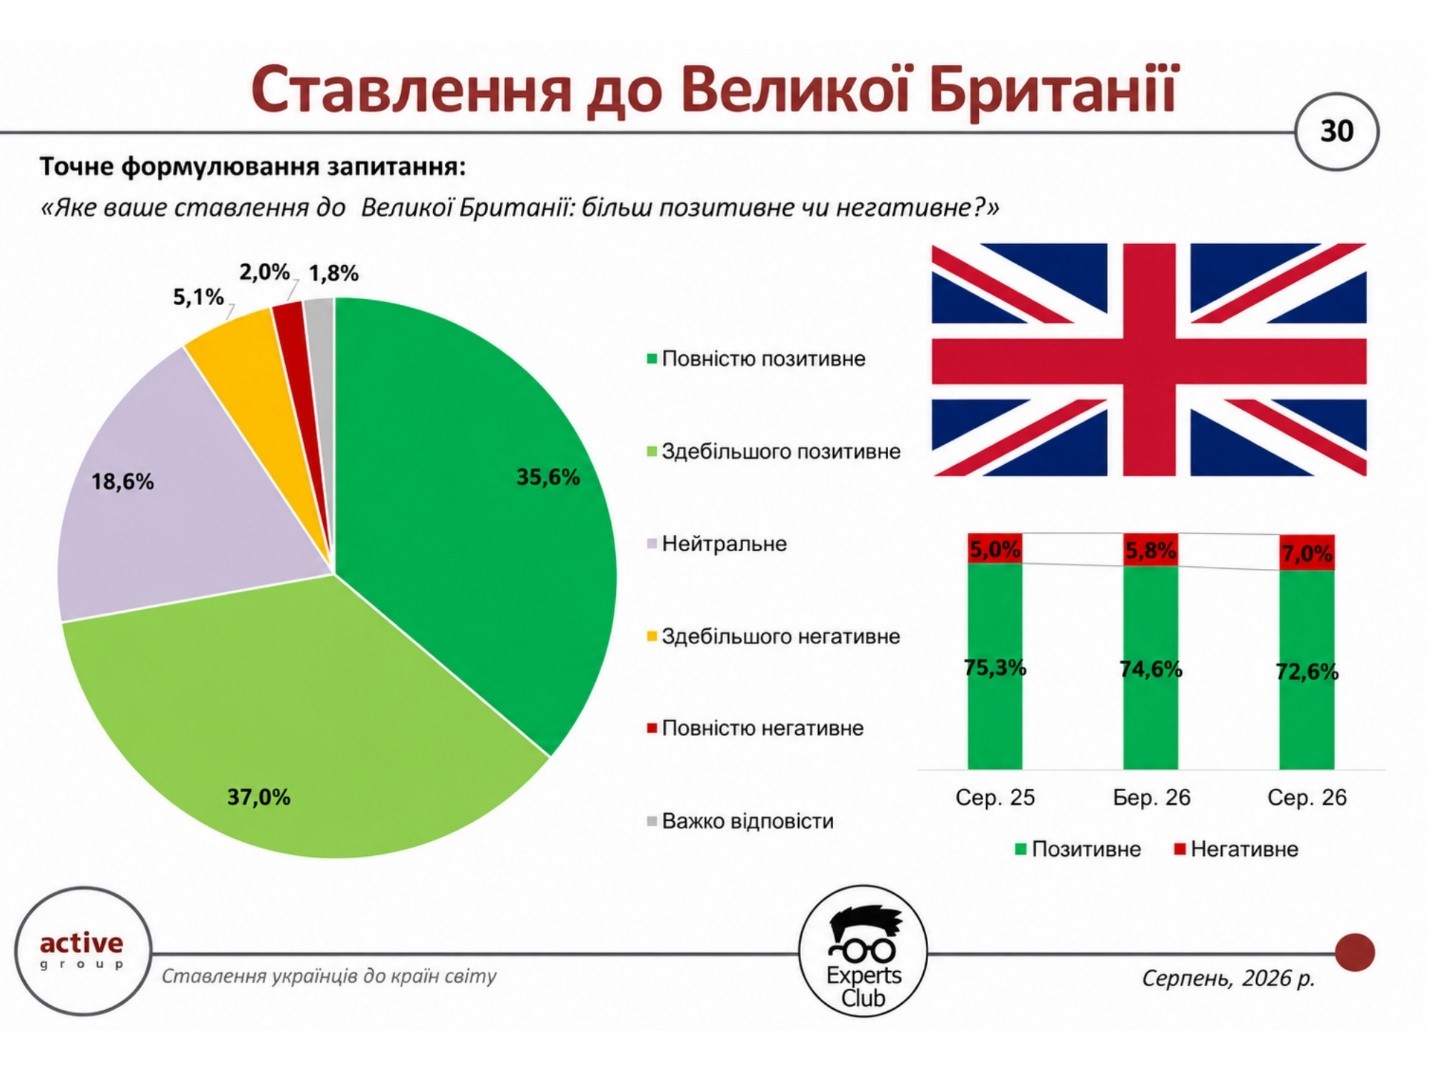
За результатами серпневого опитування, повністю позитивно до Великої Британії ставляться 35,6% українців, здебільшого позитивно — 37%. Нейтральну позицію займають 18,6% опитаних. Здебільшого негативно країну оцінюють 5,1%, повністю негативно — 2%, ще 1,8% не змогли визначитися.
За округленими показниками таблиці баланс позитивних і негативних оцінок становить близько плюс 65,5 відсоткового пункту. Таким чином, позитивне ставлення більш ніж у десять разів переважає негативне, а Велика Британія залишається серед країн із найвищим рівнем суспільної прихильності українців.
У березні 2026 року загальна частка позитивних оцінок Великої Британії становила 74,6%. Тоді 40,3% респондентів характеризували своє ставлення як повністю позитивне, ще 34,3% — як здебільшого позитивне. Нейтральну відповідь обрали 18,2% опитаних, а негативні оцінки становили близько 5,8%.
Отже, за п’ять місяців частка позитивних відповідей скоротилася приблизно на 2 в.п. — з 74,6% до 72,6%, тоді як негативних стало приблизно на 1,3 в.п. більше. Частка нейтральних практично не змінилася — 18,2% у березні проти 18,6% у серпні.
Водночас помітною є зміна структури позитивного сегмента. Частка повністю позитивних оцінок знизилася з 40,3% до 35,6%, тоді як здебільшого позитивних зросла з 34,3% до 37%. Це свідчить радше про певне пом’якшення інтенсивності позитивного ставлення, а не про його принципову зміну.
Директор дослідницької компанії Active Group Олександр Позній раніше пов’язував високі оцінки Великої Британії з характером її взаємодії з Україною.
«Підтримка з боку Лондона під час війни — як політична, так і оборонна — була високо оцінена українським суспільством. Велика Британія сприймається як надійний союзник», — зазначав Позній.
Водночас, коментуючи динаміку наступних хвиль дослідження, він наголошував, що показники окремих країн дещо погіршилися порівняно з попереднім дослідженням.
Поточні результати підтверджують збереження високого рівня позитивного ставлення до Великої Британії, хоча порівняно з березнем він дещо послабився. При цьому країна залишається у першій групі держав за балансом позитивних і негативних оцінок українців.
Опитування проведено у серпні 2026 року методом самозаповнення онлайн-анкет у панелі SunFlowerSociology серед 800 громадян України віком від 18 років. У попередній березневій хвилі також було опитано 800 респондентів; вибірка була репрезентативною за віком, статтю та регіоном, максимальна теоретична похибка для показників на рівні 50% становила ±3,5 в.п.
ACTIVE GROUP, EXPERTS CLUB, ВЕЛИКА БРИТАНІЯ, громадська думка, ЄВРОПА, міжнародні відносини, СОЦИОЛОГИЯ, УКРАЇНА
Ставлення українців до Угорщини помітно покращилося порівняно з березнем 2026 року, однак негативні оцінки все ще переважають позитивні. У серпні позитивно до країни ставилися 22,9% опитаних, негативно — 35,6%, ще 37,4% зайняли нейтральну позицію. Про це свідчать результати третьої хвилі дослідження Active Group та Experts Club, повідомляє інформаційно-аналітичний центр Experts Club. Experts.news
За результатами серпневого опитування, повністю позитивно Угорщину оцінюють 6,3% українців, здебільшого позитивно — 16,6%. Нейтральне ставлення висловили 37,4% респондентів. Водночас 28,8% ставляться до країни здебільшого негативно, 6,8% — повністю негативно, ще 4,1% не змогли визначитися.
Баланс позитивних і негативних оцінок у серпні становить мінус 12,7 відсоткового пункту. За цим показником Угорщина залишається серед країн із від’ємним балансом громадського ставлення, однак динаміка за останні п’ять місяців суттєво змінилася у позитивний бік. У загальному рейтингу дослідження нижчий баланс у серпні мали Китай — мінус 25,4 в.п. та Індія — мінус 14,3 в.п.
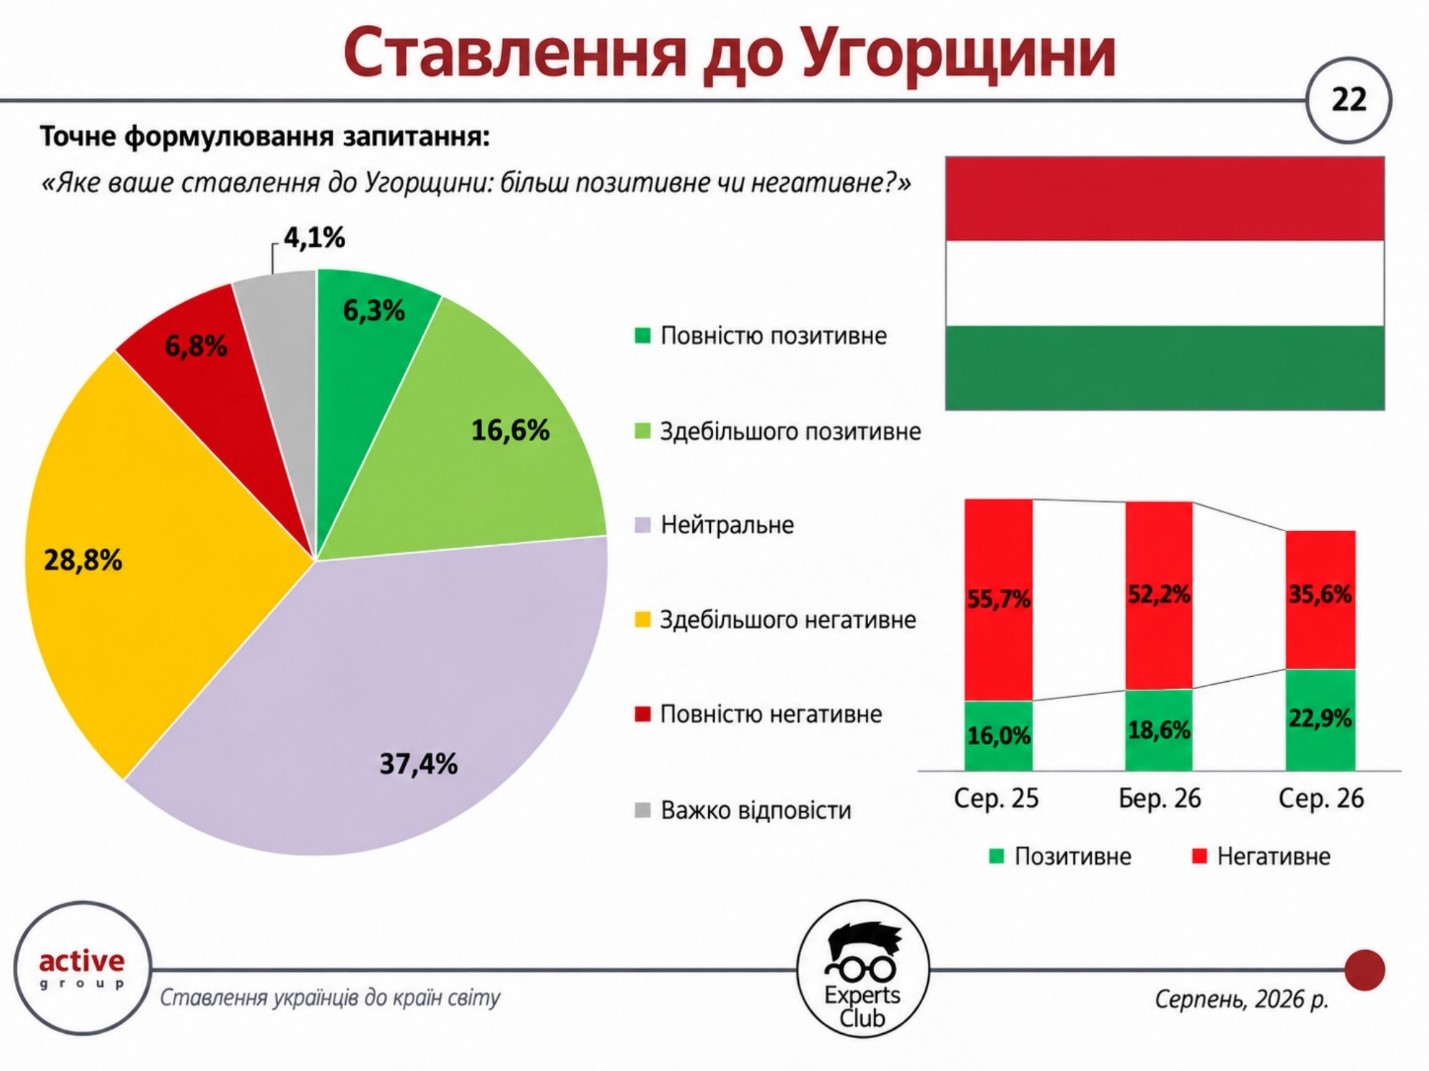
У березні 2026 року ситуація була помітно більш негативною. Тоді повністю позитивно до Угорщини ставилися 4,9% опитаних, здебільшого позитивно — 13,8%, тобто загалом позитивні оцінки становили 18,6%. Негативно країну оцінювали 52,2% респондентів: 34,3% — здебільшого негативно та 17,9% — повністю негативно. Нейтральну позицію займали 27,3%.
Таким чином, між березнем і серпнем частка позитивних оцінок збільшилася на 4,3 в.п. — з 18,6% до 22,9%, тоді як негативних скоротилася одразу на 16,6 в.п. — з 52,2% до 35,6%. Одночасно частка нейтральних відповідей зросла на 10,1 в.п. — до 37,4%.
Ще виразнішою є зміна балансу: у березні він становив мінус 33,6 в.п., а у серпні — мінус 12,7 в.п. Таким чином, розрив між позитивними та негативними оцінками скоротився на 20,9 відсоткового пункту. При цьому значна частина колишнього негативу не перейшла безпосередньо в позитивні оцінки — істотно збільшилася саме група респондентів із нейтральним ставленням.
Директор дослідницької компанії Active Group Олександр Позній, коментуючи попередні хвилі дослідження, звертав увагу на зв’язок громадських оцінок із міжнародною політикою та сприйняттям підтримки України.
«Це дослідження підтверджує загальний вектор суспільних настроїв в Україні, який посилився після початку широкомасштабної війни. Українці чітко асоціюють підтримку, отриману насамперед від країн Європейського Союзу та Великобританії, із позитивним ставленням до них», — зазначав Позній. Окремо щодо Угорщини він наголошував: «Такі результати не є несподіваними — офіційна риторика Будапешта та Братислави часто розходиться з інтересами України та розцінюється як проросійська, що не може не відображатись у громадській думці».
Нова хвиля показує істотне пом’якшення оцінок Угорщини порівняно з березнем. Водночас говорити про переважно позитивне сприйняття поки не можна: негативні відповіді залишаються приблизно у півтора раза поширенішими за позитивні, а найбільшою окремою групою стали респонденти з нейтральним ставленням.
Опитування проведено у серпні 2026 року методом онлайн-самозаповнення анкет у панелі SunFlowerSociology серед 800 громадян України віком від 18 років. Вибірка репрезентативна за віком, статтю та регіоном, максимальна теоретична похибка для показників на рівні 50% становить ±3,5 в.п.
ACTIVE GROUP, EXPERTS CLUB, громадська думка, ЄВРОПА, міжнародні відносини, Позній, СОЦИОЛОГИЯ, УГОРЩИНА, УКРАЇНА
Як повідомляє Еxperts.news, Turkish Airlines посіла перше місце серед авіакомпаній Європи в регіональному рейтингу World Airline Awards 2026 міжнародної організації Skytrax, опублікованому 18 вересня.
Друге місце серед європейських перевізників посіла Air France, третє — Lufthansa. Далі розташувалися Iberia, Virgin Atlantic, Swiss International Air Lines, British Airways, KLM Royal Dutch Airlines, Austrian Airlines та Finnair.
Таким чином, рейтинг десяти найкращих авіакомпаній Європи виглядає наступним чином: Turkish Airlines, Air France, Lufthansa, Iberia, Virgin Atlantic, Swiss, British Airways, KLM, Austrian Airlines та Finnair.
Skytrax також опублікувала окремі рейтинги за регіонами Європи.
У Західній Європі перше місце посіла Air France, друге — Lufthansa, третє — Virgin Atlantic. У Північній Європі лідером стала Finnair, за якою розташувалися SAS Scandinavian та Icelandair.
У Південній Європі перше місце також посіла Turkish Airlines, друге — Iberia, третє — Vueling Airlines.
У Центральній Європі рейтинг очолила польська LOT Polish Airlines. Друге місце посіла Wizz Air, третє — Croatia Airlines. Для українських пасажирів ці перевізники мають особливе практичне значення, оскільки після закриття цивільного повітряного простору України значна частина міжнародних авіаперельотів здійснюється через аеропорти сусідніх європейських країн.
У Східній Європі лідером рейтингу 2026 року стала латвійська airBaltic. На другому місці розташувалася Air Serbia, на третьому — Georgian Airways. До першої п’ятірки також увійшли Bulgaria Air і румунська TAROM.
World Airline Awards формується на основі міжнародного опитування пасажирів. Дослідження 2025/2026 років проводилося з вересня 2025-го по серпень 2026 року й охопило понад 300 авіакомпаній. Респонденти представляли понад 100 національностей.
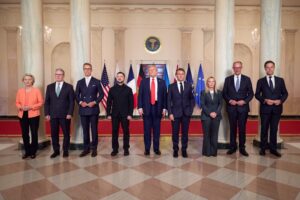
Найближчим часом має відбутися зустріч за участю представників України, США та Європи, повідомив президент України Володимир Зеленський за підсумками зустрічі з представниками президента США Дональда Трампа Стівом Віткоффом та Джаредом Кушнером.
«Ми домовилися, що найближчим часом Україна, Європа та Америка зустрінуться. Не знаю, де відбудеться зустріч. Можливо, знову в Україні», — сказав Зеленський на пресконференції в Києві.
Президент зазначив, що приїзд американської делегації спрацював для Києва «як Patriot», і підкреслив потреби України в ньому.
За його словами, під час зустрічі сторони обговорили виклики, що стоять перед Україною напередодні зими, та можливий зимовий пакет.
Аналітичний центр Experts Club проаналізував дані міжнародної консалтингової компанії Savills щодо тенденцій на ринку нерухомості провідних країн світу та визначив низку тенденцій європейського ринку нерухомості у 2026 році.
Обсяг інвестицій у європейську нерухомість у другому кварталі 2026 року досяг 54 млрд євро, збільшившись на 7,7 % у річному вимірі, свідчать дані Savills.
Незважаючи на загальне збільшення обсягу угод, Savills характеризує відновлення європейського ринку як нерівномірне. Посилення макроекономічних та геополітичних ризиків змусило інвесторів підвищити вимоги до якості об’єктів.
Капітал сьогодні переважно спрямовується в нерухомість, яка забезпечує стабільний грошовий потік, має прозору ринкову вартість і знаходиться в сегментах із довгостроковим структурним попитом.
Одним із головних бенефіціарів нової інвестиційної стратегії стала так звана living real estate.
На багатоквартирне орендне житло, спеціалізовані студентські гуртожитки, будинки для людей похилого віку та житло для літніх людей у першому півріччі 2026 року припало вже 29% усіх інвестицій у нерухомість Європи.
Таким чином, майже кожен третій євро інституційного капіталу, спрямованого в європейську нерухомість, припав на об’єкти, безпосередньо пов’язані з проживанням людей.
Зростання інтересу до цього сектору пов’язане з дефіцитом пропозиції житла в багатьох великих європейських містах, зростанням орендної плати, демографічними змінами та відносно високою стабільністю доходів порівняно з деякими традиційними видами комерційної нерухомості.
Водночас змінюється ставлення інвесторів до офісів. Якісні сучасні офісні будівлі в центральних ділових районах продовжують користуватися попитом, тоді як застарілі та невдало розташовані об’єкти значно складніше продати або профінансувати.
За оцінкою Savills, ринок фактично поділяється на активи двох типів. У першому випадку інвестори готові конкурувати за якісні об’єкти з надійними орендарями та прогнозованим доходом. У другому — нерухомість зі слабкою локацією, високими майбутніми витратами або невизначеним попитом може тривалий час залишатися поза інвестиційним інтересом.
Savills зазначає, що Європа, як і раніше, залишається важливим напрямком для глобального капіталу, проте вимоги до інвестицій стали значно жорсткішими.
Найбільші шанси залучати кошти мають ринки, де вже відбулася істотна корекція вартості та сформувалася більш зрозуміла точка входу для інвестора. Додатковою перевагою є обмежена пропозиція нових об’єктів та стабільний попит з боку орендарів.
«Відновлення відбувається поетапно і визначається впевненістю інвесторів у конкретних угодах, а не загальним бажанням йти на ризик», — зазначають аналітики Savills.
Таким чином, європейський ринок нерухомості поступово виходить із періоду різкого підвищення процентних ставок та переоцінки активів, проте новий інвестиційний цикл суттєво відрізняється від попереднього. Капітал дедалі частіше спрямовується не просто в нерухомість як клас активів, а в конкретні сегменти з найбільш зрозумілим довгостроковим попитом.
Першоджерело — Savills, Global Capital Markets Research Q2 2026 — Europe.



