
Офісна нерухомість у першому півріччі 2026 року повернулася на перше місце серед напрямків інвестицій у комерційну нерухомість Центральної та Східної Європи, свідчать дані Colliers.
На офіси припало 29% загального обсягу інвестицій CEE-6 проти 23% роком раніше. При загальному обсязі ринку 5,8 млрд євро це відповідає приблизно 1,7 млрд євро вкладень.
Другим за величиною сегментом стала торгова нерухомість із часткою 27% проти 21% у першому півріччі 2025 року.
Ще швидше зростав інтерес інвесторів до житла та сегменту living. Його частка зросла з 7% до 19%.
Водночас промислова та логістична нерухомість, яка ще рік тому була найбільшим сегментом ринку, скоротила свою частку з 31% до 17%. Це сталося не лише через зміну активності безпосередньо на ринку складів, а й внаслідок швидкого зростання угод в інших класах нерухомості.
Colliers зазначає, що в офісному сегменті інвестори насамперед шукають сучасні будівлі в привабливих локаціях з високою енергоефективністю та стабільним потоком орендних платежів.
Для застарілих офісних будівель ситуація ускладнюється. Вони або мають пройти модернізацію, або можуть розглядатися як об’єкти для зміни призначення.
Таким чином, структура ринку CEE поступово змінюється: після кількох років домінування логістики капітал знову активніше спрямовується в традиційні офіси та торговельну нерухомість, а інституційне житло перетворюється на самостійний великий інвестиційний сегмент.
Чеський капітал став одним із найактивніших джерел інвестицій на ринку нерухомості Центральної та Східної Європи у першому півріччі 2026 року, свідчать дані дослідження Colliers.
Загальний обсяг інвестицій чеських інвесторів у регіоні оцінюється приблизно в 1,9 млрд євро. Особливо помітною була присутність чеського капіталу в Польщі, найбільшому інвестиційному ринку Центральної та Східної Європи.
На інвесторів із Чехії припало 23,6% усіх вкладень у польську комерційну нерухомість у січні–червні. Німеччина забезпечила близько 19%, польський капітал — 11,5%, американський — 10,6%, угорський — 6,8%.
Сама Чехія водночас залишилася другим за величиною ринком CEE-6. У першому півріччі тут було укладено угод на суму понад 1,4 млрд євро. Це менше за рекордні 2,2 млрд євро за аналогічний період 2025 року, проте, за оцінкою Colliers, ринок залишається одним із найстабільніших у регіоні.
Прибутковість преміальних офісів у Празі оцінюється приблизно в 5,25%, першокласних складських об’єктів — близько 5%, торгових центрів — близько 6%. Це одні з найнижчих ставок капіталізації серед найбільших ринків Центральної Європи, що відображає порівняно високу оцінку чеських активів інвесторами.
Активність чеського капіталу в сусідніх країнах є частиною ширшої тенденції. Colliers зазначає, що на ринках Центральної та Східної Європи (CEE) зростає значення не лише глобальних фондів із США та Західної Європи, а й інвесторів із самої Центральної Європи.
Це поступово формує власний регіональний інвестиційний капітал, здатний підтримувати угоди навіть у періоди більш обережного ставлення великих міжнародних фондів до регіону.
Інвестиції в комерційну нерухомість шести найбільших ринків Центральної та Східної Європи в першому півріччі 2026 року досягли EUR5,8 млрд, збільшившись приблизно на 7% порівняно з аналогічним періодом минулого року, свідчить дослідження інформаційно-аналітичного центру Experts Club на підставі звіту Colliers CEE Investment Scene H1 2026.
Дослідження охоплює Польщу, Чехію, Угорщину, Румунію, Словаччину та Болгарію. Обсяг інвестицій виявився вищим за середній показник за перші півріччя останніх п’яти років, що становив EUR4,6 млрд, і вищим за десятирічний середній рівень EUR5,1 млрд.
Найбільшим ринком стала Польща, де обсяг угод перевищив EUR3 млрд. На неї припало близько 52% усіх інвестицій CEE-6. Чехія посіла друге місце з більш ніж EUR1,4 млрд, а Угорщина залучила майже EUR600 млн, показавши найкращий результат першого півріччя з 2021 року.
За оцінкою Colliers, відновлення ринку відрізняється від попередніх інвестиційних циклів. Капітал повертається вибірково, причому інвестори віддають перевагу об’єктам зі стабільним доходом, хорошим розташуванням, високою енергоефективністю та довгостроковим попитом з боку орендарів.
Найбільшим сегментом стали офіси, далі йдуть торговельна нерухомість, житлові об’єкти та інституційна оренда, а також промислово-логістична нерухомість.
Colliers прогнозує, що за підсумками 2026 року обсяг інвестицій у комерційну нерухомість CEE-6 може досягти EUR12,5-13 млрд проти EUR11,6 млрд у 2025 році та наблизитися до максимальних показників, що спостерігалися до пандемії.
Серед основних ризиків для ринку експерти називають високі процентні ставки, зростання вартості рефінансування, геополітичну напруженість, слабкість промисловості Німеччини та вартість енергії. Водночас додаткові інвестиційні можливості створюють інфраструктурні проєкти, оборонна промисловість, енергетичний перехід, штучний інтелект, реіндустріалізація та перенесення виробництва ближче до європейських споживачів.
Colliers є глобальною компанією у сфері професійних послуг та управління інвестиціями, що працює більш ніж у 70 країнах. Її річна виручка становить близько $6 млрд, штат — близько 28 тис. осіб, активи під управлінням — близько $110 млрд.
Можу також одразу зробити дослівні переклади англійською, німецькою, іспанською та спрощеною китайською.
COLLIERS, EXPERTS CLUB, БИЗНЕС, ЄВРОПА, ІНВЕСТИЦІЇ, НЕРУХОМІСТЬ
Нафтопереробні потужності в Європі та США скорочуватимуться протягом наступного десятиліття, тоді як на Близькому Сході, в Африці та Азії їхнє зростання триватиме, прогнозують експерти S&P Global Energy.
Уряди західних держав закликають компанії нарощувати потужності НПЗ, щоб забезпечити безперебійні поставки критично важливих ресурсів під час майбутніх криз, проте інвестори не виявляють бажання вкладати кошти в нові проєкти, що створить проблеми в майбутньому — як у Європі, так і в Північній Америці, пише газета Financial Times.
Цього року НПЗ у США та Європі працюють майже на межі своїх можливостей, оскільки галузь намагається впоратися з дефіцитом, спричиненим війною на Близькому Сході, і отримують високі прибутки.
Згідно з прогнозом S&P Global Energy, потужності європейських НПЗ скоротяться на 20 % за десять років до 2035 року включно, до рівня трохи вище 9 млн барелів на добу (б/д). Минулого року в Європі було закрито підприємства із сукупною потужністю переробки близько 500 тис. б/д, а, наприклад, Велика Британія втратила два з шести своїх НПЗ.
S&P Global Energy також очікує зменшення потужностей у США за цей період на 7%, до 16,7 млн б/д.
Енергетична криза, спричинена війною на Близькому Сході, не змінила траєкторію розвитку галузі, зазначає Деніел Еванс, який у S&P Global відповідає за ринок нафтопереробки.
«Недавні перебої з постачанням змусили переглянути уявлення про стратегічну важливість нафтопереробної галузі на Заході. Але чи змінює це фундаментальні фактори в довгостроковій перспективі? Я б сказав, що, найімовірніше, ні», — зазначив він.
На відміну від Північної Америки та Європи, компанії в Китаї, на Близькому Сході, в Індії та в Африці побудували великі нові та висококонкурентні НПЗ.
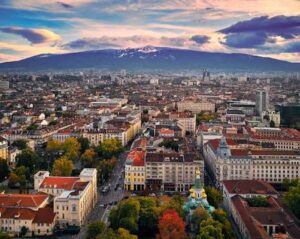
Британське видання Metro назвало Софію найбільш недооціненою столицею Європи, звернувши увагу на поєднання відносно доступних цін, історичної спадщини, сучасного культурного життя та близькості міста до природних пам’яток.
За оцінкою британського видання, болгарська столиця залишається значно менш популярною серед масового туриста, ніж традиційні напрямки Західної та Південної Європи, незважаючи на можливості для коротких міських поїздок.
Одним із прикладів Metro наводить британський ринок. У 2025 році Болгарію відвідали близько 343 тис. мандрівників із Великої Британії, тоді як Іспанія щорічно приймає близько 18 млн британських туристів. Таким чином, навіть за умови зростаючого інтересу різниця між Болгарією та одним із найбільших європейських туристичних напрямків залишається багаторазовою.
При цьому туризм у самій Софії зростає. За даними туристичних органів міста, за січень–вересень 2025 року столиця прийняла понад 1 млн туристів, а кількість прибулих збільшилася приблизно на 10% у порівнянні з минулим роком. На іноземців припадало близько 63% відвідувачів.
Metro серед головних переваг Софії виділяє історичний центр, у якому на невеликій території поєднуються пам’ятки різних епох.
Однією з головних визначних пам’яток залишається собор Святого Олександра Невського. Британське видання також звертає увагу на археологічний комплекс стародавньої Сердіки, значну частину якого можна побачити безпосередньо в центрі сучасної Софії.
Окремою перевагою міста називають близькість гори Вітоша. Завдяки цьому подорож до Софії дозволяє поєднати огляд столиці з пішими маршрутами та відпочинком на природі без тривалого переїзду в інший регіон країни.
Британські журналісти також відзначають культурне життя столиці, що активно розвивається. Серед згаданих заходів — музичний фестиваль A to JazZ, а серед культурних майданчиків — Софійська міська художня галерея та інші музеї міста.
Ще одним фактором привабливості залишаються відносно низькі для європейської столиці витрати на харчування, міський транспорт та розваги. Metro розглядає доступність Софії як одну з її переваг на тлі зростання вартості поїздок до найбільш відвідуваних міст Західної Європи.
Загалом Болгарія у 2025 році прийняла близько 13,6 млн іноземних відвідувачів, що на 2,7% більше, ніж роком раніше, свідчать дані Національного статистичного інституту країни. Понад 9,5 млн туристів було зареєстровано в закладах розміщення, цей показник зріс на 5,8% за рік.
Таким чином, увага британського Metro до Софії збігається з більш широкою тенденцією зростання інтересу до Болгарії як до самостійного напрямку міського туризму, а не лише як до країни літніх курортів та зимового відпочинку.
Азербайджан має намір збільшити експорт електроенергії до сусідніх країн і вийти на європейський енергетичний ринок, заявив президент країни Ільхам Алієв.
«Розширюючи наші можливості експорту до сусідніх країн, ми вийдемо й на європейський ринок. Адже зараз ми вже вийшли на європейський ринок зі своєю нафтою та газом, але хочемо вийти туди й з електроенергією», — заявив Алієв в інтерв’ю азербайджанському державному телеканалу AzTV.
За його словами, наразі єдиний маршрут для постачання електроенергії до Європи пролягає через Грузію та Туреччину, однак Азербайджан має намір розширити кількість експортних маршрутів. У зв’язку з цим уже підготовлено техніко-економічне обґрунтування проєкту Чорноморського енергокабелю (Black Sea Energy).
Крім того, у листопаді 2024 року в рамках COP29 Азербайджан, Казахстан та Узбекистан підписали угоду про прокладання електричного кабелю по дну Каспійського моря.
«Азербайджан проявить себе як країна, що виробляє, приймає, передає та експортує електроенергію», — сказав Алієв.
Він також повідомив, що потужність сонячних електростанцій у Нахічеванській автономній республіці (НАР) може становити 500 МВт, а в перспективі — до 1 ГВт.
«Головне питання тут — можливості експорту. Для цього, звичайно, необхідно провести переговори зі структурами відповідних країн, і вони вже ведуться», — сказав президент.
При цьому Алієв зазначив, що існуючі лінії електропередачі з НАР до Ірану та Туреччини мають обмежену пропускну здатність, яку необхідно збільшити.
«Тобто для експорту 500 мегават, навіть 1 тис. мегават електроенергії поки що є два напрямки: один до Туреччини, інший до Ірану. Але в майбутньому це може бути й Європа», — сказав він.
Глава держави додав, що плани Азербайджану щодо експорту електроенергії відповідають інтересам країн, «розташованих навколо нас».
«Просто координаційна робота тут має вестися правильно, на необхідному рівні, і переговори мають бути прискорені. Можу сказати, що сьогодні переговори з цього приводу ведуться і з Туреччиною, і з Іраном. Поки що рано щось говорити», — сказав президент.



