
据Relocation项目报道,欧盟委员会提出了一项新规,允许欧盟各城市和地区在经济适用房严重短缺的地区,限制通过爱彼迎(Airbnb)、Booking等平台进行的短期公寓租赁。
《可负担住房法案》(Affordable Housing Act)草案已于2026年9月9日由欧盟委员会提交,目前需提交欧洲议会和欧盟理事会审议。这并非旨在全欧盟范围内统一禁止短期租赁,而是旨在建立一个通用法律框架,在此框架下,地方政府若能证明旅游租赁对住房市场产生了负面影响,即可在相关地区实施限制措施。
根据该草案,若某地区平均公寓价格相当于人均现有收入的至少八年,且该指标在过去十年内持续上升,同时住房短缺状况预计还将持续至少三年,则该地区可被认定为“住房压力区”。若住房价格与收入之比达到十年水平,则不再要求该指标在过去十年内呈上升趋势。
然而,仅凭房价高企这一事实尚不足以构成依据。若要实施限制措施,地方政府必须证明:短期租赁在过去至少三年内已显著恶化了特定区域的住房可负担性或推高了住房成本,且较温和的措施无法以同等效率解决问题。
限制措施应首先针对用于商业目的且非业主主要居住地的公寓。建议将向游客出租业主的主要自住住房排除在这些限制之外。在评估活动是否具有商业性质时,当局可考虑同一业主拥有的公寓数量及其出租频率。
因此,各城市可对短期租赁总量设定上限,限制将投资性公寓用于接待游客,或采取其他措施,但这些措施必须具有地域限定性、合理性,并与问题严重程度相称。对于现有的合法出租房源,应设定过渡期。限制措施的初始有效期最长为五年,期满后需重新评估是否需要继续实施。
新提案是对欧盟《短期租赁透明度条例》的补充,该条例已于2026年5月20日生效。该条例规定了租赁物件的登记要求,要求平台向地方政府提交数据,并允许要求删除注册号缺失或无效的广告。
欧盟委员会指出,2018年至2024年间,欧盟短租房源数量增长了约93%,此类公寓目前约占欧盟旅游住宿供应量的四分之一。与此同时,自2013年以来,欧盟的房价上涨了60%以上,租金则上涨了约20%。
新规最可能对那些住宿需求旺盛而酒店供应有限的旅游中心产生显著影响——特别是巴黎、巴塞罗那、阿姆斯特丹、罗马、佛罗伦萨、威尼斯等热门城市。
对游客而言,这些限制措施的负面影响可能是住宿成本的上升。欧盟委员会在《可负担住房法案》的影响评估报告中明确指出,短期租赁公寓数量的减少可能会缩减旅游住宿的选择范围,并导致价格上涨,特别是在酒店市场已接近满负荷运营的地区。
欧盟委员会援引纽约的经验作为参考之一:据研究显示,在事实上禁止了大部分短期租赁后,酒店客房的平均价格每晚上涨了约14至19美元,而酒店在前18个月内的额外收入估计为21亿至29亿美元。研究作者发现,收入的增长主要归因于房价上涨,而非入住晚数的增加。
美国的研究结果不能直接套用到欧洲,因为各城市的酒店供应结构差异很大。然而,对于欧洲大型旅游中心而言,那里目前一间客房或公寓每晚的价格在150至200欧元之间,若按绝对值计算,同等幅度的涨幅意味着住宿费用将增加约7%至13%。
据我们评估,在仅实施温和限制(仅减少Airbnb专业房源数量)的情况下,对游客的平均影响很可能在5%至7%之间。在限制严格且酒店客房短缺的热门地区,涨幅可能达到5%至10%;而在节假日、展会及旅游旺季期间,涨幅可能会暂时超过10%至15%。
例如,如果一套公寓目前的夜间价格为120欧元,5%至10%的涨幅意味着每天需额外支付6至12欧元,或每周住宿费用增加42至84欧元。对于每晚200欧元的住宿,10%的涨幅将使游客一周的旅行费用增加约140欧元。
与此同时,这对常住居民的影响应是相反的。欧盟委员会预计,部分旅游公寓回归长期租赁市场将增加住房供应,并放缓租金涨幅。影响评估中引用了巴塞罗那的一项研究:在Airbnb存在程度处于中等水平的地区,其影响导致长期租赁量增加约2%,住房价格上涨4.4%;而在旅游租赁最集中的地区,这一影响分别达到7%和17%。
据Fixygen门户网站报道,8月份Kalshi的交易额为371.7亿美元,较7月份的401亿美元下降了7.3%。Polymarket与美国平台合计贡献了81.6亿美元,而前一个月这一数字为128.9亿美元,即交易额同比下降了36.7%。
与此同时,在夏季创下纪录的活跃交易之后,交易量较7月份下降了14.5%。The Block的数据显示,这是大约一年来首次出现月度下降。
8月份,Kalshi的交易额为371.7亿美元,比7月份的401亿美元下降7.3%。Polymarket及其美国平台的交易额则为81.6亿美元,而一个月前为128.9亿美元,即交易量下降了36.7%。
不过,即使出现下降,8月份的市场规模仍明显大于5月份,当时合计交易额约为256.6亿美元。
这一领域在传统经纪平台内部的发展尤其迅速。
Robinhood于9月8日表示,仅第二季度,通过其服务交易的事件合约达到136亿份,而2026年前八个月的交易量超过300亿份合约。自大约两年前推出这一业务以来,Robinhood客户已经交易了超过450亿份此类合约。
该公司正在扩大执行交易的平台数量。除了Kalshi和ForecastEx之外,Robinhood还使用Rothera,并从9月8日起开始通过受CFTC监管的基础设施,将部分合约导向Crypto.com平台。
该公司还在为美国中期选举推出一个独立的预测市场板块,并扩大美式橄榄球相关合约的供应。
预测市场允许参与者买卖合约,其收益取决于某一特定事件是否发生——例如体育比赛结果、选举结果、经济指标或其他可量化事件。
从经济结构来看,这类工具介于金融衍生品与传统博彩之间,这既推动了它们的快速增长,也引发了监管争议。
在美国,已有十多个州对Kalshi或Polymarket采取了法律或行政行动,主要涉及体育类合约。
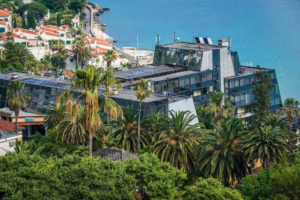
黑山海岸一家知名酒店——位于新海尔采格的“Plaza”酒店——将于9月14日公开拍卖。该项目连同土地估值为3074.2万欧元,塞尔维亚商业门户网站Parametar.rs报道。
在首次拍卖中,该酒店的售价不得低于评估价值的80%,因此最低价格约为2460万欧元。潜在买家参加拍卖需缴纳307.4万欧元的保证金。
此次出售与围绕Vektra Boka公司的多年纠纷有关,该公司此前负责管理这一项目。出售资产所得资金将用于偿还前员工及其他债权人的债权。其中包括新海尔采格市政府以及当地的“供水与排污”公司。CKB banka也对Vektra Boka拥有单独的债权。
如果首次拍卖未能找到买家,那么在第二次拍卖中,最低价格可能降至评估价值的50%——约1537万欧元。
出售的资产包包括价值701万欧元的土地和价值2373万欧元的建筑。酒店主体建筑面积约为5440平方米。
来源 — Parametar.rs
黑山, 酒店, 新海尔采格, 房地产, 拍卖
据《世界农业供需估计》(WASDE)报告数据显示,美国农业部9月将乌克兰2026/27市场年度饲料谷物产量预测上调0.5百万吨,至39.09百万吨。
美国农业部将玉米、大麦、高粱、燕麦、黑麦、小米和混合谷物纳入该类别。由于乌克兰玉米产量预测维持在3180万吨不变,其余饲料作物的产量预计约为729万吨,而8月份的预测为约679万吨。
美国农业部明确指出,9月份其上调了乌克兰、澳大利亚和哈萨克斯坦的大麦产量预估。
与此同时,乌克兰饲料谷物总出口量预测从2427万吨下调至2377万吨。由于玉米出口量仍维持在2200万吨,其余饲料谷物的出口量约为177万吨,比8月份的预测减少了50万吨。
乌克兰饲料谷物的总国内消费量从1124万吨上调至1134万吨,期末库存预测则从713万吨直接上调至863万吨。
其中,863万吨的数字还包括玉米,美国农业部(USDA)对玉米库存的评估为546万吨。因此,其余饲料作物所占的期末库存约为317万吨。
产量增长与出口预测下调同时出现,表明2026/27市场年度乌克兰国内市场谷物供应量可能增加。
原始来源——美国农业部(USDA)于2026年9月11日发布的WASDE-675报告:美国农业部官方报告
美国农业部(USDA)在9月份的预测中,将乌克兰2026/27市场年度的小麦产量预估较8月份上调了0.6百万吨,至26百万吨;但与此同时,将乌克兰小麦出口量预测下调了1百万吨,至12.5百万吨。
根据美国农业部于2026年9月11日发布的《世界农业供需展望》(WASDE)9月报告,产量预测的上调源于乌克兰小麦单产创下历史新高,且收割工作已接近尾声。8月份,该部门曾将产量预估定为2540万吨。
乌克兰小麦国内消费量预测从920万吨上调至950万吨,其中饲料消费量从420万吨上调至450万吨。
与此同时,美国农业部(USDA)大幅上调了乌克兰小麦期末库存的预测——从8月份预测的480万吨上调至9月份的610万吨。预计进口量为10万吨。
因此,尽管产量评估有所改善,但增产并未转化为相应的出口增长,反而在很大程度上增加了国内库存。
美国农业部(USDA)解释称,乌克兰和俄罗斯的出口预估下调,是由于8月份装船进度缓慢,以及持续的战争导致黑海地区物流受阻。
乌克兰仍是全球小麦市场的主要供应国之一。据美国农业部预测,2026/27市场年度全球小麦贸易量将达到约2.118亿吨。
原始来源——2026年9月11日发布的美国农业部WASDE-675九月报告:USDA WASDE September 2026
据信息分析中心Experts Club报道,2026/27市场年度全球小麦产量将达到8.2243亿吨,比美国农业部8月份的预测高出313万吨。
根据美国农业部9月份的报告,此次上调预测的主要因素之一是澳大利亚小麦收成前景改善。由于天气条件有利,对该国的预测一次性上调300万吨——从2800万吨提高至3100万吨。
加拿大的产量预测上调100万吨,至3600万吨;乌克兰上调60万吨,至2600万吨。与此同时,哈萨克斯坦的预测下调100万吨,至1500万吨;俄罗斯下调50万吨,至8800万吨。
尽管产量增加,全球小麦贸易量预测仍下调约90万吨,至2.1177亿吨。
美国农业部将俄罗斯的出口预估从4600万吨下调至4300万吨,将乌克兰从1350万吨下调至1250万吨,同时也下调了哈萨克斯坦的出口预估。澳大利亚、加拿大和阿根廷出口量增加,部分抵消了上述下降。
美国农业部解释称,俄罗斯和乌克兰出口前景恶化的原因是8月份出货量疲弱,同时黑海地区的战争使物流变得更加复杂。
全球小麦消费量预计为8.2675亿吨,而期末库存上调约300万吨,至2.7629亿吨。库存增长预计主要出现在俄罗斯、澳大利亚和乌克兰。
原始来源——美国农业部2026年9月11日发布的《世界农产品供需预测》:WASDE-675, September 2026



