
发表在医学期刊《柳叶刀》(The Lancet)上的国际PURE研究结果表明,握力可能是评估整体健康状况及心血管疾病风险的一种简单且经济实惠的指标。
该研究共纳入来自17个国家的139 691名35至70岁的成年人。研究人员对参与者进行了平均约四年的随访,并使用一种名为“手持测力计”的专用仪器测量了他们的握力。
研究人员得出结论:握力较低与全因死亡率、心血管死亡率、心肌梗死及中风风险升高相关。握力每降低5公斤,全因死亡风险增加16%,心血管死亡风险增加17%,心肌梗死风险增加7%,脑卒中风险增加9%。
研究作者还指出,握力作为总体死亡率和心血管死亡率的预测指标,其作用比收缩压更为显著。但这并不意味着血压测量失去意义:关键在于肌肉力量可能成为一种额外的、简单的风险标志物。
诸如“你能单杠悬垂一分钟吗”这类流行的测试,在一定程度上可以反映握力、前臂耐力、体重以及整体身体状况。然而,需要区分的是:《柳叶刀》的研究评估的并非在单杠上悬挂的时间,而是通过握力计测量的手部握力。
单杠悬挂时间的日常参考标准通常会分别针对男性和女性列出。
男性的基准水平如下:
30岁以下——60–90秒,
30–40岁——45–60秒,
40–50岁——30–45秒,
50–60岁以上——约15–30秒。
女性的标准则较低:
30岁以下——40–60秒,
30–40岁——30–45秒,
40–50岁——20–30秒,
50–60岁以上——15–20秒。
这些指标并非医学标准,也不能用于诊断。测试结果不仅受握力影响,还受体重、肩关节状况、动作技巧、训练经验及整体健康状况等因素影响。
具有医学意义的并非单次引体向上的具体记录,而是整体趋势:握力较弱可能预示着肌肉量减少、身体活动量低、年龄相关变化或伴随疾病。正因如此,研究人员将握力视为临床实践中一种潜在的有用的筛查指标。
与此同时,医生们强调:握力薄弱或单杠悬垂时间短并非独立的诊断依据。这仅仅是一个信号,提示应关注身体活动、心血管风险、饮食、睡眠、体重、血压水平以及整体健康状况。
本文介绍截至2026年2月底乌克兰和世界经济的关键宏观经济指标。分析基于乌克兰国家统计局(DSSU)、乌克兰国家银行(NBU)、国际货币基金组织(IMF)、世界银行以及主要国家统计机构(Eurostat、BEA、NBS、ONS、TurkStat、IBGE)的最新数据编写。经济学副博士、信息分析中心 Experts Club 创始人马克西姆·乌拉金介绍了2026年初决定乌克兰和世界经济形势的当前宏观经济趋势。
乌克兰宏观经济指标
截至2026年2月底,乌克兰经济保持了可控的宏观金融稳定模式,但与1月相比,风险平衡变得不那么舒适。在乌克兰国家银行开始谨慎放松货币政策周期后,通胀再次略有加速,国际储备从历史高位下降,外汇市场需要监管机构进行大量干预。与此同时,由于储备水平较高、外部支持、对格里夫纳工具的需求保持以及企业的适应能力,整体宏观金融形势仍处于可控状态。
乌克兰经济以积极但温和的动态结束了2025年。根据乌克兰国家银行的估计,2025年实际GDP增长了1.8%。这意味着复苏趋势得以保持,但增长速度明显低于战后重建的需求。主要限制因素仍然是战争后果、劳动力短缺、能源基础设施受损、外部对部分乌克兰出口商品的需求疲弱以及投资的不确定性水平较高。
对于2026年,乌克兰国家银行同样预测经济增长1.8%。这一评估反映了谨慎情景:国内需求和预算支出支持经济活动,但能源风险、战争损失以及有限的出口能力并没有给快速加速增长提供依据。
“2026年2月表明,乌克兰目前还不是处于全面复苏阶段,而是处于维持宏观经济可控性的阶段。积极指标在很大程度上依赖外部融资、预算需求、乌克兰国家银行的政策以及企业适应能力。这创造了稳定效应,但尚未形成足够的内部基础来支撑长期增长。为了过渡到新的复苏质量,乌克兰不仅需要储备和伙伴援助,还需要扩大生产、出口、能源自主能力以及对人力资本的投资,”乌拉金指出。
2月的通胀图景成为宏观经济政策的主要信号之一。根据乌克兰国家统计局的数据并经乌克兰国家银行评论,2026年2月消费者通胀同比加速至7.6%,而环比价格上涨1.0%。核心通胀保持在同比7.0%的水平。这意味着,在1月放缓之后,通胀压力并未完全消失,其部分组成部分再次开始加强。
乌克兰国家银行解释2月的动态时特别指出,原材料食品价格上涨、部分服务成本上升、能源形势对企业成本的影响以及燃料价格一定程度的加速上涨是主要因素。同时,监管机构指出,整体通胀轨迹仍接近预测水平。这使得没有必要急剧调整货币战略,但也迫使在进一步降低利率问题上保持谨慎。
截至2月底,乌克兰国家银行的基准利率为15.0%。在1月底降息后,监管机构实际上暂停了进一步行动,评估去通胀趋势的稳定性。这种做法看起来是合理的:格里夫纳工具的实际收益率仍然是抑制外汇需求的重要因素,而外汇市场仍然需要国家银行的积极参与。
“2月通胀加速并不具有临界性,但它清楚表明了快速货币宽松的边界。乌克兰不能仅仅为了短期刺激经济而允许资金成本急剧下降,因为这可能会增强外汇需求并动摇通胀预期。在当前条件下,乌克兰国家银行被迫在支持经济活动和维护对格里夫纳的信任之间取得平衡。正因如此,每一次后续降息都必须非常谨慎,并与风险的实际减弱相挂钩,”乌拉金强调。
2月外汇部门仍处于可控但紧张的状态。截至2026年3月1日,乌克兰国际储备约为548亿美元。这比2月初减少了5%,但储备水平仍处于历史高位,相当于约5.7个月的未来进口。储备下降首先是由于乌克兰国家银行在外汇市场上的干预以及国家以外币偿还债务。
2月,国家银行净出售外汇接近30亿美元。这表明私营部门仍存在结构性外汇短缺。外部融资流入部分抵消了这一压力,但并没有消除问题本身:乌克兰经济进口的商品明显多于出口,因此货币稳定仍在很大程度上依赖国际援助和乌克兰国家银行的储备。
对外贸易仍然是宏观经济结构中最薄弱的要素之一。根据国家海关署的数据,2026年1月至2月乌克兰商品贸易额为213亿美元。进口达到148亿美元,而出口仅为65亿美元。因此,两个月内商品贸易逆差超过80亿美元。这意味着进口额超过出口额两倍以上,而国内对外国商品、能源资源、设备和消费品的需求仍显著高于乌克兰产品出口所获得的外汇收入。
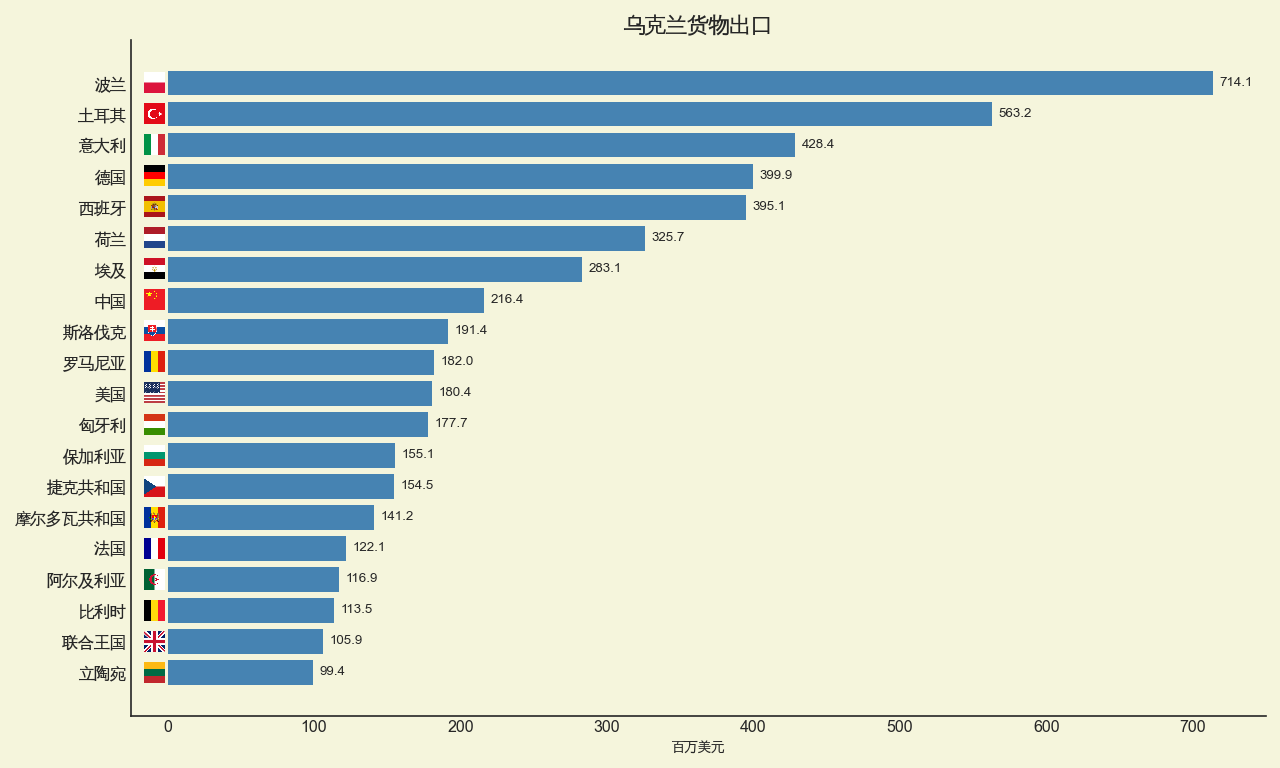
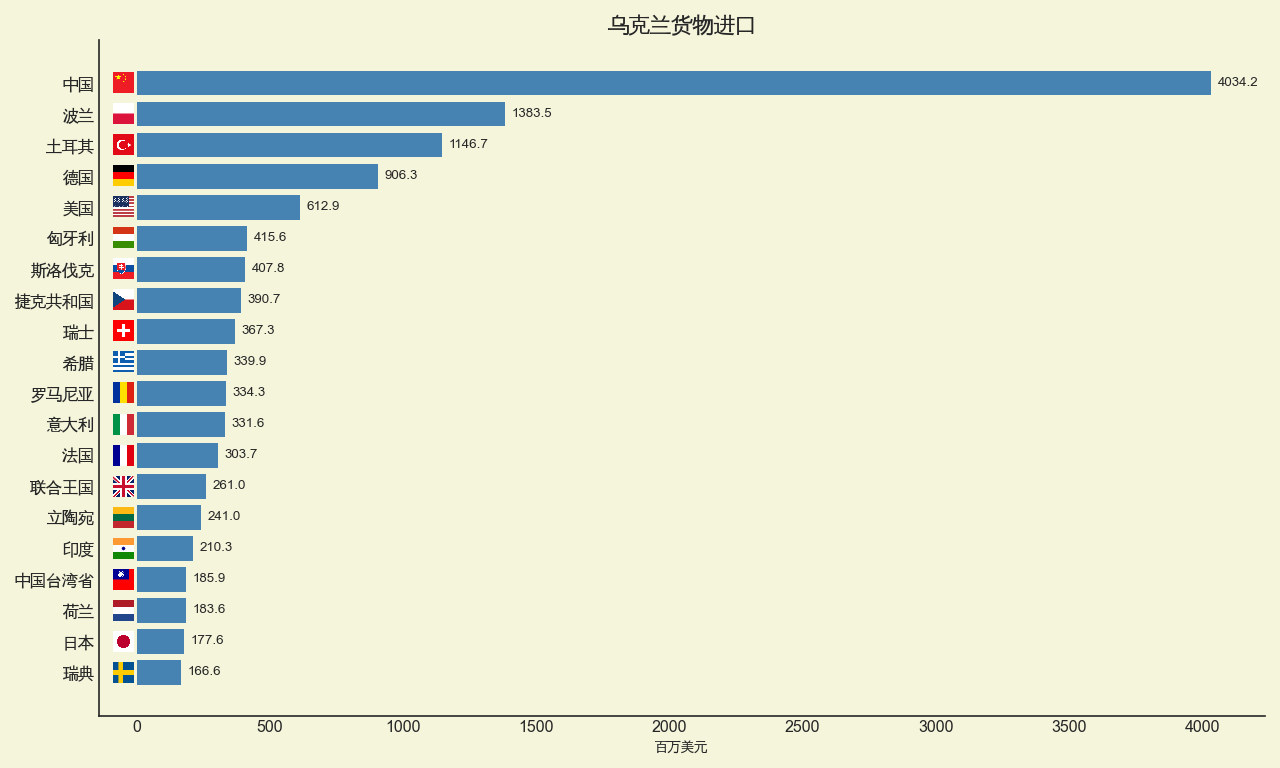
最大的进口来源仍然是中国、波兰和土耳其。在进口结构中,机器、设备、交通工具以及燃料和能源商品发挥着重要作用。乌克兰出口的主要方向是波兰、土耳其和意大利,而出口基础仍然是食品、金属以及部分机械制造产品。这一结构确认,乌克兰目前尚未拥有足够多元化的出口基础,以便快速缩小贸易逆差。
“正是对外贸易是长期稳定性的关键指标。创纪录的储备和国际援助可以稳定局势,但它们不能替代经济自身的出口能力。当进口额超过出口额两倍以上时,这意味着国家通过外部来源为消费、投资需求和战争经济的相当大部分融资。这种模式在战争条件下是合理的,但从战略上看不可能是永久性的。如果乌克兰希望从生存模式转向发展模式,就需要提高高附加值产品的比重,发展加工、物流、能源韧性、国防工业综合体以及技术型生产,”乌拉金强调。
今年前两个月的预算形势同样保持紧张。根据财政部数据,2026年1月至2月,国家预算普通基金收入约为4668亿格里夫纳,而普通基金现金支出约为5465亿格里夫纳。税收收入、海关缴款和国际赠款在收入中发挥了重要作用,两个月内国际赠款规模超过1600亿格里夫纳。
这证实,乌克兰国家财政仍然具备运作能力,但在结构上依赖外部支持。国防、安全、社会支付以及国家债务服务支出形成了非常高的预算负担。在这种条件下,国际融资的节奏性、政府在国内市场筹集资金的能力以及保持对格里夫纳工具的信任仍然至关重要。
“2026年乌克兰预算仍然是战争韧性预算。其任务不仅是为国防和社会义务融资,还要维护对国家财政的信任。但是,当很大一部分收入直接或间接与国际支持相关时,国家不能允许融资节奏中断。政府必须同时处理三项任务:确保外部资金流入,发展国内借贷市场,并通过恢复经济活动逐步扩大自身税基,”乌拉金指出。
全球经济
截至2026年2月底,在地缘政治紧张局势高企、债务风险以及全球供应链重组的条件下,世界经济表现得比预期更加稳定。国际货币基金组织在1月更新的《世界经济展望》中预测,2026年世界经济增长3.3%,2027年增长3.2%。这意味着不存在全球衰退情景,但也并不表明世界经济将回到快速且同步增长的状态。
美国仍然是世界经济的主要稳定器之一。2025年第四季度,美国实际GDP同比增长1.4%,低于显著更强劲的第三季度,而2025年全年经济增长2.2%。主要驱动力是消费者支出和私人投资。与此同时,通胀逐步下降:2026年1月CPI同比为2.4%,而2025年12月为2.7%。美联储在1月底将联邦基金利率区间维持在3.5%–3.75%。
对乌克兰而言,美国经济动态具有双重意义。一方面,美国的稳定性支持全球需求和金融市场。另一方面,维持相对较高利率意味着全球流动性并不十分廉价,而风险较高的国家更难指望资本成本大幅下降。
欧元区处于周期的另一个阶段。其经济增长较弱,但通胀更接近目标。根据Eurostat估计,2025年第四季度欧元区GDP较上一季度增长0.3%,2025年全年约增长1.5%。欧洲中央银行在2026年初将存款利率维持在2.0%,主要再融资操作利率为2.15%,边际贷款利率为2.40%。欧元区2月的通胀背景仍接近目标水平。
对乌克兰而言,欧洲经济由于贸易、融资、移民、物流以及融入欧盟进程,是关键外部环境。然而,欧元区增长疲弱意味着欧洲伙伴的外部需求不太可能在2026年成为乌克兰出口的独立强劲驱动力。乌克兰不仅应关注原材料供应量,还应关注融入欧洲附加值链的生产性整合。
英国仍是一个经济温和增长且通胀背景仍然偏高的例子。在2025年底动态疲弱之后,英国经济谨慎进入2026年:服务业仍然是主要支撑,而工业和建筑业没有提供强劲推动力。2026年1月,通胀同比放缓至3.0%,但仍高于英格兰银行目标。这限制了快速货币宽松的空间。
“2026年初的世界经济看起来并不像处于危机之中,但也不能称为均衡强劲。美国保持积极动态,尽管已经没有过热速度;欧元区实际上在低通胀和弱增长之间保持平衡;英国增长缓慢,但通胀背景仍然偏高。对乌克兰而言,这意味着外部需求不太可能成为复苏的强大独立驱动力。全球环境更多是在创造温和有利的金融条件,但并不能保证乌克兰出口自动增长,”乌拉金指出。
中国以形式上强劲的结果结束了2025年:该国GDP增长5.0%,超过140万亿元人民币。2026年2月,中国消费者通胀同比为1.3%,高于此前的疲弱指标,但仍显示出国内价格压力温和。中国保持着强大的生产和出口基础,但国内需求、房地产市场和债务负担问题仍然是重要限制因素。
印度则相反,仍然是世界上最具活力的大型市场之一。根据政府第一次预估,印度2025/26财政年度实际GDP预计增长7.4%,而该财政年度第三季度增长率估计为7.8%。主要驱动力仍然是服务业以及国内需求。2026年初印度通胀保持温和,这为维持较高经济动态创造了有利条件。
土耳其在2026年初继续表现出经济增长和高通胀并存的组合。根据官方估计,土耳其2025年GDP增长3.6%,但2026年2月通胀同比超过31%。这意味着该国保持了商业活动和国内需求,但代价是较高的价格压力以及对严格宏观经济政策的需求。
巴西看起来更加平衡。其2025年GDP增长2.3%,按现价达到12.7万亿雷亚尔,而2025年全年IPCA通胀率为4.26%。增长受到农业部门、服务业和工业的支持。对于全球经济而言,巴西仍是大型市场的重要例子,它结合了原材料潜力、国内需求和相对受控的通胀背景。
“中国、印度、土耳其和巴西很好地展示了大型发展中经济体的动态变得多么不同。中国拥有巨大规模和强大生产基础,但仍面临结构性失衡以及国内需求不够强劲的问题。印度展示了高增长和温和通胀之间最有说服力的组合。土耳其保持增长动态,但这种增长的代价是非常高的通胀背景。巴西的前进速度更温和,但更加平衡。对乌克兰而言,务实地看待这些例子非常重要:在全球竞争中获胜的是那些能够同时保持宏观稳定、生产基础、出口和国内投资需求的经济体,”乌拉金认为。
结论
截至2026年2月底,乌克兰保持了宏观金融可控性,但2月表明,稳定仍然脆弱。通胀加速至同比7.6%,基准利率保持在15.0%,国际储备减少至约548亿美元,而外汇市场一个月内需要乌克兰国家银行近30亿美元的净干预。与此同时,储备仍然充足,预算在国内收入和国际赠款支持下得到执行,经济保持积极动态。
乌克兰经济的主要弱点仍然是高贸易逆差、预算对外部融资的依赖、战争风险、劳动力短缺、能源脆弱性以及出口多元化不足。积极因素包括高水平国际储备、可控的货币政策、企业适应能力、国际支持的延续以及国家财政功能的保持。
同一时期,世界经济显示出温和韧性。国际货币基金组织预测2026年全球增长率为3.3%。美国仍然强劲,但已没有过度过热;欧元区在弱增长和接近目标的通胀之间保持平衡;中国保持规模,但面临结构性挑战;印度仍是大型经济体中的主要增长动力;土耳其与高通胀作斗争;巴西显示出温和积极的动态。
“2026年2月提醒乌克兰,在战争条件下,宏观金融稳定不是最终结果,而是一个不断平衡的过程。国家拥有以储备和伙伴支持形式存在的金融缓冲,但长期稳定将取决于能否建立自身的经济增长基础。为此,2026年对能源、加工、物流、出口型生产、技术和人力资本的投资仍然至关重要。没有这些,即使高储备和外部援助也仍将只是金融缓冲,而不是长期发展的来源,”乌拉金总结道。
每月分析统计产品《经济监测》面向 Interfax-Ukraine 客户提供。
《经济监测》项目负责人、Interfax-Ukraine 发展与营销总监马克西姆·乌拉金
距离国际农业周——AGRO UKRAINE WEEK!的开幕已不到一周。这场针对乌克兰及国际农业界的独特且规模最大的盛会将于2026年6月17日至19日在基辅“帕尔科维”国际会展中心举行。
为何称其为规模最大的盛会?
因为在为期三天的活动中,计划举办13场会议、论坛及峰会。
因为生产商将在100多个展位上展示其产品与服务。
因为来自不同农业领域的近300位演讲者和专家将分享经验,介绍创新、新技术和成就。
因为每天将有超过2000名参与者共同探讨行业面临的紧迫挑战,并共同寻求重要问题的答案。
为何独一无二?
因为这是首次在同一平台汇聚的不仅是农业综合企业代表,还有其他对乌克兰农业发展不可或缺的行业代表——建筑、能源、仓储、金融、IT、营销等。我们的国防人员也将受到关注,正是他们让我们得以生活和工作。
因为主办方不仅安排了演讲嘉宾的发言,还设有专题讨论、访谈及工作坊。
因为Agro Ukraine Week的参与者和嘉宾将体验丰富多彩的文化活动——既有知名艺术团体和人气艺人的演出,也有电影放映,甚至还有伊万·马尔丘克的画作!
因为在Agro Ukraine Week,乌克兰农民将能共同庆祝“农民节”。
一切关于农业,一切为了农业!活动日程印证了这一口号。您可通过此链接查看Agro Ukraine Week各会议、论坛及峰会的详细日程。
以上为暂定日程,可能会有调整和更新。我们相信,每个人都能找到自己感兴趣且有益的活动。
期待您莅临2026年6月17日至19日在基辅“帕尔科维”展览中心(Kiev)举办的AGRO UKRAINE WEEK!
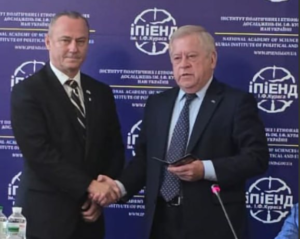
扎卡尔帕蒂亚驻斯洛伐克大使埃杜阿尔德·布拉什已出任乌克兰工业家和企业家联盟(USPP)主席阿纳托利·基纳赫的顾问,负责乌克兰与斯洛伐克共和国在贸易、经济及投资合作方面的事务,埃杜阿尔德·布拉什本人向Open4Business透露了这一消息。
布拉什长期致力于为扎卡尔帕蒂亚州及乌克兰其他地区组织人道主义援助。
以乌克兰工业家和企业家联盟主席顾问的新身份,布拉什已出席了乌克兰重建事务委员会的会议,该委员会隶属于全球世界领袖组织Lives Amplified。会议在伊·弗·库拉斯政治与民族研究学院举行。
爱德华·布拉什多年来一直致力于推动乌克兰与斯洛伐克的合作。他是喀尔巴阡地区驻斯洛伐克大使,此前曾担任斯洛伐克总理乌克兰跨境合作事务顾问、斯洛伐克儿童权益专员顾问,以及科希策市负责与乌日霍罗德及喀尔巴阡州开展跨境合作事务的全权代表。布拉什还领导FEMAN协会,并长期组织科希策的“乌克兰日”活动。此外,他十多年来一直组织在
科希策举办的“乌克兰日”活动,期间举行了乌克兰和斯洛伐克企业家参与的会议、研讨会及各类活动。
乌克兰工业家和企业家联盟是一个全乌克兰性的民间组织,汇聚了商界、工业界、企业机构及雇主代表。该组织由乌克兰前总理阿纳托利·基纳赫领导。
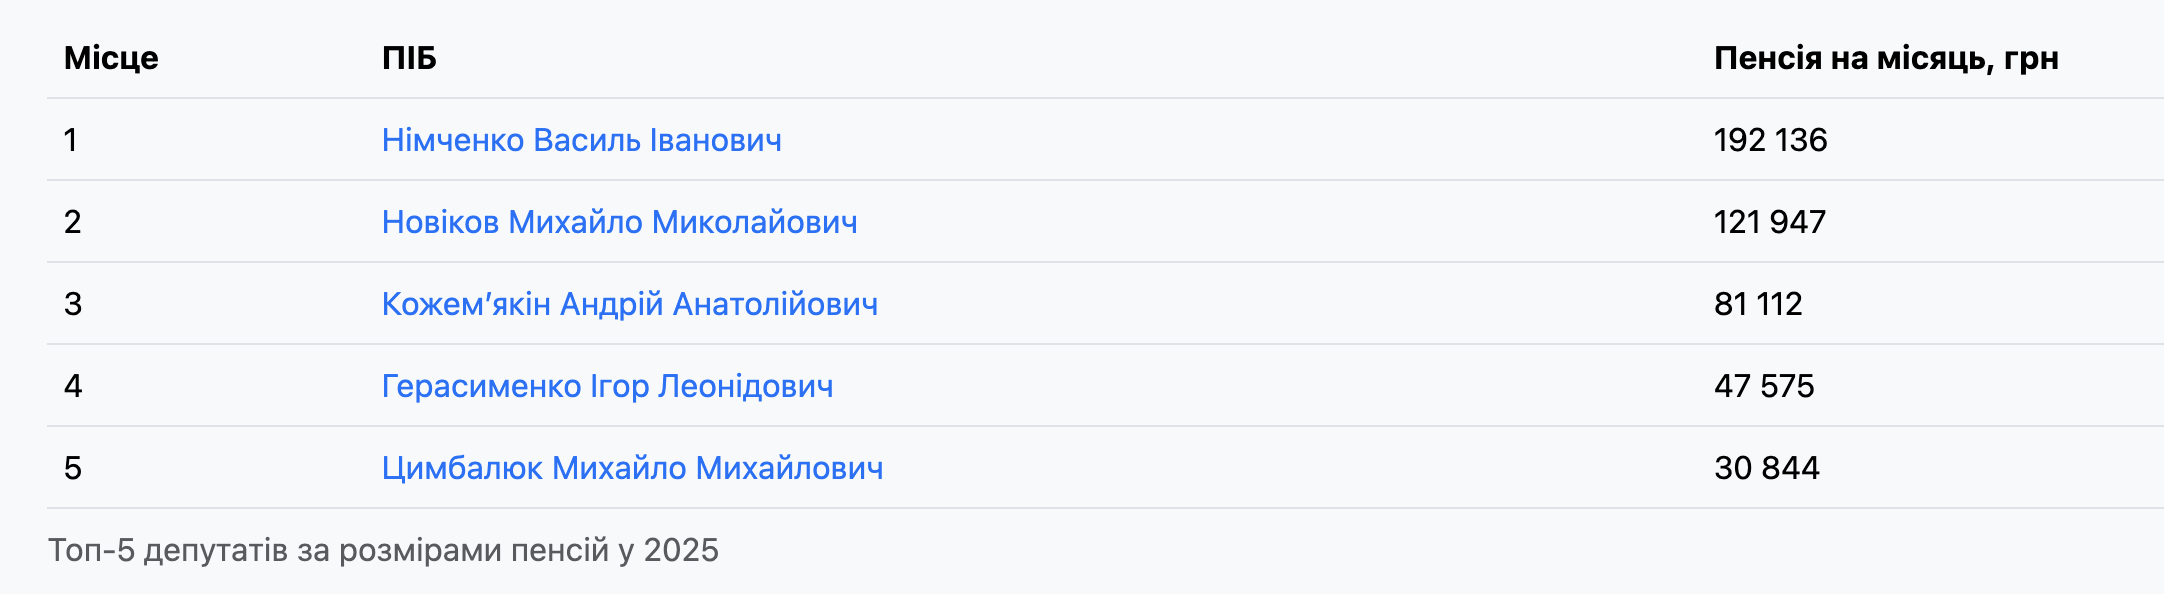
根据Opendatabot基于《统一国家申报登记册》的数据,乌克兰有913名现任议员和法官申报了2025年的养老金收入。
其中包括55名现任议员和858名法官,约占去年提交年度申报的公职人员总数的14%。
在议员中,申报养老金数额最高的是瓦西里·尼姆琴科,他此前曾担任乌克兰宪法法院法官。他一年内领取了230万格里夫纳的养老金,即每月超过19.2万格里夫纳。
议员中排名第二的是米哈伊洛·诺维科夫,年养老金为146万格里夫纳,即每月近12.2万格里夫纳。排名第三的是安德烈·科热米亚金,他申报的年养老金为97.3万格里夫纳,即每月超过8.1万格里夫纳。
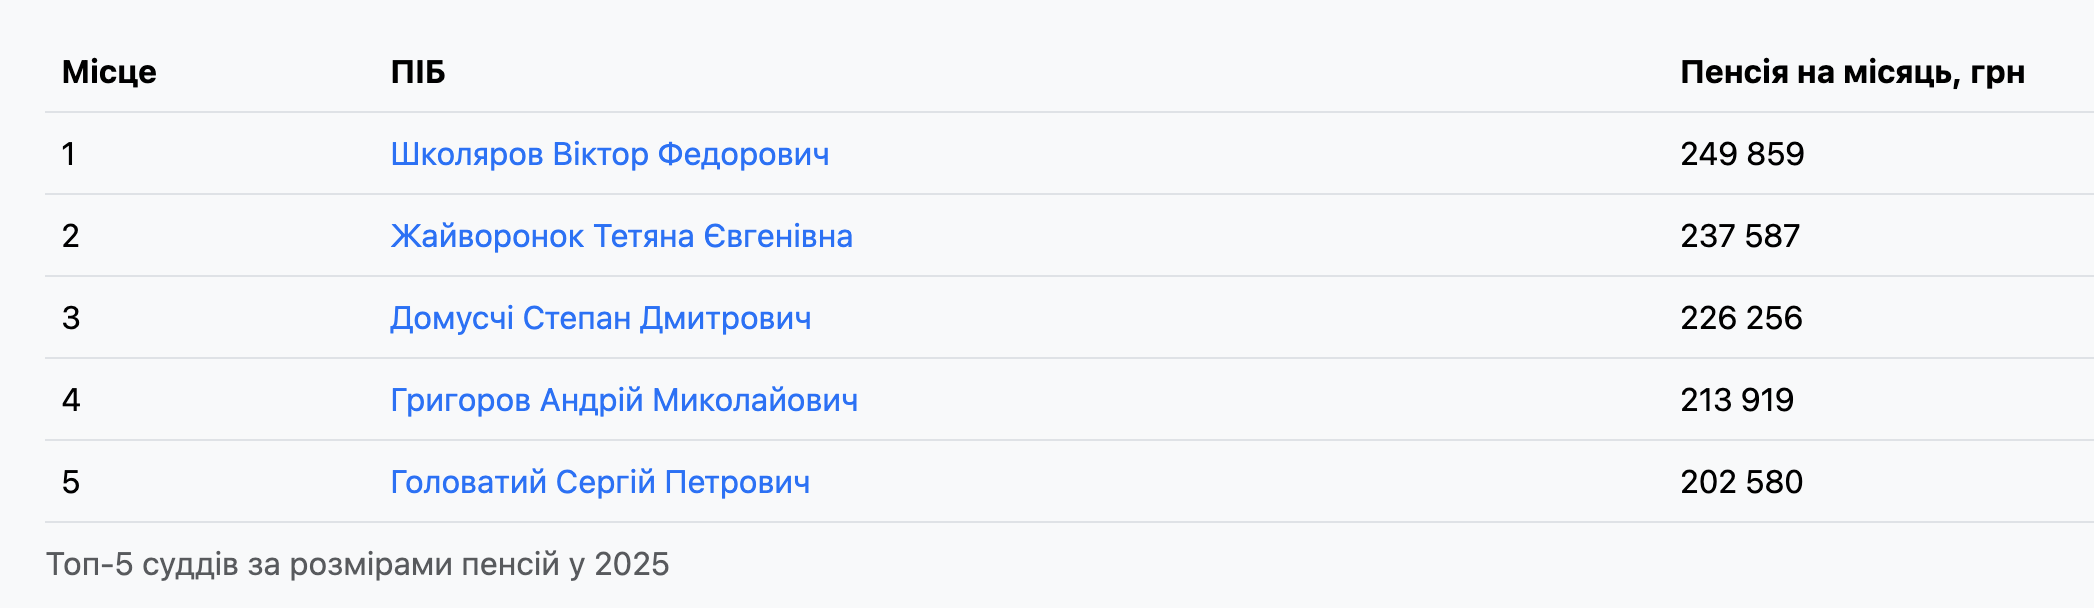
与此同时,法官群体的最高养老金数额更为惊人。乌克兰最高法院法官维克多·什科利亚罗夫(Viktor Shkolyarov)——他于2025年退休——成为绝对的纪录保持者。他的年养老金近300万格里夫纳,即平均每月24.99万格里夫纳。
在法官中排名第二的是乌克兰最高法院法官塔季扬娜·扎伊沃罗诺克,其年养老金为285万格里夫纳,即每月23.76万格里夫纳。位列第三的是第五行政上诉法院法官斯捷潘·多穆什奇,他申报的年养老金为272万格里夫纳,即每月超过22.6万格里夫纳。
尽管最高养老金数额之间存在显著差异,但议员和法官的典型养老金水平几乎相同。议员的养老金中位数为每年22.96万格里夫纳,法官为22.71万格里夫纳。这意味着这两个群体中各有一半人的养老金高于这一水平,另一半则低于该水平。
相比之下,乌克兰目前的平均养老金为每月7236格里夫纳,即每年约8.5万格里夫纳。因此,法官的最高月养老金是全国平均养老金的34倍以上。
Opendatabot指出,虽然针对新当选议员的特殊养老金已被取消,但部分现任议员仍继续领取高额养老金。这主要涉及在养老金改革前已获得特殊养老金资格、通过法院判决保留该资格或拥有额外军衔的人员。
周一,受美国与伊朗达成协议的消息提振,黄金及其他贵金属价格稳步上涨。该协议将有助于结束中东地区的军事行动,并恢复船只通过霍尔木兹海峡的航行。
巴基斯坦总理沙赫巴兹·谢里夫在社交媒体X上表示,两国代表将于6月19日在瑞士签署一份谅解备忘录。
美国总统唐纳德·特朗普周日表示,霍尔木兹海峡将对船只开放,美国对伊朗港口的封锁也将停止。
在此背景下,油价下跌,交易员们正在重新评估对美联储(Fed)未来政策的预期。在通胀压力加剧的背景下,市场预期美国央行将加息,这导致近期金价走低。加息预期通常会对贵金属市场构成压力,因为此类投资无法产生利息收益。
截至13:15,黄金现货价格上涨2.8%,至每盎司4338.06美元。Comex交易所8月交割的黄金期货上涨2.9%,至每盎司4360.2美元。
瑞银分析师乔瓦尼·斯塔乌诺表示:“随着油价下跌,市场参与者已将美联储加息的可能性从黄金价格中剔除,这为贵金属提供了支撑。”
“短期内,我预计市场将出现一定程度的盘整,直到本周晚些时候美联储的立场更加明朗,”这位专家表示。
美联储下次会议将于6月16日至17日举行。这将是凯文·沃什以美联储主席身份出席的首次会议。Trading Economics引用的专家共识预测显示,美联储将维持基准利率在3.5%-3.75%的区间内。
周一交易时段,白银现货价格上涨4%,至每盎司70.66美元;铂金上涨3.3%,至每盎司1774.89美元;钯金上涨4.8%,至每盎司1344.06美元。周一,黄金及其他贵金属价格稳步上涨



