在所研究的欧洲房地产市场中,新建住宅价格最高的国家是卢森堡、捷克和德国,而价格最低的国家是土耳其、塞尔维亚和阿尔巴尼亚。与此同时,根据《德勤房地产指数2026》(Deloitte Property Index 2026)的研究结果,在中欧和东南欧的一些城市,购买住房需要超过15倍的平均年薪。
国际咨询公司德勤(Deloitte)于2026年10月13日表示,其第15次年度研究涵盖了25个国家和71座城市。各项指标基于2025年的数据,包括新建住宅价格、公寓购买负担能力、租金水平、住宅建设以及抵押贷款融资情况。
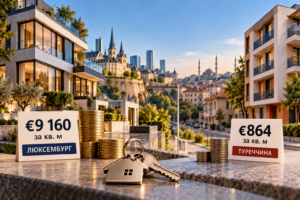
根据德勤的数据,卢森堡新建住宅的平均每平方米价格达到9,160欧元,捷克为5,412欧元,德国为5,200欧元,奥地利为5,199欧元,荷兰为5,186欧元。
相比之下,土耳其新建住宅的平均价格为每平方米864欧元,塞尔维亚为1,706欧元,阿尔巴尼亚为1,720欧元,罗马尼亚为1,917欧元,希腊为1,931欧元。
因此,在所研究的国家中,价格最高与最低的全国性房地产市场之间的差距超过10倍。
2025年新建住宅平均价格最高的国家排行榜:
卢森堡——每平方米9,160欧元。
捷克——5,412欧元。
德国——5,200欧元。
奥地利——5,199欧元。
荷兰——5,186欧元。
价格最低的五个国家:
土耳其——每平方米864欧元。
塞尔维亚——1,706欧元。
阿尔巴尼亚——1,720欧元。
罗马尼亚——1,917欧元。
希腊——1,931欧元。
与此同时,每平方米的绝对价格较低,并不总是意味着当地居民具有较高的住房购买负担能力,因为决定性因素是房地产价格与家庭收入之间的比例关系。
在所研究的城市中,住房购买负担能力最低的是阿尔巴尼亚城市发罗拉(Vlorë)。在该市,购买一套面积为70平方米的标准新建公寓,需要21.3倍的平均税前年薪。布拉格的这一指标为16.9倍年薪,雅典为16倍,斯洛伐克的科希策和捷克的布尔诺均为15倍。
住房购买负担能力较低的城市还包括布拉迪斯拉发,在那里购买一套标准公寓需要13.7倍年薪,以及班斯卡-比斯特里察,其指标为13.4倍。
处于另一端的是意大利城市都灵,在那里购买一套70平方米的新建住宅需要4.7倍的平均年薪。挪威的卑尔根和丹麦的欧登塞均为4.9倍年薪。
总体而言,在所研究的欧洲城市中,购买一套标准公寓需要超过10倍年薪的城市数量从11座增加到19座。
德勤还单独分析了新建住宅绝对价格最高的主要城市房地产市场。其中,慕尼黑最为昂贵,平均价格为每平方米11,200欧元。随后依次是卢森堡市,为10,567欧元;阿姆斯特丹,为8,650欧元;巴塞罗那,为8,037欧元。
在所研究的大城市中,价格最低的新建住宅位于土耳其:安卡拉的平均价格为每平方米870欧元,伊兹密尔为1,155欧元,伊斯坦布尔为1,339欧元。
2025年,在德勤拥有可比全国性数据的22个国家中,有19个国家的新建住宅平均价格出现上涨。涨幅最高的国家是罗马尼亚(+14.4%)、克罗地亚(+14.3%)、斯洛伐克(+12.5%)和匈牙利(+10.9%)。
相比之下,根据研究数据,以欧元计算的平均价格在土耳其下降了9%,在塞尔维亚下降了2.5%。与此同时,部分城市房地产市场呈现相反的走势。特别是,贝尔格莱德的新建住宅价格上涨了20%,而阿尔巴尼亚的都拉斯上涨了约24%。
卢森堡成为租赁住房价格最高的市场,平均月租金为每平方米45.4欧元。巴黎的租金为每平方米31.2欧元,巴塞罗那为30.9欧元,都柏林为30.8欧元,奥斯陆为28.9欧元。
欧洲各国的抵押贷款融资成本也仍然存在显著差异。德勤记录的最高平均利率分别为匈牙利9.08%、波兰6.91%、罗马尼亚5.86%和挪威5.44%。最低的利率出现在保加利亚和芬兰,均为2.77%;土耳其为2.84%,克罗地亚为2.90%,西班牙为2.94%。
在所研究的国家中,平均抵押贷款利率下降了0.38个百分点,降至4.09%。
土耳其在已竣工住宅数量方面位居首位,2025年投入使用的住宅单位接近67.4万套。法国的相应数量为37.9万套,波兰为20.9万套,德国为20.7万套。
乌克兰未被纳入《德勤房地产指数2026》排行榜,因此,在本研究框架内,乌克兰的平均每平方米住宅价格无法与其他国家的指标进行直接比较。
与此同时,根据乌克兰国家统计局的数据,2025年乌克兰一级房地产市场的住房价格指数上涨了13%,二级市场上涨了13.4%。这些指标反映的是以乌克兰格里夫纳计价的价格变化,而不是以欧元计算的平均每平方米价格,因此不属于德勤排行榜的一部分。
此外,2026年5月,乌克兰国家统计局根据欧洲统计标准更新了住房价格指数的计算方法。
德勤分析师指出,欧洲房地产市场面临的主要问题仍然是住房价格上涨与居民收入之间的不匹配。新建住宅供应有限、建筑成本高昂、审批程序漫长以及抵押贷款融资成本等因素进一步加剧了这一局面。
《德勤房地产指数》(Deloitte Property Index)是德勤公司连续15年开展的年度国际住宅房地产市场研究。该研究用于比较欧洲各国的住房价格及购买负担能力、住宅建设、租赁市场和抵押贷款融资情况。
资料来源: 《德勤房地产指数2026》——官方研究报告、德勤2026年10月12日新闻稿、乌克兰国家统计局——住房价格统计数据。
乌克兰将于2026年10月24日夜间至25日凌晨实施冬令时,将时钟拨慢一小时。根据1996年5月13日颁布的现行《内阁第509号决议》,基辅时间04:00时,需将时针调回03:00。
因此,10月25日(周日)将持续25小时,乌克兰将从夏令时UTC+3转为标准时UTC+2。
大多数现代智能手机、电脑及其他电子设备,只要时区设置正确,都会自动调整时间。机械表和部分电子设备则需要手动调整。
今年时间调整的特殊之处在于,关于取消季节性时间变更的议题仍存在不确定性。早在2024年7月16日,乌克兰最高拉达就通过了第4201号法案《关于乌克兰时间计算》,该法案规定取消每年向夏令时转换,并确立基辅时间UTC+2为常年标准。
该文件获得了261名议员的支持。2024年8月21日,该法案被提交给乌克兰总统弗拉基米尔·泽连斯基签署。然而,截至2026年10月,该法律尚未签署,也未生效。
因此,乌克兰仍继续执行政府决议,根据该决议,每年需调整两次时间:3月最后一个星期日将时钟拨快一小时,10月最后一个星期日将时钟拨慢一小时。
与乌克兰同步,10月25日,包括波兰、德国、捷克、匈牙利、塞尔维亚和黑山在内的大多数欧洲国家将转为冬令时。
与此同时,乌克兰与中欧各国之间的时差将保持不变。具体而言,基辅的时间将比华沙、贝尔格莱德和布达佩斯早一小时。
转为标准时间意味着,早晨天亮的时间会比时钟显示的要早,但傍晚天黑的时间也会大约提前一小时。
根据现行规定,如果在此之前法律没有变更,乌克兰下次转为夏令时的时间应为2027年3月28日。
据信息分析中心Experts Club报道,2026年9月,基辅在33个欧洲国家首都中,以家庭用电价格最低位居第一。根据国际研究《家庭能源价格指数》(Household Energy Price Index,HEPI)的数据,乌克兰首都每千瓦时电价(含税)为8.4欧分。欧洲新闻台商业频道(Euronews Business)于10月14日公布了这一数据。
布达佩斯以每千瓦时10.3欧分的价格位居第二,波德戈里察位居第三,其电价为11.3欧分。电价最低的五个首都还包括贝尔格莱德(11.6欧分)和瓦莱塔(12.3欧分)。
欧盟国家首都的平均电价为每千瓦时27.2欧分。因此,基辅的电价比欧盟平均水平低约69.1%,布达佩斯低62.1%,波德戈里察低58.5%,贝尔格莱德低57.4%。
布鲁塞尔的居民用电价格最高,达到每千瓦时41.3欧分。其后依次是柏林(39.6欧分)、都柏林(38.7欧分)、伯尔尼(38.6欧分)和伦敦(38.3欧分)。
在其他欧洲国家首都中,罗马(36.6欧分)、维也纳(34.4欧分)和布拉格(34.3欧分)的电价也处于较高水平。马德里的电价为每千瓦时28.3欧分,巴黎为28.1欧分。
电价最高与最低的首都之间的差距接近五倍:布鲁塞尔为41.3欧分,而基辅为8.4欧分。
根据HEPI的数据,从2026年2月初至9月初,欧盟国家首都的家庭平均电价上涨了4.2%。与此同时,天然气价格在此期间上涨了12%。
欧洲各国首都之间的电价差异可以通过能源结构、对进口能源的依赖程度、电价政策、税收以及政府对居民的支持机制来解释。
与此同时,研究人员强调,名义电价的比较并不能完全反映居民对电力的负担能力。如果考虑购买力因素,排名将发生显著变化,因为欧洲各国的家庭收入和总体物价水平存在很大差异。
《家庭能源价格指数》(Household Energy Price Index)研究自2009年以来每月开展一次,由奥地利能源监管机构Energie-Control、匈牙利监管机构MEKH以及国际咨询公司VaasaETT共同参与。该研究涵盖33个欧洲国家首都,并考虑了电力供应商的收费标准、电网费用、税收和政府补贴。
来源:家庭能源价格指数,2026年9月。
与2026年3月相比,乌克兰人对匈牙利的态度明显好转,但负面评价仍多于正面评价。8月份,22.9%的受访者对该国持积极态度,35.6%持消极态度,另有37.4%持中立态度。据Experts Club信息分析中心报道,这是Active Group与Experts Club联合开展的第三轮调查结果。Experts.news
根据8月份的调查结果,6.3%的乌克兰人对匈牙利持完全积极的评价,16.6%的人持总体积极的评价。37.4%的受访者表示持中立态度。与此同时,28.8%的受访者对该国持“总体负面”态度,6.8%持“完全负面”态度,另有4.1%无法确定立场。
8月份正面与负面评价的净值差为负12.7个百分点。根据这一指标,匈牙利仍属于公众态度净值为负的国家之一,但过去五个月的趋势已显著向好。在该调查的总体排名中,8月份净值更低的国家是中国(负25.4个百分点)和印度(负14.3个百分点)。
2026年3月,情况明显更为负面。当时,4.9%的受访者对匈牙利持完全积极态度,13.8%的受访者持总体积极态度,也就是说,积极评价总计占18.6%。52.2%的受访者对该国持负面评价:其中34.3%“基本持负面态度”,17.9%“完全持负面态度”。27.3%的受访者持中立态度。
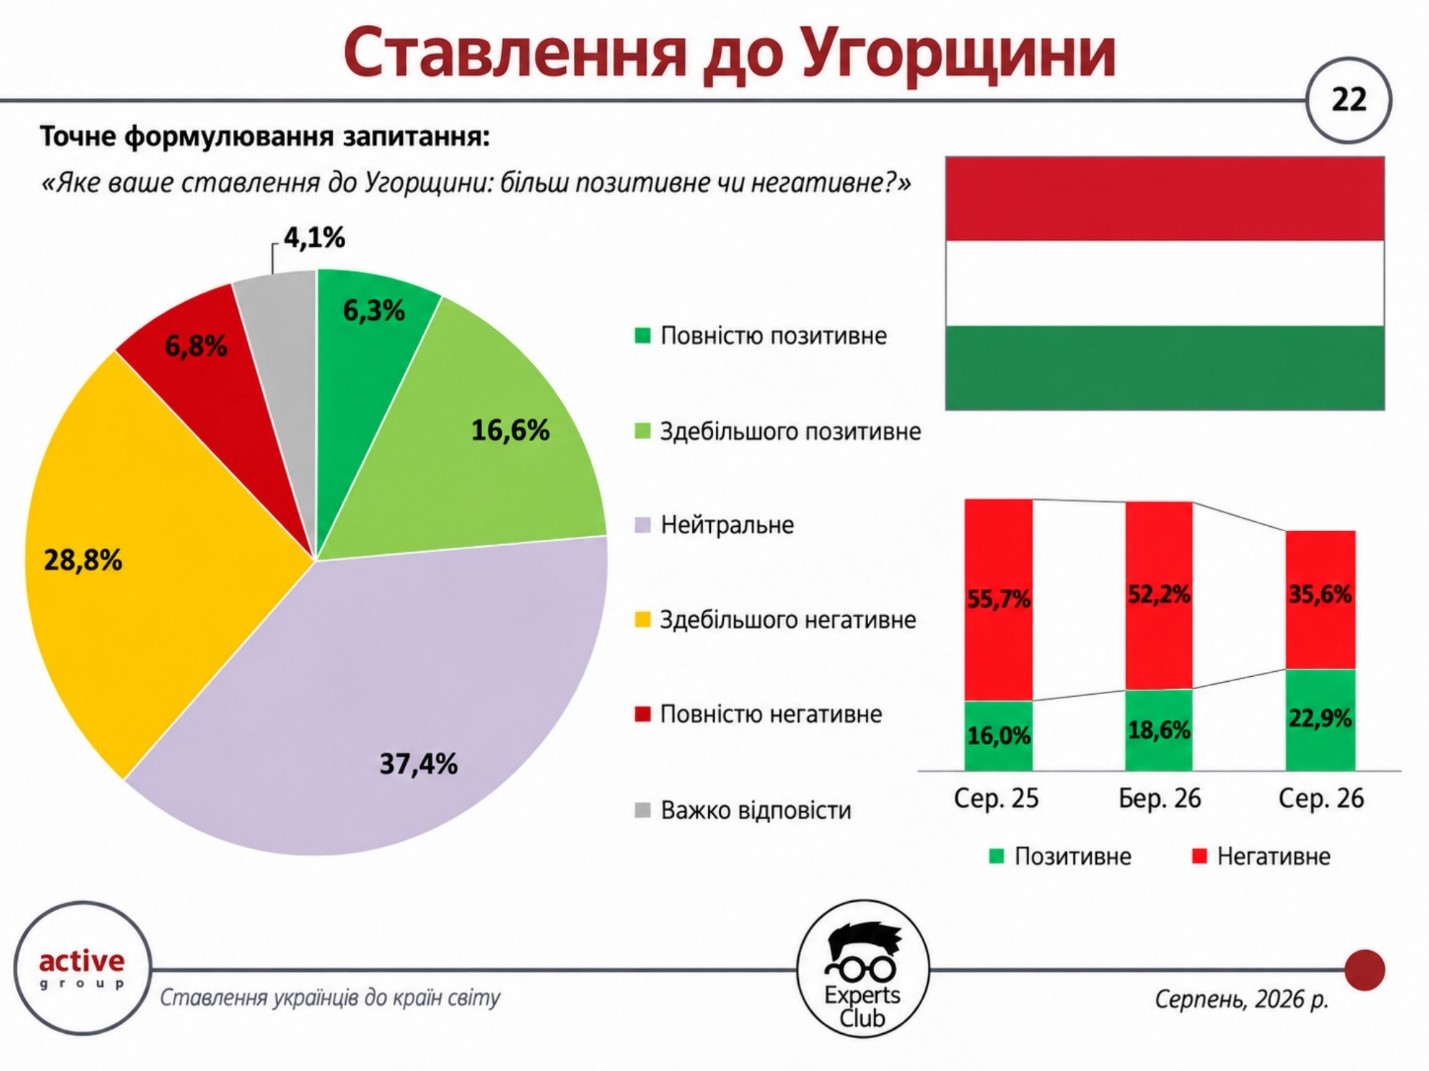
由此可见,3月至8月期间,正面评价的比例上升了4.3个百分点——从18.6%升至22.9%,而负面评价的比例则骤降了16.6个百分点——从52.2%降至35.6%。与此同时,持中立态度的受访者比例上升了10.1个百分点,达到37.4%。
平衡变化更为显著:3月份为负33.6个百分点,8月份则为负12.7个百分点。因此,积极评价与消极评价之间的差距缩小了20.9个百分点。与此同时,此前的大部分负面评价并未直接转为正面评价——持中立态度的受访者群体反而显著增加。
调研公司Active Group的总监亚历山大·波兹尼在评论此前几轮调研时,曾指出公众评价与国际政治以及对乌克兰支持的认知之间的关联。
“这项研究证实了乌克兰社会情绪的总体走向,这种趋势在大规模战争爆发后进一步加剧。乌克兰人明确将主要来自欧盟国家和英国的支持,与对这些国家的积极态度联系在一起,”波兹尼指出。关于匈牙利,他特别强调:“这样的结果并不令人意外——布达佩斯和布拉迪斯拉发的官方言论往往与乌克兰的利益相悖,并被视为亲俄立场,这必然会反映在公众舆论中。”
新一轮调查显示,与3月份相比,受访者对匈牙利的评价明显有所缓和。但同时,目前尚不能说公众对匈牙利的看法以积极为主:负面回答的比例仍约为正面回答的1.5倍,而持中立态度的受访者已成为最大的单一群体。
本次调查于2026年8月通过SunFlowerSociology调查面板,采用在线自填问卷方式,对800名18岁及以上的乌克兰公民进行。样本在年龄、性别和地区方面具有代表性,当指标值达到50%时,最大理论误差为±3.5个百分点。
ACTIVE GROUP, EXPERTS CLUB, 乌克兰, 公众舆论, 匈牙利, 国际关系, 欧洲, 波兹尼, 社会学
2026年欧洲火灾季在火势蔓延的地理范围和后果规模方面成为最为严峻的火灾季之一,而乌克兰也成为欧洲大陆受影响最严重的国家之一,Experts Club信息分析中心报道称,其援引了全球野火信息系统(GWIS)、欧洲森林火灾信息系统(EFFIS)以及其他欧洲机构的数据。
截至8月31日,GWIS估计乌克兰过火面积为41.31万公顷,约占该国领土面积的0.69%。如果在直接比较中不纳入俄罗斯联邦,因为该系统还将西伯利亚和远东的广大地区计算在内,那么乌克兰在地理意义上的欧洲国家中按绝对过火面积排名第一。
其后依次是西班牙——24.21万公顷、意大利——11.83万公顷、法国——10.51万公顷以及葡萄牙——6.05万公顷。
由于战争,乌克兰的火灾统计还具有额外的特殊性。卫星系统可以记录过火区域,但无法确定火灾原因。因此,除了高温、干旱、不慎用火和纵火之外,炮击、爆炸以及前线沿线发生的火灾也可能发挥重要作用。
相对于国土面积而言,巴尔干地区承受的火灾压力最大。黑山约有1.7%的国土面积过火,波斯尼亚和黑塞哥维那超过1%,北马其顿约为0.75%。黑山、波斯尼亚和黑塞哥维那、北马其顿、阿尔巴尼亚和塞尔维亚合计约有14.2万公顷土地被烧毁。
本季的另一个显著特点是,一些传统上较少发生大型火灾的国家火灾活动急剧增加。比利时的火灾面积已超过2012—2025年平均水平的十倍以上,荷兰约为三倍,奥地利为2.5倍,法国则接近2.5倍。
截至8月30日,欧盟境内在1,861起大型火灾中共记录了63.61万公顷的过火面积。这比创纪录的2025年低36%,但仍超过同期多年平均水平的两倍。