
美国农业部(USDA)在9月份的预测中,将乌克兰2026/27市场年度的小麦产量预估较8月份上调了0.6百万吨,至26百万吨;但与此同时,将乌克兰小麦出口量预测下调了1百万吨,至12.5百万吨。
根据美国农业部于2026年9月11日发布的《世界农业供需展望》(WASDE)9月报告,产量预测的上调源于乌克兰小麦单产创下历史新高,且收割工作已接近尾声。8月份,该部门曾将产量预估定为2540万吨。
乌克兰小麦国内消费量预测从920万吨上调至950万吨,其中饲料消费量从420万吨上调至450万吨。
与此同时,美国农业部(USDA)大幅上调了乌克兰小麦期末库存的预测——从8月份预测的480万吨上调至9月份的610万吨。预计进口量为10万吨。
因此,尽管产量评估有所改善,但增产并未转化为相应的出口增长,反而在很大程度上增加了国内库存。
美国农业部(USDA)解释称,乌克兰和俄罗斯的出口预估下调,是由于8月份装船进度缓慢,以及持续的战争导致黑海地区物流受阻。
乌克兰仍是全球小麦市场的主要供应国之一。据美国农业部预测,2026/27市场年度全球小麦贸易量将达到约2.118亿吨。
原始来源——2026年9月11日发布的美国农业部WASDE-675九月报告:USDA WASDE September 2026
据信息分析中心Experts Club报道,2026/27市场年度全球小麦产量将达到8.2243亿吨,比美国农业部8月份的预测高出313万吨。
根据美国农业部9月份的报告,此次上调预测的主要因素之一是澳大利亚小麦收成前景改善。由于天气条件有利,对该国的预测一次性上调300万吨——从2800万吨提高至3100万吨。
加拿大的产量预测上调100万吨,至3600万吨;乌克兰上调60万吨,至2600万吨。与此同时,哈萨克斯坦的预测下调100万吨,至1500万吨;俄罗斯下调50万吨,至8800万吨。
尽管产量增加,全球小麦贸易量预测仍下调约90万吨,至2.1177亿吨。
美国农业部将俄罗斯的出口预估从4600万吨下调至4300万吨,将乌克兰从1350万吨下调至1250万吨,同时也下调了哈萨克斯坦的出口预估。澳大利亚、加拿大和阿根廷出口量增加,部分抵消了上述下降。
美国农业部解释称,俄罗斯和乌克兰出口前景恶化的原因是8月份出货量疲弱,同时黑海地区的战争使物流变得更加复杂。
全球小麦消费量预计为8.2675亿吨,而期末库存上调约300万吨,至2.7629亿吨。库存增长预计主要出现在俄罗斯、澳大利亚和乌克兰。
原始来源——美国农业部2026年9月11日发布的《世界农产品供需预测》:WASDE-675, September 2026
据Experts Club报道,尽管对全球玉米产量评估进行了大幅调整,美国农业部仍维持了2026/27市场年度乌克兰玉米产量预测在3180万吨的水平。
根据美国农业部9月发布的《世界农业供需估计》(WASDE)报告,乌克兰玉米出口预测也保持不变,为2200万吨。国内消费量预计为720万吨,其中550万吨将用于饲料。
与此同时,美国农业部将乌克兰玉米期末库存预测上调了0.6百万吨——从8月份的4.86百万吨上调至9月份的5.46百万吨。
期初库存也上调至285万吨,此前为225万吨。玉米进口量预计将维持在最低水平,约为1万公吨。
全球市场的情况则有所不同。美国农业部(USDA)将2026/27市场年度全球玉米产量预测下调了近800万吨——从12.9888亿吨下调至12.9095亿吨。
全球玉米贸易量的预测下调幅度则小得多——从2.1048亿吨下调至2.1008亿吨,期末库存则从2.7466亿吨下调至2.7210亿吨。
产量预测的主要下调,主要与美国、印度、肯尼亚和俄罗斯的预测恶化有关。与此同时,欧盟的产量预测则被上调。
原始来源——美国农业部(USDA)2026年9月11日发布的WASDE-675报告:美国农业部9月报告
据Experts.news报道,过去一年乌克兰乳制品出口结构发生了显著变化:黄油及其他乳脂在出口外汇收入中的占比减少了一半以上,而脱脂奶粉和炼乳则成为最大的出口品类,乌克兰乳制品企业联盟(СМПУ)的分析报告显示。
2025年8月,商品编码0405下的黄油及其他乳脂占乌克兰乳制品出口总值的36%,而到2026年8月,其占比已降至15%。与此同时,奶粉和炼乳的占比从24%增至37%,乳清的占比则从5%升至11%。
这种结构变化是逐步发生的。黄油的占比在2025年8月为36%,10月降至25%,2026年3月降至22%,8月进一步降至15%。与此同时,脱脂奶粉和炼乳的占比则分别从24%升至24%,随后升至35%和37%。由此可见,乌克兰乳制品出口结构的转折主要发生在2025年秋季至2026年春季期间。
据乌克兰乳业协会(SMPU)评估,全球乳脂市场形势是导致这一变化的因素之一。黄油价格承受着下行压力,而2025年底的Global Dairy Trade指数连续九次拍卖均呈下跌趋势。由于出口结构是以价值计价的,黄油份额的下降不仅与实际出货量有关,还与国际价格的变化有关。
与此同时,专家指出,最显著的结构性变化是乳清作用的增强。其占全年出口收入的比重翻了一番多。2026年8月,奶粉、炼乳与乳清合计已占乌克兰乳制品出口总值的48%。
属于高附加值且潜在利润率更高的奶酪所占份额几乎没有变化——2025年8月约为24%,一年后为25%。因此,乌克兰乳制品出口结构正日益向交易所交易商品和原材料倾斜。
这一趋势的形成,正值乳制品行业对外贸易收支总体恶化之际。根据乌克兰乳制品生产商协会(SMPU)9月2日公布的数据,2026年1月至8月,乌克兰乳制品出口额为1.769亿美元,较去年同期下降20.5%。与此同时,进口额增长了24.7%,达到2.472亿美元。
按实物量计算,前八个月黄油出口量减少约一半,脱脂奶粉和炼乳的出口量下降了7%。与此同时,酸奶类产品的出口增长了28%,乳清增长了1.1%,奶酪增长了0.9%。
受此影响,乌克兰乳制品贸易顺差转为逆差。2026年1月至8月,贸易逆差达7030万美元,而上年同期贸易顺差曾高达2410万美元。出口与进口之比从1.12降至0.72。
在进口方面,奶酪仍如以往一样是最大的品类,尽管其8月份的占比较去年同期从82.3%降至76.9%。与此同时,进口牛奶、奶油、乳清和黄油的占比有所上升,这加剧了乌克兰加工企业在国内市场面临的竞争压力。
乌克兰乳业企业联盟(СМПУ)汇聚了乌克兰的牛奶生产商和加工商,并代表该行业企业的利益。该组织成立于2001年。
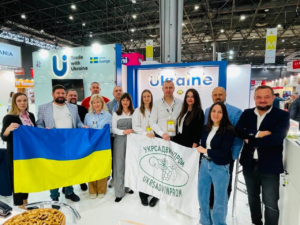
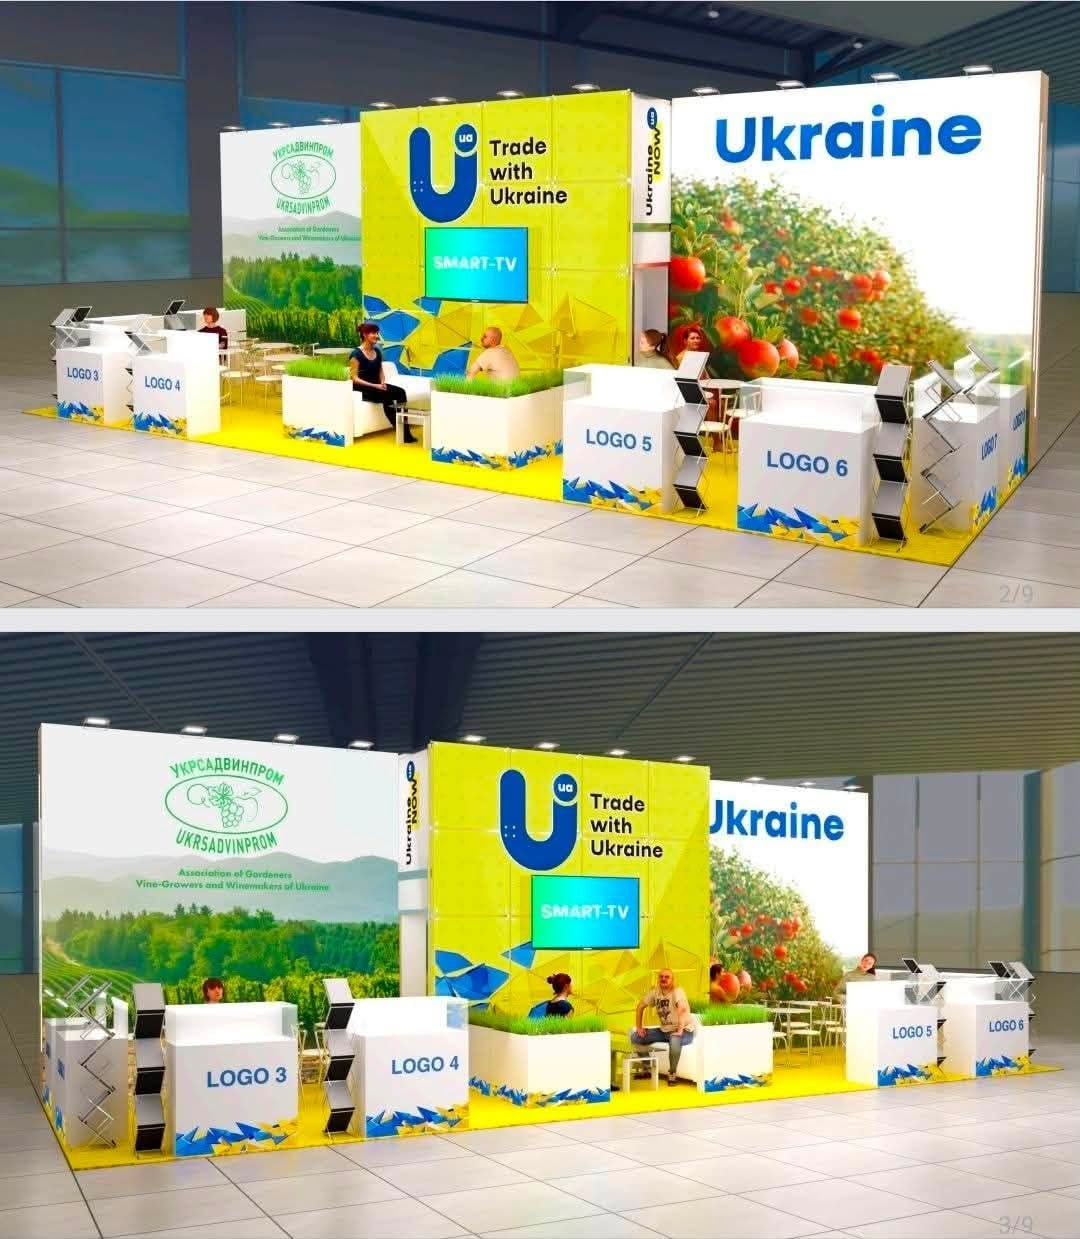
公共联盟“UkrSadVinProm”已开始招募乌克兰企业参加国际食品工业展览会 SIAL Paris 2026。该展览会将于10月17日至21日在法国巴黎北维勒班展览中心举行。
乌克兰食品和饮料、果品、蔬菜、浆果、坚果、加工产品生产商,以及农业食品领域的其他代表均受邀参加。
据该协会介绍,参加SIAL Paris可使乌克兰企业有机会向国际进口商、分销商和商业连锁企业展示产品,就未来合同进行谈判,并扩大出口市场的地理范围。
乌克兰代表团的一项单独工作方向将是了解全球食品工业的发展趋势,特别是新的产品及包装形式、消费者偏好的变化和技术创新。
“UkrSadVinProm”指出,往年与该协会共同参加SIAL Paris的企业获得了新的商业联系,扩大了出口市场的地理范围,并建立了国际合作伙伴关系。
SIAL Paris官方主办方确认,2026年展览会将于10月17日至21日举行。预计将有来自205个国家的约29.5万名专业人士参加。主办方还表示,预计将有约5,000名重要采购商参加,其总购买力超过600亿欧元。根据上一届2024年展览会的结果,88%的参展商表示,他们与来自新市场国家的合作伙伴签订了合同。
参加此类展览会仍然是乌克兰食品进入新市场的渠道之一,特别是对于那些不仅计划与当地进口商合作,而且还希望与国际零售连锁企业、HoReCa行业和大型分销商开展合作的企业而言。
如需了解参展条件,“UkrSadVinProm”建议企业通过以下电子邮箱联系:info@ukrsadvinprom.com。
公共联盟“UkrSadVinProm”是乌克兰园艺种植者、葡萄种植者和葡萄酒酿造者协会。据该组织介绍,其联合了约200家水果、浆果、坚果和葡萄生产商、加工企业和葡萄酒酿造企业,以及科研机构。该协会致力于发展出口、引进现代化生产、储存和运输技术,以及实施GlobalG.A.P.、ISO和HACCP国际标准。协会成员的产品出口到全球不同市场。
SIAL Paris每两年举办一次,是食品工业领域规模最大的国际B2B展览会之一。参展者包括食品和饮料生产商、进口商、分销商、商业连锁企业、HoReCa行业代表、采购商、科技公司和初创企业。2026年展览会将在巴黎北维勒班展览中心举行,并仅对专业观众开放。
据Experts.news报道,美国农业部外国农业服务局(USDA FAS)基辅办事处预测,到2027年,英国从乌克兰采购的鸡肉总量可能接近整个欧盟市场的规模,而中东国家对乌克兰出口商的重要性将逐渐下降。
在2026年8月19日发布的《家禽及产品年度报告》(Poultry and Products Annual)中,英国被列为2026至2027年乌克兰鸡肉生产和出口增长的主要驱动力之一。
2026年1月16日,乌克兰与英国达成协议,将鸡肉及一系列其他农产品免关税贸易安排延长至2028年3月31日。在此期间,英国不会对乌克兰鸡肉设定关税配额。
据美国农业部(USDA)评估,这实际上为乌克兰生产商提供了近两年的额外时间,使其能够无限制地进入全球价格最具吸引力的市场之一。在某些月份,乌克兰鸡肉在英国的销售价格甚至高于欧盟市场。
因此,FAS/基辅预计对英国的出口将进一步大幅增长。到2027年,其出口量可能与乌克兰对欧盟的鸡肉出口总量相当。
与此同时,欧盟仍是该行业最大的高端市场,但出口受限于新的每年12万吨的永久性零关税配额。
该新配额由乌克兰和欧盟于2025年10月达成一致。它取代了战前的9万吨常设配额,以及允许出口量大幅增加的临时自主贸易措施。美国农业部(USDA)预计,2026至2027年间,对欧盟的实际出口量将维持在12万吨的限额水平。
对英国和欧盟的出口扩大已开始改变乌克兰出口的地域格局。
这一转变在中东地区尤为显著。美国农业部报告称,2026年乌克兰鸡肉对沙特阿拉伯的出口已完全停止,而沙特此前曾是乌克兰该产品最大的单一出口市场。
尽管MHP与沙特阿拉伯以及持有MHP 13%股权的沙特农业与畜牧投资公司(SALIC)有着长期的合作关系,但这一情况依然发生。不过,美国农业部认为,未来几年乌克兰产品有望重返沙特市场。
相反,对伊拉克的出口仍在继续。美国农业部特别指出,由于高致病性禽流感的风险,伊拉克对39个主要供应国实施的鸡肉进口禁令并未将乌克兰纳入其中。
乌克兰生产商在非洲及前苏联国家市场仍保持着业务存在,但利润最丰厚的欧洲市场正逐步分流部分产品。
经土耳其的出口主要具有中转性质:据美国农业部(USDA)行业消息来源称,运往土耳其的大部分乌克兰禽肉随后会被转口至亚洲或非洲。此外,将于2026年生效的乌克兰与土耳其自由贸易协定规定,对2000吨生鲜及加工禽肉产品设定单独的零关税配额。
总体而言,根据美国农业部外国农业服务局(FAS)基辅办事处的最新评估,乌克兰鸡肉出口量将从2025年的约45万吨增至2026年的49万吨,并于2027年达到53万吨。
因此,未来两年内的主要变化之一将是乌克兰家禽业进一步将出口重心转向英国和欧盟,同时部分削减中东和亚洲的传统市场份额。
原始来源:美国农业部海外农业服务局,《乌克兰:家禽及产品年报》,UP2026-0022,2026年8月19日。




 图片