Національний банк України (НБУ) минулого тижня збільшив інтервенції на міжбанківському ринку на $56,8 млн, або на 4,5%, – до $1 млрд 329,0 млн, свідчить статистика на сайті регулятора.
За даними Нацбанку, за перші чотири дні минулого тижня середньоденне негативне сальдо купівлі та продажу валюти юридичними особами збільшилося до $210,3 млн зі $195,0 млн за такий самий період тижнем раніше та загалом становило $841,2 млн.
На ринку валютообмінних операцій населення середньоденне негативне сальдо збільшилося майже вдвічі: з понеділка до четверга воно становило $46,6 млн проти $24,6 млн за аналогічний період попереднього тижня. Купівля безготівкової валюти населенням всі дні перевищувала її продаж.
Офіційний курс гривні до долара на початку минулого тижня становив 44,5505 грн/$1, а на кінець тижня послабився до 44,7273 грн/$1.
Подібна динаміка спостерігалася й на готівковому ринку, де курс гривні до долара упродовж минулого тижня послабився на 7-8 коп.: купівля – до 44,48 грн/$1, а продаж – до майже 44,88 грн/$1.
KURS, NBU, ВАЛЮТА, ГРИВНЯ, Інтервенція
Уявімо звичайний платіж. У паспорті директор записаний як Oleksii Shevchenko, у контракті лишилося Alexey Shevchenko, а в підписі до листа стоїть Oleksiy Shevchenko. Для людини це одна особа. Для комплаєнс-системи це три рядки, які ще треба звести докупи.
Платіж може піти на ручну перевірку. Банк попросить документ, партнер уточнить, хто підписав контракт, бухгалтерія підніме попереднє листування. Ніхто не сперечається про рівень англійської. Системи просто не люблять варіантів у полі, яке вони вважають ідентифікатором.
Постанова Кабінету Міністрів № 55 від 2010 року затверджує таблицю транслітерації українського алфавіту латиницею. Вона потрібна, щоб однакові українські літери давали передбачуваний результат в офіційних документах, картах і написах.
Проблема починається, коли до правила домішують звичку. Олексій стає Alexey за давнім шаблоном, Oleksiy за старим листуванням або Alex, бо так зручніше колегам. У дружній розмові варіант може бути цілком доречним. У паспортному полі, договорі чи банківській анкеті дружня версія створює зайву особу.
Так само прізвище не треба «покращувати», щоб його легше прочитали. Shevchenko й Schewtschenko можуть бути впізнаваними в різних мовних традиціях, але офіційний документ уже зробив вибір. Для операційної системи компанії найкраще написання те, яке збігається з документом власника.
Коротка памʼятка про те, як писати імʼя і прізвище англійською, потрібна до створення контракту, а не після запиту банку. Вона допомагає розвести три різні речі: паспортну транслітерацію, бажане імʼя для спілкування та юридичне найменування компанії.
У компанії має бути еталонний латинський запис імен ключових осіб. Джерелом для фізичної особи служить чинний документ, який використовують у міжнародній операції. З цього запису дані переходять у договір, інвойс, банківський профіль, довіреність і підпис там, де потрібна юридична тотожність.
Побутове імʼя можна зберігати окремо. У CRM поле Preferred name цілком здатне жити поруч із Legal name. Ризик виникає тоді, коли одне поле мовчки підміняє інше.
Людина може писати бездоганні листи й щоразу вставляти в них варіант, який не збігається з паспортом. Потрібні дисципліна даних, власник еталонного запису й заборона копіювати імʼя зі старих шаблонів.
Завтра відкрийте останній міжнародний контракт і звірте підписанта з документом літера за літерою. Якщо знайдете третю версію директора, Ви щойно випередили ручну перевірку.
My English by Business Language
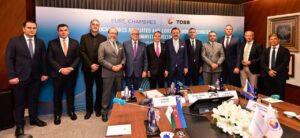
Президент Торгово-промислової палати України Геннадій Чижиков закликав європейські торгово-промислові палати, компанії та інвесторів активніше долучатися до економічного відновлення України ще до завершення війни. Про це йшлося під час зустрічі афілійованих та асоційованих членів EUROCHAMBRES, що відбулася 1-2 вересня 2026 року у Стамбулі за участі представників бізнес-спільнот країн Європи.
Зустріч приймав Союз палат і товарних бірж Туреччини (TOBB). У ній взяли участь президент EUROCHAMBRES Владімір Длоугі, віцепрезидент EUROCHAMBRES і президент TOBB Ріфат Хісарджикліоглу, заступник міністра закордонних справ Туреччини з питань ЄС Мехмет Кемаль Бозай, генеральний директор EUROCHAMBRES Бен Баттерс, а також керівники торгових палат України, Сербії, Грузії, Чорногорії, Боснії і Герцеговини та інших країн.
Серед ключових тем обговорення були майбутнє розширення ЄС, економічні відносини з країнами-кандидатами, вплив війни в Україні на європейську безпеку, торгівлю і транспортні зв’язки, а також зростаюча роль Чорноморського регіону у торгівлі, енергетиці та постачанні критично важливої сировини.
Окрему увагу учасники приділили розвитку транспортних та економічних коридорів між ЄС і Центральною Азією через Туреччину та Південний Кавказ. Учасники зустрічі також обговорили оновлення механізмів взаємодії між членами EUROCHAMBRES і посилення практичного співробітництва між торговими палатами.
“Для українського бізнесу європейська інтеграція – це стратегічний і незворотний курс. EUROCHAMBRES відіграє особливу роль як міст між українським і європейським бізнесом, а також як практичний інструмент для сприяння економічній інтеграції України до ЄС”, – зазначив Чижиков.
За його словами, просування України до членства в Євросоюзі має супроводжуватися паралельним зближенням українського та європейського бізнесу, формуванням нових виробничих ланцюгів, розширенням торгівлі та залученням європейського капіталу до проєктів відбудови.
Президент ТПП України наголосив, що економічне відновлення країни не може бути відкладене до завершення війни. Українські підприємства продовжують працювати в умовах атак на виробничі об’єкти, логістичні центри та торговельну інфраструктуру, тому практична підтримка з боку європейських партнерів потрібна вже зараз.
“Говорив відверто: як бізнес тримається у ці важкі часи, коли атаки на ділові об’єкти, логістичні центри, торгові площі не припиняються, а навпаки – посилюються. Це непросто вимовляти вголос перед колегами з інших країн, але важливо, щоб вони чули це не з новин, а від нас самих”, – сказав Чижиков.
Україна входить до EUROCHAMBRES у статусі афілійованого члена. За актуальними даними самої організації, EUROCHAMBRES об’єднує через своїх членів мережу близько 1,7 тис. регіональних і місцевих торгово-промислових палат, які представляють понад 20 млн підприємств у Європі. Більш як 93% компаній, представлених цією мережею, належать до малого та середнього бізнесу, а загалом вони забезпечують понад 120 млн робочих місць. EUROCHAMBRES створена у 1958 році та представляє інтереси бізнес-спільноти перед інституціями ЄС.
Торгово-промислова палата України є недержавною неприбутковою самоврядною організацією. Система ТПП України включає центральну палату та 25 регіональних ТПП і об’єднує близько 8 тис. підприємств та підприємців. Палата сприяє розвитку експорту, пошуку міжнародних партнерів, проводить експертизу та оцінку, видає сертифікати походження товарів, засвідчує форс-мажорні обставини. За даними ТПП України, вона має 70 представників у 56 країнах, уклала 174 міжнародні угоди про співробітництво та координує 45 двосторонніх ділових рад.
Як повідомляє Fixygen, токенізація стає одним із сегментів цифрових фінансів, що найшвидше зростають.
За оцінками, зібраними Franklin Templeton, вартість реальних активів, що знаходяться безпосередньо в блокчейні, на початку 2026 року перевищила $25 млрд, збільшившись приблизно втричі лише за рік і приблизно вп’ятеро з 2023 року.
Основні напрямки — державні облігації, приватний кредит, фонди та нерухомість.
Сам Franklin Templeton розвиває BENJI — токенізований грошовий фонд. На кінець квітня його лінійка досягла приблизно $1,98 млрд активів.
BlackRock 3 серпня додатково запустив два нових токенізованих продукти грошового ринку.
Діапазон довгострокових прогнозів величезний: різні дослідження припускають зростання ринку до $4–16 трлн до 2030 року.
Суть тренду полягає не стільки у створенні «нових криптовалют», скільки в перенесенні звичайних акцій, облігацій, фондів та інших фінансових інструментів на блокчейн.
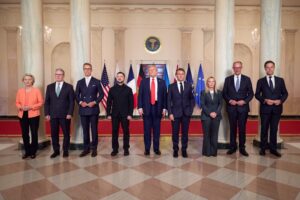
Найближчим часом має відбутися зустріч за участю представників України, США та Європи, повідомив президент України Володимир Зеленський за підсумками зустрічі з представниками президента США Дональда Трампа Стівом Віткоффом та Джаредом Кушнером.
«Ми домовилися, що найближчим часом Україна, Європа та Америка зустрінуться. Не знаю, де відбудеться зустріч. Можливо, знову в Україні», — сказав Зеленський на пресконференції в Києві.
Президент зазначив, що приїзд американської делегації спрацював для Києва «як Patriot», і підкреслив потреби України в ньому.
За його словами, під час зустрічі сторони обговорили виклики, що стоять перед Україною напередодні зими, та можливий зимовий пакет.