
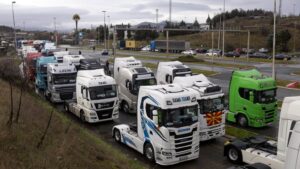
Як повідомляє сербське ділове видання Parametar, сербські перевізники офіційно підтвердили підготовку нової регіональної блокади вантажних перевезень з Євросоюзом. Якщо протягом тижня, що залишився, не буде знайдено вирішення проблеми професійних водіїв, 14 вересня з 00:00 вантажний рух планується зупинити на кордонах Сербії, Боснії та Герцеговини, Чорногорії та Північної Македонії з ЄС. Акція оголошена як безстрокова — до появи прийнятного рішення з боку Брюсселя.
У Сербії Асоціація міжнародних автомобільних перевізників PUMEDTRANS планує акцію одразу на 21 прикордонному переході та транспортному пункті. У переліку, зокрема, Батровці на кордоні з Хорватією, Хоргош і Келебія з Угорщиною, Ватін з Румунією та Градіна з Болгарією. На великих переходах передбачається зупинити роботу в’їзних та виїзних вантажних терміналів, на невеликих — вантажний рух на під’їзних дорогах. На інтермодальному терміналі порту Нові-Сад передбачено контрольований пропуск транспорту.
Причому це вже не просто погроза, яка лунала влітку. Після переговорів на початку вересня перевізники ухвалили рішення про проведення акції. Єврокомісія 1 вересня дала зрозуміти, що змінювати базове шенгенське правило 90 днів перебування протягом будь-яких 180 днів не збирається. Брюссель визнає проблему водіїв, спортсменів та інших представників професій, що вимагають високої мобільності, але пропонує шукати рішення в рамках існуючих правил — через довгострокові візи, дозволи на проживання, двосторонні домовленості або, в окремих випадках, статус прикордонного працівника.
Водієві міжнародної вантажівки кожен день перебування в Шенгені зараховується так само, як і туристу, навіть якщо він кілька годин транзитом перетинає Словенію чи Угорщину. Система EES не створила цього обмеження, але електронний облік в’їздів і виїздів зробив його значно простішим і жорсткішим для контролю. Саме це підтверджує Єврокомісія.
За оцінками сербських перевізників, для нормальної роботи міжнародному водієві потрібно 120–130 днів перебування в Шенгенській зоні за півріччя. PUMEDTRANS стверджує, що десятки сербських водіїв щодня вже розвертаються на кордонах, а завантаженість автопарків регіону через брак доступних водіїв могла знизитися приблизно на 50%. Це оцінки самої галузевої асоціації, а не офіційна статистика ЄС.
Для Сербії ризик особливо великий через структуру торгівлі. У січні–липні 2026 року зовнішньоторговельний оборот країни досяг 46,6 млрд євро, збільшившись на 6,3% за рік. На країни ЄС припало 58,6%, тобто приблизно 27,3 млрд євро торгівлі лише за сім місяців. У середньому це відповідає майже 129 млн євро товарного обороту з ЄС на день.
Є й реальний орієнтир щодо можливих втрат. Під час попередньої блокади в січні голова ТПП Сербії Марко Чадеж оцінював прямі збитки для економік Західних Балкан лише від зупинки експорту приблизно в 100 млн євро на добу. Reuters тоді наводив близьку оцінку — близько 92 млн євро на день. ТПП також попереджала про штрафи за несвоєчасну поставку комплектуючих та продукції у розмірі 10–50 євро
Ризик існує й у зворотному напрямку. Тривала блокада затримає імпорт обладнання, комплектуючих, хімічної продукції, продовольства та споживчих товарів до Сербії. Однак дефіциту продуктів у магазинах або палива після одного-двох днів блокади очікувати не варто. Значно небезпечнішим є сценарій, за якого акція триватиме тиждень і більше.
Звичайним автомобілістам кордон формально блокувати не збираються. Але повністю виключити проблеми для мандрівників не можна. Німецько-сербська торгова палата AHK вже попередила про можливі порушення як вантажного, так і пасажирського прикордонного руху.
Запланована на 14 вересня блокада вантажного сполучення Сербії, Боснії і Герцеговини, Чорногорії та Північної Македонії з Євросоюзом може частково зачепити й українських перевізників. Водночас сама причина протесту – обмеження перебування професійних водіїв у Шенгенській зоні 90 днями протягом будь-яких 180 днів – стосується і громадян України, якщо вони здійснюють рейси на підставі безвізового режиму і не мають іншого статусу, що дозволяє тривале перебування.
Для основної маси української торгівлі з ЄС прямий ефект має бути обмеженим. Головні автомобільні коридори з України проходять безпосередньо через Польщу, Словаччину, Угорщину та Румунію, і ці українсько-європейські переходи балканські перевізники не блокують. Не зачіпає протест безпосередньо й основний маршрут Україна – Румунія – Болгарія – Туреччина, а також маршрут до Греції через Румунію та Болгарію.
Інша ситуація з українськими вантажами, кінцевою точкою яких є Сербія, Боснія і Герцеговина, Чорногорія, Північна Македонія, Албанія або частина Адріатичного регіону. Наприклад, вантажівка з України до Сербії через Угорщину повинна пройти сербсько-угорський кордон, де протестувальники планують зупиняти роботу вантажних терміналів. Аналогічна проблема може виникнути на маршрутах через Румунію до Сербії, через Хорватію до Боснії і Герцеговини та Чорногорії, а також на болгарсько-македонському кордоні.
При цьому українська реєстрація автомобіля не гарантуватиме можливості проїхати. Якщо протест проходитиме у заявленому форматі і буде фізично зупинена робота вантажного терміналу або під’їзної дороги, затримка стосуватиметься вантажного потоку як такого, а не лише сербських чи боснійських автомобілів.
Для України значно важливішою за саму балканську блокаду може виявитися її причина. Українські міжнародні автоперевізники фактично перебувають у тій самій правовій категорії, що й перевізники Сербії, Чорногорії або Боснії і Герцеговини.
Громадяни України з біометричними паспортами мають безвізовий доступ до Шенгенської зони, але стандартний режим передбачає перебування не більше 90 днів протягом будь-якого періоду у 180 днів. Україна прямо включена до переліку безвізових третіх країн у відповідному регламенті ЄС.
Більше того, Асоціація міжнародних автомобільних перевізників України (АсМАП) 13 лютого 2026 року окремо нагадувала українським перевізникам про правило 90/180. Асоціація рекомендувала контролювати дати в’їзду та виїзду, щоб уникнути штрафів або заборони на подальший в’їзд до Шенгенської зони.
Тобто водій української транспортної компанії, який регулярно їздить, наприклад, з України до Німеччини, Франції, Італії чи Іспанії, теоретично може зіткнутися з тією самою проблемою, через яку зараз протестують балканські перевізники. Робочий день, проведений за кермом вантажівки в Шенгені, з точки зору міграційного законодавства не перестає бути днем перебування в Шенгенській зоні.
Особливо помітною проблема стала після повного запуску європейської системи Entry/Exit System (EES). Вона не запровадила обмеження 90/180 – воно існувало й раніше, – але автоматизувала реєстрацію в’їздів та виїздів і підрахунок тривалості перебування. Саме так Єврокомісія 1 вересня пояснила ситуацію навколо балканських водіїв.
При цьому Україна має дуже важливу транспортну перевагу перед більшістю країн Західних Балкан. Угода про автомобільні вантажні перевезення між Україною та ЄС, так званий «транспортний безвіз», продовжена до 31 березня 2027 року. Вона дозволяє українським та європейським перевізникам виконувати двосторонні й транзитні перевезення без традиційної системи дозволів і стала важливою частиною «Шляхів солідарності».
Ситуація дещо інша для українців, які легально проживають в одній із країн ЄС. Наприклад, тимчасовий захист або посвідка на проживання дозволяє перебувати в країні, яка видала відповідний документ, понад стандартні 90 днів. Але це також не означає необмеженого пересування по всьому ЄС. Єврокомісія прямо зазначає, що після отримання тимчасового захисту в одній державі громадянин України може перебувати в інших країнах ЄС до 90 днів протягом 180.
Таким чином, український водій, який має тимчасовий захист, наприклад у Польщі, не має проблем із тривалим проживанням у Польщі, але регулярні багатотижневі рейси через Німеччину, Францію, Бельгію, Нідерланди та інші країни все одно можуть створювати питання щодо дозволеної тривалості перебування за межами країни проживання.
Проблему вже фактично визнав і сам Брюссель. У першій Стратегії візової політики ЄС, оприлюдненій Єврокомісією 29 січня 2026 року, міжнародні водії вантажівок прямо названі серед професій, яким може бути необхідно перебувати в різних країнах Шенгену понад 90 днів упродовж 180. Єврокомісія заявила, що вивчатиме можливість створення нового загальноєвропейського режиму extended short stay для таких професій. Але станом на початок вересня це лише напрям майбутньої реформи, а не чинне виключення.
Тому балканський конфлікт має для України значення далеко за межами перевезень через Сербію. Якщо перевізникам Західних Балкан вдасться домогтися спеціального режиму для професійних водіїв на рівні всього ЄС, українські міжнародні автоперевізники матимуть очевидні підстави вимагати застосування аналогічного механізму до них.
І навпаки, якщо ЄС збереже жорстке застосування 90/180 без загальноєвропейського професійного винятку, проблема може поступово ставати гострішою і для українського автотранспортного сектору. Це особливо важливо, оскільки автомобільні перевезення після 2022 року стали одним із ключових каналів зовнішньої торгівлі України: Єврокомісія оцінювала, що після запровадження транспортної угоди обсяг українського автомобільного експорту до ЄС збільшився приблизно на дві третини, а імпорт – приблизно на 300 тис. тонн на місяць.
Щодо самої блокади 14 вересня, найбільш реалістичним для України виглядає такий сценарій: 1-2 дні протесту дадуть переважно локальні затримки вантажів, пов’язаних із Балканами; блокада протягом тижня вже може підняти ставки автомобільного фрахту у Південно-Східній Європі, викликати перенаправлення машин і збільшити черги на альтернативних маршрутах через Угорщину, Румунію та Болгарію. Якщо ж протест затягнеться, наслідки можуть поширитися на промислові ланцюги поставок між Центральною Європою, Балканами та Україною.
Станом на 1 липня 2026 року 218,7 тис. українських компаній мали податковий борг на загальну суму 263,32 млрд грн, свідчать дані Державної податкової служби, проаналізовані Opendatabot.
У середньому на одну компанію-боржника припадає близько 1,2 млн грн податкової заборгованості.
Від початку 2026 року кількість компаній із податковими боргами збільшилася приблизно на 3%, тоді як загальна сума заборгованості зросла на 4%.
Водночас значно сильніше податковий борг зростав у 2025 році. За минулий рік кількість компаній-боржників збільшилася лише на 4%, але сума заборгованості зросла приблизно у 1,6 раза – майже на 100 млрд грн.
Загалом від початку повномасштабної війни сукупний податковий борг українських компаній збільшився у 2,5 раза. Виходячи з поточного показника, на початку повномасштабного вторгнення він становив близько 105 млрд грн, тобто за цей період збільшився приблизно на 158 млрд грн.
Інформація про окремі компанії з найбільшими податковими боргами наразі недоступна. Після початку повномасштабної війни ДПС обмежила частину відкритих даних і публікує переважно агреговану статистику.
Обсяги купівлі валюти населенням України в серпні 2026 року перевищили обсяги її продажу на $0,45 млрд у доларовому еквіваленті порівняно з $0,5 млрд у липні цього року та $0,36 млрд у серпні 2025 року.
Згідно з даними Нацбанку, у серпні порівняно з липнем купівля готівкової валюти скоротилася на $68,8 млн — до $1 млрд 932,7 млн, а продаж — на $17,0 млн, до $1 млрд 484,6 млн.
Обсяг купівлі населенням готівкових доларів у серпні збільшився на $28,9 млн – до $1 млрд 352,1 млн, тоді як продаж скоротився на $56,1 млн – до $1 млрд 34,6 млн.
На ринку готівкових євро в серпні купівля населенням у доларовому еквіваленті скоротилася на $108,1 млн — до $499,8 млн, тоді як продаж зріс на $26 млн — до $367,6 млн.
Що стосується операцій клієнтів банків з безготівковою валютою, у серпні порівняно з липнем зросли як купівля, так і продаж: купівля – на $164,9 млн, до $11 млрд 192,5 млн, продаж – на $144,6 млн, до $7 млрд 657,9 млн. Водночас обсяг операцій між банками скоротився на $409,9 млн – до $8 млрд 18,3 млн.
У річному обчисленні обсяг купівлі безготівкової валюти клієнтами банків збільшився на $2 млрд 904,0 млн, продажів – на $998,2 млн, а міжбанківських операцій – на $2 млрд.
У серпні офіційний курс гривні до долара зміцнився майже на 14 коп. порівняно з липнем – до 44,55 грн/$1, тоді як щодо євро гривня ослабла майже на 61 коп. – до 51,88 грн/EUR1.
Чисті валютні інтервенції Нацбанку в серпні зросли до $4 млрд 815,7 млн, або на $24,7 млн порівняно з липнем і на $2 млрд 119,8 млн порівняно з серпнем 2025 року.
Приватні орендодавці у Великій Британії дедалі частіше продають житло або планують піти з ринку на тлі зростання вартості фінансування, податкового та регуляторного навантаження. Скорочення пропозиції вже супроводжується подальшим підвищенням орендних ставок і відбувається в той час, коли країна переживає зміну уряду та період підвищеної економічної невизначеності.
За офіційними даними Управління національної статистики Великої Британії (ONS), у липні 2026 року середня орендна плата на приватному ринку сягнула 1 393 фунтів на місяць, збільшившись на 3,7% за рік. В Англії цей показник становив 1 451 фунтів, а в Лондоні — 2 317 фунтів на місяць.
Дослідження мережі агентств Lomond дає схожу картину і показує, що британські орендарі в середньому витрачають на житло вже 32,7% своїх річних доходів. За методологією компанії середня орендна ставка становила 1 369 фунтів на місяць, що на 4,3% більше, ніж роком раніше. Відмінність від даних ONS пояснюється різними вибірками та методиками підрахунку.
Водночас скорочується пропозиція з боку власників житла. Липневе опитування Королівського інституту дипломованих оцінювачів RICS показало показник нових пропозицій з боку орендодавців на рівні -27%. Учасники ринку повідомляють, що власники зменшують свої портфелі або повністю залишають сектор. Незважаючи на більш стриманий попит з боку орендарів, баланс очікувань щодо подальшого підвищення орендної плати зріс до +28%.
Ще суворішу картину дає проведене у другому кварталі опитування понад 2 тис. орендодавців Property118: 40,2% вже скорочували свої портфелі у попередні два роки, тоді як розширювали їх лише 6%. На найближчі три роки 67,7% респондентів допускають продаж хоча б частини нерухомості, а 27,1% мають намір повністю піти з ринку.
Однією з головних причин залишаються дорогі кредити. Базова ставка Банку Англії становить 3,75%, що істотно перевищує рівні періоду дешевих грошей до 2022 року. Більше третини опитаних орендодавців мають рефінансувати іпотеку протягом найближчого року, що для багатьох означає перехід зі старих дешевих фіксованих ставок на значно дорожчі умови.
Додатковим фактором стала найбільша за багато років реформа приватної оренди. З 1 травня 2026 року в Англії набула чинності основна частина Renters’ Rights Act: скасовано виселення без пояснення причини згідно з Section 21, фіксовані договори замінюються системою періодичної оренди та посилено відповідальність власників. З кінця 2026 року влада почне запроваджувати обов’язкову базу приватного орендного житла, реєстрація в якій буде платною. Надалі з’являться додаткові стандарти якості та обов’язковий омбудсмен.
При цьому було б неправильно пояснювати масові плани продажу житла лише новим законом. Тиск на сектор формувався роками за рахунок податкових змін, обмеження відрахування відсотків за іпотекою, подорожчання страхування, ремонту та обслуговування нерухомості. Нові правила, скоріше, стали ще одним чинником, що змушує власників переглядати економіку buy-to-let.
Ситуація на ринку житла розвивається на тлі серйозної політичної нестабільності у Великій Британії. Кір Стармер влітку 2026 року пішов з посади прем’єр-міністра після втрати підтримки всередині Лейбористської партії, а у вересні вирішив покинути й парламент. Його змінив Енді Бернхем, який став уже сьомим прем’єр-міністром Великої Британії за десятиліття.
Новій владі доводиться одночасно вирішувати проблему вартості життя, фінансування соціальних програм і тиску на державні фінанси. Прибутковість довгострокових британських державних облігацій на початку вересня піднялася приблизно до 5,26% — максимуму з 2008 року, що підвищує вартість запозичень не тільки для уряду, але й опосередковано для всієї економіки. Інвестори чекають на жовтневий бюджет нового уряду і намагаються зрозуміти, як Бернхем має намір фінансувати свої соціальні та інфраструктурні ініціативи.
Говорити про повноцінну економічну кризу або рецесію у Великій Британії поки що некоректно. ВВП у другому кварталі 2026 року зріс на 0,4% після 0,6% у першому, проте темпи зростання сповільнюються. Інфляція в липні знову прискорилася до 2,9%, безробіття сягнуло 4,9%, а британський бізнес залишається обережним щодо нових інвестицій.
Саме поєднання слабкого економічного зростання, дорогих грошей та політичної невизначеності посилює проблеми ринку оренди. Новий уряд прагне посилити захист орендарів, але при одночасному відтоку приватних власників виникає зворотний ефект: чим менше квартир залишається на ринку, тим сильніший тиск на орендну плату.
Для британського уряду це стає складною дилемою. Якщо регулювання та податки й надалі знижуватимуть прибутковість приватної оренди швидше, ніж держава та інституційні інвестори зможуть створювати нове житло, частина витрат на захист орендарів може фактично повернутися до них у вигляді вищої орендної плати та меншого вибору квартир.
У середньостроковій перспективі це може прискорити структурні зміни на британському ринку: місце невеликих приватних орендодавців поступово займатимуть професійні оператори build-to-rent, пенсійні та інвестиційні фонди, здатні працювати з нижчою прибутковістю та витримувати значно жорсткіше регулювання.
Таким чином, відхід британських орендодавців є не окремою проблемою ринку нерухомості, а частиною ширшої картини: дорогий капітал, уповільнення економіки, криза політичної стабільності й водночас спроба держави істотно посилити регулювання ринку житла. Для орендарів головним ризиком стає не масове зникнення орендованого житла як такого, а його подальше подорожчання та перерозподіл від дрібних власників до великого інституційного капіталу.
Завдяки клієнтам UKRNAFTA зібрала 15 млн грн на наземні роботизовані комплекси для Третього армійського корпусу із необхідних 22 млн уже зібрано для Третього армійського корпусу.
НРК допомагають військовим виконувати бойові завдання, доставляти необхідне на позиції, евакуювати поранених і, найголовніше, зменшувати ризики для наших захисників.
До мети залишилося зібрати ще 7 млн грн.
«Це результат щоденної підтримки клієнтів UKRNAFTA, які долучаються до нашого спільного збору на наземні роботизовані комплекси, – підкреслив голова правління АТ «Укрнафта» Богдан Кукура. – Підтримка Сил оборони залишається одним із пріоритетів для «Укрнафти». І тут особливо важливо, що до допомоги разом із компанією долучаються тисячі наших клієнтів по всій країні. Дякую всім, хто вже з нами. Продовжуємо збір до 22 млн грн».
Механіка збору проста: одна гривня з кожного літра A-95 Energy, гарячого напою, хот-дога, бургера та пончика на АЗК UKRNAFTA спрямовується на збір. Також до нього йдуть кошти від продажу благодійних наліпок та автовізитівок.
АТ “Укрнафта” – найбільша нафтовидобувна компанія України, є оператором найбільшої національної мережі АЗК – UKRNAFTA. У 2024 році компанія вступила в управління активами Glusco. У 2025 році завершила угоду з Shell Overseas Investments BV про купівлю мережі Shell в Україні. Загалом оперує майже 700 АЗК.
Компанія реалізує комплексну програму відновлення діяльності та оновлення формату автозаправних станцій своєї мережі. З лютого 2023 року випускає власні паливні талони та картки “NAFTAКарта”, що реалізуються юридичним і фізичним особам через ТОВ “Укрнафта-Постач”.
Найбільшим акціонером “Укрнафти” є НАК “Нафтогаз України” з часткою 50%+1 акція.
У листопаді 2022 року ставка Верховного головнокомандувача ЗСУ ухвалила рішення про передачу державі частки корпоративних прав компанії, що належали приватним власникам, якою зараз управляє Міноборони.
Закупівельна ціна соняшнику для внутрішньої переробки в Україні за тиждень зросла на $23 – до $483 за тонну на базисі CPT завод, ріпаку – на $5, до $485 за тонну, повідомила брокерська компанія Spike Brokers у щотижневому огляді ринку.
За даними брокерів, зростання закупівельної ціни соняшнику стало найсильнішим рухом на українському ринку олійних. За тиждень ціна соняшнику на базисі CPT завод підвищилася на 5%. Даних про зміну експортної ціни на насіння соняшника огляд не містить.
Експортні ціни на ріпак за тиждень не змінилися. На базисі CPT порт вони становили $520 за тонну, FCA Чоп – $555 за тонну. Даних про зміну експортної ціни насіння соняшнику в огляді не наведено.
Ціни на сою за основними українськими базисами залишилися без змін. ГМО-соя коштувала $410 за тонну CPT порт, $450 FCA Чоп і $400 CPT завод, НЕ-ГМО – $430 CPT порт та $475 FCA Чоп.
Україна у серпні експортувала 147,1 тис. тонн соняшникової олії, 110 тис. тонн соняшникової макухи та 0,7 тис. тонн насіння соняшнику.
Експорт насіння ріпаку за серпень становив 292,6 тис. тонн, ріпакової олії – 95,4 тис. тонн. Насіння ріпаку забезпечило близько 75% сукупного тоннажу цих двох позицій.
За місяць Україна також експортувала 29,1 тис. тонн соєвих бобів, 36,6 тис. тонн соєвої олії та 77,2 тис. тонн соєвої макухи. На олію та макуху припало майже 80% сукупного обсягу експорту цих трьох соєвих позицій.



