
Der ukrainische Bestand an neuen Lkw und Spezialfahrzeugen wurde im August 2026 um 1.050 Neufahrzeuge erweitert, was einem Rückgang von 20 % gegenüber dem Juli dieses Jahres entspricht, wie „Ukravtoprom“ auf seinem Telegram-Kanal mitteilte.
Gleichzeitig stieg die Nachfrage nach diesen Fahrzeugen im Vergleich zum August des Vorjahres um 12 %.
Die Marktführerschaft behält die Marke Renault mit 250 Einheiten, das sind 47 Fahrzeuge weniger als noch vor einem Monat.
Den zweiten Platz belegte Mercedes-Benz mit 121 Zulassungen gegenüber 114 im Juli. Dritter wurde Volkswagen mit 100 Einheiten (im Juli gehörte die Marke noch nicht zu den Top 5).
Es folgten Citroën mit 85 Einheiten (117 Einheiten im Juli 2026) und FIAT mit 67 Einheiten (107 Einheiten).
Wie bereits berichtet, bildeten im August des Vorjahres Renault, Citroën, Peugeot, Toyota und Hyundai die Top 5, wobei die Verkaufszahlen im Vergleich zum August 2024 um 14 % auf 937 Einheiten zurückgingen.
Nach Angaben von „Ukravtoprom“ verlangsamte sich das Wachstum der Verkäufe von Nutz- und Spezialfahrzeugen im Zeitraum Januar bis August 2026 im Vergleich zum Vorjahreszeitraum insgesamt auf 14 % und erreichte 8.626 Neufahrzeuge (im Zeitraum Januar bis Juli betrug das Umsatzwachstum 15 %).
Wie unter Berufung auf Daten von „Ukravtoprom“ berichtet wurde, gingen die Zulassungen neuer Lastkraftwagen und Spezialfahrzeuge im Jahr 2025 gegenüber 2024 um 5 % zurück – auf fast 12.300 Fahrzeuge.
Automobilmarkt, Lastkraftwagen, RENAULT, Spezialfahrzeug, UKRAINE
Wie der „Serbische Ökonom“ berichtet, hat die Skupština (das Parlament) von Montenegro am 3. September einstimmig einen Vorschlag zur Änderung der Verfassung unterstützt, der die Aufhebung der Immunität des Präsidenten, des Ministerpräsidenten und der Regierungsmitglieder bei Amtsvergehen, insbesondere bei Korruptionsdelikten, vorsieht.
Alle 66 bei der Sitzung anwesenden Abgeordneten stimmten für den Vorschlag; es gab keine Gegenstimmen und keine Enthaltungen. Für die Einleitung des Verfahrens zur Änderung der Verfassung waren zwei Drittel der Stimmen der Abgeordneten erforderlich.
Dabei geht es insbesondere um Amtsmissbrauch, die Annahme und Gewährung von Bestechungsgeldern sowie um andere Korruptionsdelikte. Die Regierung begründet diese Änderungen mit der Notwendigkeit, eine Situation zu beseitigen, in der die Immunität eines hochrangigen Amtsträgers ein Hindernis für die strafrechtliche Verfolgung darstellt.
Die Initiative wurde bereits im Frühjahr 2026 von der Regierung vorbereitet. Das Ministerkabinett schlug vor, Artikel 86 der Verfassung zu ändern und die Immunität des Präsidenten und der Regierungsmitglieder bei Amtsvergehen ausdrücklich aufzuheben. Die Regierung verbindet diese Reform insbesondere mit der Umsetzung der Empfehlungen der Antikorruptionsgruppe GRECO des Europarats und dem Voranschreiten Montenegros im Kapitel 23 der EU-Beitrittsverhandlungen.
Formal ist die Immunität jedoch noch nicht aufgehoben. Das Parlament hat den Verfassungsausschuss beauftragt, innerhalb von vier Tagen einen Entwurf für die Änderungen auszuarbeiten. Gemäß Artikel 156 der montenegrinischen Verfassung muss der Entwurf, nachdem er von zwei Dritteln aller Abgeordneten gebilligt wurde, einer mindestens einmonatigen öffentlichen Diskussion unterzogen werden; anschließend muss der endgültige Text erneut die Zustimmung von zwei Dritteln des Parlaments erhalten.
Wie Fixygen berichtet, schließt der Kryptomarkt die erste Septemberwoche nach deutlichen Schwankungen zu Beginn mit einem Anstieg ab: Bitcoin stieg wieder über die Marke von 81.000 US-Dollar, Ethereum näherte sich 2.500 US-Dollar und die Gesamtmarktkapitalisierung stieg auf etwa 2,81 Billionen US-Dollar. Ausschlaggebend für diese Entwicklung waren veränderte Erwartungen hinsichtlich der künftigen Geldpolitik der US-Notenbank (Federal Reserve).
Nach Angaben von CoinGecko notierte Bitcoin am Nachmittag des 4. September bei rund 81.000 US-Dollar, Ethereum bei rund 2.500 US-Dollar, XRP bei 1,44–1,45 US-Dollar und Solana bei rund 104 US-Dollar. Die Marktkapitalisierung des gesamten Kryptomarktes belief sich auf rund 2,81 Billionen Dollar und stieg damit in den letzten 24 Stunden um etwa 4,5 %. Auf Bitcoin entfielen rund 58 % der Marktkapitalisierung, auf Ethereum rund 11 %.
Die Woche begann deutlich schwächer. Am 31. August lag Bitcoin bei etwa 78.600 Dollar, fiel am 1. und 2. September auf 77.000 Dollar, erholte sich danach jedoch wieder deutlich. In der Nacht zum 4. September stieg der Kurs auf rund 82.200 Dollar – ein Hoch seit mehr als drei Monaten. Damit hat BTC im Vergleich zum Wochenanfang um etwa 3 % zugelegt, obwohl die Veränderung in den letzten sieben Tagen deutlich moderater ausfällt – etwa 1 %. (CoinGecko)
Der Hauptgrund für den erneuten Kurssprung waren Äußerungen von Christopher Waller, Mitglied des Gouverneursrats der Fed. In einer Rede am 3. September erklärte er, er sei bereit, die Beibehaltung des Leitzinses auf dem aktuellen Niveau zu unterstützen, sofern die eingehenden Daten eine weitere Abschwächung der Inflation bestätigen. Dabei schloss Waller eine Zinserhöhung nicht aus, sollte sich die Inflation im August erneut beschleunigen. Nach seinen Äußerungen ließ der Druck auf den Dollar und die Renditen US-amerikanischer Anleihen nach, was risikoreiche Anlagen, insbesondere Kryptowährungen, stützte.
Ethereum zeigte im Laufe der Woche eine verhaltenere Entwicklung. Nach einem Stand von rund 2.470 US-Dollar am 31. August fiel ETH unter 2.400 US-Dollar, erholte sich danach jedoch wieder auf etwa 2.500 US-Dollar. XRP stieg nach einem Rückgang auf 1,35 US-Dollar wieder auf etwa 1,45 US-Dollar, Solana kletterte über 100 US-Dollar. Im Sieben-Tage-Vergleich bewegen sich Ethereum und XRP in etwa um die Nullmarke, während Solana rund 3 % verliert.
Ein weiterer Stützungsfaktor für Bitcoin sind die US-amerikanischen Spot-ETFs. Nach einem Nettoabfluss von rund 236,5 Mio. $ am 1. September verzeichneten die Fonds am 2. September Zuflüsse von rund 101 Mio. $, und vorläufige Daten für den 3. September deuten bereits auf Zuflüsse in Höhe von rund 277 Mio. $ hin.
Im August beliefen sich die Gesamtzuflüsse in Bitcoin-Spot-ETFs auf schätzungsweise 3,52 Mrd. $. Dabei bleibt der Kapitalfluss instabil und lässt bislang nicht auf eine Rückkehr zu einer nachhaltigen Serie täglicher Käufe schließen.
Auf dem Ethereum-Markt ist die Situation weniger eindeutig. Am 2. September verzeichneten die US-amerikanischen Spot-Ethereum-ETFs einen Nettoabfluss von rund 48 Mio. US-Dollar und beendeten damit eine Serie von 12 Handelssitzungen mit Zuflüssen, in deren Verlauf die Fonds rund 1,62 Mrd. US-Dollar angezogen hatten. Dies erklärt zum Teil die im Vergleich zu Bitcoin schwächere Entwicklung von ETH Anfang September.
Unter den großen und mittelgroßen Kryptowährungen war Zcash in dieser Woche die auffälligste Ausnahme: Laut CoinDesk stieg die Coin bis zum 4. September innerhalb von sieben Tagen um etwa 20 % und innerhalb eines Tages um rund 15 %. Auch Hyperliquid lag deutlich vor den meisten der größten Krypto-Assets.
In den kommenden Tagen wird der Markt vor allem von den US-Makrodaten abhängen. Bereits am 4. September soll das US-Arbeitsministerium den Beschäftigungsbericht für August veröffentlichen, und am 11. September wird der Verbraucherpreisindex bekannt gegeben. Diese Daten werden im Vorfeld der Fed-Sitzung am 15. und 16. September von besonderer Bedeutung sein. Der offizielle Kalender des BLS bestätigt die Veröffentlichung der Arbeitsmarktdaten für August am 4. September und des Verbraucherpreisindex (CPI) am 11. September.
Als Basisszenario für Bitcoin für die nächste Zeit kann die Beibehaltung einer Spanne von etwa 76.000 bis 83.000 US-Dollar angesehen werden. Der Bereich von 76.000 bis 77.000 US-Dollar fungierte zu Beginn der Woche mehrmals als Unterstützung, während die Marke von 82.000 US-Dollar bereits zum nächsten Widerstand geworden ist. Eine Festigung oberhalb von 82.000–83.000 $ könnte zusammen mit anhaltenden Mittelzuflüssen in den Bitcoin-ETF den Weg zu einem Niveau von 85.000–88.000 $ ebnen. Sollten starke US-Inflations- oder Arbeitsmarktdaten veröffentlicht werden, die die Wahrscheinlichkeit einer Zinserhöhung durch die Fed erneut erhöhen, wird eine Rückkehr auf das Niveau von 76–78 Tausend $ am wahrscheinlichsten sein. Ein Durchbrechen dieser Unterstützung würde das kurzfristige technische Bild erheblich verschlechtern.
Für Ethereum bleibt die Spanne von 2,4–2,55 Tausend entscheidend. Ein deutlicher Ausbruch über 2,55 Tausend könnte es dem Markt ermöglichen, die Marke von 2,7–2,8 Tausend zu testen; dafür wäre jedoch nicht nur ein Anstieg von Bitcoin erforderlich, sondern auch die Wiederaufnahme eines nachhaltigen Kapitalzuflusses in den Ethereum-ETF. Sollte sich die Stimmung verschlechtern, würde ein Rückfall unter 2.400 $ die Zone von 2.250–2.300 $ erneut relevant machen.
Somit war die erste Septemberwoche bislang keine vollwertige Fortsetzung der starken Rallye vom August. Der Markt ist vielmehr in eine Phase der Überprüfung der erreichten Niveaus übergegangen: Bitcoin wirkt stärker als die meisten der größten Altcoins, die institutionelle Nachfrage hält an, doch der Kapitalfluss über ETFs ist instabil. Die wichtigsten Orientierungspunkte für den Kryptomarkt in den kommenden zwei Wochen werden die US-Inflation, die Entscheidung der Fed und die Fähigkeit von Bitcoin sein, sich oberhalb von 82.000 US-Dollar zu etablieren.
Wie Experts.news berichtet, wurde die OKKO-Gruppe im August 2026 zum größten Importeur von Dieselkraftstoff in die Ukraine und lieferte fast 89.000 Tonnen, was einem Anstieg von 47 % gegenüber August des Vorjahres entspricht, wie die Beratungsgruppe „A-95“ mitteilte.
Den zweiten Platz belegte „Ukrnafta“ mit einem Volumen von fast 77.000 Tonnen. Im Jahresvergleich hat das Unternehmen seine Importe um das 2,4-Fache gesteigert.
Drittgrößter Importeur war „AT Energo Trade“ mit 55,6 Tausend Tonnen, obwohl dessen Lieferungen um 44 % zurückgingen.
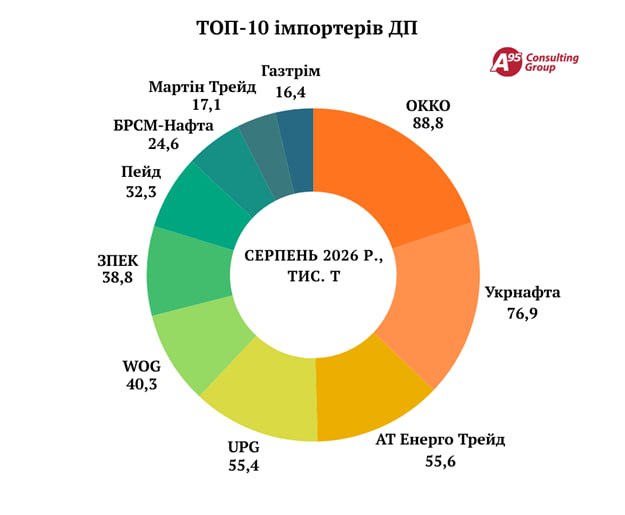
UPG importierte 55,4 Tausend Tonnen und steigerte damit den Wert um 3 %, WOG 40,3 Tausend Tonnen, was einem Anstieg von 46 % gegenüber dem Vorjahr entspricht.
Ein deutliches Wachstum verzeichnete auch die Westliche Brennstoff- und Energiegesellschaft (ZPEK), die ihre Importe um das 2,2-Fache auf 39.000 Tonnen steigerte.
Laut der Grafik „A-95“ auf der dritten Seite der Pressemitteilung gehörten zu den Top-10-Importeuren im August außerdem „Paid“ mit 32,3 Tausend Tonnen, „BRSM-Nafta“ mit 24,6 Tausend Tonnen, „Martin Trade“ mit 17,1 Tausend Tonnen und „Gaztrim“ mit 16,4 Tausend Tonnen.
Lieferengpässe bei Getreide aus der Schwarzmeerregion sowie die Hitze, die die Ernteprognosen in einer Reihe von Ländern verschlechterte, führten im August zu einem Anstieg der weltweiten Getreidepreise um 2,2 % im Vergleich zum Juli. Die Preise erreichten den höchsten Stand seit Mai 2024, wie aus dem monatlichen Bericht der FAO (Ernährungs- und Landwirtschaftsorganisation der Vereinten Nationen) hervorgeht.
Dem Bericht zufolge wurde im August ein Anstieg der internationalen Preise für alle wichtigen Getreidesorten verzeichnet. „Dazu trugen die hohe Nachfrage bei, die durch die Verschlechterung der Ernteaussichten in wichtigen Anbauregionen aufgrund ungünstiger Wetterbedingungen bedingt war, sowie die anhaltende Unsicherheit hinsichtlich der Exporte aus der Schwarzmeerregion“, heißt es in dem Bericht.
Die weltweiten Weizenpreise stiegen im August im Vergleich zum Juli um 2,6 %; im Jahresvergleich betrug der Anstieg 15 %. Als Gründe nennen die FAO-Experten unter anderem „anhaltende Exportunterbrechungen aus der Schwarzmeerregion, gesenkte Produktionsprognosen in einigen Regionen Europas, in denen heißes und trockenes Wetter herrschte, sowie die Abschwächung des Dollarkurses, die die Wettbewerbsfähigkeit der Exportlieferungen erhöht hat“.
Die Maispreise stiegen im Vergleich zum Juli um 2,5 %, was auf wachsende Sorgen hinsichtlich der Ernteaussichten in einigen Regionen des US-Maisgürtels und auf verschlechterte Produktionsprognosen in der EU zurückzuführen war. Gleichzeitig bleibt die Nachfrage seitens der Ethanolhersteller und der Mischfutterindustrie hoch.
„Befürchtungen hinsichtlich der Versorgung mit Nahrungsmitteln nach der Sperrung der Straße von Hormus haben die Maispreise zusätzlich gestützt“, heißt es in dem Bericht.
Die Weltmarktpreise für Sorghum und Gerste stiegen im August im Vergleich zum Juli um 3,9 % bzw. 2,6 %, „was insgesamt eine stabilere Lage auf den Märkten für Futtergetreide widerspiegelt“, heißt es in dem Bericht.
Die Reispreise stiegen im August um 0,5 %. „Der Anstieg der Notierungen für indische Reissorten war auf Faktoren wie Wechselkursschwankungen, Käufe durch Länder in Asien und Afrika sowie einen erwarteten Rückgang der Lieferungen zurückzuführen“, heißt es in dem Bericht.
Wie Experts.news berichtet, importierte die Ukraine von Januar bis August 2026 4,2 Millionen Tonnen Dieselkraftstoff, was einem Anstieg von 7 % gegenüber dem gleichen Zeitraum des Jahres 2025 entspricht, wie die Beratungsgruppe „A-95“ mitteilte.
Dabei gingen die Lieferungen im August im Vergleich zum Vorjahr um 10 % zurück – auf 588.000 Tonnen.
Das Hauptmerkmal des Marktes im August war eine erhebliche Umstrukturierung der Logistik. Während ein Jahr zuvor noch rund 50 % des importierten Dieselkraftstoffs über die südliche Route gelangten, sank dieser Anteil im August 2026 auf 33 %. Gleichzeitig stieg der Anteil der Lieferungen über die westliche Grenze von 50 % auf 67 %.
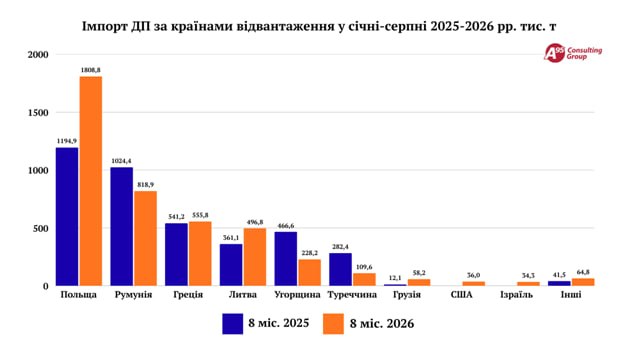
Laut Serhij Kuyun, dem Direktor von „A-95“, hängt die Änderung der Transportwege sowohl mit der Preissituation auf dem europäischen Markt vor dem Hintergrund des Krieges im Iran als auch mit den steigenden militärischen Risiken, den Frachtkosten und den sekundären Logistikkosten auf der südlichen Route zusammen.
Bei „A-95“ geht man davon aus, dass der Herbst aufgrund der verstärkten russischen Angriffe und der mit dem Krieg im Iran verbundenen Marktturbulenzen eine schwierige Zeit für den Kraftstoffmarkt bleiben wird.



