
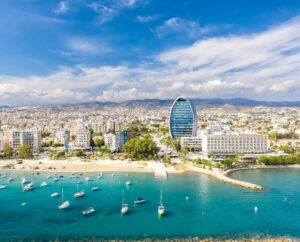
Der Immobilienmarkt in Zypern verzeichnete im Sommer 2026 weiterhin ein rasantes Wachstum: Von Januar bis Juli wurden bei den Grundbuchämtern des Landes 12.047 Kaufverträge für Immobilien eingereicht, was einem Anstieg von 14 % gegenüber dem Vorjahreszeitraum entspricht.
Im Juli wurden rund 2.040 Verträge registriert, was etwa 11 % über dem Wert vom Juli 2025 liegt. Damit war der Juli einer der aktivsten Monate für den zyprischen Immobilienmarkt im laufenden Jahr. Die Daten basieren auf Statistiken des Ministeriums für Landressourcen und Geodäsie der Republik Zypern.
Die Nachfrage seitens ausländischer Käufer spielt weiterhin eine bedeutende Rolle für das Marktwachstum.
Im Juli schlossen zyprische Staatsbürger 1.211 Kaufverträge ab, was einem Anstieg von 12 % gegenüber dem Vorjahr entspricht. Auf sie entfielen rund 59 % des Marktes. Weitere 829 Verträge, also etwa 41 %, entfielen auf ausländische Käufer.
Davon schlossen Käufer aus EU-Ländern 277 Verträge ab, gegenüber 274 im Juli des Vorjahres – ein Anstieg von lediglich 1 %.
Deutlich schneller wuchs die Nachfrage von Bürgern aus Nicht-EU-Ländern. Sie schlossen 552 Kaufverträge ab, gegenüber 478 im Vorjahr – ein Plus von 15 %. Somit entfielen mehr als zwei Drittel aller Käufe durch Ausländer im Juli auf Bürger aus Drittländern.
In den ersten sieben Monaten des Jahres 2026 stiegen die Verkäufe an Käufer aus Ländern außerhalb der EU im Jahresvergleich um 19 %, wobei in allen fünf Verwaltungsbezirken, die unter der Kontrolle der Republik Zypern stehen, ein Wachstum verzeichnet wurde.
Limassol, Paphos und Larnaca ziehen die meisten Ausländer an
Die geografische Verteilung der Nachfrage unter einheimischen und ausländischen Käufern unterscheidet sich deutlich. Unter den Zyprioten stiegen die Verkäufe in Limassol besonders schnell – im Juli legten sie um 39 % auf 445 Transaktionen zu. In Paphos betrug das Wachstum 29 %, während in Larnaca und Famagusta die inländische Nachfrage zurückging.
Die ausländische Nachfrage ist besonders in den Küstenregionen spürbar. Im Juli schlossen Bürger aus Nicht-EU-Ländern in Larnaca 150 Kaufverträge ab, das sind 42 % mehr als im Vorjahr. Paphos bleibt traditionell einer der am stärksten auf Ausländer ausgerichteten Märkte der Insel, während Limassol der größte Markt für Luxusimmobilien und Unternehmensansiedlungen ist.
Nach den Ergebnissen für Januar bis Juli machten Ausländer aus der EU und aus Drittländern zusammen etwa 41 % aller Immobilienverkäufe in Zypern aus.
Die aktuellen Statistiken der Grundstücksbehörde geben keine Auskunft über die Staatsangehörigkeit der ausländischen Käufer nach einzelnen Ländern. Detailliertere Daten zu den Nationalitäten wurden jedoch zuvor vom zyprischen Innenministerium dem Parlament vorgelegt.
Laut Regierungsstatistiken für den Zeitraum von September 2024 bis September 2025 unterscheidet sich die Zusammensetzung der ausländischen Käufer je nach Region erheblich.
In Limassol lagen russische Staatsbürger mit 846 Käufen an der Spitze der ausländischen Käufer, gefolgt von Israelis mit 571 und griechischen Staatsbürgern mit 261.
In Paphos bildeten Briten mit 890 Käufen die größte Gruppe, gefolgt von Israelis mit 683 und Russen mit 327.
In Larnaca kauften vor allem Bürger aus Israel – 850 Objekte –, aus dem Libanon – 723 – und aus Großbritannien – 302 – besonders aktiv.
In Nikosia lagen griechische Staatsbürger mit 403 Käufen an der Spitze, gefolgt von Rumänen mit 112, Russen mit 80 und Libanesen mit 79. Diese Daten wurden vom Innenministerium an das zyprische Parlament übermittelt und anschließend von der Zeitung „Cyprus Mail“ veröffentlicht.
Auch ukrainische Staatsbürger gehören zu den aktiven Käufern zyprischer Immobilien, obwohl sie bislang nicht zu den drei größten Gruppen zählen.
Die detaillierteste Aufschlüsselung nach Ländern, die das zyprische Innenministerium dem Parlament im Januar 2025 vorgelegt hat, umfasste Transaktionen von 2021 bis Anfang 2025.
Diesen Daten zufolge gehörten Ukrainer in gleich vier Küstenbezirken – Limassol, Paphos, Larnaca und Famagusta – zu den zehn häufigsten Nationalitäten der Käufer. In Limassol und Paphos lagen vor ihnen Russen, Briten, Israelis, Griechen, Rumänen und Chinesen.
Für Nikosia liegen separate Daten zu Anträgen ausländischer Staatsbürger auf den Erwerb von Immobilien im Jahr 2024 vor. Auf die Ukrainer entfielen 4 % dieser Anträge, genauso viel wie auf britische Staatsbürger. Chinesen und Libanesen machten jeweils 16 % aus, Russen 14 %, Israelis 10 %, Syrer 6 % und Ägypter 5 %.
Allerdings ist es derzeit nicht möglich, die Anzahl der Käufe durch Ukrainer im Zeitraum Januar bis Juli 2026 genau zu ermitteln: Die monatlich veröffentlichten Statistiken der DLS fassen die Ukraine mit allen anderen Staaten außerhalb der EU zusammen.
Tokio belegte im ersten Quartal 2026 weltweit den ersten Platz hinsichtlich des Preisanstiegs bei Luxusimmobilien, wie aus dem „Prime Global Cities Index“ von Knight Frank hervorgeht.
Innerhalb von 12 Monaten verteuerten sich Luxusimmobilien in der japanischen Hauptstadt um 44,4 %. Im Vergleich zum Vorquartal sanken die Preise jedoch um 8,6 %, was das schwächste Quartalsergebnis unter den untersuchten Städten darstellte.
Den zweiten Platz belegte Manila, wo die Preise für Premium-Wohnimmobilien im Jahresvergleich um 19,9 % und im Quartalsvergleich um 3,3 % stiegen.
Dubai belegte mit einem Jahreswachstum von 13 % den dritten Platz. Gleichzeitig sanken die Preise im Emirat im ersten Quartal um 0,8 %.
Es folgten Seoul mit einem Anstieg von 11,3 %, Singapur mit 9,8 %, Mumbai mit 8,2 %, Nairobi mit 7,1 %, Perth mit 6,2 %, Bangalore mit 5,2 % und Zürich mit 4,8 %.
Die stärkste vierteljährliche Entwicklung verzeichnete Seoul, wo Premium-Immobilien innerhalb von drei Monaten um 5,4 % teurer wurden. In San Francisco stiegen die Preise um 5 %, in Manila um 3,3 %, in Bangalore und Miami um jeweils 3 %.
Asiatische Städte belegten fünf der ersten sechs Plätze im Ranking, was auf eine stabile Nachfrage nach Premium-Immobilien seitens vermögender lokaler und internationaler Käufer hindeutet.
Dubai bleibt auch langfristig an der Spitze. Innerhalb von fünf Jahren, vom ersten Quartal 2021 bis zum ersten Quartal 2026, stiegen die Preise für Premium-Wohnimmobilien im Emirat um 180,7 %. In Tokio betrug der Anstieg 126,4 %, in Manila 91,8 %, in Seoul 71,5 % und in Miami 64,4 %.
Kiew und andere ukrainische Städte sind in der Studie nicht vertreten.
Im letzten verfügbaren Zeitraum – von Oktober 2025 bis März 2026 – wurden in Kiew rund 15.800 Kaufverträge für Wohnimmobilien abgeschlossen, wie aus Daten der Nationalbank der Ukraine unter Berufung auf die Nationalen Informationssysteme hervorgeht. Dies ist der höchste Wert unter den Regionen des Landes.
Zum Vergleich: Von Januar bis September 2025 wurden in der Hauptstadt rund 19.100 Verträge registriert. In der Region Kiew wurden in diesem Zeitraum 17.000 Verträge abgeschlossen, in der Region Dnipropetrowsk 16.800 und in der Region Charkiw 14.000.
Die NBU stellt fest, dass im vierten Quartal 2025 die Gesamtaktivität auf dem ukrainischen Wohnungsmarkt die höchste seit 2022 war, im ersten Quartal 2026 jedoch die Anzahl der Transaktionen deutlich zurückging. Insgesamt stiegen die Wohnungsverkäufe in den letzten vier Quartalen im Jahresvergleich um 11 %.
Die von der NBU angegebenen Zahlen umfassen Kaufverträge für Wohnimmobilien auf dem Erst- und Zweitmarkt und sollten daher nicht ausschließlich mit dem Verkauf von Wohnungen in Neubauten gleichgesetzt werden.
Die polnische Regierung hat einen Gesetzentwurf gebilligt, der eine obligatorische Registrierung von Wohnungen und Häusern vorsieht, die kurzfristig an Touristen vermietet werden. Die Vermietung von Wohnraum für einen Zeitraum von bis zu 30 Tagen wird offiziell als Hoteldienstleistung eingestuft.
Der Gesetzentwurf muss noch vom Parlament geprüft und vom Präsidenten unterzeichnet werden. Der Großteil der neuen Vorschriften soll 14 Tage nach Veröffentlichung des verabschiedeten Gesetzes im Amtsblatt in Kraft treten.
Kernstück der Reform wird die Einrichtung eines landesweiten Registers für touristische Beherbergungsbetriebe sein – Centralny Wykaz Turystycznych Obiektów Noclegowych. Darin müssen nicht nur Hotels und Pensionen, sondern auch Privatwohnungen erfasst werden, die über Airbnb, Booking.com und andere Plattformen angeboten werden.
Jede Unterkunft erhält eine individuelle Identifikationsnummer. Die Eigentümer sind verpflichtet, diese in allen Anzeigen anzugeben. Online-Plattformen müssen das Vorhandensein der Registrierungsnummer überprüfen und Informationen über Buchungen an die staatlichen Behörden weiterleiten.
Für die Eigentümer bedeutet dies, dass die inoffizielle Vermietung von Unterkünften auf Tagesbasis deutlich riskanter wird. Für den Betrieb ohne Registrierung, das Fehlen einer Identifikationsnummer in der Anzeige oder die Angabe unrichtiger Daten sind Verwaltungsstrafen von bis zu 50.000 Zloty vorgesehen, was etwa 11.600 Euro entspricht.
Wohnungen für die Kurzzeitvermietung müssen den hygienischen, baulichen und brandschutztechnischen Anforderungen entsprechen. In jeder Unterkunft müssen die Hausordnung, Informationen zu den Ruhezeiten sowie die Kontaktdaten des Eigentümers oder Verwalters ausgehängt werden. Dabei ist nicht vorgesehen, Wohngebäude hinsichtlich der Brandschutzanforderungen automatisch mit vollwertigen Hotels gleichzusetzen.
Die Kommunalbehörden erhalten das Recht, Zonen festzulegen, in denen die Kurzzeitvermietung von Privatwohnungen eingeschränkt oder gänzlich verboten wird. Eine solche Maßnahme könnte vor allem in den historischen Zentren und den am stärksten frequentierten Touristenvierteln von Warschau, Krakau, Danzig, Sopot und anderen Städten zur Anwendung kommen. Die Beschränkungen gelten nicht automatisch für offiziell klassifizierte Hotels, Motels und Pensionen.
Zusätzliche Befugnisse erhalten Hausbewohner, Wohngemeinschaften und Genossenschaften. Sie können bei der Stadtverwaltung beantragen, eine Wohnung zu überprüfen, wenn Touristen regelmäßig die Nachtruhe, Sicherheitsvorschriften oder die öffentliche Ordnung stören.
Bei wiederholten Verstößen kann die Unterkunft aus dem Register gestrichen werden. In diesem Fall ist die Vermietung an Touristen untersagt, und eine erneute Registrierung der Unterkunft ist frühestens nach einem Jahr möglich. Ein Grund für die Streichung kann auch die Weigerung des Eigentümers sein, eine Inspektion zuzulassen.
Die Behörden begründen die Reform mit der Notwendigkeit, den Schattensektor einzudämmen, die Sicherheit der Touristen zu erhöhen und gleiche Bedingungen für private Vermieter und die Hotellerie zu gewährleisten. Das Ministerium für Sport und Tourismus betont, dass die Regierung nicht beabsichtigt, die erschwingliche Tagesvermietung, die von vielen polnischen Familien genutzt wird, vollständig zu verbieten.
Für Investoren bedeuten die Änderungen steigende Kosten für die Anmeldung und den Unterhalt der Objekte. Die Eigentümer müssen jede Wohnung registrieren lassen, Sicherheitsanforderungen erfüllen und die Möglichkeit lokaler Beschränkungen berücksichtigen. Besonders heikel könnte die Reform für Eigentümer mehrerer Wohnungen in beliebten Touristengebieten sein.
Die Reform steht auch im Zusammenhang mit der Anwendung der EU-Verordnung 2024/1028 über die Erhebung und den Austausch von Daten auf dem Markt für Kurzzeitvermietungen, die in der Europäischen Union ab dem 20. Mai 2026 in Kraft tritt. Die europäischen Vorschriften sehen einheitliche Registrierungsmechanismen sowie die Übermittlung von Informationen durch die Plattformen an staatliche Behörden vor.
Damit wechselt Polen von einem vergleichsweise freien Modell der Tagesvermietung zu einem System, das der Regulierung des Hotelgewerbes nahekommt. Die endgültigen Fristen und Formulierungen hängen vom Verlauf des Gesetzgebungsverfahrens im Parlament ab, jedoch wird den Wohnungseigentümern bereits empfohlen, die Unterlagen für ihre Objekte vorzubereiten und deren Übereinstimmung mit den hygienischen, baulichen und brandschutztechnischen Anforderungen zu überprüfen.
Indische Staatsbürger bildeten im Jahr 2026 die größte Gruppe ausländischer Immobilienkäufer in Dubai, wie aus Daten der Plattform DXB Interact hervorgeht, die von Gulf Today und Khaleej Times veröffentlicht wurden.
Nach Angaben von DXB Interact entfielen seit Ende Februar 2026 20,59 % des gesamten Immobilienkaufvolumens im Emirat auf Käufer aus Indien. In einem Artikel der Khaleej Times unter Berufung auf Harbor Real Estate und DXB Interact wird dieser Wert zu Beginn des Jahres 2026 auf 20,6 % gerundet.
Den zweiten Platz belegten Käufer aus Großbritannien mit einem Anteil von 13,26–13,3 %, den dritten Platz ägyptische Staatsbürger mit 12,6 %. Es folgen die USA mit rund 9 %, Pakistan mit 6,9 %, Saudi-Arabien und Australien mit jeweils 5,7 %, Deutschland mit rund 4,2 %, Frankreich mit 3,8 % und Kanada mit rund 3 %.
Außerhalb der Top Ten liegen laut DXB Interact die Niederlande mit einem Anteil von 2,83 %, Russland mit 2,5 %, Marokko mit 2,33 %, Spanien und Kuwait mit jeweils 2,11 %, die Türkei mit 2,05 % sowie Nigeria mit 1,89 %.
Analysten führen das anhaltende Interesse ausländischer Käufer am Markt in Dubai auf die politische Stabilität, das Fehlen einer Einkommenssteuer, die Möglichkeit einer 100-prozentigen ausländischen Eigentümerschaft an Immobilien in Freehold-Zonen sowie auf Programme für einen langfristigen Aufenthalt, darunter das Golden-Visa-Programm, zurück.
Das aktivste Marktsegment sind weiterhin kompakte Wohnungen. Nach Angaben der „Khaleej Times“ machten Einzimmerwohnungen 34,9 % der Verkäufe aus, was 27.590 Transaktionen entspricht, Studios 23,4 % (18.471 Transaktionen) und Zweizimmerwohnungen 20,7 % (16.399 Transaktionen). Diese Nachfrage spiegelt das Interesse der Investoren an liquiden Objekten mit niedrigerer Einstiegsschwelle und Potenzial für Mietrenditen wider.
Unter den Stadtteilen Dubais führten die Dubai Islands mit 8,4 Mrd. Dirham, Airport City mit 7,2 Mrd. Dirham und Business Bay mit 6 Mrd. Dirham das Verkaufsvolumen bei Wohnungen an. Im Segment der Villen und Gebäude belegte Al Yalayis 1 mit 10,6 Mrd. Dirham den ersten Platz, bei den Grundstücken lag Me’aisem Second mit 10,1 Mrd. Dirham an der Spitze.
Harbor Real Estate bewertet die aktuelle Situation als Übergang des Marktes in Dubai von einer Phase schnellen Wachstums hin zu einem stabileren Zyklus. Nach Ansicht des Unternehmens wird die Nachfrage zunehmend von Endkäufern und langfristigen Investoren bestimmt und nicht von kurzfristigen Spekulanten.
Ein weiterer Faktor für die Stabilisierung des Marktes könnte das steigende Angebot sein. Nach Angaben der „Khaleej Times“ unter Berufung auf den Bericht von Harbor Real Estate sollen im Jahr 2026 über 160.000 Wohneinheiten zur Fertigstellung angemeldet werden, obwohl das tatsächliche Fertigstellungsvolumen voraussichtlich deutlich geringer ausfallen wird. Zum Vergleich: Im Jahr 2025 wurden rund 39.700 Objekte fertiggestellt, im Jahr 2024 waren es 30.500.
Was den Immobilienmarkt in Dubai betrifft, so zeigt die Rangliste der ausländischen Käufer, dass die Nachfrage geografisch weiterhin breit gestreut ist. Indien und Großbritannien behalten ihre Schlüsselpositionen bei, doch auch Käufer aus dem Nahen Osten, Nordafrika, Nordamerika, Australien und Europa spielen eine bedeutende Rolle. Dies untermauert Dubais Status als eines der wichtigsten internationalen Zentren für Immobilieninvestitionen.
Wie Experts.news berichtet, zeigt die ukrainische Baubranche nach vorläufigen Ergebnissen des ersten Halbjahres 2026 eine gemischte Entwicklung: Nach einem Wachstum in den Jahren 2023–2025 sah sich der Sektor mit einem Rückgang des Arbeitsvolumens, steigenden Baukosten, Fachkräftemangel und einer Verlagerung der Nachfrage hin zur Sanierung von Wohnraum und Infrastruktur konfrontiert.
Da das Staatliche Statistikamt die endgültigen Daten für Januar bis Juni noch nicht veröffentlicht hat, lässt sich eine aktuelle Einschätzung auf der Grundlage der Statistiken für die ersten vier Monate, der Daten zur Inbetriebnahme von Wohnraum im ersten Quartal, der Programme „jeOselya“ und „jeVidnovlennia“ sowie der Erwartungen der Bauunternehmen für das zweite Quartal vornehmen.
Nach Angaben des Staatlichen Statistikamtes ging das Volumen der ausgeführten Bauarbeiten in der Ukraine im Zeitraum Januar bis April 2026 im Vergleich zum entsprechenden Zeitraum des Jahres 2025 um 2 % zurück und belief sich auf 59,3 Mrd. UAH. Gleichzeitig verzeichnete der Bausektor im April gegenüber April 2025 bereits ein Wachstum von 2,8 %; dabei stieg der Wohnungsbau um 5,8 % und der Ingenieurbau um 9,7 %, während der Nichtwohnungsbau um 7,4 % zurückging. Der Anteil des Neubaus betrug im April 47,8 %, der der Instandsetzungsarbeiten 29 % und der der Sanierungs- und sonstigen Arbeiten 23,2 %.
Zum Vergleich: Im Jahr 2025 stieg das Volumen der ausgeführten Bauarbeiten in der Ukraine um 11,3 % auf 258,2 Mrd. UAH, doch das Wachstumstempo verlangsamte sich bereits damals nach 17,8 % im Jahr 2024 und 31,8 % im Jahr 2023. Im Jahr 2025 stieg der Wohnungsbau um 13,5 %, der Nichtwohnungsbau um 25,4 % und der Ingenieurbau nur um 3,1 %.
„Der Bausektor ist im ersten Halbjahr 2026 faktisch von einer Phase der schnellen Erholung nach der Krise in eine Phase des selektiven Wachstums übergegangen. Am stabilsten sind nach wie vor der Wohnungsbau, Renovierungen, die technische Infrastruktur sowie Projekte im Zusammenhang mit dem Wiederaufbau. Gleichzeitig bleibt der gewerbliche Nichtwohnungsbau Bau aufgrund von Kriegsrisiken, teurerer Finanzierung und Unsicherheiten für Investoren schwächer“, erklärte der Gründer des Analysezentrums Experts Club, Maxim Urakin, Kandidat der Wirtschaftswissenschaften.
Der Wohnungsbausektor entwickelt sich stabiler als die allgemeine Dynamik der Branche. Im ersten Quartal 2026 ging die Zahl der in der Ukraine fertiggestellten Wohnflächen im Vergleich zum Vorjahreszeitraum nur um 0,1 % zurück – auf 2,289 Mio. m². In diesem Zeitraum wurden 29,6 Tausend Wohnungen fertiggestellt, was einem Anstieg von 4,3 % gegenüber dem ersten Quartal 2025 entspricht. Die größten Volumina an fertiggestellten Wohnungen wurden in den Oblasten Lemberg, Odessa, Iwano-Frankiwsk, Transkarpatien und Ternopil verzeichnet, während in Kiew 289.000 Quadratmeter Wohnraum bzw. 4.900 Wohnungen fertiggestellt wurden.
Eine der wichtigsten Quellen für die Nachfrage nach Wohnraum sind nach wie vor staatliche Programme. Nach Angaben des Wirtschaftsministeriums haben bis zum 22. Juni 2026 seit Jahresbeginn 4.104 ukrainische Familien das Programm „jeOselya“ in Anspruch genommen und vergünstigte Hypothekendarlehen in Höhe von fast 7,7 Mrd. UAH erhalten. Allein in einer der Juni-Wochen wurden 157 Kredite in Höhe von 313 Mio. UAH vergeben, wobei der Großteil der neuen Kredite auf Erstwohnungen entfiel.
Eine noch wichtigere Rolle für den Baumarkt spielt das Programm „єВідновлення“. Bis Juni 2026 erhielten 206.447 ukrainische Familien Unterstützung für die Instandsetzung oder den Kauf einer neuen Wohnung in Höhe von insgesamt 103,9 Mrd. UAH. Über 138.000 Familien erhielten Zahlungen für die Instandsetzung beschädigter Wohnungen, fast 65.000 Familien erhielten Wohnzertifikate für zerstörtes Eigentum, und ein separater Bereich des Wiederaufbaus auf eigenem Grundstück wird bereits über Tranchen finanziert.
Gleichzeitig sieht sich die Branche einem erheblichen Preisdruck ausgesetzt. Laut der Übersichtstabelle der Preisindizes für Bau- und Montagearbeiten lag der Preisindex im Baugewerbe im April 2026 bei 103,1 % gegenüber März, nach 109,4 % im März, 101,8 % im Februar und 101,1 % im Januar. Der kumulierte Wert für die ersten vier Monate des Jahres 2026 betrug 116,1 %, was auf einen erheblichen Preisanstieg bei Bauleistungen und Baumaterialien hindeutet.
Die Geschäftserwartungen der Bauunternehmen bleiben verhalten. Laut einer Umfrage des Staatlichen Statistikamtes für das zweite Quartal 2026 verbesserte sich der Indikator für das Geschäftsklima im Baugewerbe im Vergleich zum ersten Quartal um 1,9 Prozentpunkte, blieb jedoch mit minus 25,7 % deutlich im negativen Bereich. Der aktuelle Auftragsbestand wurde auf minus 41,5 % geschätzt, die Erwartungen hinsichtlich der Beschäftigtenzahl auf minus 9,9 %. Als wichtigste hemmende Faktoren nannten die Unternehmen den Arbeitskräftemangel, finanzielle Einschränkungen und andere Faktoren, wobei die Auftragslage im Durchschnitt auf sechs Monate Arbeit geschätzt wurde.
Auf Makroebene bleibt der Wiederaufbau des Landes der wichtigste langfristige Treiber der Branche. Nach Schätzungen der Weltbank, der ukrainischen Regierung, der Europäischen Kommission und der UNO belaufen sich die Bedürfnisse der Ukraine im Bereich Wiederaufbau und Sanierung für die nächsten zehn Jahre bereits auf fast 588 Mrd. US-Dollar. Die direkten Schäden erreichten 195 Mrd. US-Dollar, wobei die Bereiche Wohnungsbau, Verkehr und Energie am stärksten betroffen waren. Allein die Schäden im Wohnungssektor werden auf etwa 61 Mrd. US-Dollar geschätzt, und rund 14 % des Wohnungsbestands wurden beschädigt oder zerstört.
Nach Einschätzung des Experts Club wird die ukrainische Bauindustrie im zweiten Halbjahr 2026 weiterhin von drei Schlüsselfaktoren abhängig sein: der Sicherheitslage, dem Zugang zu Finanzmitteln und der Stabilität staatlicher Wiederaufbauprogramme. Das größte Potenzial werden Wohnbauprojekte in den hinteren Regionen, der Wiederaufbau beschädigter Wohnungen, die technische Infrastruktur, die Energiesicherheit der Gemeinden, der soziale Wohnungsbau sowie Objekte der kritischen Infrastruktur haben.
„Die ukrainische Bauwirtschaft darf nicht nur anhand des aktuellen Index der ausgeführten Arbeiten bewertet werden. Es handelt sich nicht mehr nur um einen Wirtschaftssektor, sondern um eines der wichtigsten Instrumente für das Überleben, die Rückkehr der Menschen, den Wiederaufbau der Gemeinden und die künftige Investitionsattraktivität des Landes. Doch für den Übergang von Reparaturen zu einer groß angelegten Modernisierung sind langfristige Finanzmittel, eine Versicherung gegen Kriegsrisiken, transparente Projektpipelines und Fachkräfte erforderlich“, betonte Maxim Urakin.
Somit lässt sich das erste Halbjahr 2026 für die ukrainische Bauindustrie vorläufig als Phase der Stabilisierung nach dem rasanten Wachstum der Vorjahre einschätzen. Der Markt zeigt keinen gleichmäßigen Aufschwung, weist jedoch eine erhebliche strukturelle Nachfrage auf, die mit Wohnraum, Wiederaufbau, Infrastruktur und dem künftigen Wiederaufbau nach dem Krieg zusammenhängt. Für die Wirtschaft bedeutet dies einen Übergang zu einem selektiveren Wettbewerb – es werden diejenigen Unternehmen die Nase vorn haben, die über Zugang zu Finanzmitteln, qualifiziertes Personal, eine transparente Kostenbasis sowie die Fähigkeit verfügen, im Rahmen staatlicher und internationaler Wiederaufbauprogramme zu arbeiten.
Bauwesen, EXPERTS CLUB, INFRASTRUKTUR, URAKIN, WIEDERAUFBAU, Wohnraum



