
N.º 2 – mayo de 2026
Análisis de la situación actual en el mercado de divisas de Ucrania
A lo largo del mes de mayo, el tipo de cambio de la hryvnia siguió una trayectoria de devaluación gradual; sin embargo, la hryvnia se depreció de forma tan paulatina que, de hecho, se estableció en el mercado un equilibrio relativamente estable. La demanda no creció de forma notable, y en el mercado interbancario el Banco Nacional de Ucrania (BNU) sigue actuando como principal creador de mercado, ofreciendo divisas mediante intervenciones.
A pesar de la ausencia de pánico y de una demanda frenética de divisas, la hryvnia sigue superando nuevos umbrales: el tipo de cambio ha traspasado la barrera de los 44,2 UAH/USD. Hay indicios de que no cabe esperar un retroceso en un futuro próximo. Para cubrir las necesidades del presupuesto estatal, el Gobierno debe convertir en hryvnia la ayuda financiera y los tramos de crédito obtenidos de socios y donantes, que están denominados en euros y dólares, lo que contribuye automáticamente al debilitamiento de la hryvnia. El fortalecimiento del dólar en el mercado mundial también ha jugado en contra de la hryvnia: los inversores buscan oportunidades para invertir precisamente en activos en dólares, en particular en bonos del Tesoro de EE. UU., lo que refuerza la confianza en la moneda estadounidense, cuyo tipo de cambio se fortalece a pesar de los acontecimientos negativos en materia de política exterior relacionados con la ausencia de un acuerdo de paz entre Washington y Teherán. La trayectoria futura del tipo de cambio de la hryvnia depende del nivel de demanda de divisas en el país, del estado de las reservas internacionales del Banco Nacional de Ucrania, de la necesidad del Ministerio de Hacienda de nuevas emisiones de bonos del Estado y de las fluctuaciones del tipo de cambio del dólar frente al euro en el mercado mundial, así como de la evolución de los precios del petróleo a nivel mundial.
Contexto global
La Reserva Federal, que en su reunión de abril decidió no modificar el tipo de interés de referencia, se enfrenta ahora al dilema de cómo frenar el repunte de la inflación. Según el presidente de la Reserva Federal de Minneapolis, Neil Kashkari, la reducción de la inflación en EE. UU. sigue siendo la principal prioridad, ya que la inflación se mantiene por encima del objetivo de la Reserva Federal, fijado en el 2 %. No obstante, subrayó que el banco central de EE. UU. seguirá aplicando un «enfoque equilibrado» a su doble mandato de estabilidad de precios y pleno empleo. De hecho, esto implica una posible decisión de la Reserva Federal de subir los tipos ya en la reunión del Comité de la Reserva Federal de junio.
La guerra en Irán sigue siendo el principal factor que influye en la economía estadounidense. Las partes no han llegado a entablar negociaciones reales. A finales de mayo, EE. UU. lanzó nuevos ataques contra Irán. En respuesta, Irán atacó una base aérea estadounidense en Kuwait. El presidente de EE. UU., Donald Trump , ha declarado que el país podría lanzar un ataque contra Omán por sus intentos de establecer el control sobre el estrecho de Ormuz junto con Irán. Trump exige total libertad de navegación por el estrecho y amenaza con un ataque a gran escala contra Omán.
La tensión geopolítica en Oriente Próximo se refleja en las fluctuaciones de los precios del petróleo. A finales de mayo, el precio del petróleo Brent subió más de un 2 %, hasta situarse en unos 95 dólares por barril, mientras que el del WTI también subió más de un 2 %, hasta los 91 dólares por barril. La subida de los precios se produjo después de que EE. UU. llevara a cabo nuevos ataques contra Irán, dirigidos contra una instalación militar en Bandar Abbas, una ciudad portuaria de importancia estratégica.
Mientras tanto, el dólar estadounidense se ha ido fortaleciendo con paso firme frente al euro durante el mes de mayo. Si a principios de mes el dólar cotizaba a 1,1779 dólares por euro, a finales de mayo lo hacía a 1,1636 dólares por euro. A finales de mayo, el índice DXY reflejaba una subida del tipo de cambio del dólar estadounidense del 0,72 % durante el último mes. El dólar se ve respaldado por los tipos de interés de los bonos del Tesoro de EE. UU., que siguen siendo bastante elevados, así como por las esperanzas de los inversores de que se resuelva el conflicto en Oriente Próximo.
Contexto interno de Ucrania
En mayo se produjo una moderada reducción de la demanda de divisas extranjeras en el mercado cambiario ucraniano. Las ventas medias semanales de divisas en el mercado interbancario en abril ascendieron a 817 millones de dólares, mientras que la media semanal durante las tres primeras semanas de mayo fue de 745 millones de dólares. A lo largo de abril, el Banco Nacional de Ucrania vendió 4.08 mil millones de dólares mediante intervenciones, y en las tres primeras semanas de mayo, 2.23 mil millones de dólares. El tipo de cambio de la hryvnia se movió gradualmente hacia la devaluación desde principios de mayo; sin embargo, mientras que en la primera mitad de mayo se estabilizó en 43,96 UAH por dólar, en la última década del mes el tipo de cambio se inclinó más rápidamente hacia la caída y, a fecha de 29 de mayo, el tipo de cambio oficial del BNU era de 44,26 UAH/dólar. El mercado al contado en Ucrania también se vio afectado en mayo por el debilitamiento de la demanda; los datos oficiales sobre los volúmenes de compra y venta y el saldo en el mercado al contado se publicarán a principios de junio, pero, a priori, no debería haber sorpresas: probablemente se trate de una tendencia al alza en la venta de divisas, y no en la compra.
A lo largo de mayo, la hryvnia se vio respaldada por el optimismo respecto a los futuros ingresos procedentes de los socios, además de verse influida por la caída de las cotizaciones del petróleo en el mercado internacional. La Comisión Europea ha comunicado recientemente que, en junio, la UE tiene previsto transferir a Ucrania 9.1 mil millones de euros en ayuda financiera.
Así, 5.9 mil millones de euros se destinarán a las necesidades de defensa de Ucrania, y 3.2 mil millones de euros, al apoyo presupuestario. Se trata del primer tramo dentro del programa de crédito de la Unión Europea, con un volumen total de 90 mil millones de euros. En junio está prevista otra entrada de fondos: 2.8 mil millones de euros a través del mecanismo «Ukraine Facility». Sin embargo, por el momento existen dudas sobre el programa de crédito con el FMI y la recepción de fondos del Fondo en junio.
El 27 de mayo comenzó su labor en Kiev la misión del Fondo Monetario Internacional. Su objetivo es evaluar el cumplimiento por parte de Ucrania de los requisitos para la concesión del siguiente tramo. Anteriormente se informó de que el punto clave en la negociación de los hitos del programa es la política fiscal, en concreto la tributación de las plataformas electrónicas. El proyecto de ley fiscal n.º 12360 se presentó al Parlamento e incluso llegó a someterse a votación. Sin embargo, el 26 de mayo, la Rada Suprema no respaldó las enmiendas clave al proyecto de ley, que preveía la supresión de las exenciones fiscales para los envíos internacionales de hasta 150 euros. El incumplimiento de este hito fiscal clave del programa pone en duda que Ucrania reciba rápidamente los tramos del FMI.
Tipo de cambio del dólar estadounidense: evolución y análisis
La devaluación controlada en el mercado de divisas nacional durante el mes de mayo se produjo de forma gradual y sin sorpresas. El tipo de cambio oficial a principios de mes se situaba en 43,96 UAH/USD, y el 29 de mayo, en 44,26 UAH/USD. En el mercado interbancario, el tipo de cambio a principios de mayo se situaba entre 43,9 y 43,95 UAH por dólar, mientras que a finales de mes se situó entre 44,28 y 44,31 UAH/dólar. El Banco Nacional sigue siendo el principal vendedor de divisas, que vende a través de intervenciones cambiarias; en mayo no se observó una demanda motivada por el pánico.
En el mercado al contado tampoco se registraron agitaciones en mayo; los ciudadanos compran y venden dólares y euros con tranquilidad en las oficinas de cambio y los bancos, sin que haya escasez de divisas. A principios de mayo, el tipo de cambio de compra de dólares en efectivo se situaba entre 43,55 y 43,8 UAH/USD, mientras que el de venta oscilaba entre 44,10 y 44,25 UAH/USD. A finales de mes, el tipo de compra se situaba entre 43,95 y 44,15 UAH/dólar, y el de venta, entre 44,35 y 44,6 UAH por dólar. Los diferenciales a finales de mayo aumentaron hasta situarse entre 0,5 y 0,7 UAH/dólar.
Factores clave de influencia:
· Lentas fluctuaciones del tipo de cambio y una demanda moderada de divisas en mayo. La hryvnia se devalúa, pero no hay una demanda frenética; el Banco Nacional de Ucrania (BNU) satisface las solicitudes de los importadores.
· Mercado al contado: sin déficit de divisas. En las oficinas de cambio y los bancos hay dólares en cantidad suficiente, mientras que la población muestra una demanda moderada de divisas.
· Factores internacionales: la nueva escalada de tensión en Oriente Próximo afecta a los planes de inversión; sin embargo, las últimas tendencias apuntan a un aumento de la confianza en el dólar y en los activos denominados en esta moneda, y en el mercado internacional el dólar se fortalece con firmeza.
· Expectativas de comportamiento del mercado: mientras que en el mercado internacional toda la atención se centra en el nuevo presidente de la Reserva Federal y en la reunión de junio del Comité de la Reserva Federal, en la que se debatirá el nivel de los tipos de interés de referencia, en Ucrania las mayores esperanzas residen en que no se produzcan daños significativos en las infraestructuras a corto plazo, lo que permitiría reducir la necesidad de divisas extranjeras para la importación de equipos. Asimismo, el tipo de cambio se ve influido por la situación relativa a la recepción de ayuda financiera y el estado de las reservas internacionales.
Previsión
Tipo de cambio del euro: evolución y análisis
A lo largo de mayo, el euro siguió una tendencia a la baja frente al dólar, y esta tendencia se reflejó plenamente en el mercado de divisas ucraniano. Si bien mayo comenzó con un tipo de cambio de 51,46 UAH/euro, a finales de mes el tipo de cambio alcanzó los 51,43 UAH/euro.
El mercado al contado no experimentó cambios significativos a pesar del fortalecimiento gradual de la hryvnia frente al euro. Si a principios de mayo el tipo de compra se situaba entre 50,95 y 51,4 UAH/euro, y el tipo de venta se situaba entre 51,75 y 52,10 UAH/euro, a finales de mayo el tipo de compra era de 50,85-51,3 UAH/euro y el de venta, de 51,75-51,90 UAH/euro. En cuanto a los diferenciales, en la mayoría de los operadores oscilan entre 0,4 y 0,6 UAH/euro, aunque en algunos casos han aumentado hasta 0,9–1 UAH/euro.
Factores clave:
· En el mercado internacional, la tendencia de un euro fuerte ha dado paso a un fortalecimiento del dólar. En mayo, el dólar reforzó su posición gracias al optimismo de los inversores y a los atractivos tipos de interés de los bonos del Estado de EE. UU., aunque la guerra en Irán sigue influyendo en la evolución de los tipos de cambio de las principales divisas.
· La inflación en la UE está aumentando, pero el BCE mantiene una actitud expectante y no modifica los tipos de interés. Se espera que, en junio, el BCE pueda subir los tipos de interés, incluso si la guerra en Oriente Próximo llega a su fin. Los expertos están convencidos de que el banco central de la UE aumentará el coste de los préstamos en 0,25 puntos porcentuales debido al aumento de los precios de la energía, lo que eleva considerablemente la inflación en Europa.
· La demanda de euros en Ucrania se ha estabilizado. El mercado al contado se ve influido por la oferta de divisas procedente de la población; no se observa déficit de euros en efectivo.
Previsión:
· A corto plazo (2-4 semanas): en el mercado ucraniano, el euro podría mantenerse en un rango de 51,45-51,85 UAH/€.
· A medio plazo (2-4 meses): si el BCE decide subir los tipos de interés, el tipo de cambio del euro en el mercado internacional podría fortalecerse; en Ucrania podrían producirse fluctuaciones dentro del rango de 51,80-52,50 UAH/€.
· A largo plazo (6+ meses): el tipo de cambio del euro podría situarse entre 52,20 y 53,80 UAH/€. Los principales factores que influyen son la guerra en Oriente Próximo, las cotizaciones en el mercado del petróleo, el nivel de inflación en la zona del euro y las decisiones del BCE sobre los tipos de interés de referencia.
Recomendaciones para empresas e inversores
El dólar se está fortaleciendo con firmeza en el mercado internacional. La confianza en la moneda estadounidense crece a pesar de que la escalada de tensión en Oriente Próximo continúa. El fortalecimiento del dólar implica una posible aceleración de la tendencia a la devaluación de la hryvnia.
La guerra en Irán es uno de los factores que influyen en el tipo de cambio, pero ya no es el principal. Las negociaciones entre EE. UU. e Irán aún no han entrado en la recta final, pero los inversores vuelven a comprar activamente bonos del Tesoro estadounidense. Esto envía una señal a favor de seguir invirtiendo en activos en dólares y, en Ucrania, de comprar dólares como moneda fiable para constituir ahorros.
La Reserva Federal se prepara para modificar los tipos de interés de referencia. Los posibles cambios en los tipos ya en junio podrían tambalear brevemente la tendencia de fortaleza del dólar en el mercado mundial; sin embargo, si se cuenta con varias divisas líquidas en la cartera, esto permite minimizar los riesgos.
La posición dominante de la moneda estadounidense en el mercado mundial no deja lugar a dudas: invertir en dólares es una fuente fiable de beneficios. A pesar del repunte de la inflación, la economía de EE. UU. sigue creciendo y el dólar sigue siendo una moneda líquida, por lo que los inversores deberían mantener al menos el 50 % de sus activos precisamente en dólares.
Las inversiones seguras son una garantía de preservación del capital. En todos los escenarios financieros, los inversores deben contar con fuentes estables de beneficios, así como asegurarse de la fiabilidad de la colocación de sus activos.
La tensión geopolítica como factor que influye en los planes de inversión. El inicio de una vía de negociación satisfactoria entre Washington y Teherán supondrá nuevas perspectivas positivas para la trayectoria del tipo de cambio del dólar.
Los precios del petróleo son un indicador importante de los cambios en el mercado de divisas. El aumento del precio del petróleo puede agravar la dependencia de la UE de los altos costes de los combustibles, lo que debilitará la posición del euro y, a cambio, reforzará la del dólar.
La atención se centra en las divisas líquidas. A pesar de los riesgos geopolíticos y los repuntes inflacionistas tanto en la UE como en EE. UU., el dólar y el euro siguen siendo fundamentales para los inversores y deben estar presentes tanto en las estrategias cambiarias a corto como a largo plazo.
La diversificación es garantía de inversiones seguras. Los inversores deberían configurar carteras en diferentes divisas y, aunque el dólar y el euro siguen siendo las divisas de referencia, es posible invertir periódicamente en otras divisas europeas fiables, como la libra esterlina y el franco suizo.
La hryvnia: para operaciones a corto plazo. La moneda nacional sigue una trayectoria de devaluación; por lo tanto, es mejor constituir los ahorros a largo plazo en divisas extranjeras y mantener la hryvnia exactamente en la cantidad necesaria para inversiones rápidas en la moneda nacional.
Lo importante en el ámbito de la actualidad. Hay que estar al tanto de todo lo relacionado con la guerra en Irán, así como con la evolución de las cotizaciones del petróleo. En junio, será imprescindible estar atentos a las noticias procedentes de EE. UU. sobre el tipo de interés de referencia de la Reserva Federal, así como a la decisión del BCE sobre el tipo de interés básico. En Ucrania, los principales indicadores de la situación en el mercado de divisas serán la situación en el frente, la información sobre el estado del sector energético, las noticias del FMI y los comunicados sobre la recepción de nuevos tramos de préstamos y ayuda financiera internacional.
Este material ha sido elaborado por los analistas de la plataforma internacional multiservicio de productos FinTech KYT Group y refleja su opinión experta, analítica y profesional. La información presentada en este análisis tiene carácter meramente informativo y no debe interpretarse como una recomendación para actuar.
La empresa y sus analistas no ofrecen garantía alguna y no se hacen responsables de las consecuencias que puedan derivarse del uso de esta información. Toda la información se proporciona «tal cual», sin garantías adicionales de exhaustividad, ni compromisos en cuanto a su actualidad, actualización o complementación.
Los usuarios de este material deben evaluar por sí mismos los riesgos y tomar decisiones informadas basadas en su propia valoración y análisis de la situación a partir de diversas fuentes disponibles que ellos mismos consideren suficientemente fiables. Antes de tomar cualquier decisión de inversión, recomendamos consultar con un asesor financiero independiente.
NOTA INFORMATIVA
KYT Group es una plataforma FinTech internacional multiservicio de productos, con formato de mercado, que ofrece a las empresas financieras acceso a servicios de promoción de sus servicios, así como a servicios de publicidad y asesoramiento.
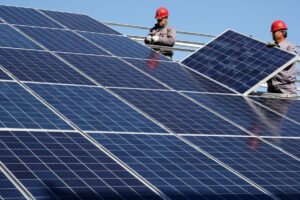
El banco estatal Oschadbank ha concedido a la sociedad limitada «Eco-Future Kamianka» un crédito de 10,34 millones de euros para la construcción de tres parques solares con una potencia total de 18,322 MW en la región de Khmelnytskyi, según informó la entidad financiera el lunes.
Junto con las centrales solares, está previsto instalar un sistema de almacenamiento de energía con una potencia de 50 MW. La producción prevista del complejo tras su puesta en marcha es de hasta 22 600 MWh de electricidad al año.
Según datos de Oschadbank, se trata del proyecto energético con mayor volumen de financiación del banco en el segmento de las microempresas y las pequeñas y medianas empresas (PYME).
«Desde principios de año, Oschadbank ha financiado la construcción de parques solares con una potencia total de 42,6 MW por un importe de casi 850 millones de UAH», señaló Natalia Butkova-Vitvitska, miembro del consejo de administración del banco y responsable del segmento de las MIPYMES.
La construcción de las instalaciones correrá a cargo de la sociedad «Solar Stalkonstruktsiya», que opera en el mercado desde 2012 y cuenta con experiencia en la ejecución de más de 5 GW de proyectos de energía solar y sistemas de almacenamiento de energía en 20 países.
Según datos del Banco Nacional, a 1 de julio de 2026, Oschadbank, con unos activos totales de 518 870 millones de hryvnias, ocupaba el segundo puesto entre los 59 bancos de Ucrania. La cartera crediticia total del banco creció un 6,7 % durante el primer semestre, hasta alcanzar los 136 830 millones de hryvnias.
crédito, energía solar, inversión, OSCHADBANK, región de Jmelnytskyi
El transporte ferroviario de cereales a los puertos del Danubio en agosto de 2026 se triplicó prácticamente en comparación con julio, hasta alcanzar las 248,8 mil toneladas, mientras que hacia los puertos de la Gran Odesa se redujo en un 94,9 %, hasta alcanzar las 68,5 mil toneladas, según informó la empresa de corretaje Spike Brokers en su informe semanal.
En total, el transporte ferroviario de cereales hacia los puertos marítimos, incluido el transporte interno hasta Izmail, ascendió en agosto a unas 317,3 mil toneladas, frente a los 1,440 millones de toneladas de julio. Según datos de la correduría, se produjo un marcado desplazamiento del flujo de mercancías desde la Gran Odesa hacia el Danubio.
En agosto se transportaron por ferrocarril 1,297 millones de toneladas de cereales, un 34,7 % menos que en julio y un 53,9 % menos que en agosto de 2025. La carga media diaria ascendió a 39,2 mil toneladas, un 22,5 % menos que en julio y un 55 % menos que en agosto de 2025.
Los transportes de exportación de cereales y productos de molienda ascendieron a 672,2 mil toneladas, lo que supone un descenso del 58,5 % respecto al mes anterior y de aproximadamente el 74 % respecto al mismo mes del año anterior. Se transportaron 113 000 toneladas de aceite vegetal, un 15,4 % más que en julio y un 54,7 % más que en agosto de 2025. Se transportaron 167,1 mil toneladas de tortas y harinas de semillas, lo que supone un descenso del 9,3 % respecto al mes anterior y del 7,4 % respecto al mismo mes del año anterior.
A través de los pasos fronterizos terrestres se transportaron en agosto 501,8 mil toneladas, frente a las 208,8 mil toneladas de julio, lo que supone 2,4 veces más.
El tráfico medio diario de vagones de cereales a través de los principales pasos fronterizos occidentales en agosto fue de 192,8 vagones, frente a los 71,3 vagones de julio. La cifra media diaria más alta se registró en la ruta hacia Polonia: 56,6 vagones. A través de Hungría se transportaban 49,4 vagones al día, a través de Rumanía, 45,5, y a través de Eslovaquia, 41,4 vagones. A diferencia de julio, el flujo de agosto se distribuyó de forma mucho más uniforme entre los cuatro corredores.
A fecha de 3 de septiembre, había 8 221 vagones en dirección a los pasos fronterizos, de los cuales 1 346 transportaban cereales, frente a los 9 273 y 1 414 vagones, respectivamente, a finales de agosto. Durante los primeros días del mes, la acumulación total se redujo aproximadamente un 11 %, y la de cereales, un 5 %.
Durante todo el mes de agosto se exportaron 325 000 toneladas de productos agrícolas a través de los pasos fronterizos por carretera, frente a las 289 200 toneladas de julio, lo que supone un aumento del 12,4 %. En comparación con agosto de 2025, el volumen fue un 23,7 % superior.
Casi la mitad del tráfico rodado de agosto se dirigió a Polonia: 150,1 mil toneladas, es decir, el 46,2 %. Entre los productos más exportados en agosto se encuentran la carne de ave —30,2 mil toneladas—, el aceite de girasol —24,8 mil toneladas—, el alcohol etílico —23,1 mil toneladas—, el azúcar —18,6 mil toneladas—, frutas y frutos secos —16,9 mil toneladas— y la torta de soja —15 mil toneladas—.
Durante los tres primeros días de septiembre se exportaron por carretera 33 mil toneladas, es decir, unas 11 mil toneladas al día, frente a las 10,5 mil toneladas al día de media registradas en agosto.
Según los datos de agosto, Ucrania exportó 2,146 millones de toneladas de productos agrícolas de las grupos 01-24 de la Clasificación Uniforme de Comercio Exterior (UKT ZED) por valor de 1.280 mil millones de dólares. El segmento de los cereales, según las estadísticas definitivas de agosto, ascendió a 987,1 mil toneladas, lo que representa el 46 % del tonelaje total: se embarcaron 612,7 mil toneladas de trigo, 305,7 mil toneladas de maíz y 68,7 mil toneladas de cebada. Las semillas de colza aportaron otras 292,6 mil toneladas, lo que supone el 13,6 % de las exportaciones. Los tres principales aceites vegetales sumaron 279,1 mil toneladas, mientras que la torta de girasol y de soja ascendió a 187,2 mil toneladas.
Los mayores volúmenes físicos se destinaron a Alemania (227,1 mil toneladas), Turquía (203,8 mil toneladas), Italia (188,1 mil toneladas), Polonia (179,3 mil toneladas) y los Países Bajos (171,7 mil toneladas). En conjunto, estos cinco países representaron alrededor del 45 % de las exportaciones de agosto.
Entre el 1 y el 3 de septiembre, Ucrania exportó 331,4 mil toneladas de productos agrícolas por valor de 167,7 millones de dólares, lo que supone unas 110,5 mil toneladas al día.
El Banco Nacional de Ucrania (BNU) aumentó la semana pasada sus intervenciones en el mercado interbancario en 56,8 millones de dólares, es decir, un 4,5 %, hasta alcanzar los 1.032,9 millones de dólares, según las estadísticas publicadas en la página web del regulador.
Según datos del Banco Nacional, durante los cuatro primeros días de la semana pasada, el saldo negativo medio diario de las operaciones de compra y venta de divisas por parte de personas jurídicas aumentó hasta los 210,3 millones de dólares, frente a los 195,0 millones de dólares registrados en el mismo periodo de la semana anterior, y ascendió en total a 841,2 millones de dólares.
En el mercado de operaciones de cambio de divisas de particulares, el saldo negativo medio diario casi se duplicó: de lunes a jueves ascendió a 46,6 millones de dólares, frente a los 24,6 millones de dólares del mismo periodo de la semana anterior. La compra de divisas no en efectivo por parte de los particulares superó a su venta todos los días.
El tipo de cambio oficial de la hryvnia frente al dólar a principios de la semana pasada era de 44,5505 UAH/1 USD, y a finales de la semana se debilitó hasta 44,7273 UAH/1 USD.
Se observó una dinámica similar en el mercado al contado, donde el tipo de cambio de la hryvnia frente al dólar se debilitó entre 7 y 8 kopeks a lo largo de la semana pasada: la compra bajó hasta 44,48 UAH/1 USD, mientras que la venta subió hasta casi 44,88 UAH/1 USD.
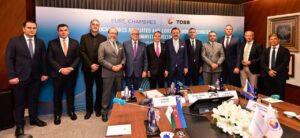
El presidente de la Cámara de Comercio e Industria de Ucrania, Gennadiy Chizhikov, ha instado a las cámaras de comercio e industria europeas, a las empresas y a los inversores a participar más activamente en la recuperación económica de Ucrania incluso antes de que finalice la guerra. Así se planteó durante la reunión de miembros afiliados y asociados de EUROCHAMBRES, celebrada los días 1 y 2 de septiembre de 2026 en Estambul, en la que participaron representantes de las comunidades empresariales de los países europeos.
La reunión fue organizada por la Unión de Cámaras y Bolsas de Mercancías de Turquía (TOBB). En ella participaron el presidente de EUROCHAMBRES, Vladimír Dlouhý; el vicepresidente de EUROCHAMBRES y presidente de TOBB, Rifat Hisarcıklıoğlu; el viceministro de Asuntos Exteriores de Turquía para Asuntos de la UE, Mehmet Kemal Bozay; el director general de EUROCHAMBRES, Ben Batters, así como los responsables de las cámaras de comercio de Ucrania, Serbia, Georgia, Montenegro, Bosnia y Herzegovina y otros países.
Entre los temas clave del debate figuraron la futura ampliación de la UE, las relaciones económicas con los países candidatos, el impacto de la guerra en Ucrania sobre la seguridad europea, el comercio y las conexiones de transporte, así como el papel cada vez más importante de la región del Mar Negro en el comercio, la energía y el suministro de materias primas de importancia crítica.
Los participantes prestaron especial atención al desarrollo de los corredores económicos y de transporte entre la UE y Asia Central a través de Turquía y el Cáucaso Meridional. Los asistentes a la reunión también debatieron la actualización de los mecanismos de interacción entre los miembros de EUROCHAMBRES y el refuerzo de la cooperación práctica entre las cámaras de comercio.
«Para las empresas ucranianas, la integración europea es un rumbo estratégico e irreversible. EUROCHAMBRES desempeña un papel especial como puente entre las empresas ucranianas y europeas, así como instrumento práctico para promover la integración económica de Ucrania en la UE», señaló Chizhikov.
Según él, el avance de Ucrania hacia la adhesión a la Unión Europea debe ir acompañado de un acercamiento paralelo entre las empresas ucranianas y europeas, la creación de nuevas cadenas de producción, la expansión del comercio y la captación de capital europeo para proyectos de reconstrucción.
El presidente de la Cámara de Comercio e Industria de Ucrania subrayó que la recuperación económica del país no puede posponerse hasta que termine la guerra. Las empresas ucranianas siguen trabajando en medio de ataques contra instalaciones productivas, centros logísticos e infraestructuras comerciales, por lo que el apoyo práctico de los socios europeos es necesario ya mismo.
«Hablé con franqueza: cómo se mantiene a flote el sector empresarial en estos tiempos difíciles, en los que los ataques contra instalaciones empresariales, centros logísticos y espacios comerciales no cesan, sino que, por el contrario, se intensifican. No es fácil decirlo en voz alta ante colegas de otros países, pero es importante que lo escuchen no a través de las noticias, sino de nosotros mismos», afirmó Chizhikov.
Ucrania forma parte de EUROCHAMBRES en calidad de miembro afiliado. Según datos actualizados de la propia organización, EUROCHAMBRES agrupa, a través de sus miembros, una red de cerca de 1.700 cámaras de comercio e industria regionales y locales, que representan a más de 20 millones de empresas en Europa. Más del 93 % de las empresas representadas por esta red pertenecen al sector de las pequeñas y medianas empresas, y en conjunto generan más de 120 millones de puestos de trabajo. EUROCHAMBRES se fundó en 1958 y representa los intereses de la comunidad empresarial ante las instituciones de la UE.
La Cámara de Comercio e Industria de Ucrania es una organización no gubernamental, sin ánimo de lucro y autónoma. El sistema de la CCI de Ucrania incluye la cámara central y 25 cámaras regionales de comercio e industria, y agrupa a unas 8 000 empresas y empresarios. La Cámara fomenta el desarrollo de las exportaciones y la búsqueda de socios internacionales, lleva a cabo peritajes y evaluaciones, expide certificados de origen de mercancías y certifica circunstancias de fuerza mayor. Según datos de la CCI de Ucrania, cuenta con 70 representantes en 56 países, ha firmado 174 acuerdos internacionales de cooperación y coordina 45 consejos empresariales bilaterales.
Según informa Fixygen, la tokenización se está convirtiendo en uno de los segmentos de las finanzas digitales que más rápido crece.
Según las estimaciones recopiladas por Franklin Templeton, el valor de los activos reales que se encuentran directamente en la cadena de bloques superó los 25 000 millones de dólares a principios de 2026, habiéndose triplicado aproximadamente en solo un año y quintuplicado desde 2023.
Las principales áreas son los bonos del Estado, el crédito privado, los fondos y el sector inmobiliario.
La propia Franklin Templeton está desarrollando BENJI, un fondo monetario tokenizado. A finales de abril, su cartera alcanzaba aproximadamente 1.98 mil millones de dólares en activos.
BlackRock lanzó además, el 3 de agosto, dos nuevos productos tokenizados del mercado monetario.
El rango de las previsiones a largo plazo es enorme: diversos estudios apuntan a un crecimiento del mercado de entre 4 y 16 billones de dólares para 2030.
La esencia de esta tendencia no radica tanto en la creación de «nuevas criptomonedas» como en la transferencia de acciones, bonos, fondos y otros instrumentos financieros convencionales a la cadena de bloques.



