
El volumen de compra de divisas por parte de la población de Ucrania en agosto de 2026 superó el volumen de venta en 0,45 mil millones de dólares en su equivalente en dólares, en comparación con los 0,5 mil millones de dólares de julio de este año y los 0,36 mil millones de dólares de agosto de 2025.
Según datos del Banco Nacional, en agosto, en comparación con julio, la compra de divisas en efectivo se redujo en 68,8 millones de dólares, hasta los 1.000 millones 932,7 millones de dólares, mientras que la venta disminuyó en 17,0 millones de dólares, hasta los 1.000 millones 484,6 millones de dólares.
El volumen de compra de dólares en efectivo por parte de la población en agosto aumentó en 28,9 millones de dólares, hasta alcanzar los 1 352,1 millones de dólares, mientras que las ventas se redujeron en 56,1 millones de dólares, hasta situarse en 1 34,6 millones de dólares.
En el mercado de euros en efectivo, en agosto las compras por parte de la población, en equivalente en dólares, se redujeron en 108,1 millones de dólares, hasta los 499,8 millones de dólares, mientras que las ventas aumentaron en 26 millones de dólares, hasta los 367,6 millones de dólares.
En cuanto a las operaciones de los clientes bancarios con divisas no en efectivo, en agosto, en comparación con julio, aumentaron tanto las compras como las ventas: las compras, en 164,9 millones de dólares, hasta alcanzar los 11 192,5 millones de dólares; las ventas, en 144,6 millones de dólares, hasta alcanzar los 7 657,9 millones de dólares. Al mismo tiempo, el volumen de operaciones entre bancos se redujo en 409,9 millones de dólares, hasta los 8 183 millones de dólares.
En términos anuales, el volumen de compras de divisas no en efectivo por parte de los clientes de los bancos aumentó en 2 904,0 millones de dólares, el de ventas —en 998,2 millones de dólares— y el de operaciones interbancarias —en 2 000 millones de dólares—.
En agosto, el tipo de cambio oficial de la hryvnia frente al dólar se fortaleció casi 14 kopecks en comparación con julio, hasta situarse en 44,55 UAH/1 USD, mientras que frente al euro la hryvnia se debilitó casi 61 kopecks, hasta alcanzar los 51,88 UAH/1 EUR.
Las intervenciones netas en el mercado de divisas del Banco Nacional de Ucrania aumentaron en agosto hasta los 4 000 millones 815,7 millones de dólares, lo que supone un incremento de 24,7 millones de dólares respecto a julio y de 2 000 millones 119,8 millones de dólares respecto a agosto de 2025.
Los arrendadores privados del Reino Unido venden cada vez más viviendas o planean abandonar el mercado ante el aumento del coste de la financiación y la carga fiscal y normativa. La reducción de la oferta ya va acompañada de un nuevo aumento de los precios de los alquileres y se produce en un momento en el que el país atraviesa un cambio de gobierno y un periodo de mayor incertidumbre económica.
Según datos oficiales de la Oficina Nacional de Estadística del Reino Unido (ONS), en julio de 2026 el alquiler medio en el sector privado alcanzó las 1 393 libras al mes, lo que supone un aumento del 3,7 % en un año. En Inglaterra, la cifra ascendió a 1 451 libras, mientras que en Londres fue de 2 317 libras al mes.
Un estudio de la red de agencias Lomond ofrece un panorama similar y muestra que los inquilinos británicos destinan, de media, ya el 32,7 % de sus ingresos anuales a la vivienda. Según la metodología de la empresa, el alquiler medio ascendió a 1 369 libras al mes, un 4,3 % más que el año anterior. La diferencia con respecto a los datos de la ONS se explica por las distintas muestras y metodologías de cálculo.
Al mismo tiempo, se está reduciendo la oferta por parte de los propietarios. La encuesta de julio del Real Instituto de Tasadores Certificados (RICS) reveló que el indicador de nuevas ofertas por parte de los arrendadores se situaba en el -27 %. Los participantes en el mercado informan de que los propietarios están reduciendo sus carteras o abandonando por completo el sector. A pesar de que la demanda de los inquilinos se ha moderado, el saldo de las expectativas de nuevas subidas de los alquileres ha subido hasta el +28 %.
La encuesta realizada en el segundo trimestre por Property118 a más de 2 000 arrendadores ofrece un panorama aún más sombrío: el 40,2 % ya había reducido sus carteras en los dos años anteriores, mientras que solo el 6 % las había ampliado. De cara a los próximos tres años, el 67,7 % de los encuestados se plantea vender al menos parte de sus inmuebles, mientras que el 27,1 % tiene la intención de retirarse por completo del mercado.
Una de las principales razones sigue siendo el elevado coste de los créditos. El tipo básico del Banco de Inglaterra se sitúa en el 3,75 %, lo que supera considerablemente los niveles del periodo de dinero barato anterior a 2022. Más de un tercio de los arrendadores encuestados deberá refinanciar su hipoteca durante el próximo año, lo que para muchos supone pasar de los antiguos tipos fijos baratos a condiciones considerablemente más caras.
Otro factor adicional ha sido la mayor reforma del mercado del alquiler privado en muchos años. Desde el 1 de mayo de 2026, entró en vigor en Inglaterra la parte principal de la Ley de Derechos de los Inquilinos (Renters’ Rights Act): se han suprimido los desahucios sin causa justificada en virtud de la Sección 21, los contratos fijos se sustituyen por un sistema de alquiler periódico y se ha reforzado la responsabilidad de los propietarios. A partir de finales de 2026, las autoridades comenzarán a implantar un registro obligatorio de viviendas de alquiler privado, cuya inscripción será de pago. Posteriormente, se introducirán normas de calidad adicionales y se establecerá la figura obligatoria del defensor del inquilino.
No obstante, sería erróneo atribuir los planes masivos de venta de viviendas únicamente a la nueva ley. La presión sobre el sector se ha ido acumulando a lo largo de los años debido a los cambios fiscales, la limitación de la deducción de los intereses hipotecarios y el encarecimiento de los seguros, las reformas y el mantenimiento de los inmuebles. Las nuevas normas se han convertido más bien en un factor más que obliga a los propietarios a replantearse la rentabilidad del modelo «buy-to-let».
La situación del mercado inmobiliario se desarrolla en un contexto de grave inestabilidad política en el Reino Unido. Kir Starmer dimitió del cargo de primer ministro en el verano de 2026 tras perder el apoyo dentro del Partido Laborista, y en septiembre decidió abandonar también el Parlamento. Le sustituyó Andy Burnham, que se convirtió en el séptimo primer ministro del Reino Unido en una década.
El nuevo Gobierno se ve obligado a abordar simultáneamente el problema del coste de la vida, la financiación de los programas sociales y la presión sobre las finanzas públicas. El rendimiento de los bonos del Estado británicos a largo plazo subió a principios de septiembre hasta aproximadamente el 5,26 %, su máximo desde 2008, lo que encarece el coste de la financiación no solo para el Gobierno, sino también, de forma indirecta, para toda la economía. Los inversores esperan el presupuesto de octubre del nuevo gabinete e intentan comprender cómo pretende Bernham financiar sus iniciativas sociales y de infraestructuras.
Por el momento, no es correcto hablar de una crisis económica en toda regla ni de una recesión en el Reino Unido. El PIB creció un 0,4 % en el segundo trimestre de 2026, tras el 0,6 % registrado en el primero; sin embargo, el ritmo de crecimiento se está ralentizando. La inflación volvió a acelerarse en julio hasta el 2,9 %, el desempleo alcanzó el 4,9 % y las empresas británicas se mantienen cautelosas respecto a nuevas inversiones.
Es precisamente la combinación de un crecimiento económico débil, el encarecimiento del dinero y la incertidumbre política lo que agrava los problemas del mercado del alquiler. El nuevo Gobierno se propone reforzar la protección de los inquilinos, pero la retirada simultánea de los propietarios privados provoca un efecto contrario: cuantas menos viviendas quedan en el mercado, mayor es la presión sobre los alquileres.
Para el Gobierno británico, esto se convierte en un complejo dilema. Si la regulación y los impuestos siguen reduciendo la rentabilidad del alquiler privado más rápido de lo que el Estado y los inversores institucionales pueden crear nuevas viviendas, parte de los gastos destinados a la protección de los inquilinos podría, de hecho, recaer sobre ellos en forma de alquileres más elevados y una menor oferta de viviendas.
A medio plazo, esto podría acelerar el cambio estructural del mercado británico: el lugar de los pequeños arrendadores privados lo ocuparán gradualmente operadores profesionales de «build-to-rent», fondos de pensiones y de inversión, capaces de operar con una rentabilidad más baja y de soportar una regulación mucho más estricta.
Así pues, la retirada de los arrendadores británicos no es un problema aislado del sector inmobiliario, sino parte de un panorama más amplio: el encarecimiento del capital, la desaceleración económica, la crisis de estabilidad política y, al mismo tiempo, el intento del Estado de reforzar considerablemente la regulación del mercado de la vivienda. Para los inquilinos, el principal riesgo no es la desaparición masiva de la vivienda de alquiler como tal, sino su encarecimiento progresivo y su redistribución de los pequeños propietarios hacia el gran capital institucional.
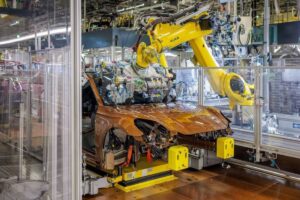
El volumen de la producción industrial en Alemania se redujo un 1,1 % en julio con respecto al mes anterior, según informó la oficina de estadística del país. Se trata de la mayor caída desde agosto del año pasado.
Los analistas esperaban, de media, un aumento del 0,3 %, según datos de Trading Economics.
Según los datos revisados, en junio el indicador se mantuvo sin cambios, mientras que anteriormente se había informado de un crecimiento del 0,2 %.
La producción de bienes de consumo disminuyó en julio un 2,2 %, la de bienes de equipo, un 3,4 %, y la de bienes intermedios, un 0,2 %.
El volumen de producción en la industria automovilística cayó un 9,2 %. La producción de energía aumentó un 4,7 % y el volumen de la construcción, un 0,9 %.
En términos interanuales, el volumen de la producción industrial en Alemania se redujo un 1,6 % el mes anterior, tras un descenso del 0,5 % en junio.
El precio de compra del girasol destinado a la transformación nacional en Ucrania ha subido 23 dólares en una semana, hasta alcanzar los 483 dólares por tonelada en condiciones CPT en fábrica, mientras que el del colza ha subido 5 dólares, hasta los 485 dólares por tonelada, según ha informado la empresa de corretaje Spike Brokers en su informe semanal sobre el mercado.
Según los datos de los corredores, el aumento del precio de compra del girasol ha sido la variación más acusada en el mercado ucraniano de semillas oleaginosas. En una semana, el precio del girasol en condiciones CPT en fábrica ha subido un 5 %. El informe no incluye datos sobre la evolución del precio de exportación de las semillas de girasol.
Los precios de exportación de la colza no variaron durante la semana. En condiciones CPT puerto, se situaron en 520 dólares por tonelada, y en condiciones FCA Chop, en 555 dólares por tonelada. El informe no recoge datos sobre la evolución del precio de exportación de las semillas de girasol.
Los precios de la soja en las principales bases ucranianas se mantuvieron sin cambios. La soja transgénica costaba 410 dólares por tonelada CPT puerto, 450 dólares FCA Chop y 400 dólares CPT fábrica; la no transgénica, 430 dólares CPT puerto y 475 dólares FCA Chop.
En agosto, Ucrania exportó 147,1 mil toneladas de aceite de girasol, 110 mil toneladas de torta de girasol y 0,7 mil toneladas de semillas de girasol.
Las exportaciones de semillas de colza en agosto ascendieron a 292,6 mil toneladas, y las de aceite de colza, a 95,4 mil toneladas. Las semillas de colza representaron alrededor del 75 % del tonelaje total de estas dos partidas.
Durante el mes, Ucrania también exportó 29,1 mil toneladas de habas de soja, 36,6 mil toneladas de aceite de soja y 77,2 mil toneladas de torta de soja. El aceite y el tortillo representaron casi el 80 % del volumen total de exportación de estos tres productos derivados de la soja.
Los precios del trigo alimentario y forrajero en Ucrania se mantuvieron sin cambios durante la semana: 185 y 175 dólares por tonelada, respectivamente, en condiciones CPT Odesa, según informó la empresa de corretaje Spike Brokers en su informe semanal sobre el mercado.
Según datos de la correduría, en agosto Ucrania exportó alrededor de 612 700 toneladas de trigo. Los principales destinos de las exportaciones fueron España —118 200 toneladas—, Egipto —116 100 toneladas— y Argelia —78 100 toneladas—. Estos tres países representaron alrededor del 51 % de las exportaciones de agosto.
Entre el 1 y el 3 de septiembre, Ucrania exportó unas 116,8 mil toneladas de trigo, es decir, casi 39 mil toneladas al día, frente a las aproximadamente 20 mil toneladas al día de media registradas en agosto. Entre los destinos de los envíos se encuentran Túnez, Egipto, Indonesia e Israel.
El precio del maíz tampoco varió durante la semana: en condiciones CPT Odesa se situó en 185 dólares por tonelada, y en condiciones FCA Chop, en 225 dólares por tonelada.
En agosto, Ucrania exportó unas 300 000 toneladas de maíz. Durante los tres primeros días de septiembre, las exportaciones de maíz ascendieron a unas 69 200 toneladas. Los principales destinos de los envíos fueron Italia, Turquía, Alemania y los Países Bajos.
La empresa minera Ferrexpo, cuyos principales activos se encuentran en Ucrania, ha anunciado la reanudación de la producción en sus instalaciones de Ucrania.
«Nos complace reanudar la producción en Ucrania, y me gustaría dar las gracias a nuestro equipo, que una vez más ha demostrado su compromiso y determinación al garantizar la reanudación de las operaciones de la empresa durante el fin de semana», declaró Lucio Genovese, director ejecutivo interino de Ferrexpo.
Según el comunicado de prensa, tras la captación de fondos por valor de 100 millones de dólares, anunciada el 4 de septiembre de 2026, la empresa organizó las medidas necesarias durante el fin de semana y se reanudó la producción utilizando una de las líneas de fabricación de pellets.
Teniendo en cuenta los numerosos casos documentados de ataques a puertos y buques en el mar Negro, la empresa tiene previsto centrarse en la exportación de productos a clientes de Europa, según se indica en el comunicado de Ferrexpo publicado este lunes en la bolsa.
Tal y como se informó a principios de agosto, Ferrexpo suspendió la producción en Ucrania ante la amenaza constante de ataques rusos en los puertos ucranianos y sus alrededores, con el fin de preservar el capital circulante.
A 30 de junio de 2026, la posición de caja neta del grupo (una vez deducidas las obligaciones derivadas de los contratos de arrendamiento) ascendía a aproximadamente 21 millones de dólares, frente a los 25 millones de dólares a 31 de marzo de 2026 y los 47 millones de dólares a 31 de diciembre de 2025.
Ferrexpo posee el 100 % de las participaciones de la sociedad de responsabilidad limitada «Yeristivskyi GZK», el 99,9 % de la sociedad de responsabilidad limitada «Bilánivskyi GZK» y el 100 % de las acciones de la sociedad anónima privada «Poltavskyi GZK».
La Bolsa de Londres (LSE) suspendió en mayo la cotización de las acciones de Ferrexpo debido a la imposibilidad de la empresa de publicar a tiempo sus cuentas anuales.
exportación, FERREXPO, mina de concentrado de hierro, PELLETS, producción



