
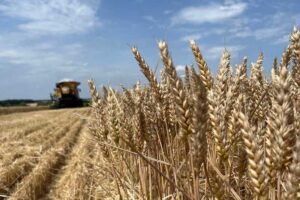
La sociedad limitada «TAS Agro Pivden» ha comenzado la siembra de trigo de invierno, para la que este año se han destinado 9,8 mil ha, según ha informado la empresa en Facebook.
«Tras una preparación adecuada del suelo, de acuerdo con la tecnología agrícola elegida, hemos comenzado la siembra de uno de los cultivos principales de la futura cosecha», reza su comunicado del viernes.
La empresa señaló que el desarrollo de los cultivos, su resistencia al invierno y el potencial de la futura cosecha dependerán de la calidad con la que se lleve a cabo cada etapa de la preparación.
El holding agrícola «TAS Agro» forma parte del grupo «TAS», fundado en 1998. El ámbito de intereses empresariales del grupo abarca los sectores financiero (segmentos bancario y de seguros) y farmacéutico, así como la industria, el sector inmobiliario y los proyectos de capital riesgo.
El fundador de «TAS» y beneficiario del holding agrícola «TAS Agro» es Sergií Tihipko.
Más de la mitad de todos los notarios de Ucrania se concentra en Kyiv y en las cuatro regiones más grandes del país, según un análisis de Experts Club basado en datos del Registro Unificado de Notarios.
A finales de agosto de 2026, en Ucrania había 6.156 notarios. De ellos, 3.162, o alrededor del 51,4%, estaban registrados únicamente en Kyiv y en las regiones de Járkiv, Dnipropetrovsk, Lviv y Odesa.
Kyiv sigue siendo el líder absoluto, con 1.365 notarios. De este modo, la capital concentra más del 22% de todos los especialistas del país, es decir, de hecho, uno de cada cinco notarios ucranianos.
En la región de Járkiv están registrados 460 notarios, en Dnipropetrovsk 457, en Lviv 449 y en Odesa 431.
Según la evaluación de Experts Club, esta estructura refleja una alta concentración de la demanda de servicios notariales en los mayores centros económicos y empresariales del país, donde se concentran las operaciones inmobiliarias, las transacciones corporativas, los asuntos hereditarios y otras operaciones jurídicamente significativas.
Al mismo tiempo, las mayores tasas de crecimiento durante el último año se registraron no en los grandes centros, sino en las regiones cercanas al frente con una baja base de comparación.
En la región de Luhansk, el número de notarios aumentó de 4 a 22, es decir, 5,5 veces. En la región de Jersón, pasó de 33 a 84, o 2,5 veces. En la región de Donetsk, la cifra aumentó de 48 a 63, y en la región de Zaporiyia, de 114 a 147.
Una de las razones de esta dinámica fueron los cambios en las normas de trabajo de los notarios privados. Desde junio de 2025, los especialistas cuyos lugares de trabajo se encuentran en territorios de posibles o activos combates pueden cambiar la dirección de su lugar de trabajo dentro de su región, conservando el distrito notarial indicado en el certificado de registro.
Así, el aumento formal del número de notarios en las regiones cercanas al frente refleja en parte no la aparición de una nueva demanda, sino la adaptación de la infraestructura profesional a las condiciones de la guerra y el desplazamiento de los especialistas.
Egipto refuerza el control sobre los promotores inmobiliarios: las nuevas normas podrían contribuir al aumento de los precios de las viviendas de nueva construcción
Las autoridades egipcias están reforzando el control sobre el mercado inmobiliario y el cumplimiento de las obligaciones de los promotores frente a los compradores, lo que, a medio plazo, podría conducir a una mayor consolidación del mercado inmobiliario y sostener los precios de la vivienda en los proyectos de las grandes empresas.
El presidente de Egipto, Abdel Fattah al-Sísi, ha ordenado la creación de una comisión especial para inspeccionar los proyectos en construcción en todas las provincias del país. La comisión deberá supervisar el cumplimiento de los plazos de entrega de las viviendas a los compradores, el cumplimiento de los contratos y la construcción de la infraestructura técnica y de servicios públicos prevista en los proyectos.
El presidente también ha ordenado que se exija responsabilidades a las empresas que hayan recibido el dinero de los compradores pero no hayan cumplido con sus obligaciones.
El 2 de septiembre, el primer ministro de Egipto, Mustafa Madbouli, celebró una reunión específica dedicada a la regulación del mercado inmobiliario. Se ha encargado al Gobierno que elabore una lista completa de los proyectos paralizados, determine las causas del incumplimiento de los plazos y establezca las responsabilidades de los participantes en el mercado.
El refuerzo de los controles forma parte de una reforma más amplia del mercado inmobiliario egipcio. El Gobierno está preparando una ley para la creación de la Federación Egipcia de Promotores Inmobiliarios, que se convertirá en el único regulador profesional del sector.
También se propone introducir una clasificación de los promotores en función de sus capacidades financieras, la envergadura de los proyectos realizados y su potencial operativo. Las autoridades esperan así restringir el acceso al mercado a las empresas que no dispongan de recursos financieros o técnicos suficientes.
Al mismo tiempo, en Egipto se está debatiendo la aplicación de cuentas de garantía bloqueadas (escrow) para los proyectos en construcción. Este modelo prevé que el dinero de los compradores se ingrese en una cuenta bancaria separada destinada a un proyecto concreto y que pueda utilizarse principalmente para su construcción. Sin embargo, por el momento, la aplicación obligatoria de las cuentas de garantía bloqueadas para todo el mercado aún no puede considerarse una norma definitivamente establecida.
En cuanto a los precios inmobiliarios, el endurecimiento de la regulación puede tener varias consecuencias.
A corto plazo, es poco probable que el decreto presidencial provoque un cambio notable en los precios. Ante todo, aumenta la responsabilidad de los promotores respecto a los contratos ya firmados y a los plazos de ejecución de los proyectos.
Sin embargo, si la clasificación de los promotores, el control financiero más estricto y los requisitos adicionales sobre el uso de los fondos de los compradores quedan consagrados en la legislación, el coste de ejecución de los nuevos proyectos podría aumentar. Las empresas más débiles se verán obligadas a recurrir a más capital propio o bancario, en lugar de financiar la construcción casi exclusivamente mediante la venta anticipada.
Esto reviste especial importancia para Egipto, donde el pago a plazos ofrecido por el promotor se ha convertido en una de las principales herramientas de venta de viviendas. En los últimos años, los pagos iniciales en los nuevos proyectos solían ser inferiores al 10 % del valor del piso, mientras que los plazos de pago a plazos se han ampliado hasta ocho o diez años.
Según datos de Knight Frank, el pago inicial medio en los proyectos residenciales analizados por la empresa se situó en torno al 7,2 %, mientras que la duración media de los plazos de pago a plazos alcanzó los 8,5 años. Este modelo permite mantener un elevado volumen de ventas, pero, al mismo tiempo, aumenta la dependencia del promotor de la entrada constante de fondos procedentes de los nuevos compradores.
JLL señaló en el segundo trimestre de 2026 que los promotores egipcios seguían ofreciendo planes de pago más flexibles para mantener la asequibilidad de la vivienda y garantizar el flujo de caja para la construcción. Al mismo tiempo, en el segundo trimestre se entregaron en El Cairo unas 4.500 nuevas viviendas, lo que resultó inferior a las cifras de los trimestres anteriores.
En estas circunstancias, unos requisitos más estrictos podrían reducir el número de proyectos agresivos, en los que las ventas se adelantan considerablemente a la construcción. Esto podría dar lugar a una reducción de la oferta por parte de los pequeños promotores y a una mayor concentración del mercado en torno a las grandes empresas con capital suficiente.
Para el comprador, el resultado puede ser ambivalente. Por un lado, el riesgo de retrasos en la construcción y de pérdida de la inversión debería reducirse. Los pisos en proyectos de grandes promotores de confianza podrían obtener una prima de precio adicional precisamente por su fiabilidad.
Por otro lado, el aumento de los requisitos en materia de capital, apoyo bancario e infraestructuras se reflejará en el coste de los nuevos proyectos. Por lo tanto, las nuevas normas tienden más a sostener los precios que a favorecer su descenso.
En el mercado egipcio ya existe una presión significativa sobre los precios. Según datos de Knight Frank, en New Zayed el precio medio de la vivienda era de unas 102 000 libras egipcias por m², y en New Cairo, de unas 85 200 libras por m². En El Sheikh Zayed, los precios han subido aproximadamente un 24,7 % desde enero de 2024.
Otro factor a tener en cuenta es el coste de la construcción. Durante el primer semestre de 2026, el sector de la construcción egipcio se vio sometido a presiones debido a la inflación, los elevados tipos de interés, el coste de la energía, los materiales importados y la dependencia de una parte de los gastos del tipo de cambio.
Por lo tanto, el escenario más probable no es una bajada de los precios, sino un cambio en la estructura del mercado: menos promotores débiles, un mayor control sobre la preventa y un aumento posterior de la cuota de mercado de las grandes empresas.
Al mismo tiempo, el aumento de los precios podría volverse más desigual. Los proyectos sólidos en El Cairo, New Cairo, New Zayed, la costa norte y otras ubicaciones muy demandadas podrán mantener su prima de precio, mientras que a los proyectos problemáticos con retrasos les resultará más difícil atraer a los compradores solo mediante grandes descuentos y plazos de pago prolongados.
A largo plazo, una regulación más estricta podría convertirse en un factor positivo también para los compradores extranjeros. El aumento de la transparencia del mercado, la clasificación de los promotores y el control del cumplimiento de los contratos reducen uno de los principales riesgos de la adquisición de inmuebles en fase de construcción: el riesgo de que la entrega del inmueble se retrase.
Por lo tanto, es poco probable que las nuevas medidas de las autoridades egipcias abaraten la vivienda. Lo más probable es que aumenten la fiabilidad del mercado a costa de endurecer los requisitos para los promotores, lo que podría mantener el valor de las nuevas construcciones de calidad y acelerar la salida del mercado de las empresas con menor solidez financiera.
#Egipto #inmobiliaria #nuevasconstrucciones #inversiones #promocióninmobiliaria
#Egipto #inmobiliaria #nuevasconstrucciones #inversión #promocióninmobiliaria
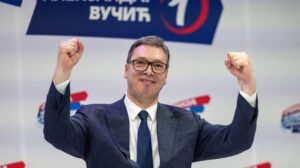
Según informa «El Economista Serbio», las elecciones parlamentarias anticipadas en Serbia, según los medios de comunicación locales, están previstas para el 25 de octubre de 2026.
Anteriormente, el presidente Aleksandar Vučić había mencionado dos posibles fechas: el 18 o el 25 de octubre. Ahora, los medios serbios Blic, Danas y otros informan de que se ha optado por el 25 de octubre. Se espera que en los próximos días se disuelva la Asamblea Popular, tras lo cual se iniciará oficialmente la campaña.
La principal incógnita es si el Partido Progresista Serbio (SNS), actualmente en el poder, podrá mantener la mayoría en un contexto de protestas prolongadas y de creciente apoyo al movimiento estudiantil.
Las últimas encuestas ofrecen un panorama muy dispar. Según datos de Faktor Plus, en primavera el SNS contaba con alrededor del 46 %, mientras que la posible lista estudiantil rondaba el 29 %. Estudios posteriores indicaban que la diferencia podría ser aún menor: en julio, CRTA estimaba el apoyo a la lista estudiantil en un 44,9 % y al SNS en un 35,7 %. Sin embargo, otras encuestas, como hasta ahora, otorgan al SNS entre un 45 % y un 47 %.
Por el momento, el análisis resumido es el siguiente:
El SNS / el bloque en torno a Vučić es el favorito, con una previsión de entre el 36 % y el 47 %
La Lista Estudiantil es el principal rival, con un potencial de aproximadamente el 29-45 %, aunque depende en gran medida de las encuestas
El SPS de Ivica Dačić: 5-7 %, probable socio del Gobierno
La oposición proeuropea: podría obtener en general un resultado notable, pero sigue estando fragmentada
Mi — Snaga Naroda, NPS, SSP, ZLF, Nova DSS: luchan por superar la barrera electoral y ejercer influencia en la futura coalición
El escenario base, por el momento, es el siguiente: es muy probable que el SNS siga siendo la fuerza dominante, pero las elecciones podrían convertirse en las más reñidas de los últimos años.
La compañía de seguros «Ukrainska Strakhova Grupa» (USG, Kiev) recaudó entre enero y junio de 2026 1.944 mil millones de UAH en primas brutas, lo que supone un 0,62 % más que en el mismo periodo del año anterior; las primas netas descendieron un 2,24 %, hasta los 1.699 mil millones de UAH, mientras que las primas netas devengadas aumentaron un 28,13 %, hasta alcanzar los 1.807 millones de hryvnias.
Así lo ha comunicado la agencia de calificación «Standard-Rating» en un comunicado sobre la actualización de la calificación de solidez financiera de la empresa al nivel «uaAAA» según la escala nacional, a la luz de los resultados de su actividad entre enero y junio de 2026.
Según se informa, los ingresos procedentes de particulares durante el semestre se redujeron un 11,66 %, hasta los 1.050 millones de hryvnias, mientras que los procedentes de reaseguradores, por el contrario, aumentaron un 20,68 %, hasta los 3,811 millones de hryvnias. En este contexto, la participación de los particulares en las primas brutas fue del 54 %, mientras que la de los reaseguradores se situó en el 0,20 %.
Las primas cedidas en reaseguro durante el primer semestre de 2026 aumentaron un 26,31 %, hasta alcanzar los 244,702 millones de hryvnias. De este modo, el coeficiente de participación de las compañías de reaseguros en las primas de seguro se incrementó en 2,56 puntos porcentuales, hasta situarse en el 12,59 %.
El volumen de indemnizaciones y reembolsos pagados por la SA «Compañía de Seguros «USG» durante los seis meses ascendió a 1.327 mil millones de UAH, lo que supone un 47,29 % más que en el mismo periodo de 2025. Al mismo tiempo, el nivel de indemnizaciones aumentó en 21,62 puntos porcentuales, hasta alcanzar el 68,24 %.
El beneficio operativo de la compañía de seguros «USG» al cierre del primer semestre de 2026 se multiplicó por 7,57 en comparación con el mismo periodo de 2025 y ascendió a 148,433 millones de UAH, mientras que el beneficio neto se multiplicó por 2,55, hasta alcanzar los 217,345 millones de UAH.
Los activos de la empresa, a 1 de julio de 2026, se redujeron un 3,76 %, hasta los 4.042 millones de UAH, el capital propio aumentó un 23,47 %, hasta alcanzar los 1.142 millones de UAH; los pasivos se redujeron un 11,44 %, hasta los 2.900 millones de UAH; y el efectivo y sus equivalentes aumentaron un 37,47 %, hasta los 279,149 millones de UAH.
La RA señala que, a la fecha del informe, la aseguradora había constituido una cartera de inversiones financieras por valor de 2.176 millones de hryvnias, compuesta por bonos del Estado (OVDP) y bonos municipales (OZDP), así como por depósitos en bancos con una alta calificación crediticia. Los activos líquidos cubrían en su conjunto el 84,65 % de los pasivos de la aseguradora.
Como se ha informado, el accionista mayoritario de «SK «USG»» es el grupo asegurador internacional Vienna Insurance Group, con sede en Austria, que cuenta con 50 empresas en 30 países y es líder en el mercado asegurador de Europa Central y del Este.
El centro de análisis Experts Club ha analizado los datos de la consultora internacional Savills sobre las tendencias del mercado inmobiliario en los principales países del mundo y ha identificado una serie de tendencias del mercado inmobiliario europeo en 2026.
El volumen de inversión en el sector inmobiliario europeo en el segundo trimestre de 2026 alcanzó los 54 000 millones de euros, lo que supone un aumento del 7,7 % en términos interanuales, según datos de Savills.
A pesar del aumento general del volumen de transacciones, Savills califica la recuperación del mercado europeo como desigual. El aumento de los riesgos macroeconómicos y geopolíticos ha obligado a los inversores a elevar sus exigencias en cuanto a la calidad de los inmuebles.
En la actualidad, el capital se dirige principalmente hacia inmuebles que garantizan un flujo de caja estable, tienen un valor de mercado transparente y se encuentran en segmentos con una demanda estructural a largo plazo.
Uno de los principales beneficiarios de la nueva estrategia de inversión ha sido el denominado «living real estate».
En el primer semestre de 2026, las viviendas de alquiler en edificios de pisos, las residencias de estudiantes especializadas, las residencias para personas mayores y las viviendas para la tercera edad ya representaban el 29 % del total de las inversiones inmobiliarias en Europa.
De este modo, casi uno de cada tres euros de capital institucional destinado al sector inmobiliario europeo se invirtió en activos directamente relacionados con la vivienda.
El creciente interés por este sector está relacionado con la escasez de oferta de vivienda en muchas grandes ciudades europeas, el aumento de los alquileres, los cambios demográficos y la estabilidad relativamente alta de los ingresos en comparación con algunos tipos tradicionales de inmuebles comerciales.
Al mismo tiempo, está cambiando la actitud de los inversores hacia las oficinas. Los edificios de oficinas modernos y de calidad situados en los distritos centrales de negocios siguen teniendo demanda, mientras que los inmuebles obsoletos y mal ubicados resultan mucho más difíciles de vender o financiar.
Según la evaluación de Savills, el mercado se divide, en la práctica, en dos tipos de activos. En el primer caso, los inversores están dispuestos a competir por inmuebles de calidad con inquilinos fiables y unos ingresos previsibles. En el segundo, los inmuebles con una ubicación poco favorable, elevados costes futuros o una demanda incierta pueden permanecer fuera del interés inversor durante mucho tiempo.
Savills señala que Europa sigue siendo, como antes, un destino importante para el capital global; sin embargo, los requisitos para las inversiones se han vuelto considerablemente más estrictos.
Los mercados con mayores posibilidades de atraer fondos son aquellos en los que ya se ha producido una corrección significativa de los precios y se ha establecido un punto de entrada más claro para el inversor. Una ventaja adicional es la oferta limitada de nuevos inmuebles y la demanda estable por parte de los arrendatarios.
«La recuperación se produce por etapas y viene determinada por la confianza de los inversores en operaciones concretas, y no por un deseo general de asumir riesgos», señalan los analistas de Savills.
De este modo, el mercado inmobiliario europeo está saliendo gradualmente de un periodo de fuertes subidas de los tipos de interés y de revalorización de los activos; sin embargo, el nuevo ciclo de inversión difiere considerablemente del anterior. El capital se dirige cada vez más, no solo hacia el sector inmobiliario como clase de activos, sino hacia segmentos concretos con una demanda a largo plazo más clara.
Fuente original: Savills, Global Capital Markets Research Q2 2026 — Europe.



