
La cuota de mercado de los vehículos eléctricos en el mercado de turismos nuevos en octubre de 2026 se redujo hasta el 8,8 %, frente al 31 % registrado en octubre del año pasado y al 9,2 % de septiembre de este año, según informó «Ukravtoprom» en su canal de Telegram. Según datos de la asociación, por el contrario, los vehículos con motores tradicionales (de gasolina y diésel) representaron el mes pasado más del 64 %, frente al 48 % de octubre del año anterior y al 59,5 % de septiembre de 02026.
En concreto, los modelos de gasolina más populares representaron el 39,7 % del mercado, frente al 29,6 % de hace un año, mientras que los coches diésel también aumentaron su cuota, pasando del 18,6 % al 24,7 %.
La cuota de los vehículos híbridos en octubre fue del 26,7 %, frente al 20,6 % de octubre del año pasado; sin embargo, en comparación con septiembre de este año, se redujo en 4,3 puntos porcentuales.
Los vehículos con sistema de gas licuado (GLP), al igual que el año pasado, representaron menos del 1 % de las ventas de coches nuevos.
Según datos de «Ukravtoprom», el Hyundai Tucson mantiene el liderazgo en el segmento de los vehículos de gasolina; en el de los híbridos, el Toyota RAV-4; en el de los diésel, el Volkswagen Touareg (en septiembre, el Renault Duster); en el de los vehículos eléctricos, el BYD Sea Lion 06; y en el de los vehículos con sistema de GLP, el Hyundai Tucson.
Como ya se informó, en el verano de 2025 se produjo un gran auge en las ventas de vehículos eléctricos sin IVA. En total, el año pasado los vehículos eléctricos aumentaron su cuota en el mercado de turismos nuevos hasta el 28,3 %, frente al 14,5 % de 2024, mientras que los vehículos con motores tradicionales solo abarcaban la mitad del mercado, en comparación con más del 65 %. Asimismo, el segmento de los vehículos diésel se redujo del 25,6 % al 17,4 %.
Sin embargo, según los resultados del primer semestre de 2026, la cuota de mercado de los vehículos eléctricos se redujo al 8,3 % en comparación con el mismo periodo de 2025, cuando era del 18,9 %, mientras que la cuota de los vehículos con motores tradicionales aumentó en 5,5 puntos porcentuales, hasta alcanzar el 62 %. Posteriormente, se produjo un aumento gradual de esta cuota en el mercado de turismos nuevos durante el año en curso, aunque actualmente ha vuelto a empezar a reducirse.
Según datos de «Ukravtoprom», en octubre de 2026 las ventas totales de turismos nuevos aumentaron solo un 0,4 % en comparación con septiembre de este año, hasta alcanzar las 4.900 unidades, lo que supone un 37 % menos que la cifra registrada en octubre de 2025.
El precio medio del alquiler de un piso de una habitación en la región de Transcarpacia aumentó en octubre de 2026 un 17 %, hasta alcanzar los 34 000 UAH al mes, lo que convirtió a la región en la más cara según este indicador entre las incluidas en el estudio de DIM.RIA. Al mismo tiempo, en Kiev, el precio mediano del alquiler descendió un 21 %, hasta los 26 000 UAH al mes.
Así lo revelan los resultados del estudio de octubre sobre el mercado inmobiliario residencial ucraniano, realizado por la plataforma DIM.RIA.
De este modo, a finales de octubre, el precio mediano del alquiler de un piso de una habitación en Transcarpacia superaba el de la capital en 8 000 UAH, es decir, aproximadamente un 31 %.
A modo de comparación, en septiembre de 2026, según un estudio anterior de DIM.RIA, el precio mediano del alquiler de un piso de una habitación en Kiev era de 33 000 UAH, mientras que en la región de Transcarpacia era de 29 000 UAH.
Por lo tanto, en el transcurso de un mes se ha producido un notable cambio en el liderazgo del mercado del alquiler de viviendas.
En las regiones occidentales, los alquileres siguen encareciéndose
Según datos de DIM.RIA, en octubre se observaron elevadas tasas de crecimiento de los precios de alquiler en varias regiones occidentales de Ucrania.
En concreto, en la región de Ivano-Frankivsk, el precio medio del alquiler de un piso de una habitación alcanzó los 25 300 UAH al mes, lo que supone un 12 % más que en septiembre y un 48 % más que hace un año.
En la región de Ternópil, el alquiler mensual subió un 15 %, hasta los 20 700 UAH. En términos interanuales, el aumento fue del 81 %, lo que supuso uno de los indicadores más destacados entre las regiones mencionadas.
En la región de Lviv, la renta media aumentó un 3 % en un mes y un 24 % en un año, hasta alcanzar los 21 000 UAH.
En las regiones de Vinnytsia y Dnipropetrovsk, el alquiler de un piso de una habitación ascendió a 22 000 UAH al mes en cada una de ellas.
En ambas regiones, los precios se mantuvieron sin cambios respecto a septiembre, aunque en términos interanuales aumentaron un 47 %.
De este modo, en octubre varias regiones de Ucrania superaron a la capital en cuanto al ritmo de encarecimiento de los alquileres.
Al mismo tiempo, estos indicadores reflejan los precios medianos de los anuncios, y no el coste medio de los contratos de alquiler realmente formalizados.
En Kiev, los precios han bajado, pero la diferencia entre distritos sigue siendo considerable
A pesar de la bajada del coste mediano del alquiler en Kiev hasta los 26 000 UAH al mes, el coste de la vivienda varía considerablemente en función del distrito.
Según datos de DIM.RIA, el alquiler más caro de pisos de una habitación sigue estando en el distrito de Pechersk, donde la media es de 36 800 UAH al mes.
La vivienda más asequible se puede alquilar en el distrito de Desnianskyi, donde el precio medio de un piso de una habitación es de 12 000 UAH.
Así pues, el alquiler de una vivienda de una habitación en el distrito de Pecherskyi es aproximadamente tres veces más caro que en el de Desnianskyi.
Al mismo tiempo, en octubre, el número de anuncios de alquiler de pisos en Kiev se redujo en un 20 %.
Se ha registrado una disminución similar de la oferta en la región de Kiev.
Se observó una reducción aún más significativa del número de ofertas de alquiler en la región de Transcarpacia (un 27 %), en la de Sumy (un 22 %) y en la de Poltava (un 21 %).
Al mismo tiempo, en varias otras regiones, el número de anuncios disponibles aumentó.
El mayor aumento de la oferta se registró en la región de Kirovohrad (un 32 %), en la de Jítomir (un 30 %), en la de Volín (un 25 %) y en la de Zaporizhia (un 24 %).
En la región de Lviv, cada anuncio cuenta con 15 posibles inquilinos.
A pesar de la dinámica dispar de los precios y la oferta, el interés por el alquiler de viviendas disminuyó en octubre en todas las regiones de Ucrania.
Según datos de DIM.RIA, la mayor caída de la demanda se registró en la región de Jersón, con un 28 %.
En las regiones de Volyn y Mykolaiv, el indicador descendió un 27 %; en la de Sumy, un 23 %, y en la de Kirovohrad, un 22 %.
Sin embargo, incluso con una reducción general de la demanda, en algunas regiones se mantiene una competencia significativa entre los posibles inquilinos.
El mayor desequilibrio entre la demanda y la oferta se ha registrado en la región de Lviv, donde hay 15 inquilinos potenciales por cada anuncio.
En la región de Rivne, la cifra correspondiente es de 14; en la de Ternópil, de 13; y en la de Vinnytsia, de 12.
Estas cifras reflejan la relación entre la actividad de los usuarios y el número de ofertas en el mercado, y no el número real de contratos de alquiler formalizados.
En general, las estadísticas de octubre indican un aumento de las diferencias regionales en el mercado ucraniano de la vivienda de alquiler. Mientras que en la capital los precios bajaban, en Transcarpacia y en otras regiones occidentales los alquileres seguían encareciéndose.
No obstante, la disminución de la demanda no va necesariamente acompañada de una bajada de los precios, ya que el coste del alquiler también depende del número de pisos disponibles, sus características y la estructura de la oferta.
DIM.RIA es un mercado inmobiliario ucraniano de propiedades verificadas, especializado en la venta y el alquiler de inmuebles residenciales y comerciales. La empresa realiza periódicamente estudios sobre la evolución de los precios, la demanda y la oferta en el mercado inmobiliario de Ucrania.
La delegación negociadora ucraniana se dirige al lugar donde se celebrarán las reuniones previstas en Abu Dabi, según ha informado el jefe del Servicio de Inteligencia Exterior de Ucrania, Rustem Umerov.
«El martes y el miércoles está prevista una reunión tripartita en la que participarán representantes de Ucrania, Estados Unidos y Rusia. Durante esos mismos días estarán en Abu Dabi representantes de países europeos, en particular del formato E4: Reino Unido, Francia, Alemania e Italia, así como representantes de la OTAN y de la Comisión Europea. Celebraremos reuniones de coordinación por separado con nuestros socios europeos», escribió Umerov en su canal de Telegram.
Explicó que para Ucrania es de vital importancia mantener una estrecha coordinación con todos sus socios clave, garantizar la coherencia de las posiciones y un entendimiento común sobre los próximos pasos en el proceso de negociación. «Tal y como ha señalado el presidente Volodímir Zelenski, estamos haciendo todo lo posible para que Europa participe en el proceso diplomático», escribió Umerov.
Subrayó que el objetivo de la delegación ucraniana es una paz duradera y estable, una seguridad garantizada para Ucrania y oportunidades reales para la reconstrucción del país tras la guerra.
La capitalización de mercado total de los stablecoins a fecha de 9 de noviembre de 2026 ascendía a unos 290 800 millones de dólares, tras haber descendido un 1,6 % en los últimos siete días y un 4,2 % en el último mes. Así lo indican los datos de la plataforma analítica DefiLlama. El USDT de la empresa Tether sigue siendo el stablecoin más importante, con una capitalización de mercado de unos 176 800 millones de dólares, según informa el centro de información y análisis Experts Club.
Su participación en la capitalización total del sector alcanza el 60,8 %, lo que garantiza a Tether una posición dominante en el mercado de activos digitales vinculados al valor de las monedas tradicionales.
El segundo lugar lo ocupa USD Coin (USDC), con una capitalización de aproximadamente 70.500 millones de dólares.
De este modo, las dos mayores monedas estables representan alrededor de 247.300 millones de dólares, es decir, más del 85 % del mercado total.
En los últimos siete días, la capitalización de USDT disminuyó aproximadamente un 1,3 %, mientras que la de USDC cayó un 1,5 %.
Sky Dollar (USDS) registró una caída más significativa, ya que su capitalización de mercado se redujo casi un 15 % durante la semana, hasta los 5.430 millones de dólares.
Al mismo tiempo, determinados activos digitales mostraron una evolución contraria.
Por ejemplo, la capitalización de Ethena USDe aumentó aproximadamente un 9,7 % en siete días, hasta alcanzar los 4.970 millones de dólares.
También se registró un crecimiento en Ripple USD (RLUSD), cuya capitalización de mercado alcanzó aproximadamente 2.690 millones de dólares, tras aumentar más de un 11 % durante la semana.
Esta evolución indica una redistribución de la liquidez entre las distintas monedas estables en un contexto de contracción general del mercado.
Las monedas estables son utilizadas por las plataformas de intercambio de criptomonedas y los inversores para realizar pagos y liquidaciones, almacenar liquidez, facilitar operaciones comerciales y efectuar transferencias transfronterizas.
Los activos digitales vinculados al dólar estadounidense son los más extendidos. Dependiendo del modelo de emisión, pueden estar respaldados por efectivo, bonos gubernamentales a corto plazo y otros activos de reserva.
La disminución de la capitalización total de las monedas estables puede indicar una reducción de la cantidad de dólares digitales en circulación y una menor liquidez disponible en determinados segmentos del mercado de criptomonedas.
Sin embargo, una variación de la capitalización no implica necesariamente una retirada equivalente de fondos por parte de los inversores. Los indicadores también se ven influidos por la emisión y el reembolso de tokens, las fluctuaciones del valor de los activos de respaldo y los cambios en la estructura del mercado.
En las últimas semanas, la contracción del segmento de las monedas estables coincidió con salidas de capital de los ETF de criptomonedas y con caídas en las cotizaciones de Bitcoin y Ethereum.
Al mismo tiempo, las monedas estables siguen desempeñando un papel importante en la infraestructura de las finanzas digitales, facilitando las liquidaciones entre las plataformas de criptomonedas y el sistema financiero tradicional.
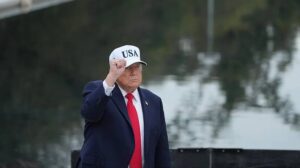
El presidente de EE. UU., Donald Trump, afirmó que los resultados de las elecciones intermedias al Congreso, en las que el Partido Demócrata obtuvo el control de ambas cámaras, supusieron un grave paso atrás para el país. No obstante, el líder estadounidense se mostró convencido de que su movimiento político recuperará terreno y saldrá fortalecido.
Trump publicó esta declaración el 8 de noviembre de 2026 en la red social Truth Social.
«Estados Unidos ha dado un enorme paso atrás en su historia tras los resultados de las últimas elecciones», escribió el presidente de EE. UU.
También relacionó la derrota de los republicanos con la dinámica negativa del mercado bursátil estadounidense.
Según Trump, el mercado bursátil estadounidense, que durante su presidencia había registrado un crecimiento significativo, perdió en una sola jornada bursátil cerca de 3 billones de dólares en capitalización.
No obstante, el presidente no precisó en qué cálculos se basa dicha estimación. No se ha confirmado de forma independiente una relación directa de causa y efecto entre los resultados de las elecciones y la caída de la capitalización que él ha señalado.
«Pero no temáis, volveremos y seremos aún más grandes y fuertes que nunca», declaró Trump.
Las elecciones de mitad de mandato en EE. UU. se celebraron el 3 de noviembre de 2026. Según los resultados, los demócratas obtuvieron la mayoría tanto en la Cámara de Representantes como en el Senado, privando al Partido Republicano del control del Congreso.
Según datos de Reuters, los demócratas obtuvieron la victoria en varios estados que tradicionalmente apoyaban a los republicanos, en particular en Texas. En el Senado, el partido se aseguró al menos 54 escaños, mientras que en la Cámara de Representantes obtuvo una ventaja significativa con respecto a la composición anterior.
Los resultados de las elecciones cambian sustancialmente la situación política en Washington. Tras la toma de posesión del nuevo Congreso en enero de 2027, la Administración de Trump se verá obligada a coordinar sus iniciativas legislativas con la mayoría demócrata.
Los demócratas también contarán con mayores posibilidades de ejercer control parlamentario sobre la actividad de la Administración presidencial, en particular mediante la realización de investigaciones y la convocatoria de comparecencias de representantes del poder ejecutivo.
Anteriormente, Trump había reconocido los resultados de las elecciones y felicitado a los demócratas por su victoria, manifestando su disposición a colaborar en aquellos asuntos que, en su opinión, redundan en beneficio del país. Al mismo tiempo, el presidente subrayó que tiene la intención de hacer uso de su derecho de veto respecto a las iniciativas legislativas con las que no esté de acuerdo. Las próximas elecciones presidenciales en EE. UU. están previstas para noviembre de 2028.
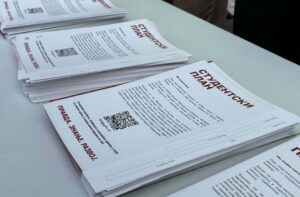
La cuestión de la posible adhesión de Serbia a las sanciones contra Rusia podría someterse a un referéndum nacional. Así lo sugirió el representante de la Lista Estudiantil, Ilija Srdanović, según informa la publicación serbia Parametar el 8 de noviembre de 2026.
Según Srdanović, las decisiones clave en materia de política exterior deben tomarse teniendo en cuenta la opinión pública, y no ser determinadas por un solo político o un grupo reducido de funcionarios.
La propuesta se ha planteado en el contexto de los preparativos para la formación del nuevo Gobierno de Serbia tras las elecciones parlamentarias extraordinarias del 25 de octubre, en las que se impuso la Lista Estudiantil.
No obstante, aún no existe una decisión oficial sobre la celebración del referéndum. No se ha determinado ni la posible fecha de la votación ni la redacción de la pregunta que se propone someter a la consideración de los ciudadanos.
Anteriormente, los representantes de la Lista Estudiantil se habían pronunciado en contra de la imposición de sanciones a Rusia. En una declaración del 30 de septiembre, subrayaron la necesidad de mantener la política actual de Belgrado.
Al mismo tiempo, la integración europea sigue siendo una de las prioridades declaradas de la Lista Estudiantil en materia de política exterior. La Unión Europea espera que Serbia armonice progresivamente su política exterior con la europea, incluidas las medidas sancionadoras contra Rusia.
La situación se complica por los vínculos económicos y energéticos de Belgrado con Moscú. Rusia sigue siendo un socio importante de Serbia en el ámbito del suministro de gas natural, y la participación rusa en el capital de la empresa petrolera NIS sigue revistiendo una importancia considerable para el sector energético del país.
Tal y como señala Parametar, el representante de la Lista Estudiantil, Radomir Saičić, había anunciado anteriormente que el futuro Gobierno mantendría negociaciones en Moscú sobre un acuerdo de gas a largo plazo. Al mismo tiempo, están previstos contactos con Washington en relación con las sanciones estadounidenses contra NIS.
Los expertos señalan las dificultades que plantearía un posible referéndum. En concreto, el politólogo Ognjen Gogić destaca que la política de sanciones de la UE incluye diferentes tipos de restricciones dirigidas a personas físicas, empresas y sectores económicos concretos. Por ello, formular una pregunta única para la votación podría resultar una tarea complicada.
Según la legislación serbia, la Asamblea Popular es la encargada de convocar un referéndum nacional. Para su celebración, es necesario cumplir el procedimiento establecido y que el Parlamento apruebe la decisión correspondiente.
Por lo tanto, un posible referéndum sobre las sanciones contra Rusia sigue siendo, por el momento, una iniciativa política. Tampoco se sabe cómo podrían influir sus resultados en las futuras negociaciones de Serbia para su adhesión a la Unión Europea.
Fuente: Parametar.rs – Studentska lista najavila mogućnost referenduma o sankcijama Rusiji, 8 de noviembre de 2026.



