
El Ministerio del Interior de Georgia ha elaborado un paquete de enmiendas a la legislación migratoria que prevé el endurecimiento de las normas para la concesión de permisos de residencia temporales y permanentes a estudiantes extranjeros y cónyuges de ciudadanos georgianos, según informan medios de comunicación georgianos e internacionales citando al Ministerio del Interior del país.
Según las propuestas, solo podrán obtener un permiso de residencia por estudios los extranjeros mayores de edad matriculados en centros educativos acreditados. Además, la vigencia de dicho permiso de residencia no podrá exceder la duración estimada del programa de estudios.
El Ministerio del Interior de Georgia también propone restringir la posibilidad de obtener un permiso de residencia permanente por motivos de estudios. Para ello, el estudiante extranjero deberá haber residido de forma ininterrumpida en Georgia durante 10 años precisamente en virtud de un permiso de residencia por estudios. No obstante, el tiempo de residencia en el país hasta alcanzar la mayoría de edad no se computará en dicho plazo.
Algunas modificaciones se refieren a los cónyuges de ciudadanos georgianos. El proyecto de ley prevé la introducción de un nuevo tipo de permiso: el permiso de residencia para el marido o la mujer de un ciudadano georgiano. Antes de su expedición, una comisión especial verificará la autenticidad del matrimonio, con el fin de evitar matrimonios ficticios destinados a legalizar la estancia en el país.
En caso de que se aprueben los cambios, las nuevas normas entrarán en vigor a partir del 1 de julio de 2026, y los permisos de residencia ya expedidos antes de esa fecha seguirán vigentes hasta que caduquen.
El endurecimiento de las normas se produce en el contexto de cambios más amplios en la política migratoria de Georgia. Anteriormente, el país ya había endurecido los requisitos para obtener un permiso de residencia mediante inversiones inmobiliarias, en particular aumentando el umbral mínimo del valor del inmueble.
Para los extranjeros que consideran a Georgia como un país para estudiar, reubicarse o vivir en familia, los cambios supondrán un procedimiento de legalización más complejo y menos oportunidades para la transición automática a la residencia permanente.
El endurecimiento de las normas se produce en el contexto de cambios más amplios en la política migratoria de Georgia. A partir del 1 de marzo de 2026, el país también introducirá nuevos requisitos para los extranjeros que trabajen por cuenta ajena, dirijan un negocio, sean autónomos o teletrabajen. Se prevé un período de transición hasta el 1 de enero de 2027.
Para Georgia, la cuestión de la migración se ha vuelto especialmente delicada a partir de 2022. Según un estudio del ISET Policy Institute basado en datos de Geostat y de la policía fronteriza, entre 2015 y 2024 el mayor saldo migratorio positivo entre los extranjeros en Georgia se registró en el caso de los ciudadanos de Rusia —97 090 personas—, Ucrania —27 150—, Azerbaiyán —14 250—, Turquía —14 240—, Bielorrusia —13 540— e India —13 320—.
Entre 2022 y 2024, la estructura migratoria cambió notablemente. Según los datos del mismo estudio, los principales grupos de inmigrantes extranjeros y de crecimiento migratorio neto pasaron a ser los ciudadanos de Rusia, Ucrania y Bielorrusia. Su proporción en el total de inmigrantes extranjeros aumentó del 32 % en el periodo 2012-2021 al 62 % en el periodo 2022-2024.
Los cambios afectan especialmente a los ucranianos. Anteriormente, Georgia concedía a los ciudadanos de Ucrania un permiso de estancia sin visado de mayor duración, pero en 2025 se redujo a un año.
Anteriormente, Georgia ya había endurecido los requisitos para obtener un permiso de residencia mediante inversiones inmobiliarias, en particular aumentando el umbral mínimo del valor del inmueble.

La Asociación Ucraniana de Energías Renovables (UAER) apoya la revisión de las tarifas de transporte de electricidad para la empresa NEC «Ukrenergo» y propone, al mismo tiempo, iniciar la aplicación práctica del mecanismo de protección de los consumidores vulnerables de electricidad y acelerar la implantación de ayudas económicas específicas para la población.
Así se indica en la carta oficial de la asociación dirigida a la Comisión Nacional de Regulación del Sector Energético y de los Servicios Públicos (NKREKP) y al Ministerio de Energía de Ucrania, publicada en Facebook.
«La UAVE subraya: el debate no debe reducirse únicamente al importe de la tarifa. Se necesita una solución integral: una tarifa financieramente justificada debe combinarse con una reducción gradual de las subvenciones cruzadas y la puesta en marcha de ayudas monetarias específicas para los consumidores vulnerables», destacaron desde la asociación.
La UAVE también considera necesario elaborar, junto con el Ministerio de Política Social, «Ukrenergo», los operadores de la red de distribución (ORD) y otras partes interesadas, un mecanismo de intercambio de datos para poner en marcha la monetización específica de las subvenciones.
La asociación afirma que este enfoque permitirá mantener la estabilidad financiera del sector energético, preservar la protección social de la población y reducir las distorsiones en el mercado de la electricidad. La transición hacia un apoyo específico también se ajusta a los compromisos de Ucrania en materia de liberalización del mercado ante la UE, el FMI y otros socios internacionales.
Por su parte, tal y como se indica en el escrito de la asociación dirigido a la NKREKP y al Ministerio de Energía, la UAVE apoya la posición de «Ukrenergo» respecto a la tarifa de transporte de electricidad, ya que la estabilidad financiera del operador del sistema de transporte (OST) es fundamental para el funcionamiento fiable del sistema energético, el cumplimiento de obligaciones especiales, la estabilidad de los pagos entre los participantes en el mercado y la recuperación de la infraestructura energética.
La asociación se ha remitido a los datos de «Ukrenergo», según los cuales en 2026 el volumen previsto de transporte de energía eléctrica será de unos 89,6 millones de MWh, lo que es significativamente inferior al indicador tenido en cuenta al establecer la tarifa vigente. Al mismo tiempo, los gastos para cubrir las pérdidas técnicas en la red han aumentado, la configuración de las redes eléctricas está cambiando, los volúmenes de importación de energía eléctrica y su transporte a largas distancias están creciendo, lo que, en un contexto de constantes daños a la infraestructura energética, requiere importantes inyecciones financieras.
«Las tendencias de acumulación de deuda entre los participantes en el mercado, el empeoramiento de la disciplina de pago, la reducción de las posibilidades de restauración y desarrollo de la infraestructura de red, y la disminución del atractivo inversor del sector energético, ante la ausencia de una fuente de cobertura de los gastos del OSP, irán en aumento», subrayaron en la UAVE.
Al mismo tiempo, tal y como señaló la asociación, en un contexto de ataques sistemáticos a la infraestructura energética, el desarrollo de la generación distribuida, las energías renovables y los sistemas de almacenamiento de energía se ha convertido en uno de los elementos clave de la seguridad energética, ya que son precisamente estas instalaciones las que garantizan una mayor estabilidad del sistema energético, aumentan su flexibilidad y maniobrabilidad, y reducen los riesgos de déficit.
«Por lo tanto, garantizar pagos puntuales y previsibles a los productores de electricidad a partir de fuentes de energía renovables no es solo una cuestión de cumplimiento de las obligaciones financieras, sino también un factor importante para el desarrollo futuro de la sostenibilidad energética de Ucrania», resumieron en la UAVE.
Como se informó, la NKREKP propone establecer, a partir del 1 de julio de 2026, la tarifa de la NEC «Ukrenergo» para el transporte de electricidad en 903,53 UAH/MWh (sin IVA), lo que supone un 21,62 % más que la actual.
Se señala que el componente tarifario actualizado para el cumplimiento de las obligaciones especiales de «Ukrenergo» en materia de pago de la energía eléctrica procedente de fuentes alternativas asciende, en la estructura de la tarifa de transporte, a 367,56 UAH/MWh.
En consecuencia, se propone aumentar la tarifa de despacho en un 7,83 %, hasta 118,64 UAH/MWh.

El centro de análisis Experts Club evalúa la situación del mercado inmobiliario de almacenes de Ucrania en 2026 como una fase de transición de la recuperación poscrisis a un nuevo ciclo de crecimiento, en el que la principal limitación no es la demanda, sino la escasez de espacios de calidad, los elevados costes de construcción y los riesgos de seguridad.
Tras una fuerte caída en 2022, cuando una parte significativa de la infraestructura de almacenes de la región de Kiev resultó dañada o destruida, el mercado recuperó gradualmente su actividad entre 2023 y 2025. La reactivación más notable se produjo en la región de Kiev y en el oeste de Ucrania, sobre todo en la región de Lviv.
Al cierre de 2025, el mercado de almacenes de Kiev registró la mayor actividad de la última década. La absorción bruta de superficie de almacenes alcanzó unos 217 000 m², un 30 % más que el año anterior. El volumen de nueva oferta fue de unos 216 000 m², y la oferta total volvió prácticamente a los niveles anteriores a la guerra: unos 1,57 millones de m².
La tasa de desocupación en el mercado de Kiev se mantuvo muy baja: alrededor del 3,5 %. Esto significa que, a pesar de la incorporación de un volumen significativo de nuevas superficies, el mercado las absorbe rápidamente. Para los inquilinos, esto plantea el problema de encontrar grandes lotes de calidad, especialmente de más de 5 000-10 000 m². Para los promotores y propietarios de inmuebles, por el contrario, esto crea las condiciones para un aumento gradual de las tarifas y el lanzamiento de nuevos proyectos.
En 2026, Experts Club prevé una dinámica más equilibrada. Tras un 2025 récord, el volumen de nuevas incorporaciones en la región de Kiev podría reducirse hasta aproximadamente 90 000 m². Esto significa que el aumento de la oferta será significativamente menor que el año pasado, mientras que la demanda por parte de los principales grupos de inquilinos se mantendrá.
Los principales motores de la demanda siguen siendo el comercio minorista, el comercio electrónico, los operadores 3PL, el sector farmacéutico, los distribuidores, las empresas de bienes de consumo de alta rotación (FMCG) y las empresas que están reestructurando su logística para adaptarse a las condiciones de guerra. En la estructura de la demanda crece el papel de las empresas que no solo necesitan «almacenes básicos», sino instalaciones modernas de clase A y B con eficiencia energética, autonomía, mayor seguridad, infraestructura de muelles, posibilidad de control de temperatura y adaptación a las normas farmacéuticas o alimentarias.
Las tarifas de alquiler se mantienen estables. En la región de Kiev, la tarifa prime en 2025 rondaba los 5,3 dólares por m² al mes, sin IVA ni gastos operativos, lo que corresponde al nivel máximo anterior a la guerra. En su equivalente en hryvnia, las tarifas para los almacenes secos aumentaron aproximadamente un 9 % desde principios de año y se situaron en el rango de 200-250 UAH por m² al mes. En 2026 es probable que se produzca un nuevo aumento moderado de las tarifas, especialmente en el segmento de inmuebles de calidad con características escasas.
La región de Lviv sigue siendo el segundo centro clave para el desarrollo de la inmobiliaria de almacenes. Sus ventajas son la relativa seguridad, la proximidad a la frontera con la UE, su papel como centro logístico occidental, la demanda por parte de empresas relocalizadas, el comercio electrónico, el comercio minorista y los operadores internacionales. Las tarifas medias en la región de Lviv para almacenes de clase A y B en 2025 rondaban los 5-5,5 dólares por m² al mes, y según algunas estimaciones, los 6-6,5 dólares en inmuebles de calidad.
Al mismo tiempo, en la región de Lviv ya se observa un aumento local de la desocupación debido a la puesta en marcha de nuevas fases de complejos logísticos. Esto no significa una sobresaturación, pero indica una transición gradual del mercado hacia una fase más competitiva. Las zonas con mayor potencial siguen siendo las que se dirigen hacia la frontera con Polonia, las rutas hacia Kiev, así como las zonas de los futuros parques industriales.
En las regiones centrales, en particular en las provincias de Vinnytsia, Khmelnytskyi y Ternopil, la demanda la generan principalmente las empresas agrícolas, los productores locales, los distribuidores y las empresas que buscan ubicar sus almacenes más cerca del consumidor interno. Estas regiones están por detrás de Kiev y Lviv en cuanto a liquidez, pero tienen potencial para el desarrollo de almacenes de clase B, logística agrícola, complejos de producción y almacenamiento y distribución regional.
Las regiones orientales y las situadas cerca del frente siguen siendo las de mayor riesgo. Allí, la demanda se centra principalmente en naves temporales o de menor categoría, pero la actividad inversora se ve limitada por factores de seguridad. Dnipro sigue siendo un importante centro industrial y logístico, aunque los inversores aplican una prima de riesgo más elevada a los proyectos que se desarrollan allí.
La tendencia clave de 2026 será el aumento de la demanda de formatos especializados. Se trata de almacenes multitemperatura, almacenes farmacéuticos, logística alimentaria, instalaciones para el comercio electrónico, logística de última milla cerca de las grandes ciudades, así como proyectos «build-to-suit» para un inquilino concreto. En estos formatos, la escasez de oferta es más notable.
Un factor aparte es la sostenibilidad energética. Tras los ataques al sistema energético, los arrendatarios valoran cada vez más el almacén no solo por su ubicación y el precio del alquiler, sino también por la presencia de generadores, fuentes de energía alternativas, ingeniería de calidad, la posibilidad de suministro eléctrico de reserva, la seguridad contra incendios y el funcionamiento estable en condiciones de cortes de suministro.
El interés inversor por los inmuebles de almacenamiento se está recuperando, pero sigue siendo selectivo. Los activos más atractivos son los almacenes de clase A ya terminados o casi terminados en las regiones de Kiev y Lviv, así como los proyectos con inquilinos sólidos y contratos a largo plazo. Para el inversor, la cuestión clave no es solo la rentabilidad, sino también la liquidez del activo, la calidad del arrendatario, la seguridad de la ubicación y el coste de la finalización de la obra.
La rentabilidad actual de mercado de los activos logísticos de calidad en Ucrania puede seguir siendo superior a la de la mayoría de los países de la UE, debido a la prima de riesgo por la guerra. Sin embargo, es precisamente esta prima la que constituye la principal limitación para la llegada generalizada de capital institucional. Los inversores extranjeros se interesan por el segmento, pero en su mayoría adoptan una postura de espera o barajan asociaciones con actores locales.
Para los promotores, 2026 será un año complicado debido al elevado coste de la construcción. El encarecimiento de los materiales, la energía, la logística, los seguros, la financiación y las obras de construcción limita la puesta en marcha de nuevos proyectos, especialmente sin un contrato previo con el arrendatario. Por lo tanto, la proporción de construcción especulativa seguirá siendo limitada, mientras que el «build-to-suit» y el «phased development» serán los modelos más populares.
Principales riesgos del mercado en 2026:
amenazas a la seguridad y riesgo de daños a la infraestructura;
escasez de terrenos de calidad cerca de los principales corredores de transporte;
alto coste de la construcción y la financiación;
riesgos cambiarios en los pagos de alquiler en hryvnia;
escasez de grandes parcelas listas para construir;
acceso limitado al capital a largo plazo;
inestabilidad en el suministro energético;
cautela de los inversores extranjeros.
Al mismo tiempo, la demanda fundamental de inmuebles de almacenamiento sigue siendo fuerte. El mercado ucraniano sigue teniendo un déficit estructural de espacios logísticos de calidad en comparación con los países de Europa Central. La guerra ha acelerado el cambio en la logística: las empresas necesitan almacenes más flexibles, más cercanos al consumidor, con mejor ingeniería, autonomía y la capacidad de modificar rápidamente las cadenas de suministro.
Según el escenario base de Experts Club, en 2026 el mercado inmobiliario logístico de Ucrania mantendrá un crecimiento moderado de las rentas, una baja tasa de desocupación en la región de Kiev, actividad en la región de Lviv y una expansión gradual de la oferta de calidad en las regiones centrales. La mayor demanda se centrará en inmuebles de clase A, almacenes multitemperatura, logística farmacéutica, almacenes de última milla y proyectos «build-to-suit».
El escenario optimista prevé un retorno más activo del capital extranjero, la puesta en marcha de nuevos parques industriales y la aceleración de la construcción en el oeste y el centro de Ucrania. El escenario negativo está relacionado con el aumento de los riesgos de seguridad, nuevos daños a la infraestructura logística, el aumento del coste de la financiación y la disminución de la actividad inversora.
Conclusión de Experts Club: el sector inmobiliario de almacenes sigue siendo uno de los segmentos más resistentes del sector inmobiliario comercial de Ucrania. En 2026, este mercado ya no parecerá estar en crisis, pero aún no se habrá normalizado por completo. Su principal característica es la escasez de oferta de calidad, mientras se mantiene la demanda real por parte del comercio minorista, la logística, el comercio electrónico, la industria farmacéutica y la distribución.
Para los promotores, esto supone la oportunidad de poner en marcha nuevos proyectos, siempre que se trabaje con claridad con los arrendatarios. Para los inversores, supone una oportunidad de entrar en un segmento con mayor rentabilidad, aunque con un riesgo elevado. Para los arrendatarios, implica la necesidad de planificar con antelación sus necesidades de almacenamiento, ya que cada vez resulta más difícil encontrar un gran almacén de calidad «aquí y ahora» en Ucrania.
La empresa estadounidense OpenAI, desarrolladora de ChatGPT, ha presentado de forma confidencial una solicitud de salida a bolsa en Estados Unidos, según informa Reuters citando fuentes.
Según la agencia, la empresa podría aspirar a una valoración de hasta 1 billón de dólares, y la salida a bolsa podría tener lugar ya en septiembre de 2026. No obstante, los detalles concretos de la OPI, el volumen de la oferta y las fechas de salida a bolsa aún no se han revelado oficialmente.
La posible salida a bolsa de OpenAI podría convertirse en una de las mayores colocaciones de la historia del sector tecnológico y en una prueba importante para el mercado de la inteligencia artificial. El interés de los inversores por las empresas de IA sigue siendo alto ante el aumento de la demanda de inteligencia artificial generativa, infraestructura en la nube, centros de datos y potencia de cálculo.
OpenAI se ha convertido en una de las empresas más conocidas del sector de la inteligencia artificial tras el lanzamiento de ChatGPT en 2022. El servicio se popularizó rápidamente y agudizó la competencia entre las mayores empresas tecnológicas por el liderazgo en IA generativa.
La salida a bolsa de OpenAI podría proporcionar a la empresa capital adicional para desarrollar su infraestructura, entrenar nuevos modelos y competir con otros actores del mercado. Al mismo tiempo, su condición de empresa cotizada exigirá a la empresa una mayor transparencia financiera y la divulgación periódica de sus resultados ante los inversores.
OpenAI se fundó en 2015 como una organización de investigación en el ámbito de la inteligencia artificial. La empresa es conocida por sus productos ChatGPT, API para desarrolladores, modelos de la familia GPT, herramientas de generación de imágenes y vídeo, así como soluciones corporativas de IA. Entre los principales inversores y socios de OpenAI se encuentra Microsoft, que integra activamente las tecnologías de la empresa en sus propios productos y en la plataforma en la nube Azure.
Los principales competidores de OpenAI en el mercado de la inteligencia artificial son Anthropic, desarrollador de Claude; Google DeepMind, con los modelos Gemini; Meta, con la familia Llama; xAI de Elon Musk, con Grok; la francesa Mistral AI; así como Perplexity, Cohere y una serie de otras empresas que desarrollan IA generativa, modelos de lenguaje corporativos y búsqueda con IA.
La competencia en el sector se intensifica no solo por la calidad de los modelos, sino también por el acceso a chips, centros de datos, clientes corporativos y distribución. En este contexto, la salida a bolsa de OpenAI puede convertirse no solo en un acontecimiento financiero, sino en una nueva etapa en la lucha por el liderazgo en el mercado mundial de la inteligencia artificial.

El grupo de inversión ICU ha rebajado la previsión de crecimiento del producto interior bruto (PIB) real de Ucrania en 2026 a menos del 1 % (se espera un 0,8 %), en comparación con la estimación anterior de diciembre, que se situaba en el 1,2 %.
«El débil crecimiento económico será la nueva norma en los próximos años, si la situación de seguridad no mejora sustancialmente», se indica en la previsión macroeconómica actualizada de ICU.
En ICU señalaron que el consumo privado de los hogares y la inversión pública en proyectos militares siguen siendo los principales pilares de la economía, sin embargo, la solidez de estos componentes se irá debilitando poco a poco, por lo que la empresa de inversión ha rebajado la previsión de crecimiento del PIB para el año en curso del 1,2 % de la previsión macroeconómica de diciembre al 0,8 % de la previsión actualizada en junio.
Según el comunicado de prensa de la empresa, la contracción del PIB en el primer trimestre de 2026 se estima en un 0,5 %, lo que está ligeramente por debajo de la mayoría de las estimaciones; en ICU consideran que el potencial de crecimiento a medio plazo sigue siendo bastante limitado.
Según el comunicado de prensa, los analistas han revisado a la baja la previsión de inflación para 2026, hasta situarla en un 9-10 %, frente a las expectativas anteriores, que se situaban en torno al 7 %. Esta tendencia se atribuye a los efectos primarios y secundarios de la crisis en Oriente Próximo y de la guerra de Irán sobre los precios al consumo mundiales.
En ICU consideran que la actual rigidez de la política monetaria es suficiente para contrarrestar la presión inflacionaria temporal, por lo que estiman que la probabilidad de que el Banco Nacional de Ucrania (BNU) suba el tipo de interés de referencia antes de fin de año no supera el 50 % (la previsión para 2026 es del 15 %).
Debido al notable aumento de los desequilibrios en el mercado de divisas y al incremento de las intervenciones del Banco Nacional de Ucrania (BNU) en la venta de divisas en los cinco primeros meses del año hasta los 18 100 millones de dólares (frente a los 14 300 millones del mismo periodo del año pasado), el grupo de inversión prevé una aceleración del ritmo de depreciación de la hryvnia. Para todo el año, el incremento de las intervenciones con respecto a la cifra del año pasado podría ascender a 6-7 mil millones de dólares, y su volumen total acercarse a los 42-43 mil millones de dólares, por lo que la previsión del tipo de cambio a finales de 2026 se ha revisado a 45,8 UAH/USD, frente a los 45,0 UAH/USD anteriores.
Al mismo tiempo, el déficit presupuestario en 2026 (previsto en un 21 % del PIB sin contar las subvenciones) se cubrirá íntegramente con ayuda exterior, lo que permitirá al Ministerio de Finanzas reducir la deuda interna por primera vez desde el inicio de la guerra a gran escala. La aprobación del crédito de apoyo a Ucrania (USL) por parte de la UE permitirá al Banco Nacional de Ucrania (BNU) mantener las reservas internacionales al final del año en 60 000 millones de dólares.
Según la tabla actualizada de indicadores macroeconómicos, el ICU también prevé para el cierre de 2026 un PIB nominal de 229 000 millones de dólares, un déficit por cuenta corriente del 18 % del PIB y un aumento de la deuda pública hasta el 107 % del PIB. La hipótesis de base de la previsión se fundamenta en que, a medio plazo, los riesgos de seguridad no cambiarán sustancialmente: no se firmará un acuerdo de paz, pero el enemigo tampoco logrará nuevas conquistas territoriales.
Como se informó, el Banco Nacional rebajó en abril la previsión de crecimiento del PIB para este año del 1,8 % al 1,3 %, pero la mantuvo para el año que viene en el 2,8 %, y para 2028 espera que se acelere hasta el 3,7 %. En cuanto a la inflación, el Banco Nacional de Ucrania (BNU) revisó a la baja su previsión para 2026 en abril, del 7,5 % al 9,4 %, y para 2027, del 6 % al 6,5 %, y espera que se reduzca al 5 % ya en 2028.
La previsión del Gobierno, incluida en el presupuesto estatal de 2026, prevé actualmente un crecimiento del 2,4 %, pero el ministro de Economía, Oleksii Sobolev, ha anunciado planes para revisarla a la baja.
El BERD, por su parte, ha rebajado la previsión de crecimiento del PIB de Ucrania en 2026 del 2,5 % al 2,2 %; el Fondo Monetario Internacional (FMI) espera un crecimiento del PIB de Ucrania en 2026 del 2 %, y el Banco Mundial, del 1,2 %.

La Rada Suprema ha aprobado en segunda lectura y en su conjunto el proyecto de ley n.º 15111-d sobre el intercambio automático de información relativa a los ingresos obtenidos a través de plataformas digitales. El documento ha recibido el apoyo de 241 diputados.
Si el presidente firma la ley, cambiarán en Ucrania las normas de tributación de los ingresos de los ciudadanos que ganan dinero a través de plataformas en línea. Se trata de la venta de bienes, el alquiler de bienes inmuebles, la prestación de servicios personales, el alquiler de vehículos y otras operaciones a través de servicios digitales.
En la práctica, la ley puede afectar a los usuarios de mercados online, servicios de anuncios, plataformas de reparto, taxis, alquiler de viviendas, servicios de autónomos y otras plataformas a través de las cuales las personas físicas obtienen ingresos.
El principal cambio es que las plataformas deberán transmitir a las autoridades fiscales la información sobre los ingresos de los usuarios y, en algunos casos, desempeñar funciones de agente tributario. Es decir, el impuesto podrá retenerse automáticamente, sin necesidad de que el ciudadano presente una declaración por separado.
Para los usuarios, esto significa que parte de los ingresos saldrá de la «zona gris». Si antes la venta de bienes o servicios por Internet a menudo no se declaraba, tras la puesta en marcha del nuevo mecanismo la información sobre dichos ingresos llegará a la administración tributaria.
En la redacción final del proyecto de ley se suavizaron algunas de las normas controvertidas. Se ha eliminado del texto la obligación de abrir cuentas especiales para los vendedores y las normas sobre el secreto bancario. Además, la versión final prevé un tipo reducido del impuesto sobre la renta de las personas físicas (IRPF) del 5 % para los ingresos obtenidos a través de plataformas digitales. No obstante, teniendo en cuenta el impuesto militar, la carga fiscal real para los ciudadanos podría ascender a alrededor del 10 % de los ingresos.
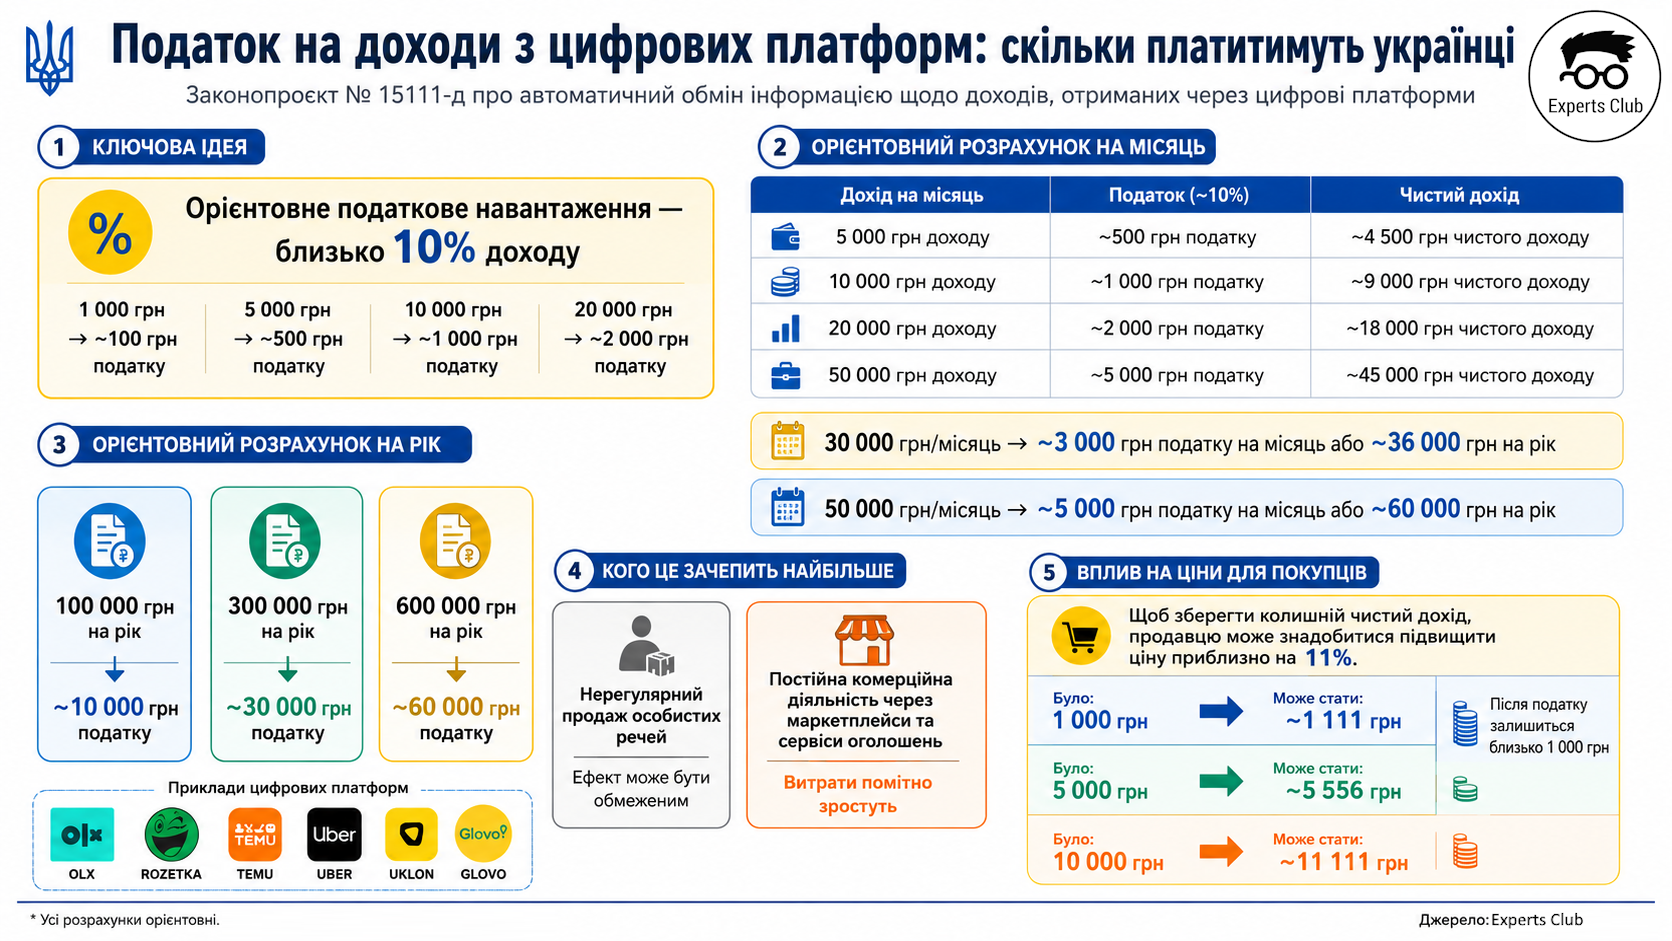
Esto significa que, con unos ingresos de 1 000 UAH a través de la plataforma, la carga fiscal puede ascender a unos 100 UAH; con 5 000 UAH, a unos 500 UAH; con 10 000 UAH, a unos 1 000 UAH; y con 20 000 UAH, a unos 2 000 UAH.
Según señala el centro de información y análisis Experts Club, si una persona obtiene a través de la plataforma 30 000 UAH al mes, sus gastos fiscales adicionales pueden ascender a unos 3 000 UAH al mes, o 36 000 UAH al año. Con unos ingresos de 50 000 UAH al mes, unos 5 000 UAH al mes, o 60 000 UAH al año.
Para los ciudadanos que venden objetos personales de forma esporádica, el efecto puede ser limitado, pero para quienes, de hecho, llevan a cabo una actividad comercial constante a través de mercados online o servicios de anuncios, los gastos aumentarán notablemente.
Cálculo orientativo:
Ingresos a través de la plataforma de 5 000 UAH al mes: impuesto de unos 500 UAH, ingresos netos de unos 4 500 UAH.
Ingresos de 10 000 UAH al mes: impuesto de unos 1 000 UAH, ingresos netos de unos 9 000 UAH.
Ingresos de 20 000 UAH al mes: impuesto de unos 2000 UAH, ingresos netos de unos 18 000 UAH.
Ingresos de 50 000 UAH al mes: impuesto de unos 5000 UAH, ingresos netos de unos 45 000 UAH.
Ingresos de 100 000 UAH al año: impuesto de unos 10 000 UAH.
Ingresos de 300 000 UAH al año: impuesto de unos 30 000 UAH.
Ingresos de 600 000 UAH al año: impuesto de unos 60 000 UAH.
Para los compradores puede producirse un segundo efecto: algunos vendedores pueden intentar repercutir el impuesto en el precio del producto o servicio. Para mantener los mismos ingresos netos, el vendedor tendrá que subir el precio aproximadamente un 11 %.
Por ejemplo, si antes el vendedor quería obtener 1 000 UAH «netos», con una retención del 10 % tendrá que fijar un precio de unos 1 111 UAH. Así, tras el impuesto, le quedarán aproximadamente 1 000 UAH.
Si el precio anterior del servicio era de 5 000 UAH, para mantener el mismo ingreso neto el precio podría subir hasta unos 5 556 UAH. Para un producto o servicio de 10 000 UAH, hasta unos 11 111 UAH.
Sin embargo, no cabe esperar un aumento automático de todos los precios. En las categorías competitivas, parte de los vendedores puede asumir la carga fiscal para no perder clientes. En los segmentos menos competitivos, es más probable que el impuesto se incorpore parcialmente al precio.
Para el Estado, la ley es importante no solo como instrumento fiscal. Su aprobación forma parte de los compromisos de Ucrania con sus socios internacionales, incluidos el FMI y la UE. El documento está relacionado con la implantación del intercambio automático internacional de información fiscal sobre ingresos a través de plataformas digitales.
Para el mercado, esto significa una mayor transparencia del comercio y los servicios en línea. Para los ciudadanos, la necesidad de tener en cuenta que los ingresos a través de las plataformas dejan de ser «invisibles» para la administración tributaria.
Conclusión principal: la ley no grava el mero hecho de utilizar las plataformas, pero hace que los ingresos obtenidos a través de ellas sean controlables. Para quienes venden productos o prestan servicios de forma regular, los gastos adicionales pueden ascender a alrededor del 10 % de la facturación, si se tienen en cuenta el IRPF y el impuesto militar. Si los vendedores repercuten estos gastos a los clientes, los precios finales podrían aumentar aproximadamente un 10-11 %.



