
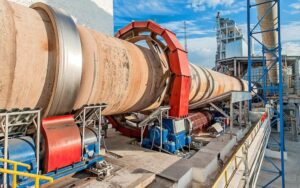
Taiwan Cement Corporation (TCC Group) tiene la intención de adquirir el 100 % de las acciones del fabricante ucraniano de cemento CHAT «Ivano-Frankivskcement» («IFCEM»), según ha informado el servicio de prensa de la empresa.
«Esta asociación combinará la posición de liderazgo de «IFCEM» en el mercado ucraniano, sus modernas instalaciones de producción, su larga tradición industrial y su sólido equipo, con la experiencia global, las tecnologías y las oportunidades de inversión de TCC. Esto sienta las bases para el desarrollo futuro del grupo y su participación activa en la reconstrucción a gran escala de Ucrania y en la profundización de la integración económica con Europa», reza el comunicado publicado en la página web de «Ivano-Frankivskcement».
El acuerdo correspondiente se firmará entre el accionista mayoritario de la SA «Ivano-Frankivskcement», CemInWest S.A. (Suiza), junto con los propietarios de las empresas vinculadas «Ivano-Frankivskdakh» LLC, «Krugips» LLC, «Krumix» LLC y TCC Group EMEA Holdings B.V. (Países Bajos), filial de TCC Group Holdings Co., Ltd.
Se señala que la formalización de la operación depende de la obtención de las autorizaciones necesarias en materia de legislación antimonopolio y de otras aprobaciones regulatorias en las jurisdicciones pertinentes, así como del cumplimiento de las condiciones estándar de cierre de la operación.
Según ha informado Mykola Krut, presidente del consejo de administración y miembro del consejo de supervisión de «Ivano-Frankivskcement», seguirá formando parte del consejo de administración de la empresa en los próximos años.
«Hoy, la empresa entra en una nueva etapa de su desarrollo. La asociación con un inversor estratégico global de Taiwán abre ante «IFCEM» nuevas oportunidades de inversión, desarrollo tecnológico y un mayor fortalecimiento de su posición. En los próximos años seguiré formando parte del consejo de administración para contribuir a la continuidad, la estabilidad y el desarrollo futuro de la empresa», afirma Kruts en un comunicado de la empresa.
El valor preliminar de la operación asciende a unos 750 millones de euros, según datos de «Forbes Ucrania», que cita a la publicación Focus Taiwan.
La sociedad anónima «Ivano-Frankivskcement» se dedica a la producción de cemento, materiales para cubiertas, productos de hormigón y hormigón armado, y mezclas secas para la construcción. Su capacidad de producción es de 4,3 millones de toneladas de cemento al año. En las empresas del grupo trabajan alrededor de 2.500 personas.
Antes del inicio de la guerra a gran escala, el grupo NEQSOL Holding estuvo a punto de adquirir «Ivano-Frankivskcement», pero posteriormente desistió de la operación.
Según la información del sistema analítico YouControl, al cierre de 2025, la sociedad anónima privada «Ivano-Frankivskcement» multiplicó por 1,4 su beneficio neto con respecto al año anterior, hasta alcanzar los 4.200 millones de hryvnias, mientras que sus ingresos netos aumentaron un 20,3 %, hasta los 16.200 millones de hryvnias. En el primer semestre de 2026, el beneficio neto se redujo en una cuarta parte en comparación con el mismo periodo de 2025, hasta los 1.400 millones de UAH, y los ingresos netos, en un 4,2 %, hasta los 7.100 millones de UAH. El valor de los activos de la empresa ascendió a 14.900 millones de UAH.
TCC Group Holdings Co., Ltd. es un grupo industrial global con sede en Taiwán, uno de los mayores productores mundiales de cemento. El grupo cuenta con más de 40 centros de producción, una capacidad total de producción de cemento superior a 112 millones de toneladas al año y una plantilla de 13 800 empleados. TCC también se dedica a los sectores de la energía «verde», los sistemas de almacenamiento de energía y los materiales avanzados. TCC tiene una presencia significativa en Europa y África, concretamente en Portugal, Turquía, España, el Reino Unido, los Países Bajos, Francia e Italia.
acuerdo, cemento, inversión, IVANO-FRANKIVSKCEMENT, TCC Group
Los miembros de la asociación «Ukrcement» esperan que la nueva composición del Consejo de Ministros entable un diálogo abierto con el sector sobre las cuestiones problemáticas y dé prioridad a los intereses de los productores nacionales, según ha comunicado a la agencia «Interfax-Ucrania» Lyudmila Kripka, directora ejecutiva y jefa del departamento de información científica y técnica de la asociación «Ukrcement».
«Esperamos del nuevo Gobierno un diálogo abierto y la disposición a escuchar la posición del sector sobre las cuestiones problemáticas. Esperamos que la protección del productor nacional siga siendo una de las prioridades de la política estatal y que se garantice una respuesta oportuna y con visión de Estado a los retos a los que se enfrenta hoy en día la industria cementera», señaló.
Entre los logros del actual Gobierno, Kripka destacó la exitosa armonización de las normas nacionales con la legislación de la Unión Europea en el marco de la aplicación de la Ley de Ucrania «Sobre la comercialización de productos de construcción». Además, subrayó el apoyo al productor nacional, lo que ha sido un factor importante para mantener la competitividad de la industria ucraniana.
Al mismo tiempo, a pesar de las numerosas peticiones de la Asociación y de sus socios al Gobierno, no se ha logrado proteger a los fabricantes ucranianos de cemento del impacto discriminatorio del mecanismo CBAM (Carbon Border Adjustment Mechanism, mecanismo de ajuste en frontera por emisiones de carbono), añadió Kripka.
«Los valores por defecto de las emisiones de CO₂, establecidos para Ucrania, se han convertido, de hecho, en una barrera para la exportación de productos cementeros ucranianos a los países de la Unión Europea», explicó.
Para los fabricantes de materiales de construcción es importante que las cuestiones relacionadas con el desarrollo de las infraestructuras, la reconstrucción del país y la política industrial sigan figurando entre las prioridades estatales, independientemente del modelo de organización de los órganos centrales del poder ejecutivo, señaló Kripka en respuesta a una pregunta sobre la posible separación de un Ministerio de Infraestructuras independiente del Ministerio de Desarrollo de las Comunidades y los Territorios.
«Consideramos que la eficacia de la gestión pública no viene determinada tanto por el número de ministerios como por la calidad de su trabajo, el nivel de coordinación y la rapidez en la toma de decisiones. Además, cualquier cambio estructural no debe provocar retrasos en la ejecución de los programas estatales, la duplicación de funciones ni complicar la interacción de las empresas con las autoridades», resumió la directora ejecutiva.
La asociación «Ukrcement» se creó en enero de 2004 mediante la reorganización del Consorcio Ucraniano de Empresas y Organizaciones de la Industria Cementera «Ukrcement». La asociación está formada por cinco grupos de empresas, que incluyen nueve fábricas de cemento.
CBAM, cemento, Consejo de Ministros, reconstrucción, UKRCEMENT
La asociación «Ukrcement» aboga por un aumento mesurado de las tarifas del transporte ferroviario que, por un lado, ayude a la sociedad anónima «Ukrzaliznytsia» (UZ) a mantener su capacidad para transportar mercancías y, por otro, no provoque el cierre de las empresas en funcionamiento.
«Como representantes del sector empresarial, en el que el transporte ferroviario representa más de la mitad del total de los transportes, no nos interesa un colapso del transporte, al igual que tampoco nos interesa el colapso de ningún sector industrial. Por ello, estamos dispuestos a colaborar para encontrar una salida realista a la compleja situación actual. Al aceptar el aumento de las tarifas, queremos saber a dónde se destinarán los pagos adicionales de las empresas y comprender cómo se reducirá el tiempo de entrega de los productos al consumidor y la rotación de los vagones vacíos», declaró el presidente de la asociación «Ukrcement», Pavlo Kachur.
Subrayó que, por su labor de transporte de mercancías para las necesidades del frente y la defensa, UZ merece respeto y apoyo, pero la situación del transporte de mercancías producidas en Ucrania, tanto para el mercado interior como para la exportación, está adquiriendo un carácter preocupante y exige medidas y acciones conjuntas —quizá incluso de carácter anticrisis— a nivel del Consejo de Ministros. «No se trata de un sector concreto ni de una fábrica específica, sino de la economía de Ucrania en su conjunto. Por lo tanto, es responsabilidad de los fabricantes y de UZ actuar de forma conjunta para lograr un resultado positivo», señaló el presidente de la asociación de fabricantes de cemento.
El experto señaló que, según datos de Ferrocarriles de Ucrania, el transporte de mercancías sigue siendo rentable, las empresas pagan el precio de mercado por el transporte y el aumento adicional de las tarifas es necesario para cubrir las pérdidas derivadas del transporte de pasajeros.
Destacó los problemas acuciantes del ferrocarril nacional: la falta de tracción, la fuga de personal cualificado debido a los bajos salarios y la (crónica) deficitariedad del transporte de pasajeros (especialmente el de cercanías). En particular, la situación de la tracción es crítica. Según las estimaciones de UZ, actualmente la velocidad media de transporte de un vagón de mercancías es de 37 km al día, frente a la norma de 200 km para los transportes puntuales y de 300 km para los transportes de ruta. El número medio diario de locomotoras de ruta no asignadas a los trenes programados alcanza las 50.
«La tarea prioritaria para mejorar los transportes es la búsqueda de tracción de reserva. El mercado espera que «Ukrzaliznytsia» presente, en el plazo más breve posible, un programa de renovación de la flota de locomotoras. Por nuestra parte, consideramos que la opción más realista y operativa para resolver este problema es abrir el acceso para el transporte de productos con tracción propia hasta las estaciones de clasificación más cercanas. La experiencia de «Ukrzaliznytsia» en este tipo de transportes, probada con éxito por la SA «Ivano-Frankivskcement», ha demostrado su eficacia y sus ventajas económicas tanto para el fabricante como para «Ukrzaliznytsia», y puede liberar de forma significativa locomotoras de «Ukrzaliznytsia» para operaciones más rentables», opina Kachur.
Hizo hincapié en la cuestión de la mano de obra, ya que los bajos salarios provocan una fuga de personal cualificado (sobre todo maquinistas de locomotoras, ayudantes de maquinista, mozos de almacén y trabajadores de estación). «Como consecuencia del aumento de las tarifas, debe ser prioritario ofrecer un salario competitivo a los trabajadores que participan en el sistema de transporte: maquinistas de locomotoras, ayudantes de maquinista, clasificadores y personal de estación», opina el presidente de «Ukrcemento».
En cuanto al transporte de pasajeros, llamó la atención sobre la tendencia negativa al aumento del volumen de transporte de pasajeros deficitario, en un contexto de reducción del volumen de transporte de mercancías. «La presión financiera sobre las empresas en activo, debido al mecanismo de subvenciones cruzadas, está superando los límites razonables», afirmó Kachur. En su opinión, antes de aumentar las tarifas del transporte de mercancías, UZ debería proponer un modelo de optimización del transporte de pasajeros.
El sector espera de UZ medidas sistemáticas y responsables: el desarrollo de programas de renovación de la flota de locomotoras y vagones, así como un modelo de transporte de cercanías. En el plazo más breve posible debe aprobarse por fin el procedimiento de admisión de tracción privada (tal y como prevén los documentos normativos), deben confirmarse los indicadores para la entrega de mercancías y la circulación de vagones vacíos, y debe revisarse la cuestión del desguace de vagones (no en función de un plan calendario, sino según su estado técnico).
«Necesitamos medidas extraordinarias, al menos durante el periodo de guerra, que incluyan un aumento mesurado de las tarifas del transporte de mercancías, una rendición de cuentas completa ante las empresas y la ciudadanía sobre la distribución de los fondos obtenidos gracias al aumento de las tarifas y, en particular, el ajuste al nivel de mercado de los salarios de los maquinistas de locomotoras, los ayudantes de maquinista, los clasificadores y el personal de estación», señaló Kachur.
En su opinión, dada la magnitud de los problemas, el examen y la adopción de medidas anticrisis deben llevarse a cabo a nivel del Consejo de Ministros.
Como se informó, el Ministerio de Desarrollo de las Comunidades y los Territorios de Ucrania publicó el lunes un proyecto de orden que prevé la indexación de las tarifas de transporte de mercancías por ferrocarril en un 30 % a partir del 1 de agosto de 2026 y la unificación de las tarifas de transporte de vagones vacíos. UZ tiene previsto adoptar por separado una decisión sobre la siguiente fase de indexación de las tarifas de transporte de mercancías, que podría entrar en vigor a partir del 1 de enero de 2027.
Según datos del Ministerio de Desarrollo, en 2025 los volúmenes de transporte de mercancías se redujeron un 12,5 % en comparación con el año anterior, y las pérdidas netas de «Ukrzaliznytsia» ascendieron a 7.6 mil millones de UAH. Durante los primeros cuatro meses de 2026, las pérdidas alcanzaron los 9.3 mil millones de UAH.
cemento, locomotora, tarifa, UKRCEMENT, UKRZALIZNYTSIA, качур
La exportación de cemento ucraniano a la UE está prácticamente bloqueada con la implantación de la segunda fase del CBAM (Carbon Border Adjustment Mechanism, mecanismo de ajuste en frontera por emisiones de carbono); nuestro país debe adoptar una postura proactiva para apoyar a sus propios productores, subrayó la directora ejecutiva de la Asociación «Ukrcement», Liudmyla Kripka.
«Las condiciones que recibió el sector cementero ucraniano al inicio de la implementación de la segunda fase del CBAM, es decir, a principios de este año, se describen de forma más realista no con la palabra “barrera”, sino con “embargo”. Se nos han asignado valores por defecto de emisiones de CO₂ para el cemento de Ucrania de 1518 kg/t de clinker, lo que casi duplica los indicadores reales, incluso con el método de producción en húmedo», informó Kripka en la conferencia «Guerras comerciales: el arte de la defensa», celebrada en Kiev el miércoles.
También señaló que, en la actualidad, no hay ni un solo verificador en la UE para los fines del CBAM, pero incluso si los hubiera, es poco probable que los verificadores europeos viajen a Ucrania (un requisito obligatorio durante el primer año) debido al alto nivel de riesgo en materia de seguridad.
«¡En tales condiciones, la exportación es imposible en principio! Y vemos las consecuencias: la producción de cemento ha disminuido, los ingresos presupuestarios se han reducido, los ingresos en divisas han caído, lo que ha provocado un desequilibrio aún mayor en la balanza comercial del país», señaló Kripka.
La asociación «Ukrcement», tanto por su cuenta como junto con socios cuyos productos están sujetos al mecanismo CBAM, durante todo el año 2025 se dirigió al Gobierno, a la CE y a todas las partes implicadas para solicitar la aplicación del principio declarativo durante el periodo de guerra y reconstrucción (esto es posible de conformidad con la parte 7 del artículo 30 del Reglamento CBAM sobre fuerza mayor, que tiene consecuencias devastadoras para la economía y la infraestructura industrial). Sin embargo, según Kripka, los funcionarios de la CE tranquilizaban afirmando que el impacto de la implantación del CBAM en la economía ucraniana sería mínimo. Los resultados del primer trimestre han demostrado que el impacto es significativo y, de facto, bloquea las exportaciones.
«En la actualidad, la CE reconoce que el valor por defecto es incorrecto; también ven allí un problema con la certificación de los verificadores, que afecta no solo a Ucrania, sino también a los países de la UE. (Nos) prometen corregir estos aspectos en el plazo de un mes», informó Kripka.
Según ella, estas declaraciones esperanzadoras han animado a las empresas a reanudar las exportaciones, pero sigue existiendo el riesgo de sanciones catastróficas para las empresas y los distribuidores que realizaban estos suministros.
Al mismo tiempo, el sector cementero es uno de los líderes de la industria nacional en la preparación sistemática para la puesta en marcha plena del SVAM.
«Hemos avanzado considerablemente en el uso de combustibles alternativos, contamos con ejemplos concretos de puesta en marcha de nuestra propia generación “verde”, llevamos a cabo un seguimiento constante de las emisiones (MOV) y las hemos verificado con los verificadores disponibles en el país», informó Kripka.
Por eso, subrayó, a la pregunta «¿qué frena el desarrollo de las exportaciones a los países de la UE?», se puede responder «condiciones de competencia desiguales».
«Vemos que el mundo está pasando a un modelo de pragmatismo económico y de protección de los mercados propios. En estas condiciones, Ucrania dispone de un tiempo muy limitado para adaptar su economía a la nueva realidad. Debemos adoptar una postura proactiva para apoyar a nuestros propios productores», explicó Kripka.
Puso como ejemplo de «pragmatismo agresivo» saludable a la vecina Polonia. En 2024, las exportaciones de cemento ucraniano a Polonia ascendieron a 854 000 toneladas. Polonia produjo ese año 17,7 millones de toneladas de cemento. De hecho, las exportaciones de Ucrania representaron el 3,7 % de su producción. Y en la prensa aparecieron en primera plana titulares sobre la «desaparición de las cementeras polacas», y en el Sejm polaco se creó una asociación interpartidista de diputados denominada «Apoyo al desarrollo de la industria cementera de Polonia».
Kripka subrayó que nuestro país, para no quedarse al margen de la competitividad industrial, debe adoptar una postura proactiva en el apoyo a sus propios productores.
El productor de cemento PJSC Mykolaivcement multiplicó por 1,9 su beneficio neto en enero-septiembre de 2025 en comparación con el mismo periodo de 2024, hasta alcanzar los 455,3 millones de UAH.
Según la página web de la empresa, los ingresos de las actividades ordinarias en los nueve primeros meses de este año aumentaron un 33,7% en comparación con el mismo periodo de 2024 y ascendieron a 1.900 millones de UAH. El beneficio bruto aumentó un 48,1%, hasta 706,3 millones de UAH.
Según la empresa, los beneficios no distribuidos entre enero y septiembre de 2025 disminuyeron un 80,6%, hasta 109,5 millones de UAH. El pasivo circulante en el periodo de referencia aumentó un 56,8%, hasta los 7 millones de UAH, y el pasivo a largo plazo un 0,6%, hasta los 1.290 millones de UAH. Los activos totales de la empresa disminuyeron un 23,1% hasta 1.800 millones de UAH en enero-septiembre.
La empresa informó de que en el tercer trimestre produjo 204,5 mil toneladas de productos por valor de 520,4 millones de UAH. Las ventas ascendieron a 210,7 mil toneladas por 835,8 millones de UAH. Las materias primas representaron el 64% de los costes de producción, la electricidad el 15,1% y el embalaje el 6,8%.
Según el informe, en el tercer trimestre de 2025, las operaciones de Mykolaivcement se vieron significativamente afectadas por la ley marcial, las fluctuaciones de los tipos de cambio y la situación política y económica del país. La reducción de las obras de construcción a causa de la ley marcial y el descenso del poder adquisitivo de los clientes potenciales provocaron una disminución de la demanda de productos.
Además, la escasez de trabajadores cualificados, el ritmo limitado de la recuperación económica en Ucrania y otros factores macroeconómicos y geopolíticos son retos importantes para la empresa, según ésta.
Según la Comisión Nacional del Mercado de Valores (NSSMC), a partir del primer trimestre de 2025, el único accionista de PJSC Mykolaivcement es CRH Ukraine B.V., con sede en los Países Bajos (100%).
«Mykolaivcement» forma parte del grupo CEMARK de productores de cemento y del grupo CRH de materiales de construcción.
CRH es el primer fabricante mundial de materiales de construcción y el mayor de Norteamérica y Europa. Cuenta con 3.200 empresas en 28 países que dan empleo a unas 71.000 personas. La empresa también está presente en Asia. Las acciones depositarias americanas de CRH cotizan en la Bolsa de Nueva York.
El análisis de la industria cementera ucraniana ha sido realizado por el centro de información y análisis Experts Club con la ayuda de la Asociación de Productores de Cemento de Ucrania Ukrcement.
En los últimos cinco años, la industria ucraniana del cemento ha experimentado un pico de producción en 2021, un fuerte descenso en 2022, una recuperación gradual en 2023 y una estabilización en 2024. Sin embargo, el nivel actual sigue estando lejos de los niveles anteriores a la guerra.
Según los sindicatos y las encuestas del sector, la producción rondaba los 11 millones de toneladas en 2021, cayó a 5,4 millones en 2022, se recuperó hasta los 7,43 millones en 2023 y alcanzó los 7,93 millones en 2024. En 2025, los productores hablan de un techo real de unos 8 millones de toneladas, que probablemente sea la cifra máxima dados los riesgos y la logística actuales.
La dinámica del consumo nacional de cemento muestra una tendencia similar de «descenso y normalización». En 2021, antes de la invasión a gran escala, el consumo rondaba los 10,6 millones de toneladas. En 2022, se desplomó a unos 4,5 millones de toneladas, subió a unos 6,2 millones de toneladas en 2023 y se estabilizó en unos 6,3 millones de toneladas en 2024. Así pues, el país se ha acercado a un nivel estable de demanda «de guerra», que es casi la mitad del nivel anterior a la guerra, en la horquilla de 6-6,5 millones de toneladas.
La estructura de la demanda ha cambiado: la parte de la construcción residencial y comercial clásica ha dado paso a los proyectos de infraestructuras y defensa. Los principales motores a corto plazo son las obras de fortificación, los refugios, las reparaciones de emergencia de carreteras y puentes, y los programas de vivienda específicos como eOselya, que apoyaron la demanda en 2023-2024, aunque no la devolvieron al nivel de 2021. Para 2025, el mercado espera una demanda «plana», sensible al volumen de financiación presupuestaria e internacional.
Dada la disminución de la demanda interna, un paso natural para mantener la capacidad de producción fue trasladar gradualmente algunos volúmenes de cemento a los mercados extranjeros. En 2021, las exportaciones de cemento ascenderán a unas 971 mil toneladas (9% de la producción), y en 2024, a unos 1,7 millones de toneladas (21,3% de la producción). Los principales destinos son países vecinos como Polonia, Rumanía, Hungría y Moldavia, lo que confirman tanto los datos estadísticos como las estimaciones de la industria. La industria ha subrayado en repetidas ocasiones que, cuando empiece a crecer el consumo interno, la cuota de exportación disminuirá en favor de las obras ucranianas.
Las importaciones, en cambio, se han reducido. De alrededor de 1 millón de toneladas en 2020, antes de la crisis, los suministros en 2024 cayeron a unas 40 mil toneladas (incluidos artículos nicho como el cemento blanco). En ello influyeron también los derechos antidumping: 33-51% contra Turquía (actualmente en vigor hasta septiembre de 2026), y las medidas contra Rusia/Bielorrusia/Moldavia prorrogadas hasta 2030. En las condiciones actuales, cuando la capacidad de producción y la logística se adaptan al nivel de consumo «de guerra», la demanda queda totalmente cubierta por los recursos nacionales.
La estructura del mercado en 2024-2025 está muy concentrada. Los principales productores son Ivano-Frankivskcement PrJSC, CRH Group (después de que la AMCU aprobara la adquisición de los activos de Dyckerhoff/Buzzi por CRH – Viptsem PrJSC, Podilsky Cement JSC, Mykolaivcement PrJSC, Cement LLC) y Kryvyi Rih Cement PrJSC. La operación de CRH, a pesar de las discusiones en el mercado, las disputas legales y la atención de las autoridades antimonopolio – esperadas para una operación de esta envergadura – crea el potencial para la integración en las cadenas globales de producción y suministro, atrayendo nuevas inversiones, modernizando la producción y elevando los estándares del entorno competitivo. En el contexto de la próxima reconstrucción a gran escala del país, el acuerdo abre oportunidades para reforzar la estabilidad del suministro, mejorar la calidad de los productos y desarrollar el entorno competitivo.
Que actualmente está «tirando» del consumo interno. En tiempos de paz, la construcción masiva de viviendas y las infraestructuras fueron los principales estabilizadores de la demanda. En 2023-2025, la demanda básica estará impulsada por las carreteras y las estructuras de ingeniería (incluidas las fortificaciones y los refugios), las instalaciones municipales y energéticas, los proyectos puntuales de rehabilitación y el sector privado: reparaciones y construcción local.
La construcción de carreteras es un factor importante del desarrollo económico y social. La introducción de las últimas tecnologías, el uso de materiales de alta calidad y el cumplimiento de los requisitos medioambientales son aspectos clave para el éxito del desarrollo de esta industria.
El desarrollo de la construcción y reparación de carreteras de hormigón de cemento a base de mezclas de cemento puede desempeñar un papel clave para estimular el consumo estable de cemento en el periodo de guerra y reconstrucción. Este sector de infraestructuras ayuda a mantener la capacidad de producción, los puestos de trabajo y la actividad económica a pesar de una reducción significativa de la construcción residencial y comercial. Por su durabilidad y resistencia, los pavimentos de hormigón de cemento son la solución óptima para la logística militar y civil. La ejecución de este tipo de proyectos no sólo garantiza la sostenibilidad de la demanda de la industria, sino también el desarrollo de los sectores relacionados, creando un efecto multiplicador para la economía incluso en tiempos de crisis. Estas cuestiones centrarán un seminario especializado del NIRI y la Asociación Ukrcement los días 15-16.10.2025, en el que se debatirán las ventajas y el papel de las soluciones de hormigón de cemento en la reconstrucción de Ucrania (más detalles en ukrcement.com.ua).
En cuanto a los canales de venta, el mercado sigue siendo predominantemente B2B: la mayor parte del cemento lo compran contratistas, empresas de carreteras e infraestructuras, grandes promotores, fabricantes de artículos de hormigón y unidades de hormigón. El canal B2C (minoristas de materiales de construcción, pequeños contratistas) conserva un papel destacado en las reparaciones y la construcción de baja altura, pero es inferior al segmento de proyectos en términos de volumen global. Las reseñas del sector sobre proyectos de construcción y los informes sobre obras de fortificación en 2024-2025 aportan pruebas indirectas del cambio hacia las «infraestructuras».
La geografía de las ventas al exterior muestra un «corredor» estable en la vecindad de la UE. Según las estadísticas comerciales de 2023, Rumanía representaba el mayor valor de los envíos, seguida de Polonia y Hungría; en 2024, el orden de preferencia seguía siendo Rumanía, Polonia y Hungría.
Esto refleja los déficits en los mercados fronterizos de la UE y la competitividad del precio ucraniano con una logística cercana.
Esto limita el crecimiento. Los riesgos militares y las infraestructuras energéticas (en particular, la disponibilidad de electricidad), el apalancamiento logístico regional, así como las cuestiones reglamentarias y de competencia. Un salto a gran escala en el consumo (unos 12-13 millones de toneladas) requiere una entrada constante de recursos de inversión para la reconstrucción de unos 35.000 millones de dólares al año – la ABE evalúa este escenario como técnica y operativamente factible. En la ecuación son importantes unas normas de competencia previsibles y la supervisión de los precios, para que el multiplicador de la «reconstrucción» no sea absorbido por los costes.
Conclusión del Club de Expertos. La industria ha encontrado un «equilibrio de guerra»: producción de unos 8 millones de toneladas, consumo interno de unos 6,3 millones de toneladas y exportaciones de 1,5-1,7 millones de toneladas. A medida que se amplíen los programas de restauración y fortalecimiento del sector energético, es inevitable que se produzca un lógico desplazamiento de las exportaciones al mercado interior. La clave de la aceleración es una financiación estable de las infraestructuras y la vivienda, una energía asequible y el mantenimiento de una competencia leal entre los principales actores. En un escenario así, el cemento sigue siendo uno de los primeros materiales para transformar rápidamente el presupuesto en empleo y PIB, a través del hormigón, los productos de hormigón armado, las carreteras y las fortificaciones.
Fuentes: Global Cement (producción y consumo; derechos de importación), Interfax-Ucrania/Ukrcement (exportaciones 2024; estimaciones de las necesidades de reconstrucción), OEC (destinos de las exportaciones 2023), CEMBUREAU (importación-exportación y consumo, incluida la referencia 2024), medios de comunicación industriales y empresariales sobre el acuerdo CRH/Dyckerhoff y la situación de la competencia.
Fuente: https://expertsclub.eu/rynok-czementu-ukrayiny-doslidzhennya-experts-club/



