
Кліматичні зміни вже мають практичні наслідки для України – від енергетики та сільського господарства до стану екосистеми Карпат і перспектив зимового туризму, заявили експерти Інституту промислової екології та Інституту технічної теплофізики НАН України. За їхніми словами, глобальне потепління в українському регіоні проявляється інтенсивніше, ніж у низці країн Західної Європи, а повномасштабна війна РФ додатково посилює кліматичні ризики.
Член-кореспондент НАНУ Наталія Фіалко наголосила, що нинішня кліматична криза вже вийшла за межі суто наукової дискусії й безпосередньо впливає на питання безпеки, енергетики та довгострокової державної політики.
«В останні роки значення порогу щодо рівня 1,5 градуса Цельсія вже досягнуто. У 2023 році ця аномалія становила 1,54 градуса, у 2024 році – 1,6, а в 2025 році – 1,55. Це дані провідних дослідницьких центрів і Всесвітньої метеорологічної організації, тобто людство вже отримало сигнал про те, що глобальне потепління прямує до своєї критичної межі», – зазначила вона на пресконференції в агентстві “Інтерфакс-Україна” в четвер.
За словами вченого, у центрі реагування на кліматичні виклики мають бути декарбонізація економіки, енергоефективність і перехід до кліматично нейтральних джерел енергії, включно з атомною генерацією.
«Проблема кліматичної безпеки безпосередньо пов’язана з декарбонізацією економіки. А останнє, своєю чергою, визначається переходом на кліматично нейтральні джерела енергії, і йдеться не лише про відновлювану енергетику, а й про атомну, яка є дуже важливою для України. Ця проблема також пов’язана з підвищенням енергоефективності в цілому та із запровадженням циркулярної економіки», – додала Наталія Фіалко.
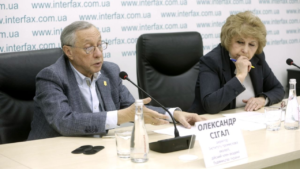
В свою чергу, директор інституту промислової екології, дійсний член академії будівництва України Олександр Сігал, зазначив, що Україна вже має внутрішні можливості для скорочення споживання викопного палива, але це потребує системної модернізації інфраструктури теплопостачання.
«Якщо ми подивимося на опалювальні сезони в Україні протягом останніх 20 років, то побачимо, що вони вже скоротилися десь на 20%. Тобто нам уже потрібно приблизно на 20% менше органічного палива навіть без додаткових заходів. Далі є блок енергоефективності, є модернізація тепломереж, є індивідуальні теплові пункти, є біометан, сонце, вітер – усе це дає можливість значно скоротити обсяги викопного палива», – зазначив науковець.
Окрему увагу учасники пресконференції приділили Карпатам, де, за словами Олександра Сігала, кліматичні зміни вже мають цілком вимірюваний ефект. Він зазначив, що на підставі історичних даних, зокрема австрійських спостережень, у Карпатському регіоні вже фіксується суттєве підвищення температури.

«За австрійськими даними, з 1850 року ми маємо вже підвищення температури на 2,4 градуса. Якщо інтерполювати цю криву далі, навіть без прискорення процесу, то до 2050 року будемо мати ще 1,4-1,9 градуса середнього підвищення. І це означає не просто зміну середньої температури, а збільшення розбалансу – більше дуже холодних і дуже теплих днів та менше стабільних середніх періодів», – додав експерт.
Він підкреслив, що одним із найпомітніших наслідків потепління для Карпат уже стало скорочення періоду зі стійким сніговим покривом, яким можна користуватись під час туристичного сезону.
«Якщо казати про наші Карпати, то зараз уже на 8-10 днів скоротився сезон, коли люди можуть скористатися снігом для гірськолижного відпочинку. І якщо цей процес не підтримувати штучним снігом, то це скорочення буде лише зростати. Ми вже бачимо, що сніг то зникає, то знову з’являється, і ці провали доводиться закривати. Таким чином за 10 років в Україні може залишитись тільки один реально повноцінно функціонуючий гірськолижний курорт Буковель,який зможе себе забезпечити штучним снігом. І дуже важливо,що за рахунок того,що там є вода для його виробництва,ціни не будуть захмарними для середнього українського споживача», – зазначив науковець.
На думку Олександра Сігала, у цій ситуації Буковель має стратегічну перевагу: наявність власних потужних водних резервуарів дозволяє курорту підтримувати траси в належному стані з меншими витратами, що робить його найбільш конкурентоспроможним гравцем на ринку. Буковель може стати єдиним,що буде по кишені пересічному українцю у цій ситуації. При цьому, за його словами, заміщення природного снігу штучним вимагатиме значних ресурсів води та електроенергії, яких у країни в нинішніх умовах бракує.
«Щоб замістити той самий сніг, потрібно 250-400 літрів води на 1 кубічний метр снігу, а загалом – 3-4 тис. кубометрів води на 1 гектар. Крім того, енерговитрати на виробництво штучного снігу становлять 0,3-0,7 кіловата на кубічний метр, і якщо рахувати навіть мінімальні траси, то йдеться про мільйони кіловат-годин електроенергії. У ситуації, в якій зараз перебуває Україна, таких обсягів електрики у нас немає, скільки б грошей це не коштувало», – сказав Олександр Сігал.
За оцінкою експерта, це неминуче позначиться і на вартості відпочинку в Карпатах.
«Якщо ми все ж хочемо зберегти курорти в Україні, то маємо бути готові до того, що для тих, хто буде відпочивати, це означатиме додаткові витрати. Це може становити від 100 до 800 євро на період відпустки тривалістю 10-20 днів – фактично саме стільки доведеться платити за підтримку такої курортної інфраструктури. І якщо на окремих курортах, за винятком Буковеля, який має свої водні ресурси в достатньому обсязі, доведеться ще й транспортувати воду, то всі ці витрати врешті ляжуть на кінцевого споживача», – наголосив він.
Наталія Фіалко при цьому звернула увагу, що для України проблема є ще гострішою, ніж для частини інших європейських країн, через особливості клімату та наслідки війни.
«В Україні глобальне потепління відбувається дещо інтенсивніше, ніж у Західній Європі, і це зумовлено насамперед більш сухим кліматом. Крім того, на ситуацію суттєво впливає повномасштабне російське вторгнення, яке призвело до значного збільшення викидів СО2. Це так званий вуглецевий слід війни», – сказала вона.

За її словами, військові дії вже стали одним із головних джерел додаткового кліматичного навантаження на Україну. У 2022 році, за даними вченої основним джерелом викидів СО2 стали саме військові дії, а не енергетика чи промисловість, що спричинило зростання викидів на 23% одразу. Додаткові викиди СО2 від військових дій у 2025 році становили 77 млн тонн у СО2-еквіваленті, а за період з лютого 2022 року до лютого 2025 року – 175 млн тонн. Загальні пов’язані з цим збитки оцінюються у $57 млрд. Експертка також окреслила ширший перелік ризиків, які несе потепління для держав і суспільств.
«До основних компонентів цієї проблеми належать дефіцит питної води, продовольча незахищеність, деградація ґрунтів, боротьба за землю, кліматична міграція та енергетична вразливість. У відповідь потрібні адаптивне сільське господарство, міжнародні інструменти управління ресурсами, децентралізація енергетики, системи раннього попередження. І, що особливо важливо, збройні сили та розвідки мають включати кліматичні прогнози у своє стратегічне планування», – додала Фіалко.
Олександр Сігал висловив сумнів у можливості швидкого запуску окремої державної програми підтримки гірськолижних курортів в умовах війни та фінансового дефіциту, водночас назвавши першочерговим кроком збереження лісів у Карпатах.
«Країни навколо мають схожі проблеми, і перша порада – не вирубувати ліси в Карпатах. Фактично інші країни підвищують лісистість, а Україна вирубує столітні дуби й буки. Тобто треба брати кальку з того, що роблять за кордоном, і перестати рубати українські Карпати», – резюмував він.
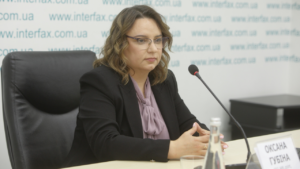
Автоматизація процесів фінансового моніторингу в найближчі роки стане таким самим стандартом для фінансових компаній, як бухгалтерські системи або CRM-рішення, вважає CEO AML.point, радниця з питань RegTech-проєктів AI FINTECH Оксана Губіна.
“Ми переконані, що у найближчі роки автоматизація AML стане таким самим стандартом для фінансових компаній, як бухгалтерські системи або CRM-системи для продажів, для комунікації з клієнтами і таке інше. Наша мета – зробити такі технологічні рішення не винятком для окремих великих гравців, а доступним робочим інструментом для максимально широкого кола фінансових установ”, – додала вона зазначила вона на пресконференції в агентстві “Інтерфакс-Україна” в п’ятницю.
За словами Губіної, платформа AML.point створювалася як технологічне рішення для автоматизації процесів фінансового моніторингу в небанківських фінансових установах, а згодом була адаптована й для ширшого кола суб’єктів первинного фінансового моніторингу, зокрема нотаріусів, адвокатів, бухгалтерів, продавців нерухомості та коштовностей. Вона зазначила, що ідея продукту виникла після зміни архітектури регулювання ринку, коли Національний банк України став мегарегулятором для більшості фінансових установ.
“За останні роки регуляторне середовище дуже суттєво змінилось. І якщо раніше можна було говорити про окремі стандарти для банків і небанківських фінансових установ, то зараз ця межа поступово стирається. Те, що вчора було звичною практикою для банківського сектору, сьогодні стає обов’язковим або, принаймні, очікуваним стандартом для небанківського ринку”, – зазначила Губіна.
Вона підкреслила, що сьогодні вимоги до небанківських установ за рівнем відповідальності та очікуваннями регулятора вже наблизилися до банківських, а ключові AML-процеси потребують системного управління й автоматизації. Йдеться, зокрема, про облік операцій, виявлення підозрілої діяльності, ведення реєстрів фінансового моніторингу та звітування до уповноважених органів.
Окремо CEO AML.point звернула увагу на функціонал платформи для формування та подання повідомлень до Державної служби фінансового моніторингу. За її словами, сьогодні при поданні інформації про підозрілу операцію установам потрібно вносити в електронному кабінеті понад 100 параметрів, тоді як у системі AML.point більшість із них можуть заповнюватися автоматично на основі вже наявних даних, а потім передаватися через API-інтеграцію.

“Як результат, процес подання повідомлень стає значно швидшим, зручнішим і менш залежним від ручних операцій. Це не просто додаткова опція, це інструмент, який суттєво спрощує щоденну роботу відповідальних працівників і допомагає зменшити ризики помилок у звітності”, – додала Оксана Губіна.
Серед інших можливостей платформи спікерка назвала автоматизовану перевірку клієнтів і транзакцій за санкційними списками РНБО України та міжнародними санкційними переліками, списками осіб, пов’язаних із терористичною діяльністю, а також базами публічних діячів. Крім того, система, за її словами, дозволяє інтегрувати дані з реєстраційних агрегаторів і відстежувати зміни щодо компаній та підприємців.
“Фінансова установа може не просто виконувати регуляторні вимоги, а робити це системно, точно і з меншими витратами ресурсів”, – підкреслила фінансова експертка.
Водночас вона наголосила, що технологічне рішення не може повністю замінити відповідального працівника з фінансового моніторингу і не є “панацеєю від штрафів”, оскільки результат залежить від якості та системності застосування інструменту.
Коментуючи питання впровадження, CEO AML.point зазначила, що для невеликих компаній старт роботи із системою є простим і швидким, тоді як для великих фінансових установ зі значними масивами клієнтських даних та транзакцій може знадобитися глибша інтеграція з внутрішніми IT-системами. При цьому, за її словами, SaaS-модель постачання дозволяє гнучко планувати витрати на автоматизацію.
Губіна також заявила, що система вибудовується відповідно до вимог Національного банку України, а компанія щорічно проходить сертифікацію за стандартом ISO 27001 і, при роботі з картковими даними, дотримується стандарту PCI DSS. Окремо вона наголосила, що жоден державний орган не має прямого доступу до даних користувача в системі, а передача інформації відбувається лише у випадках, передбачених звітністю та поданням повідомлень про підозрілі операції.
За словами спікерки, за умови коректного налаштування індикаторів підозрілості платформа також може виявляти аномальні патерни поведінки у фінансових операціях і допомагати фахівцям у виявленні потенційно ризикової активності в межах тих даних, які обліковуються в системі.

Виробництво сільськогосподарської продукції в Україні в січні-лютому 2026 року збільшилося на 1,7% порівняно з аналогічним періодом минулого року, повідомила Державна служба статистики (Держстат).
Згідно з даними відомства, зростання було забезпечено винятково сектором тваринництва (індекс 101,7%), тоді як дані по рослинництву в цей період традиційно відсутні.
Основним драйвером стали сільгосппідприємства, які наростили виробництво на 8,9%. Найкращу динаміку в цьому сегменті показали підприємства Донецької (індекс 162,5%), Львівської (132,9%) і Волинської (135,0%) областей. Загалом ріст серед підприємств зафіксовано у 20 регіонах.
Натомість у господарствах населення спостерігається спад: обсяги виробництва скоротилися на 14,8% порівняно з січнем-лютим 2025 року. Найбільше падіння у приватному секторі зафіксовано у Донецькій (індекс 35,3%), Тернопільській (50,9%) і Закарпатській (63,8%) областях.
У регіональному розрізі в усіх категоріях господарств найбільше скорочення обсягів зафіксовано у Донецькій (індекс 60,5%), Закарпатській (68,3%) і Чернівецькій (82,9%) областях. Водночас лідерами загального зростання стали Вінницька (+22,9%), Львівська (+22,7%) та Кіровоградська (+7,6%) області.
Як повідомлялося, у січні 2026 року сільгоспвиробництво в Україні зросло на 3,2% проти січня 2025 року. Таким чином, за підсумками двох місяців темпи зростання дещо сповільнилися.

Надходження до місцевих бюджетів від туристичного збору за січень-лютий 2026 року становили 72,5 млн грн, що на 25% перевищує показник аналогічного періоду 2025 року (58 млн грн), повідомляє Державна податкова служба України (ДПС).
Згідно з опублікованими на сайті ДПС даними, найбільші надходження традиційно забезпечили туристично привабливі регіони: лідером став Київ (16,2 млн грн). Значні суми також надійшли у Львівській – 15 млн грн, Івано-Франківській – 11,8 млн грн, Закарпатській областях – 5,9 млн грн.
“Туристичний збір є важливим джерелом наповнення місцевих бюджетів. Завдяки цим коштам громади мають можливість розвивати інфраструктуру, покращувати туристичні локації, підтримувати сферу гостинності та створювати комфортні умови як для гостей, так і для мешканців”, – наголосили в ДПС.
У відомстві нагадали, що платниками збору є громадяни України, іноземці та особи без громадянства, які тимчасово розміщуються в місцях проживання (готелях, хостелах, садибах тощо). Податковими агентами виступають суб’єкти господарювання, які надають послуги з тимчасового розміщення – саме вони нараховують і перераховують збір до бюджету.

Ціни на всі види пального на п’ятницю порівняно з четвергом зросли на 1-3 грн/л, на цьому фоні ПАТ “Укрнафта” знизила ціну А-95+ на 3 грн/л, прирівнявши її до А-95, свідчить моніторинг даних на сайтах та в додатках мереж, проведених інтернет-порталом “Енергореформа”.
Згідно з ним, три з досліджуваних мереж АЗК підняли на 3 грн/л ціни на дизельне пальне: Socar, WOG, UPG, у перших двох з яких на сьогодні ДП коштує відповідно 84,99 грн/л, ДП+ – 87,99 грн/л. Така ж ціна і в ОККО, яка прирівняла їх до цього показника здорожчанням на 2 грн/л. UPG показує відповідно 82,9 грн/л та 85,9 грн/л.
Державна “Укрнафта” після підвищення цін на дизель на 2 грн/л має ціну ДП в 77,99 грн/л та ДП + – 81,99 грн/л, що є найнижчою серед досліджуваних мереж.
Ціна на бензин підвищилася на 1 грн/л на ОККО, на 2 грн/л на WOG, на 3 грн/л на Socar та UPG, але в останньої залишається найнижчою серед приватних мереж. При цьому державна “Укрнафта” залишила без змін ціну на А-95 та знизила на 3 грн/л ціну на А-95+. На обидва види пального вона складає 68,99 грн/л.
Ціни на пальне (середні) станом на 20 березня порівняно з показниками 19 березня (за результатами моніторингу “Енергореформи” сайтів та додатків мереж*).
| Мережа | 95 (грн/л) | 95 преміум (грн/л) | ДП (грн/л) | ДП преміум (грн/л) | Газ (грн/л) |
| Укрнафта | Без змін (68,99) | 68,99 (71,99) | 77,99 (75,99) | 81,99 (79,99) | 42,99 (41,99) |
| Socar | 74,99 (72,99) | 78,99 (75,99) | 84,99 (81,99) | 87,99 (84,99) | 46,98 (45,98) |
| UPG | 72,90 (69,90) | 75,90 (72,90) | 82,90 (79,90) | 85,90 (82,90) | 45,50 (44,40) |
| ОККО | 74,99 (73,99) | 77,99 (76,99) | 84,99 (82,99) | 87,99 (85,99) | 46,99 (45,99) |
| WOG | 74,99 (72,99) | 77,99 (75,99) | 84,99 (81,99) | 87,99 (84,99) | 46,98 (45,98) |
*Не всі АЗК дають актуальні ціни на сайтах та в додатках
Як повідомлялося, на початку минулого директор консалтингової компанії А-95 Сергій Куюн прогнозував до його кінця зростання дизпалива до 80 грн/л та зазначав про передумови для зростання до 90 грн/л в подальшому. При цьому він вказував, що не вірить у ціну дизпалива за 100 грн/л. За його словами, світова економіка, оскільки цінові стрибки торкнулися багатьох країн, не потягне таких цін, і буде задіяно всі сили, щоб погасити підвищення. За його словами, бензин буде дорожчати незначно.
Ринки нерухомості В’єтнаму, Таїланду, Камбоджі та Балі у 2026 році перебувають у різних фазах циклу, але їх об’єднує один фактор — помітна роль іноземного попиту. При цьому ступінь залежності від закордонних покупців, структура пропозиції та цінові рівні між цими напрямками істотно відрізняються.
Найбільш збалансованим серед цих ринків зараз виглядає В’єтнам. Тут відновлення спирається насамперед на внутрішній попит, а іноземці відіграють важливу, але не домінуючу роль. У Ханої середня ціна нових квартир вже сягнула близько $3 800 за кв. м, тоді як у прибережному Данангу первинний ринок перебуває на рівні $2 200–2 300 за кв. м. Іноземці можуть купувати житло тільки в дозволених комерційних проєктах, не можуть безпосередньо володіти землею, а їхня частка обмежена квотами, зокрема до 30% квартир в одному кондомініумі.
Саме тому В’єтнам залишається здебільшого ринком для місцевих покупців, а зовнішній попит концентрується в преміальному сегменті та у найбільших містах. Серед ключових іноземних груп на ринку зазвичай називають громадян Південної Кореї, Китаю, Сінгапуру, Японії та частину закордонних в’єтнамців. Росіяни присутні головним чином у курортних локаціях, насамперед у Нячанзі, а українці також зустрічаються серед орендарів та окремих покупців, але їхня частка у загальнодоступній статистиці не розкривається і залишається нішевою.
Таїланд, навпаки, набагато сильніше залежить від зовнішнього попиту, особливо в сегменті кондомініумів. За даними REIC, у 2025 році іноземці оформили 14 899 угод з кондомініумами, що на 2,2% більше, ніж роком раніше. На них припало 14,7% усіх переходів права власності за кількістю та 25% за вартістю. Китайці зберегли перше місце серед іноземних покупців, М’янма вийшла на друге, а Росія залишилася серед найбільших груп.
За цінами Таїланд помітно дорожчий за В’єтнам, особливо в столиці та на провідних курортах. У Бангкоку середня ціна кондомініумів на початку 2026 року оцінювалася приблизно в $4 200–4 300 за кв. м, а в центральних районах рівень був ще вищим. На Пхукеті медіанна ціна кондомініумів станом на 2025 рік становила близько 144 тис. батів за кв. м, що відповідає приблизно $4,000 за кв. м за поточним курсом. Закон дозволяє іноземцям володіти квартирами в кондомініумах, але не землею, при цьому іноземна квота в проєкті обмежена 49% площі.
У випадку Таїланду роль іноземців уже безпосередньо впливає на ринкову динаміку в Бангкоку, Паттайї та особливо на Пхукеті. Росіяни залишаються однією з найпомітніших груп покупців у курортних регіонах, а українці, хоча й не входять до офіційного топ-10, за оцінками ринку належать до числа найбільш активних покупців другого ешелону і присутні насамперед у курортній нерухомості.
Камбоджа виглядає більш ризикованим, але й більш залежним від зовнішнього капіталу ринком. Після перегріву та подальшого спаду ринок у Пномпені та Сіануквілі відновлюється повільніше, ніж у Таїланді чи В’єтнамі. У Пномпені ціни на кондомініуми в діловому центрі становлять близько $2,746 за кв. м, а ринок загалом залишається під тиском через високу базу пропозиції та повільніше поглинання.
Камбоджійський ринок історично був сильно пов’язаний з китайським капіталом, особливо в Сіануквілі, і ця залежність зберігається. Іноземці можуть купувати квартири, але не землю, що робить кондомініуми основним інструментом для закордонних інвесторів. При цьому у відкритому доступі практично немає повноцінної свіжої офіційної розбивки за національностями покупців житла. За ринковими оглядами, найбільшими іноземними групами залишаються китайці, а також інвестори з Південної Кореї, Сінгапуру та Малайзії. Присутність росіян та українців на цьому ринку залишається обмеженою і не має помітного впливу на загальну структуру попиту.
Балі займає особливе місце в цій четвірці, оскільки мова йде не про окрему країну, а про найбільш інтернаціоналізований курортний ринок Індонезії. Тут драйвером є не стільки місцевий попит, скільки туризм, короткострокова оренда, цифрові кочівники та релокація. У 2025 році Балі прийняв 6,33 млн іноземних туристів, що на 9,7% більше, ніж у 2024 році, а найбільшим зовнішнім ринком за кількістю прибулих залишалася Австралія.
Ціни на Балі сильно залежать від формату об’єкта та локації. За даними ринкових оглядів, у 2025 році середня ціна продажу становила близько $1 970 за кв. м, а на початку 2026 року середня ціна на ринку вілл зросла приблизно до $2 210 за кв. м. При цьому в центральних районах Бадунга ціни нерідко перевищували $3,000 за кв. м, а середня вартість вілл, за окремими оглядами, піднялася з приблизно $321 тис. до $484 тис. за об’єкт за 12 місяців. Для іноземців основною моделлю залишається довгострокова оренда leasehold, оскільки пряме володіння землею обмежене.
Іноземці відіграють на Балі ключову роль, але статистика за національностями покупців житла тут менш прозора, ніж у Таїланді. За туристичною та ринковою структурою найбільш помітні австралійці, британці, американці, а також росіяни. Після 2022 року ринок також фіксував зростання інтересу з боку громадян України, насамперед у сегменті оренди, релокації та частини інвестиційних покупок. Однак, як і в Камбоджі, повної офіційної розбивки за національностями покупців у відкритому доступі немає.
Якщо порівнювати ці чотири напрямки за моделлю ринку, то В’єтнам зараз виглядає найбільш внутрішньо стійким і менш залежним від іноземців. Таїланд — найбільш прозорим та інституційно оформленим ринком для закордонних покупців, де вплив іноземного капіталу вже добре вимірюється статистикою. Камбоджа залишається більш спекулятивним і залежним від окремих зовнішніх груп ринком. Балі ж — це історія про глобальну мобільність, туризм і орендну прибутковість, де іноземний попит фактично формує значну частину цінової динаміки.
За рівнем цін столиці та курорти також вибудовуються в різну ієрархію. Найдорожчими в цій групі залишаються Бангкок і окремі проєкти Пхукета, за ними йде Ханой. Дананг і Пномпень знаходяться в середньому ціновому діапазоні, тоді як на Балі розкид особливо великий: від порівняно доступних об’єктів поза преміальними зонами до дорогих вілл у Чангу, Семіньяку та на Букіті.
Для інвестора з України ця четвірка виглядає так: Таїланд і Балі — найзрозуміліші ринки для курортної стратегії та орендного доходу, але й найбільш залежні від зовнішньої кон’юнктури; В’єтнам — складніший у юридичному плані, але з сильною внутрішньою базою; Камбоджа — потенційно більш прибутковий, але й більш ризикований ринок. При цьому українці вже присутні на ринках Таїланду та Балі, а у В’єтнамі фігурують насамперед як нішева група в курортних локаціях.
Джерело: https://expertsclub.eu



