
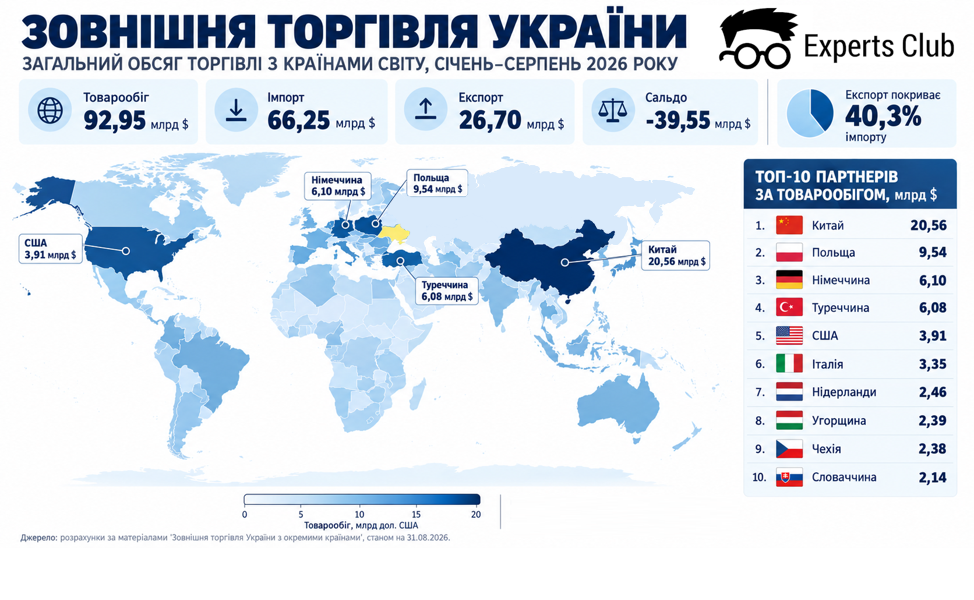
Зовнішня торгівля України товарами у січні–серпні 2026 року характеризувалася значним перевищенням імпорту над експортом та концентрацією від’ємного сальдо у відносинах із кількома найбільшими партнерами. За розрахунками на підставі таблиці «Зовнішня торгівля України з окремими країнами» станом на 31 серпня, товарообіг становив $92,95 млрд, імпорт – $66,25 млрд, експорт – $26,70 млрд. Негативне сальдо досягло $39,55 млрд, а імпорт перевищив експорт у 2,48 раза.
Експорт забезпечував покриття лише 40,3% вартості імпортованих товарів. Китай був найбільшим окремим торговельним партнером і постачальником, Польща – основним ринком збуту української продукції, а Європейський Союз загалом акумулював 59,1% товарного експорту України. Водночас найбільші додатні сальдо сформувалися у торгівлі з Молдовою, Іспанією та Єгиптом.
«На кожні сто доларів товарного імпорту припадало приблизно сорок доларів товарного експорту. Це співвідношення показує обмежені можливості експортного сектору врівноважувати потребу економіки в закордонній продукції. Частина імпорту підтримує виробництво та відновлення, тому оцінювати його потрібно з урахуванням призначення товарів. Для довгострокового поліпшення балансу необхідно, щоб закуплене обладнання допомагало збільшувати випуск конкурентоспроможної продукції в Україні», – зазначає кандидат економічних наук, засновник інформаційно-аналітичного центру Experts Club Максим Уракін.
Загальний обсяг торгівлі та найбільші партнери
Найбільший товарообіг Україна мала з Китаєм – $20,56 млрд, або 22,1% загального обсягу. На другому місці перебувала Польща з $9,54 млрд, на третьому – Німеччина з $6,10 млрд. Практично такий самий обсяг торгівлі Україна мала з Туреччиною – $6,08 млрд, причому відставання від Німеччини становило лише $20,9 млн. П’ятірку найбільших партнерів замикали США з $3,91 млрд.
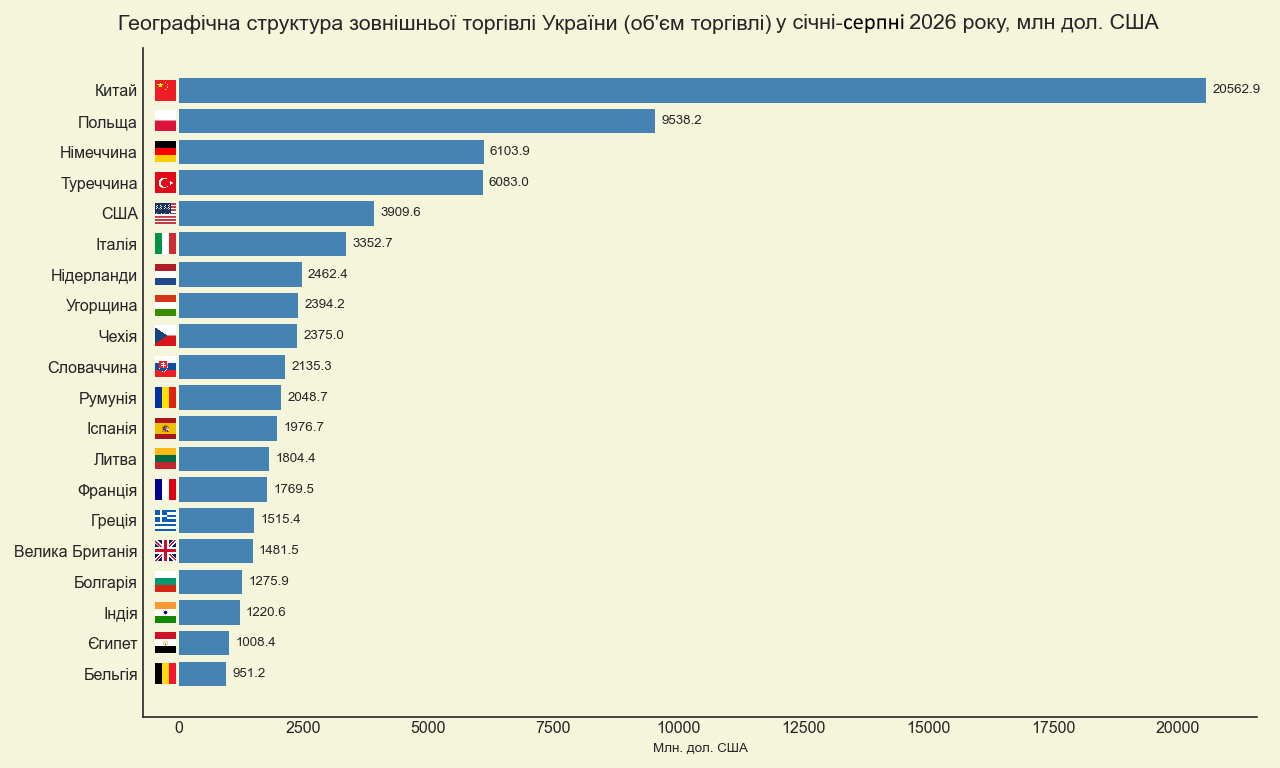
На ці п’ять країн припадало 49,7% товарообігу, а на десять найбільших партнерів – 63,4%. Отже, результати торгівлі з порівняно невеликою групою держав значною мірою визначали загальний зовнішньоторговельний баланс України.
Десять найбільших партнерів України за товарообігом у січні–серпні 2026 року, млрд доларів США
| Країна | Імпорт | Експорт | Сальдо | Товарообіг |
| Китай | 19,639 | 0,924 | −18,715 | 20,563 |
| Польща | 6,277 | 3,261 | −3,016 | 9,538 |
| Німеччина | 4,377 | 1,726 | −2,651 | 6,104 |
| Туреччина | 3,991 | 2,092 | −1,899 | 6,083 |
| США | 3,210 | 0,700 | −2,510 | 3,910 |
| Італія | 1,834 | 1,519 | −0,315 | 3,353 |
| Нідерланди | 1,151 | 1,311 | +0,160 | 2,462 |
| Угорщина | 1,549 | 0,846 | −0,703 | 2,394 |
| Чехія | 1,670 | 0,705 | −0,965 | 2,375 |
| Словаччина | 1,343 | 0,792 | −0,551 | 2,135 |
Джерело: Державна митна служба України
Серед наступних за масштабом партнерів – Румунія з товарообігом $2,05 млрд, Іспанія – $1,98 млрд, Литва – $1,80 млрд, Франція – $1,77 млрд і Греція – $1,52 млрд. Сукупний товарообіг із 27 державами ЄС становив $43,60 млрд, або 46,9% загального показника. Український експорт до ЄС дорівнював $15,78 млрд, імпорт – $27,81 млрд, а дефіцит – $12,03 млрд.
Висока частка ЄС в експорті означає, що доступ до європейського ринку має визначальне значення для українських виробників. Водночас значні обсяги закупівель у країнах Союзу формують окреме джерело торговельного дефіциту. Усередині цього напряму ситуація неоднорідна: найбільший розрив припадає на Польщу та Німеччину, тоді як з Іспанією та Нідерландами Україна має додатне сальдо.
Імпорт і залежність від основних постачальників
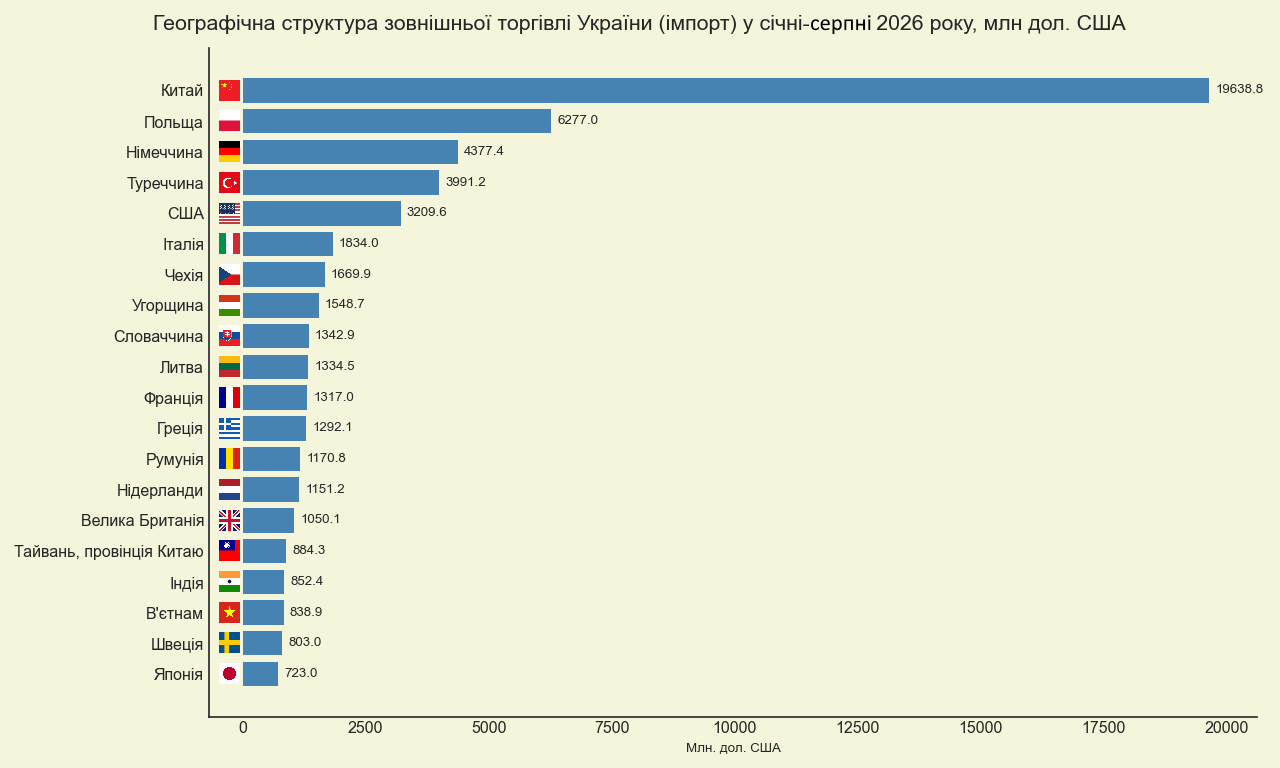
Китай забезпечив $19,64 млрд імпорту, або 29,6% загального обсягу ввезення товарів. Поставки з Польщі становили $6,28 млрд, або 9,5%, із Німеччини – $4,38 млрд, або 6,6%. Разом ці три країни формували 45,7% українського товарного імпорту.
До п’ятірки найбільших постачальників також увійшли Туреччина з $3,99 млрд та США з $3,21 млрд. Сукупна частка першої п’ятірки досягла 56,6%, а десяти найбільших постачальників – 68,3%. Серед інших великих джерел імпорту – Італія з $1,83 млрд, Чехія з $1,67 млрд, Угорщина з $1,55 млрд, Словаччина та Литва приблизно з $1,34 млрд кожна.
Загальну товарну структуру за цей самий період розкриває Держмитслужба. У січні–серпні 2026 року Україна імпортувала машин, устаткування і транспорту на понад $29,9 млрд, паливно-енергетичних товарів – на понад $9,5 млрд, продукції хімічної промисловості – на понад $9 млрд. На ці категорії припадало понад 73% імпорту; частка машин, устаткування і транспорту становила близько 45%.
Таке співвідношення вказує на велику роль промислової та енергетичної продукції в імпорті. Проте укрупнена категорія машин і транспорту поєднує товари різного призначення. Її обсяг не можна повністю трактувати як інвестиції у виробництво: для цього необхідно окремо аналізувати обладнання підприємств, комплектувальні, транспорт та кінцеві споживчі товари.
«Концентрація майже третини імпорту на одному постачальнику робить український бізнес чутливим до умов поставок із Китаю. Перебої в логістиці або зміна цін на комплектувальні можуть впливати відразу на багато підприємств. Водночас скорочення закупівель без доступної заміни здатне обмежити саме українське виробництво. Практичне завдання полягає в розширенні кола постачальників і розвитку місцевого виробництва тих товарів, для яких в Україні є економічні та технологічні передумови», – коментує Уракін.
Експорт та географія збуту
Найбільшим ринком збуту залишалася Польща, куди було поставлено товарів на $3,26 млрд, або 12,2% загального українського експорту. Друге місце посіла Туреччина з $2,09 млрд і часткою 7,8%, третє – Німеччина з $1,73 млрд і 6,5%. Далі розташувалися Італія – $1,52 млрд, Нідерланди – $1,31 млрд та Іспанія – $1,29 млрд.
Експорт до Китаю становив $924,2 млн, до Румунії – $878,0 млн, Угорщини – $845,6 млн, Словаччини – $792,4 млн. Єгипет і Молдова закупили українських товарів на $751,0 млн та $750,5 млн відповідно. Обсяги поставок до Чехії становили $705,2 млн, до США – $700,0 млн.
Експорт був менш сконцентрований за окремими країнами, ніж імпорт: на три найбільші ринки припадало 26,5% поставок, на п’ять – 37,1%, на десять – 54,8%. Водночас домінування ЄС як сукупного ринку означає, що різноманітність країн призначення лише частково знижує залежність від спільних для них економічних і регуляторних умов.
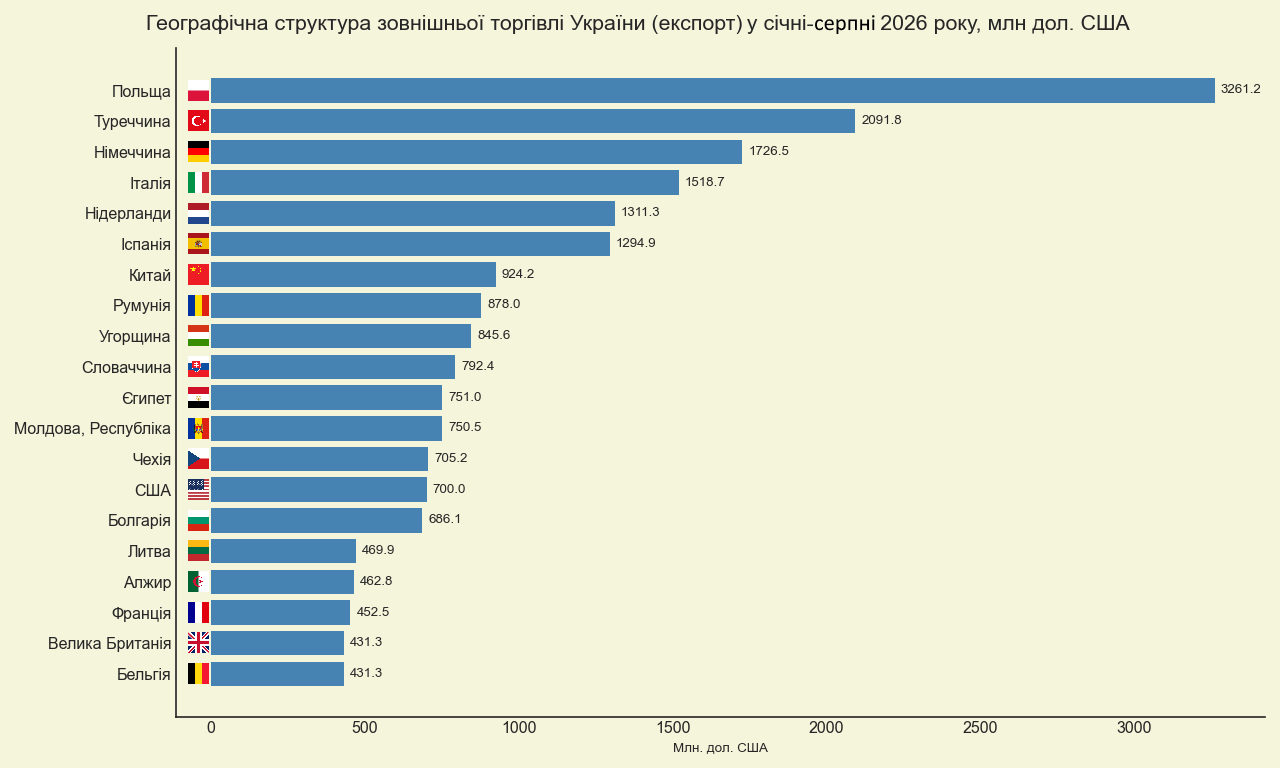
За повідомленням Держмитслужби, за вісім місяців продовольчий експорт перевищив $15,4 млрд, експорт металів і виробів із них наблизився до $2,7 млрд, машин, устаткування і транспорту – до $2,4 млрд. Орієнтовні частки цих груп у загальному експорті становили відповідно 58%, 10% та 9%. Продовольчі товари залишалися основним джерелом товарної експортної виручки.
«Географія експорту дає Україні можливість працювати з різними ринками, але товарна структура залишається значною мірою залежною від продовольства. Для таких поставок істотне значення мають урожай, світові ціни та вартість перевезення. Розвиток переробки може підвищувати виручку з одиниці сировини, хоча потребує інвестицій і стабільного енергопостачання. Паралельно необхідно розширювати промисловий експорт, щоб результати кількох аграрних товарних груп менше визначали загальну картину», – зазначає Максим Уракін.
Негативне сальдо та концентрація дефіциту
Найбільший двосторонній дефіцит сформувався у торгівлі з Китаєм – $18,71 млрд. Його величина дорівнювала 47,3% чистого товарного дефіциту України. Експорт до Китаю покривав лише 4,7% імпорту з цієї країни, а на ввезення китайських товарів припадало 95,5% двостороннього товарообігу.
Другим за величиною був дефіцит у торгівлі з Польщею – $3,02 млрд. Далі йшли Німеччина – $2,65 млрд, США — $2,51 млрд та Туреччина – $1,90 млрд. Разом від’ємне сальдо з цими п’ятьма державами становило $28,79 млрд.
Помітні дефіцити також зафіксовано у торгівлі з Грецією – $1,07 млрд, Чехією – $964,7 млн, Литвою – $864,6 млн, Францією – $864,5 млн та Тайванем – $844,5 млн. Отже, дисбаланс виходив далеко за межі відносин із одним найбільшим постачальником.
Сума від’ємних сальдо за всіма дефіцитними напрямами досягла $43,90 млрд. Додатні сальдо за іншими рядками таблиці на $4,35 млрд зменшили її до загального дефіциту $39,55 млрд. Відповідно, Китай формував 42,6% суми двосторонніх дефіцитів, а п’ять найбільших дефіцитних напрямів – 65,6%. Це точніше відображає їхню концентрацію, ніж зіставлення лише з чистим підсумком після врахування профіцитів.
«Дефіцит із Китаєм за масштабом перевищує від’ємне сальдо з усіма країнами ЄС разом. Це показує, наскільки нерівномірно розподілена імпортна залежність України. Водночас сам по собі двосторонній дефіцит не визначає, чи є торгівля з конкретною країною економічно вигідною. Потрібно оцінювати, як імпортовані товари використовуються всередині країни та який внесок вони роблять у зайнятість, виробництво і майбутній експорт», – підкреслює Уракін.
Позитивне сальдо та ринки з переважанням українських поставок
Найбільше додатне сальдо Україна мала у торгівлі з Молдовою – $640,6 млн. За експорту $750,5 млн імпорт із цієї країни становив $109,9 млн, тобто українські поставки перевищували зустрічні майже у 6,8 раза. Друге місце за профіцитом посіла Іспанія – $613,0 млн: експорт до неї досяг $1,29 млрд, імпорт – $681,8 млн.
Третім за величиною був профіцит із Єгиптом – $493,5 млн. Далі розташувалися Алжир – $361,0 млн, Ліван – $258,7 млн та Лівія – $219,8 млн. Додатне сальдо з Іраком становило $169,1 млн, Нідерландами – $160,1 млн, Тунісом – $157,0 млн, Єменом – $134,0 млн.
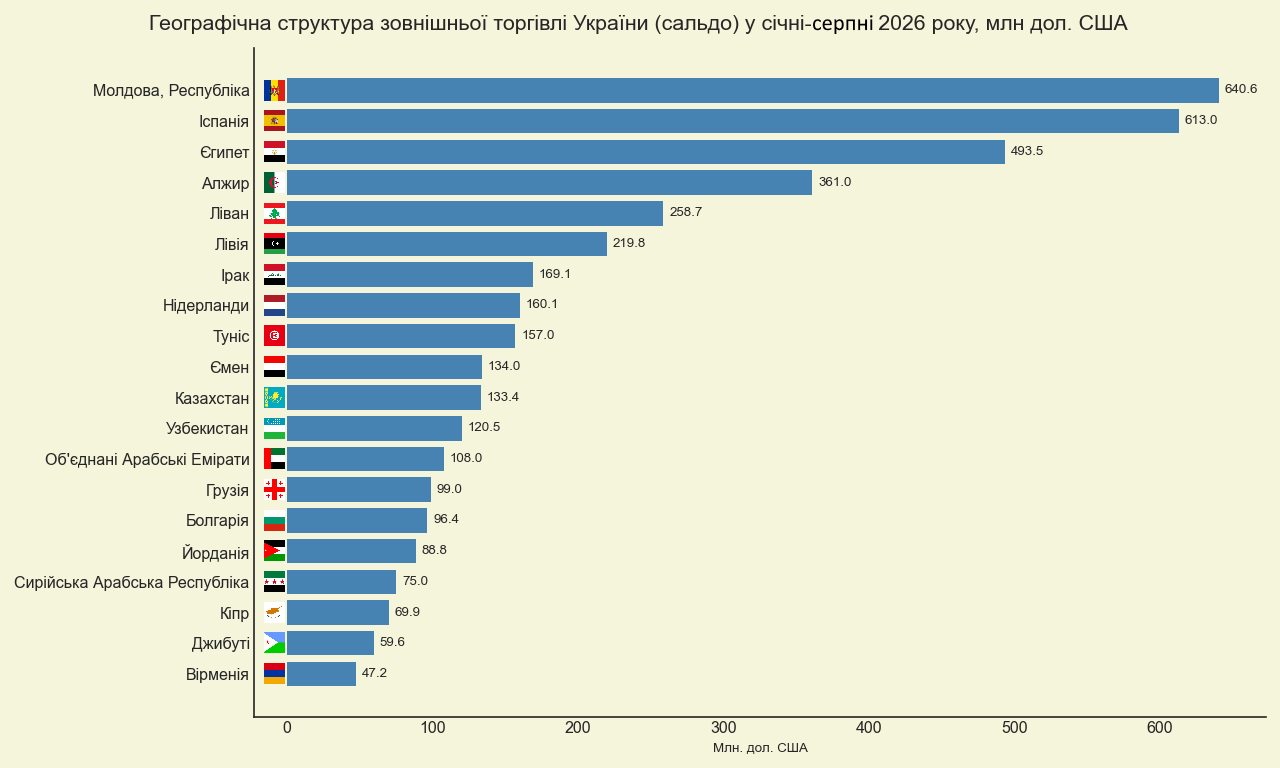
П’ять найбільших профіцитів – із Молдовою, Іспанією, Єгиптом, Алжиром та Ліваном – забезпечили $2,37 млрд, або 54,4% суми всіх додатних сальдо. Проте загалом профіцитні напрями компенсували лише 9,9% суми двосторонніх дефіцитів. Навіть успішні експортні ринки поки що не забезпечували достатнього масштабу виручки, щоб урівноважити закупівлі в найбільших постачальників.
«Молдова, Іспанія та Єгипет показують, що Україна має ринки зі значним перевищенням власних поставок над імпортом. Їх варто розглядати як базу для розширення асортименту та зміцнення довгострокових відносин із покупцями. Однак високий профіцит окремого напряму ще не означає, що його можна швидко збільшити без обмежень попиту. Для відчутного впливу на загальний баланс потрібне одночасне нарощування експорту на багатьох ринках», – вважає Максим Уракін.
Товарна структура торгівлі з окремими країнами
Деталізація за товарами дає змогу краще пояснити відмінності між торговельними напрямами. Нижче показники за січень–серпень 2026 року доповнено довідковими даними за 2025 рік та інші прямо зазначені періоди. Історичні частки характеризують відповідний період і не переносяться автоматично на вісім місяців 2026 року.
За розрахунками GMK Center на основі даних Держмитслужби, у січні-серпні 2026 року Україна поставила до Китаю 7 млн тонн залізної руди – на 38% менше, ніж роком раніше. Це приблизно 44% усього фізичного експорту української руди за цей період, який становив 15,8 млн тонн. Китайський ринок, таким чином, залишався надзвичайно важливим для гірничодобувної галузі, хоча загальний український експорт до КНР був набагато меншим за імпорт.
Зі свого боку, Національний інститут стратегічних досліджень у підсумках 2025 року зазначав, що машини, устаткування і транспорт формували 69,8% українського імпорту з Китаю. Зіставлення цих даних різних періодів вказує на відмінність товарних профілів двосторонньої торгівлі: велика роль промислових виробів у китайських поставках поєднується зі значенням сировинних товарів в українському експорті. Визначити точну структуру цього обміну за вісім місяців 2026 року можна лише за повною деталізацією товарних позицій.
За січень-серпень 2026 року до Польщі було відвантажено 2,1 млн тонн української залізної руди. Для порівняння, до Словаччини за той самий період надійшло 2,9 млн тонн. Ці показники ілюструють роль обох ринків у збуті продукції української гірничодобувної промисловості.
Ширший польський товарний профіль міститься у відповіді Міністерства розвитку і технологій Польщі на депутатський запит №17426, відтвореній у базі Politoskop. За наведеними там даними GUS за 2025 рік, серед великих поставок з України до Польщі були соєва олія на €399,7 млн, залізні руди й концентрати на €342,3 млн та прокат чорних металів на €315,5 млн. У зворотному напрямі значні обсяги припадали на нафтопродукти – €1,76 млрд, безпілотні літальні апарати – €759,6 млн та легкові автомобілі – €555,8 млн. Це дані польської статистики за повний 2025 рік, тому вони слугують окремою характеристикою товарного складу.
За попередніми даними німецької офіційної аграрної статистики за 2025 рік, промислові товари становили близько 94% німецьких поставок до України. Водночас Німеччина ввезла з України аграрної та харчової продукції приблизно на €1,3 млрд і товарів промислового сектору – на €1,8 млрд. Серед аграрних поставок виділялися олійні культури, насамперед ріпак, а також рослинні олії на €172 млн і продукти переробки фруктів та фруктові консерви на €101 млн. Ця структура свідчить, що український експорт до Німеччини включає і значний промисловий компонент.
За аналізом НІСД, у 2025 році важливою позицією українського експорту до цієї країни була кукурудза, поставки якої становили близько $1,2 млрд. В імпорті з Туреччини нафтопродукти становили $639 млн, а агрегована категорія «інші товари» – $2,1 млрд. Останню без додаткової деталізації некоректно ототожнювати з конкретною галуззю. Дані за січень–серпень 2026 року також підтверджують наявність металургійного напряму: за розрахунками GMK Center, до Туреччини було експортовано 83,2 тис. тонн українського чавуну.
У січні–серпні 2026 року США придбали 900,6 тис. тонн українського чавуну, тоді як сукупний експорт цієї продукції становив близько 1,03 млн тонн. Отже, на американський ринок припадало приблизно 87% фізичного обсягу поставок. До Італії за цей самий період надійшло 26,5 тис. тонн. Концентрація збуту окремого товару на одному ринку може бути значно вищою, ніж концентрація всього експорту України за країнами.
Дані Комітету Верховної Ради з питань аграрної та земельної політики з посиланням на Держмитслужбу показують значення ринків Іспанії, Італії та Індії для олійної галузі. У першому півріччі 2025 року Іспанія придбала української соняшникової олії на $356,9 млн, Італія – на $337,5 млн, Індія – на $326,1 млн. Їхні частки у вартості експорту цього товару становили відповідно 12,88%, 12,18% та 11,77%. Це приклад спеціалізації окремих ринків у збуті української переробленої аграрної продукції, а не оцінка їхніх часток за січень-серпень 2026 року.
Наслідки для економіки та умови поліпшення балансу
Географічні й товарні дані вказують на поєднання високого попиту на імпортну промислову продукцію з експортом, у якому переважає продовольство, а на окремих напрямах істотну роль відіграють руда та металургійна продукція. За такого співвідношення можливості поліпшення балансу залежать від виробничих потужностей, енергопостачання, доступної логістики та умов виходу на зовнішні ринки.
Водночас дефіцит торгівлі товарами не дорівнює дефіциту всього платіжного балансу чи автоматичному скороченню валютних резервів на ту саму суму. На зовнішнє фінансування впливають також торгівля послугами, доходи, трансферти та фінансові операції. Тому величина $39,55 млрд характеризує саме розрив між експортом та імпортом товарів у межах наведеної статистики.
«Поліпшення торговельного балансу потребує розширення спроможності українських підприємств виробляти й продавати за кордон. Закупівлі обладнання можуть сприяти цьому, якщо вони супроводжуються інвестиціями у виробництво, доступом до енергії та зрозумілими умовами роботи. Для експортерів так само важливі стабільні перевезення і можливість виконувати контракти без вимушених перерв. Саме зростання конкурентоспроможного внутрішнього виробництва може поступово зменшувати розрив між імпортом та експортом», – підсумовує Максим Уракін.
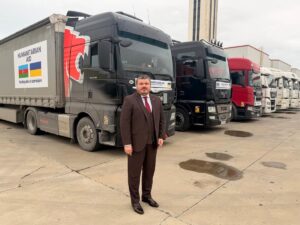
Азербайджан надіслав Україні чергову партію гуманітарної допомоги у вигляді енергетичного обладнання, необхідного для відновлення та підтримання роботи енергосистеми під час опалювального сезону, повідомило Посольство України в Азербайджанській Республіці.
До складу поставки входять потужні трансформатори, 186 км електричних кабелів та інше обладнання для відновлення енергетичної інфраструктури.
Загалом вантаж буде доставлено до України десятьма великотоннажними автомобілями.
Посол України в Азербайджані Юрій Гусєв подякував президенту Азербайджану Ільхаму Алієву, уряду країни та азербайджанському народу за підтримку України.
«Ця допомога є практичним проявом солідарності та українсько-азербайджанського стратегічного партнерства, а також вагомим внеском у зміцнення стійкості нашої енергосистеми в умовах триваючої повномасштабної російської агресії», — заявив Гусєв.
За його словами, передане обладнання є особливо актуальним для України напередодні та під час опалювального сезону.
Азербайджан раніше неодноразово надсилав Україні гуманітарну допомогу, зокрема обладнання для відновлення енергетичної інфраструктури, яка постраждала внаслідок бойових дій.
АЗЕРБАЙДЖАН, ГУМАНІТАРНА ДОПОМОГА, ЕНЕРГЕТИКА, опалювальний сезон, УКРАЇНА
Орендні ставки на логістичні площі в Україні починаючи з серпня, після серії атак на склади та потужності українського бізнесу, зросли вдвічі, повідомила співвласниця і голова наглядової ради Suziria Group Поліна Кошарна в ефірі Business Breakfast Forbes Ukraine “Бізнес за червоним сценарієм” .
“Якщо з початку серпня можна було шукати склади по $3-5/кв. м, то зараз менше $8 не буває, стандартна ціна $10. Пік, який ми бачили у Київській області, – EUR12/кв. м, і цей склад зняли за добу. Тобто поки ми думали і торгувалися, нам сказали, що складу вже нема”, – повідомила Кошарна.
За її прогнозом, пік запитів та ставок очікується наступні 6-9 місяців, при цьому у активному девелопменті наразі немає об’єктів класу А, натомість активніше створюються склади класу Б.
“Середній розмір, котрий, мені здається, буде в попиті, – це від 1 до 3 тис. кв. м. Побудувати таку коробку категорії Б абсолютно реально за 6-9 місяців. І ми вже відчуваємо, що люди починають це робити. Тож ми не одні такі, хто перебудовується. Тому, я впевнена, що з середини 2027 року буде значно більше пропозицій”, – зазначила Кошарна.
Як повідомлялося, внаслідок російської атаки в ніч на 19 вересня пошкоджено склад Suziria Group у Київській області. Зазначалося, що йдеться про 10 тис. кв. м сучасної логістичної інфраструктури, включно з 2 тис. кв. м додаткової потужності, яку компанія додала та повністю обладнала цьогоріч.
За даними дослідження WINHUB, станом на початок вересня складська інфраструктура України скоротилася на 50%: з 4,2 млн кв. м на початок 2022 року ворог знищив 2,1 млн кв. м (класи А/Б). Нове будівництво за 2022-2026 роки (800 тис. кв. м) лише частково компенсувало втрати. Ще відчутніше ситуація у столичному регіоні, де за вісім місяців 2026 року втрачено більше складів, ніж упродовж 2022-2025 років, загалом втрачено 68% стоку (1,5 млн кв. м).
Suziria Group – українська сімейна група компаній, яка розвиває ринок товарів для домашніх тварин понад 30 років. До її складу входять компанії Suziria Brands, Suziria Distribution, мережа зоомаркетів MasterZoo. Грпуа працює по всій території України та за її межами, експортує власні товари під брендами Savory, Half&Half, Special One, Pet Fashion, Buddy Boo, Priroda, Puramur. Станом на 2026 рік Suziria представлена у 13 країнах світу, куди експортує п’ять власних брендів: Savory, Priroda, SpecialOne, ProVet, BuddyBoo. Бренд CATCH! також планує з’явитися на міжнародному ринку, для чого створено окреме пакування, адаптоване до вимог експорту.
Джерело: https://www.youtube.com/live/3DZvwWg6168
Імпорт електроенергії у вересні 2026 року скоротився на 58,6% порівняно із серпнем – до 76,1 тис. МВт*год, що є найнижчим показником з листопада 2023 року, натомість експорт зріс на 24,4% – до 473,7 тис. МВт*год, що стало найвищим місячним обсягом з вересня 2025 року.
“Відтак Україна третій місяць поспіль завершила нетто-експортером, а продаж перевищив купівлю у 6,2 раза”, – повідомив аналітичний центр DIXI Group із посиланням на дані Energy Map у четвер.
Як зазначили у центрі, основним чинником динаміки зовнішньої торгівлі залишалася погода. Вересень був відчутно прохолоднішим за серпень: потреба у кондиціонуванні зникла, а опалювальний сезон ще не розпочався, тож попит залишався помірним. Водночас скорочення світлового дня і хмарність знижували виробіток побутових і промислових СЕС.
Сприятливою для експорту залишалася цінова ситуація. У вересні середній індекс ціни електроенергії базового навантаження BASE на ринку “на добу наперед” (РДН) в Україні становив EUR116,2/МВт*год – на 29-50% нижче, ніж на сусідніх ринках: у Польщі – EUR149,8/МВт*год, Словаччині – EUR163,8/МВт*год, Румунії – EUR174,4/МВт*год.
Втім, як пояснили e DIXI Group, стримуючим фактором для експорту електроенергії в країни ЄС залишається механізм вуглецевого коригування СВАМ, який застосовується з 1 січня 2026 року і підвищує ціну української електроенергії на європейському ринку, негативно впливаючи на її цінову конкурентоспроможність та маржу експортерів.
За даними Energy Map, найбільшу частку у структурі експорту у вересні забезпечила Угорщина – 232,5 тис. МВт*год, або 49,1%. На Молдову припадало 152,5 тис. МВт*год (32,2%), Румунію – 81,6 тис. МВт*год (17,2%), Словаччину – 5,3 тис. МВт*год (1,1%), Польщу – 1,8 тис. МВт*год (0,4%).
Порівняно з серпнем 2026 року, експорт до Румунії, Угорщини та Молдови зріс на 14-36%, тоді як до Польщі та Словаччини скоротився на 39% та 75% відповідно.
У річному вимірі загальний обсяг експорту знизився на 25,4% порівняно з вереснем 2025 року (635,1 тис. МВт*год).
Основним напрямком імпорту також залишалася Угорщина, звідки поставлено 38,8 тис. МВт*год (50,9%). На Польщу припало 17,0 тис. МВт*год (22,4%), Румунію – 14,8 тис. МВт*год (19,4%), Словаччину – 5,4 тис. МВт*год (7,1%), Молдову – 0,1 тис. МВт*год (0,2%).
Порівняно з серпнем 2026 року, імпорт скоротився за всіма напрямками на 37-87%. Торгівля зі Словаччиною здійснювалася лише в перші п’ять днів місяця, з 6 вересня обсяги за цим напрямком були нульовими.
Для порівняння: у вересні 2025 року імпорт електроенергії становив 139,7 тис. МВт*год, що на 83,5% більше, ніж у вересні 2026 року, зауважили в DIXI Group.
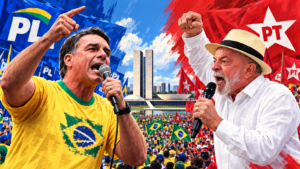
Сенатор Флавіо Болсонару, кандидат від Ліберальної партії та син колишнього президента Жаїра Болсонару, посів перше місце в першому турі президентських виборів у Бразилії 4 жовтня 2026 року з результатом 47,03% голосів. Чинний президент Луїс Інасіу Лула да Сілва отримав 45,16%. Другий тур відбудеться 25 жовтня, повідомляє інформаційно-аналітичний центр Experts Club.
За Болсонару проголосували 56,10 млн виборців, за Лулу — 53,88 млн. Розрив становив близько 2,22 млн голосів. Третє місце посів письменник Аугусто Курі з 2,89%, далі розташувалися Ренан Сантос із 2,24% і Роналду Каяду з 2,18%. Загалом було подано близько 119,3 млн дійсних голосів.
Результат першого туру став несподіванкою для більшості соціологічних служб, які напередодні голосування прогнозували невелику перевагу Лули або статистичну рівність кандидатів. Водночас понад 33,4 млн бразильців, або 21,1% виборців, не взяли участі в голосуванні. Це найвищий рівень абсентеїзму на президентських виборах із 1998 року.
За оцінкою директора дослідницької компанії Active Group Олександра Познія, результати голосування засвідчили збереження значного політичного потенціалу болсонаризму після відходу Жаїра Болсонару.
«Перший тур показав, що болсонаризм у Бразилії не лише зберігся після відходу Жаїра Болсонару, а й виявився здатним передати політичний капітал наступному поколінню. Для Лули проблема полягає в тому, що він уже мобілізував значну частину свого традиційного електорату, тоді як у Флавіо Болсонару з’являється можливість зібрати голоси більшої частини кандидатів правого та правоцентристського табору», — зазначив Позній.
Позиції Болсонару посилилися після того, як про його підтримку оголосили Ромеу Зема та Роналду Каяду, а також низка правих партій. Водночас майже 9 млн голосів, відданих за кандидатів, які вибули, залишаються важливим резервом другого туру.
Додатковим чинником стали парламентські вибори. Ліберальна партія отримала 121 місце в Палаті депутатів, а її представництво в Сенаті зросло до 28 мандатів. Разом із союзниками блок Болсонару потенційно може розраховувати приблизно на 259 депутатів і 48 сенаторів.
«Розрив у два мільйони голосів за понад 33 мільйонів тих, хто не прийшов на вибори, означає, що другий тур не можна вважати наперед визначеним. Але стартові позиції кандидатів не однакові. Болсонару вже отримав підтримку кількох правих кандидатів і партій, тоді як Лулі доведеться одночасно мобілізувати власну базу, залучати поміркованого виборця та знижувати рівень абсентеїзму», — наголосив Позній.
Суттєвими залишаються й геополітичні наслідки виборів. Лула виступає за стратегічну автономію Бразилії та збереження балансу у відносинах зі США, Китаєм і BRICS. Болсонару орієнтується на тісніше політичне співробітництво з адміністрацією президента США Дональда Трампа, водночас не пропонуючи відмовлятися від економічних зв’язків із Китаєм.
Для України зміна бразильської адміністрації потенційно може означати коригування дипломатичної позиції країни щодо російсько-української війни, хоча автоматичного перегляду зовнішньополітичного курсу очікувати не варто.
За оцінкою Experts Club, результат другого туру залежатиме насамперед від мобілізації виборців, які пропустили перше голосування, перерозподілу голосів інших кандидатів, економічних очікувань населення та здатності Лули подолати політичну перевагу, отриману Болсонару після 4 жовтня.
Як повідомляє Fixygen, Греція планує запровадити податок у розмірі 10% на приріст капіталу від операцій з криптовалютами, повідомляє Reuters.
Відповідний законопроект було винесено на громадське обговорення 8 жовтня. Очікується, що документ надійде на розгляд парламенту в листопаді.
Раніше, у червні, обговорювалася можливість встановити ставку податку на рівні 15%. У новій версії законопроекту передбачено звільнення від оподаткування доходів від операцій з криптовалютами в розмірі менше 500 євро на рік.
Наразі в Греції відсутня комплексна правова база для оподаткування операцій з криптовалютами. При цьому в країнах Євросоюзу також немає єдиної системи оподаткування доходів від криптоактивів.
За даними Reuters, ставки податку на приріст капіталу від операцій з криптовалютами в європейських країнах варіюються приблизно від 8% до 30%.
Грецька влада раніше зазначала, що не може точно оцінити обсяг внутрішнього ринку криптовалют, оскільки значна частина інвесторів користується закордонними платформами.
У зв’язку з цим уряд поки що не має точних оцінок можливих додаткових надходжень до бюджету після запровадження нового податку.



