
Die Nationalbank der Ukraine (NBU) hat die Internetplattform für Geldüberweisungen und Online-Zahlungen iPay (TOV „UPR“) mit einer Geldstrafe in Höhe von 16,51 Mio. UAH wegen Verstößen gegen die gesetzlichen Vorschriften zur Regulierung des Zahlungsverkehrs belegt, wie die Aufsichtsbehörde mitteilte.
Es wird darauf hingewiesen, dass die im Rahmen einer Fernaufsicht festgestellten Verstöße insbesondere eine unzureichende Kontrolle der Qualität und Vollständigkeit der Informationen betrafen, die den Zahlungsvorgängen beigefügt sind.
Das Unternehmen muss die Geldbuße innerhalb von fünf Werktagen ab dem Tag zahlen, an dem ihm die Entscheidung des Ausschusses für die Aufsicht und Regulierung der Bankentätigkeit sowie für die Überwachung der Zahlungsinfrastruktur der NBU zugestellt wurde.
Darüber hinaus erteilte die Aufsichtsbehörde iPay eine schriftliche Verwarnung wegen Verstößen gegen die Anforderungen an das Management- und Autorisierungssystem des Anbieters von Finanzzahlungsdienstleistungen.
Das Unternehmen muss die festgestellten Verstöße innerhalb von höchstens 30 Kalendertagen ab dem Datum des Erhalts der Entscheidung beheben und Maßnahmen ergreifen, um deren Wiederholung zu verhindern.
Die entsprechenden Entscheidungen wurden vom Ausschuss am 2. September getroffen.
Wie bereits berichtet, hatte die NBU iPay im September 2025 bereits mit einer Geldstrafe in Höhe von 16,6 Mio. UAH wegen Verstößen im Bereich der Finanzüberwachung belegt, insbesondere wegen Mängeln bei der Risikobewertung, der internen Kontrolle, dem Umgang mit Kundendaten und der Berichterstattung. Gleichzeitig erhielt das Unternehmen eine schriftliche Verwarnung wegen Fehlern in der Berichterstattung und der Dokumentation.
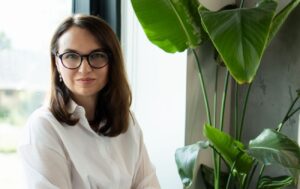
Iryna Starominska, Vorstandsvorsitzende der AG „UNIVERSAL BANK“, wurde im Rahmen des 30. Jubiläums der landesweiten Auszeichnung „Person des Jahres 2025“ zur Gewinnerin in der Kategorie „Finanzfachfrau des Jahres“ gekürt.
Starominska verfügt über mehr als 25 Jahre Berufserfahrung, davon war sie in den letzten 16 Jahren in Führungspositionen im Bankensektor tätig. Seit 2017 steht sie an der Spitze der Universal Bank.
Eines der wichtigsten Projekte der Bank in diesem Zeitraum war die Einführung des digitalen Bankdienstes monobank im Jahr 2017 in Zusammenarbeit mit dem Team von Fintech Band, der unter der Banklizenz der Universal Bank betrieben wird.
Anfang Juni 2026 zählte das monobank-Ökosystem über 10,7 Millionen Kunden, was es zu einem der größten digitalen Finanzdienstleister der Ukraine macht. Das Projekt wurde zudem zweimal in das CNBC-Ranking der „250 besten Fintech-Unternehmen der Welt“ aufgenommen.
Die Entwicklung von monobank wurde zu einem der auffälligsten Beispiele für den Wandel des ukrainischen Bankenmarktes, bei dem die traditionelle Bankinfrastruktur mit Fernbetreuung und mobilen Finanztechnologien kombiniert wurde.
Die Universal Bank gehört zu den systemrelevanten Banken der Ukraine. Nach Angaben der Organisatoren der Auszeichnung „Person des Jahres“ belegte die Bank zum Jahresende 2025 in der Ukraine den dritten Platz hinsichtlich des Einlagenvolumens von Privatpersonen und den zweiten Platz hinsichtlich der Größe des Kreditportfolios für Privatpersonen; zudem gehörte sie zu den fünf profitabelsten ukrainischen Banken.
Starominska gehörte zudem fünf Jahre lang zum Ranking der einflussreichsten Frauen im ukrainischen Fintech-Sektor. In ihrer Führungsarbeit konzentriert sie sich auf die Entwicklung digitaler Bankdienstleistungen, die Automatisierung von Abläufen und die Einführung technologischer Lösungen für Privatkunden.
Ein weiterer Schwerpunkt der Aktivitäten der Universal Bank und der monobank sind gemeinnützige und soziale Projekte. Nach Angaben der Organisatoren des Preises belief sich das Gesamtvolumen der gemeinnützigen Hilfe unter Beteiligung der Bank und ihres Teams vom Beginn der großangelegten Invasion bis April 2026 auf über 497 Mio. UAH.
Von diesem Betrag flossen rund 386 Mio. UAH in die Unterstützung der ukrainischen Streitkräfte, von Militäreinheiten und von Wohltätigkeitsstiftungen, die der Armee helfen. Weitere rund 111 Mio. UAH wurden für kulturelle und soziale Projekte bereitgestellt. Die Bank beteiligt sich zudem gemeinsam mit der Fundraising-Plattform UNITED24 und anderen Stiftungen an gemeinnützigen Initiativen.
Die Universal Bank ist auf dem ukrainischen Bankenmarkt als universelles Finanzinstitut für Privatpersonen und Unternehmen tätig. Seit 2017 ist die Bank Partner von Fintech Band bei der Entwicklung von monobank. Die Bank gehört zur TAS-Gruppe und zählt zu den systemrelevanten Banken der Ukraine.
Open4Business ist Informationspartner des landesweiten Programms „Person des Jahres 2025“.
BANK, FINANZEN, FINTECH, MONOBANK, UKRAINE, UNIVERSAL BANK, Старомінська
Die Nationale Kommission für Wertpapiere und den Kapitalmarkt (NKZPF) hat die 16. Anleiheemission der Serie „P“ des internationalen Finanzdienstleisters NovaPay (TM NovaPay) aus der Nova-Gruppe registriert, deren Emittent die Tochtergesellschaft „NovaPay Credit“ ist und die einen Nennwert von 200 Mio. UAH aufweist, wie im Prospekt angegeben.
Es wird darauf hingewiesen, dass die Emission die Platzierung von 200.000 auf den Namen lautenden, verzinslichen und unbesicherten Anleihen mit einem Nennwert von jeweils 1.000 UAH vorsieht. Der Zinssatz beträgt 18 % p. a.
Das öffentliche Angebot der Anleihen ist für den Zeitraum vom 4. September 2026 bis zum 3. August 2027 vorgesehen, sofern der Prospekt gültig ist. Die Anleihen werden zur Zulassung zum Handel an der Wertpapierbörse „Perspektiva“ angeboten. Als Emissionsverwalter der Serie „R“ wurde die „Univer Capital“ GmbH ernannt.
Das Unternehmen plant, die aus der Platzierung erzielten Mittel für die Kreditvergabe zu verwenden: 80 % an Privatpersonen, 20 % an juristische Personen.
Die Rückzahlung der Anleihen ist für den 4. bis 10. September 2029 vorgesehen.
Wie bereits berichtet, registrierte die Nationale Kommission für Wertpapier- und Börsenaufsicht (NKZPF) im Juli die 15. Anleiheemission von NovaPay der Serie „O“ mit einem Nennwert von 200 Mio. UAH. Anfang Juni gab das Unternehmen die vollständige Platzierung der 14. Emission der Serie „N“ in gleicher Höhe bekannt.
Nach den Ergebnissen des ersten Halbjahres 2026 steigerte „NovaPay Credit“ den Nettogewinn im Vergleich zum entsprechenden Zeitraum des Jahres 2025 um das 3,2-Fache auf 172,01 Mio. UAH und den Umsatz um das 2,2-Fache auf 586,42 Mio. UAH.
Das Eigenkapital des Unternehmens belief sich Ende Juni auf 688,5 Mio. UAH gegenüber 516,5 Mio. UAH zu Jahresbeginn, die Verbindlichkeiten auf 1,69 Mrd. UAH gegenüber 1,37 Mrd. UAH.
Die Einnahmen des Unternehmens aus dem Verkauf von Anleihen stiegen in diesem Zeitraum auf 693 Mio. UAH gegenüber 355,63 Mio. UAH im Vorjahr, während die Kosten für deren Rückkauf auf 578,80 Mio. UAH gegenüber 244,92 Mio. UAH stiegen.
Wie Fixygen berichtet, verändert sich die Konfrontation zwischen traditionellen Banken und Kryptowährungen allmählich: Die größten Finanzinstitute versuchen nicht mehr zu beweisen, dass sie die Blockchain nicht brauchen, sondern beginnen damit, Bankeinlagen und Zahlungen auf dieselbe technologische Infrastruktur zu verlagern, auf der auch Stablecoins basieren.
Eines der bezeichnendsten Ereignisse im August war die Gründung der BankChain Alliance in den USA, in der sich Bankenverbände aus 39 Bundesstaaten zusammengeschlossen haben. Das Projekt sieht vor, bis 2027 ein Blockchain-Netzwerk für Banken aufzubauen, das tokenisierte Einlagen, Stablecoins, automatisierte Abrechnungen und programmierbare Zahlungen unterstützen kann.
Tatsächlich versuchen kleine und regionale Banken in den USA, eine eigene Alternative zur Kryptowährungs-Zahlungsinfrastruktur zu schaffen, ohne diesen Markt an Circle, Coinbase und Technologieunternehmen abzugeben.
Große Banken bewegen sich in die gleiche Richtung.
Am 4. August kündigte Wells Fargo die Einführung tokenisierter Einlagen für Firmenkunden an. Bei diesen Geldern handelt es sich um Bankgeld, das in der Blockchain verbucht ist und rund um die Uhr, auch an Wochenenden, Abrechnungen ermöglicht. In der ersten Phase sind Transaktionen zwischen dem US-Dollar und dem britischen Pfund vorgesehen, und bis 2027 beabsichtigt die Bank, den geografischen Umfang und die Liste der Währungen zu erweitern.
Der grundlegende Unterschied zwischen einem tokenisierten Einlagenprodukt und USDC oder USDT liegt darin, wer der Emittent ist.
Bei einem klassischen Stablecoin besitzt der Kunde eine digitale Schuldverschreibung eines spezialisierten Emittenten. Bei einem tokenisierten Einlagenprodukt verfügt er nach wie vor über eine Bankeinlage, nur dass die Infrastruktur für deren Verwaltung nun blockchainbasiert ist.
Daher sagen die Banken der Kryptoindustrie im Grunde genommen: Wir akzeptieren die Technologie, wollen das Geld aber innerhalb des Bankensystems belassen.
Noch weiter sind die Zahlungssysteme vorangekommen.
Visa gab bekannt, dass ihr jährliches Transaktionsvolumen in Stablecoins etwa 7 Mrd. US-Dollar erreicht hat, und in der Region Mittel- und Osteuropa, dem Nahen Osten und Afrika hat sich das Volumen solcher Transaktionen im Laufe eines Jahres fast um das 60-Fache erhöht. Das Unternehmen entwickelt bereits über 160 Kartenprogramme im Zusammenhang mit Stablecoins.
Im Juli stellte Visa die eigenständige „Visa Stablecoin Platform“ vor, über die Banken, Fintech-Unternehmen und Zahlungsanbieter innerhalb einer einheitlichen Infrastruktur mit Stablecoins arbeiten können. Im August erweiterte das Unternehmen zudem „Visa Direct“ um die Möglichkeit, Auszahlungen und Vorfinanzierungen unter Verwendung von Stablecoins durchzuführen.
Gleichzeitig entwickelt sich die Nutzung von Stablecoins durch die Verbraucher rasant.
Nach einer Einschätzung des Zahlungsdienstleisters RedotPay, die von Reuters zitiert wird, könnten die Ausgaben mit Karten, die an Stablecoins gebunden sind, bis 2028 auf etwa 50 Mrd. US-Dollar pro Jahr ansteigen. Bereits im Juli 2026 überstieg das monatliche Volumen solcher Kartenzahlungen erstmals 1 Mrd. US-Dollar.
Der wichtigste Faktor für die Veränderungen auf dem Markt ist die Regulierung in den USA.
Am 17. August veröffentlichte das US-Finanzministerium einen neuen Entwurf für die Durchführungsbestimmungen des GENIUS Act. Ab dem 18. Januar 2027 wird die Ausgabe von Zahlungs-Stablecoins in den USA grundsätzlich nur noch lizenzierten Emittenten gestattet sein. Ab Juli 2028 gelten für US-amerikanische Dienstleister zudem Beschränkungen hinsichtlich des Angebots von Stablecoins an Nutzer, die ohne entsprechende Lizenz ausgegeben wurden.
Infolgedessen tritt der Markt in eine völlig neue Phase ein.
Noch vor einigen Jahren lautete die Frage in etwa so: Werden Kryptowährungen die Banken ersetzen?
Jetzt stellt sich die Frage anders dar: Wer wird den digitalen Dollar kontrollieren – Krypto-Unternehmen, Banken oder Zahlungssysteme?
Genau hier könnte sich einer der wichtigsten finanziellen Wettbewerbskämpfe der nächsten Jahre entfalten.
Circle und Tether haben ein Modell für Dollar-Geld geschaffen, das rund um die Uhr und praktisch sofort transferiert werden kann. Die Banken haben erkannt, dass ihre Kunden diese Funktionalität tatsächlich wünschen, jedoch nicht bereit sind, die Einlagen, auf denen das traditionelle Bankmodell basiert, an Technologieunternehmen abzugeben.
Daher entwickelt sich der Markt allmählich hin zu einer Koexistenz von drei Formen des digitalen Dollars.
Die erste Form ist das klassische Bankgeld.
Die zweite Form sind tokenisierte Bankeinlagen, die Wells Fargo und andere Banken in die Blockchain übertragen.
Die dritte Form sind Stablecoins, die außerhalb des traditionellen Einlagenkontos existieren, sich aber unter den neuen regulatorischen Bedingungen immer stärker in das Finanzsystem integrieren.
Ein Sieger steht hier bislang noch nicht fest. Doch eine Schlussfolgerung ist bereits offensichtlich: Die Blockchain-Infrastruktur selbst ist kein Experiment des Kryptowährungssektors mehr.
Wenn die größten Banken und Visa beginnen, rund um die Uhr Geld über die Blockchain zu transferieren, ist die wichtigste technologische Debatte der letzten zehn Jahre faktisch beendet.
Die Blockchain hat die Banken nicht zerstört – die Banken haben begonnen, die Blockchain zu nutzen.
Quellen: US-Finanzministerium, Wells Fargo, Visa, Reuters, Veröffentlichungen vom 4. bis 26. August 2026.
Wie Fixygen berichtet, hat das britische Fintech-Start-up Revolut den an den Euro gekoppelten Stablecoin EURR in Umlauf gebracht, schreibt Bloomberg unter Berufung auf eine Erklärung des Unternehmens. Emittent des EURR ist das Unternehmen Bridge, das zur US-amerikanischen Firma Stripe gehört. Bridge wird auch die Vermögenswerte halten und verwalten, mit denen dieser Stablecoin besichert ist.
Zunächst wird er einer begrenzten Anzahl von Revolut-Kunden in Dänemark, Polen und Portugal zur Verfügung stehen; im Laufe dieses Jahres beabsichtigt das Start-up, den Zugang auch für andere Märkte des Europäischen Wirtschaftsraums (EWR) zu öffnen.
Der EURR wird in die Revolut-App integriert und ermöglicht den Umtausch von Euro in die Kryptowährung und umgekehrt direkt in der Blockchain.
Das Unternehmen bezeichnet die Einführung als ersten Schritt im Rahmen seiner Stablecoin-Strategie, die auch die Einführung von Token vorsieht, die an andere Währungen gekoppelt sind.
„Revolut hat damit begonnen, versteckte Gebühren und Hindernisse beim Währungsumtausch zu beseitigen“, heißt es in einer Erklärung des Unternehmens. „Nun tun wir dasselbe mit Kryptowährungen.“
Die Informations- und Analyseplattform Finance Magnates berichtet unter Berufung auf offizielle Dokumente, dass der EURR am 20. August eingeführt wurde und als „Revolut Euro“ positioniert wird. Diesen Angaben zufolge ist der Stablecoin in der Revolut-App für Privatkunden sowie auf der Kryptowährungsbörse Revolut X verfügbar. Am Dienstag waren lediglich 374 EURR im Umlauf, bei Reserven in Höhe von 374 Euro.
Revolut wurde 2015 in London von Mykola Storonskyi (Absolvent des MIPT und der RESH) und Vladyslav Yatsenko gegründet. Das Unternehmen betreut weltweit über 80 Millionen Privatkunden und 800.000 Geschäftskunden. In mehr als 30 Ländern ist es als Bank tätig.
Im Jahr 2024 wurde Revolut mit einer Bewertung von 45 Mrd. US-Dollar zum wertvollsten privaten Technologieunternehmen Europas und bestätigte diesen Status im vergangenen Jahr, indem es seine Bewertung auf 75 Mrd. US-Dollar steigerte.
Wie Fixygen berichtet, prüft die Zentralbank von Usbekistan die Möglichkeit der Einführung einer digitalen Großhandelswährung der Zentralbank (Wholesale-CBDC), testet parallel dazu Stablecoins und beabsichtigt, den staatlichen Anteil im Bankensektor weiter zu reduzieren.
Dies erklärten Vertreter der Aufsichtsbehörde auf dem Silk Road Finance & Technology Forum 2026, das vom 24. bis 26. August in Taschkent stattfindet. Das Forum wurde von der Zentralbank von Usbekistan und dem Global Finance & Technology Network (GFTN) organisiert. Daran nehmen über 6.000 Vertreter aus 74 Ländern teil.
Der stellvertretende Vorsitzende und Vorstandsmitglied der Zentralbank, Nodirbek Achilov, teilte mit, dass die Aufsichtsbehörde internationale Erfahrungen mit der Nutzung von CBDCs im Großhandel analysiere, darunter sowohl erfolgreiche als auch gescheiterte Projekte.
Im Gegensatz zur digitalen Währung für Privatkunden, die potenziell von der Bevölkerung für alltägliche Zahlungen genutzt werden kann, ist die CBDC für den Großhandel in erster Linie für Abrechnungen zwischen Banken und anderen Finanzinstituten vorgesehen. Als potenzielle Vorteile eines solchen Instruments nannte Achilow die Erhöhung der Sicherheit und Effizienz von Interbankenzahlungen.
Die Zentralbank testet zudem gemeinsam mit der Nationalen Agentur für Zukunftsprojekte Usbekistans ein Stablecoin-System unter einem speziellen Regulierungsrahmen. Eine Entscheidung über die weitere Ausweitung des Projekts soll nach Abschluss der Untersuchungen und der Bewertung der Reaktionen des Finanzmarktes getroffen werden. Das Thema Stablecoins, digitale Zentralbankwährungen und die Tokenisierung realer Vermögenswerte ist einer der Schwerpunkte des Forumsprogramms.
Gleichzeitig plant die Zentralbank, die Privatisierung fortzusetzen und die staatliche Präsenz im Bankensystem weiter zu reduzieren. Der Vorsitzende der Zentralbank, Timur Ishmetov, erklärte, dass der staatliche Anteil in diesem Sektor in den letzten Jahren von etwa 85 % auf 60 % gesunken sei. „Wir werden diesen Trend fortsetzen“, erklärte Ishmetov.
Offizielle Statistiken der Zentralbank zeigen, dass zum 1. Juni 2026 auf Banken mit staatlicher Beteiligung etwa 63 % der Vermögenswerte des Bankensystems, 66 % des Kreditportfolios und 59 % des Kapitals entfielen. Die Gesamtvermögenswerte der Geschäftsbanken beliefen sich auf 984,4 Billionen Sum.
Die Aufsichtsbehörde bereitet zudem die Veröffentlichung einer Strategie für Devisenmarktinterventionen vor. Laut Ishmetov zielen die Operationen der Zentralbank am Devisenmarkt nicht darauf ab, den Sum-Kurs auf einem bestimmten festen Niveau zu halten. Die Interventionen stehen insbesondere im Zusammenhang mit dem Kauf von Gold und der Regulierung der Geldmenge.
Die Zentralbank beabsichtigt, auch weiterhin einen flexiblen, marktorientierten Wechselkurs beizubehalten und Pläne für eine weitere Liberalisierung der Kapitalverkehrskontooperationen vorzulegen. „Wir sind bereit, offener und transparenter zu sein“, erklärte Ishmetov.
Darüber hinaus hat die Zentralbank nach der vom IWF und der Weltbank durchgeführten FSAP-Bewertung des Finanzsektors einen dreijährigen Fahrplan für die Reform der Bankenaufsicht erstellt. Die Aufsichtsbehörde plant, die Anforderungen an die internationalen Standards von Basel III anzupassen und die Banken auf die Rechnungslegung nach den internationalen Rechnungslegungsstandards umzustellen. Das „Silk Road Finance & Technology Forum“ findet zum ersten Mal in Usbekistan statt. Als eines der Ziele nennen die Organisatoren die Positionierung des Landes als regionales Zentrum für Finanztechnologien in Zentralasien. Einzelne Sektionen des Forums sind den digitalen Vermögenswerten, der Zahlungsinfrastruktur, der künstlichen Intelligenz, grenzüberschreitenden Zahlungen, der Tokenisierung und der CBDC gewidmet.



