
Die weltweiten Lebensmittelpreise stiegen im September im Vergleich zum revidierten Wert vom August um 1,5 %, was auf Preisanstiege bei Getreide, Pflanzenöl und Zucker zurückzuführen ist, wie aus dem monatlichen Bericht der FAO (Ernährungs- und Landwirtschaftsorganisation der Vereinten Nationen) hervorgeht.
Der FAO-Lebensmittelpreisindex lag im September bei 136 Punkten und damit 2 Punkte (1,5 %) über dem revidierten Wert vom August. Der Indexwert lag um 5,8 % höher als im September 2025, jedoch um 15,1 % unter dem im März 2022 erreichten Höchststand.
Der Getreidepreisindex stieg im Vergleich zum August um 5,1 % und im Vergleich zum September 2025 um 17,2 %. Im Monatsvergleich stiegen die weltweiten Weizenpreise um 6,3 % und erreichten damit den höchsten Stand seit August 2023. Zwar war gegen Ende des Monats ein leichter Rückgang der täglichen Notierungen zu beobachten, wie es in dem Bericht heißt.
„Dieser Anstieg war hauptsächlich auf logistische Probleme in der Schwarzmeerregion zurückzuführen, aufgrund derer sich die Importeure auf alternative Lieferanten umorientierten. Ein weiterer Faktor für den Preisanstieg war die Dürre in einigen Regionen Nordamerikas im Vorfeld der Aussaat von Winterweizen“, heißt es in dem Dokument.
Die weltweiten Maispreise stiegen im Vergleich zum August um 5,6 % und erreichten den höchsten Stand der letzten drei Jahre. Dies hängt mit dem prognostizierten Rückgang des Angebots aufgrund geringer als erwarteter Erträge in den USA und einem Rückgang des Exportpotenzials in Brasilien zusammen. „Handelsstörungen in der Schwarzmeerregion führten zu einem Rückgang des Mais-Exportangebots, und die anhaltende Unsicherheit hinsichtlich der Schifffahrt durch die Straße von Hormus schürte Befürchtungen hinsichtlich hoher Kosten für Treibstoff, Düngemittel und Frachttransporte. Dies übte zusätzlichen Aufwärtsdruck auf die Rohstoffpreise aus, insbesondere für die Herstellung von Biokraftstoffen, vor allem auf Mais“, heißt es in dem Bericht.
Der Preisindex für alle Reisarten stieg um 1,4 % vor dem Hintergrund steigender Notierungen für Langkornreis (Indica) aufgrund von Befürchtungen hinsichtlich der Wetterbedingungen und eines saisonalen Angebotsrückgangs.
Der Preisindex für Pflanzenöle lag im September um 0,9 % über dem Wert vom August und um 18,3 % höher im Jahresvergleich. Der Anstieg war in erster Linie auf die gestiegenen Weltmarktpreise für Palmöl zurückzuführen, die den Rückgang der Preise für Sonnenblumenöl vollständig ausglichen. Die Preise für Sonnenblumenöl bewegten sich vor dem Hintergrund eines prognostizierten reichlichen Angebots in der Schwarzmeerregion den dritten Monat in Folge nach unten; jedoch hielten anhaltende logistische Schwierigkeiten und die begrenzte Durchsatzkapazität alternativer Exportrouten einen weiteren Preisrückgang in Schach, heißt es in dem Bericht.
Die Preise für Soja- und Rapsöl blieben im Laufe des Monats nahezu unverändert.
Der Fleischpreisindex sank im September im Vergleich zum revidierten Wert vom August um 1,1 % und entspricht dem Wert des Vorjahres. Dies war auf den Rückgang der Notierungen für Geflügel- und Schweinefleisch zurückzuführen, während die Preise für Rind- und Lammfleisch insgesamt stabil blieben. Die weltweiten Notierungen für Geflügelfleisch gingen vor dem Hintergrund eines erheblichen Exportangebots in Brasilien und einer nachlassenden Importnachfrage seitens der EU zurück. Die Preise für Schweinefleisch sanken vor dem Hintergrund eines erheblichen Angebots in den wichtigsten Exportländern. Die Exportpreise für Rindfleisch in Australien fielen angesichts des verschärften Wettbewerbs auf dem Weltmarkt, während die Notierungen in Brasilien aufgrund der belebten Nachfrage aus den USA stiegen. Die Preise für Lammfleisch blieben nahezu unverändert.
Der Preisindex für Milchprodukte lag im September um 0,1 % unter dem Niveau vom August. Im Jahresvergleich sanken die Preise um 19,1 %.
„Der Preisrückgang bei Käse wurde fast vollständig durch den Anstieg der Notierungen für Magermilchpulver ausgeglichen, während sich die Preise für Butter kaum verändert haben“, heißt es in dem Bericht. – Die Notierungen für Magermilchpulver lagen um 33,1 % über dem Vorjahresniveau; die Preise für Milchpulver stiegen in allen wichtigen Exportländern aufgrund der anhaltenden Importnachfrage, insbesondere aus asiatischen Ländern.“
Der Zuckerpreisindex lag im September um 6,1 % über dem Niveau vom August und um 14,7 % höher als im September 2025. Der Indexwert steigt nun bereits den dritten Monat in Folge und befindet sich auf dem höchsten Stand seit April 2025.
Der Anstieg ist in erster Linie auf den prognostizierten Rückgang des weltweiten Zuckerangebots in der Agrarsaison 2026/27 zurückzuführen. Es wird insbesondere erwartet, dass die Verringerung der Anbauflächen und ungünstige Wetterbedingungen während der Vegetationsperiode in der EU zu einem Rückgang der Zuckerrübenernte führen werden. In Thailand wird ein Rückgang der Zuckerproduktion prognostiziert, und auch für Indien fällt die Einschätzung weniger günstig aus. Darüber hinaus übte die Verzögerung der Ernte in der wichtigsten Zuckerrohr-Anbauregion Brasiliens aufgrund starker Regenfälle zusätzlichen Aufwärtsdruck auf die weltweiten Zuckerpreise aus.
Der FAO-Lebensmittelpreisindex ist ein gewichteter Durchschnittswert, der die Entwicklung der internationalen Preise für fünf wichtige Lebensmittelgruppen erfasst.
Die Preise für Bau- und Montagearbeiten (BMR) in der Ukraine stiegen im April 2026 im Vergleich zum April 2025 um 19,9 %, wie der Staatliche Statistikdienst (Derzhstat) mitteilte.
Nach Angaben des Statistikamtes stiegen die Preise im April 2026 gegenüber April 2025 in allen Segmenten des Bauwesens: im Wohnungsbau um 16,7 % (um 2,1 % im Vergleich zum Vormonat), im Nichtwohnungsbau um 20,8 % (2,9 %) und im Ingenieurbau um 20,5 % (3,5 %).
Von Januar bis April dieses Jahres stiegen die Preise für Bauprodukte im Vergleich zum Vorjahreszeitraum um 12,4 %, insbesondere im Wohnungsbau um 11,1 %, im Nichtwohnungsbau um 13 % und im Ingenieurbau um 12,4 %.
Wie berichtet, stiegen die Preise für Bau- und Materialkosten im Jahr 2025 um 5,8 % gegenüber dem Vorjahr, im Jahr 2024 um 7,9 % und im Jahr 2023 um 15,8 %.
Bau- und Materialkosten, Bauwesen, PREISE, Staatliches Statistikamt, UKRAINE
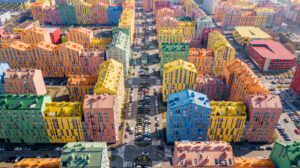
Wie das Analysezentrum Experts Club berichtet, Kiew belegte im Global Property Guide-Ranking der Wohnkosten den 36. Platz unter 37 europäischen Städten. Dies geht aus der aktualisierten Tabelle „Square Meter Prices in European Cities“ für April 2026 hervor, die auf der Website der Studie veröffentlicht wurde.
Die durchschnittlichen Wohnkosten in der ukrainischen Hauptstadt werden auf 1.970 Euro pro Quadratmeter geschätzt. Im Jahresvergleich stieg dieser Wert um 2,6 %, im Zweijahresvergleich um 0,9 %.
Im Ranking erwies sich Kiew als einer der erschwinglichsten Märkte Europas. Unterhalb der ukrainischen Hauptstadt liegt in der Tabelle nur noch Chișinău, wo der Durchschnittspreis für Wohnungen bei 1.720 Euro pro Quadratmeter liegt. Dabei ist Kiew nicht nur günstiger als die westeuropäischen Hauptstädte, sondern auch als die meisten Städte in Mittel- und Südosteuropa.
Zum Vergleich: In Belgrad liegt der Durchschnittspreis für Neubauten bei 3.333 Euro pro Quadratmeter, in Podgorica bei 2.141 Euro, in Bukarest bei 2.250 Euro, in Sofia 2.300 Euro, in Athen 2.500 Euro, in Budapest 3.061 Euro und in Zagreb 3.781 Euro
Der niedrige Rang Kiews in der europäischen Rangliste spiegelt die Auswirkungen des Krieges auf den Immobilienmarkt, Investitionsrisiken, eine begrenzte Auslandsnachfrage und die Zurückhaltung der Käufer wider. Im Gegensatz zu vielen europäischen Hauptstädten, in denen die Preise durch Hypotheken, Migration und eine stabile Investitionsnachfrage gestützt werden, bleibt der ukrainische Markt von der Sicherheitslage, der Makroökonomie und der Erholung der Geschäftstätigkeit abhängig.
Dabei zeigt die positive Jahresdynamik, dass sich der Kiewer Markt nicht in einem tiefen Einbruch befindet. Ein Wachstum von 2,6 % im Jahresvergleich deutet auf eine vorhandene Binnennachfrage hin, insbesondere in den Segmenten der bezugsfertigen Wohnungen, hochwertiger Objekte und Standorte mit gut ausgebauter Infrastruktur.
Kiew bleibt der größte Immobilienmarkt der Ukraine und das wichtigste Zentrum der Geschäftstätigkeit des Landes. Auf ihn entfällt ein erheblicher Teil der Nachfrage nach Wohnraum, Büros, Gewerbeimmobilien und Mietobjekten. Nach dem Ende der aktiven Kriegsphase könnte gerade die Hauptstadt zu einem der wichtigsten Zentren für die Wiederbelebung der Investitionstätigkeit werden.
Bislang bleibt Kiew hinsichtlich der Wohnkosten in Euro eine der erschwinglichsten Großstädte Europas. Für potenzielle Investoren kann dies eine niedrige Einstiegsschwelle bedeuten, gleichzeitig aber auch ein hohes Maß an Länderrisiko, militärischem Risiko und regulatorischem Risiko.
Die Studie des Global Property Guide ist unter folgendem Link verfügbar: https://www.globalpropertyguide.com/europe/square-meter-prices
Die Preise für Baumaterialien sind seit Anfang 2026 um 20–25 % gestiegen, und es besteht die Tendenz zu einem weiteren Anstieg. Für das aktive Funktionieren des staatlichen Programms „eOselya“ müssen die Preisobergrenzen aktualisiert werden, meint Sergej Pilipenko, Generaldirektor der PSG „Kovalskaja“.
In einem Kommentar gegenüber der Agentur „Interfax-Ukraine“ stellte er fest, dass der Baumarkt in den letzten zwei Jahren eine allmähliche Erholung mit einem jährlichen Wachstum von 12–15 % verzeichnete, was auf eine Anpassung der Wirtschaft und eine schrittweise Angleichung von Angebot und Nachfrage hindeutet. Derzeit gibt es, wie auch in den letzten Jahren, keinen Mangel an Baumaterialien. Die Produktionskapazitäten übersteigen sogar manchmal die zahlungsfähige Nachfrage, weshalb der Markt insgesamt ausgeglichen ist.
„In einzelnen Segmenten ist ein situationsbedingter Mangel aufgrund von Stromausfällen, Personalmangel oder Rohstoffknappheit möglich. Insgesamt deckt der Markt jedoch die Nachfrage nach Baumaterialien vollständig ab. Trotz des strengen Winters bleibt unsere Prognose für 2026 recht zuversichtlich und optimistisch: Wir erwarten ein Wachstum von rund 15 % in physischen Mengen in praktisch allen Geschäftsbereichen von „Kovalskaya“. Gleichzeitig bleiben die Preise ein wichtiger Einflussfaktor für den Markt“, sagte Pilipenko.
Ihm zufolge spürt der Markt bereits einen deutlichen Preisanstieg aufgrund globaler Entwicklungen, insbesondere der Verteuerung von Öl und Kraftstoffen, sowie aufgrund innenwirtschaftlicher Herausforderungen. Alles begann mit einer Anpassung der Zementpreise, doch seit Jahresbeginn sind die Preise entlang der gesamten Lieferkette um etwa 20–25 % gestiegen, und das ist noch nicht das Ende.
„Derzeit beobachten wir einen rasanten Preisanstieg bei Bauprodukten und -dienstleistungen aufgrund einer Reihe von Faktoren: Steigende Kosten für Logistik und Energieträger sowie der Arbeitskräftemangel wirken sich stark auf die direkten Selbstkosten der meisten Produkte aus. Wechselkursschwankungen der Landeswährung verstärken diese Dynamik, da ein Teil der Selbstkosten aus Importen stammt. So oder so wird der Einfluss all dieser Faktoren erheblich sein. Bis zum Jahresende könnte der Preisanstieg bei Bauprodukten 30–35 % erreichen, und einzelne Lieferanten geben bereits noch höhere Werte an“, sagte Pilipenko.
Er betonte, dass dies erhebliche Auswirkungen auf die Kaufkraft haben und mittelfristig die Dynamik und das Volumen des Bauwesens beeinflussen könnte: Die Kosten und damit der Quadratmeterpreis werden sowohl im Wohnsegment als auch bei staatlich finanzierten Projekten steigen.
„Angesichts dessen wird das staatliche Programm „eOselya“ eine Anpassung der Obergrenzen erfordern. Derzeit orientiert sich das Programm an einem durchschnittlichen Höchstpreis von 48.000 UAH pro Quadratmeter (66.000 UAH in Kiew) und unterliegt bestimmten Beschränkungen hinsichtlich des Höchstbetrags. Sollten die Baupreise jedoch weiter steigen, müssen die Obergrenzen um mindestens 20–25 % nach oben angepasst werden. Andernfalls würde nur eine sehr begrenzte Anzahl von Objekten unter die Bedingungen des Programms fallen“, fasste Pilipenko zusammen.
Die Industrie- und Baugruppe „Kovalskaya“ ist seit 1956 auf dem ukrainischen Baumarkt tätig. Sie vereint mehr als 20 Unternehmen aus den Bereichen Rohstoffgewinnung, Produktion und Bauwesen. Die Produkte werden unter den Marken „Beton von Kowalska“, „Avenue“ und „Siltek“ vertrieben. Die Unternehmen von „Kowalska“ sind in den Oblasten Kiew, Schytomyr, Lemberg und Tschernihiw tätig. Das Werk zur Herstellung von Porenbeton in der Oblast Cherson ist seit Beginn der Besatzung nicht mehr in Betrieb.
Eine vom Portal Open4business durchgeführte Analyse des bulgarischen Immobilienmarktes hat ergeben, dass sich der Anstieg der Immobilienpreise in Bulgarien verlangsamt hat, die Nachfrage aus dem Ausland jedoch weiterhin spürbar ist.
Das Wachstum der Immobilienpreise in Bulgarien begann sich nach einem sehr starken Anstieg im Laufe des Jahres 2025 zu verlangsamen, obwohl sich der Markt selbst weiterhin in einer Wachstumsphase befindet. Nach Angaben des Nationalen Statistikinstituts Bulgariens (NSI) stiegen die Immobilienpreise im ersten Quartal 2025 im Jahresvergleich um 15,1 %, im zweiten um 15,5 % und im dritten Quartal um 15,4 %, was auf ein anhaltend hohes, aber nicht mehr beschleunigtes Preisanstiegstempo hindeutet.
Ein zusätzlicher Wachstumsfaktor im Jahr 2025 waren die Erwartungen hinsichtlich der Einführung des Euro in Bulgarien zum 1. Januar 2026. Bulgarische Medien und Marktteilnehmer wiesen bereits Ende 2025 ausdrücklich darauf hin, dass ein Teil der Käufer ihre Entscheidungen gerade in Erwartung der Währungsumstellung beschleunigte, was die Aktivität auf dem Wohnungsmarkt ankurbelte.
Ausländer spielen weiterhin eine bedeutende Rolle auf dem bulgarischen Immobilienmarkt, insbesondere in Ferien- und Küstenregionen. Dabei ist zu beachten, dass keine vollständigen offiziellen staatlichen Statistiken Bulgariens zu Immobilienkäufern nach Staatsangehörigkeit für die Jahre 2025–2026 öffentlich zugänglich sind. Die am häufigsten zitierte aktuelle Struktur der Auslandsnachfrage basiert auf Daten des Bulgarischen Immobilienverbands und Marktübersichten. Diesen Schätzungen zufolge gehörten in den Jahren 2024–2025 Bürger aus Großbritannien, Deutschland, Griechenland, Israel, Rumänien, der Türkei, Italien, Russland, der Ukraine und Polen zu den aktivsten ausländischen Käufern.
Ukrainer gehören diesen Marktdaten zufolge zu den Top 10 der ausländischen Immobilienkäufer in Bulgarien. Ihre Nachfrage lässt sich sowohl durch die Umsiedlung aufgrund des Krieges als auch durch das Investitionsinteresse erklären, vor allem an Objekten an der Schwarzmeerküste und in touristischen Regionen. Zu den gefragtesten Reisezielen zählen Varna, Burgas, Nessebar sowie die Bergkurorte Bansko und Pamporovo.
Der Markt wird nach wie vor durch ein für die EU vergleichsweise niedriges Preisniveau gestützt. Selbst nach dem Wachstum bleibt Bulgarien einer der erschwinglichsten Immobilienmärkte in der Europäischen Union, was weiterhin ausländisches Kapital anzieht und die Nachfrage nach Wohnungen sowohl für den Eigenbedarf als auch zur Vermietung stützt.
Für die nahe Zukunft erscheint eine weitere Verlangsamung des Preisanstiegs als das wahrscheinlichste Szenario, nicht jedoch ein drastischer Preisverfall. Während der Markt im Jahr 2025 noch zweistellige Wachstumsraten verzeichnete, erscheint für 2026 ein Übergang zu einem moderaten Wachstum realistischer – voraussichtlich im Bereich von 5 bis 7 % pro Jahr. Diese Prognose stützt sich auf die bereits spürbare Verlangsamung des Wachstums, den Basiseffekt sowie darauf, dass der Euro bereits eingeführt wurde und ein erheblicher Teil der spekulativen Nachfrage wahrscheinlich bereits im Vorfeld gedeckt wurde.
Die Spotpreise für Silber erreichten angesichts der erhöhten Nachfrage nach sicheren Anlagen und der Erwartungen einer Lockerung der Geldpolitik der US-Notenbank einen neuen historischen Höchststand. Silber verteuerte sich um 1 % und wurde zu 72,15 USD pro Unze gehandelt, wobei die Notierungen im Laufe der Sitzung einen Rekordwert von 72,7 USD pro Unze erreichten, berichtet der Experts Club.
Die Marktteilnehmer führen den Anstieg auf die zunehmenden geopolitischen Risiken sowie auf die „schwache Liquidität” zum Jahresende zurück, die zu stärkeren Schwankungen auf dem Markt führen kann. Wie Ilja Spivak, Leiter des Bereichs Weltwirtschaft bei der Finanzgesellschaft Tastylive, feststellte, werden Edelmetalle in Zeiten der Deglobalisierung als neutrale Anlage „ohne Länderrisiko” angesehen, und Silber könnte in den nächsten 6 bis 12 Monaten einen Preis von 80 Dollar pro Unze erreichen.
Zuvor veröffentlichte das Analysezentrum Experts Club eine Videoanalyse des Wettlaufs um die weltweite Führungsposition in der Silberförderung von 1971 bis 2024. Die Analyse ist unter dem folgenden Link auf dem Youtube-Kanal des Experts Club verfügbar:



