
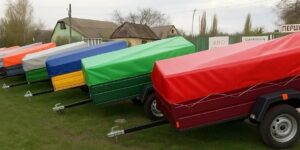
Las matriculaciones iniciales de remolques para turismos de fabricación nacional entre abril y junio de este año aumentaron un 35 % en comparación con el primer trimestre de 2026, hasta alcanzar las 6.753 unidades, lo que también supone un 6,8 % más que la cifra del primer trimestre del año pasado, según informa el Instituto de Estudios del Mercado Automovilístico (IDA).
«El segmento de los remolques para turismos (con un peso total máximo de 3 500 kg) es único en el mercado automovilístico ucraniano. Es prácticamente el único sector de vehículos en el que las importaciones han perdido por completo la competencia frente a los fabricantes locales, que controlan el 80 % del mercado y proporcionan a particulares, agricultores y pequeñas empresas equipos de remolque asequibles», se indica en la página web del IDA.
Según sus datos, el 20 % restante del mercado se repartió entre la reventa nacional de remolques de segunda mano (16,2 %), la importación de remolques de segunda mano (3,4 %), mientras que la cuota de los remolques nuevos importados fue de solo el 0,4 %.
«La importación de remolques nuevos es prácticamente inexistente, ya que los elevados costes logísticos y los aranceles hacen que la importación de modelos extranjeros resulte económicamente inviable, frente a una oferta nacional sólida y asequible», señalan los expertos.
En el segundo trimestre, los más populares fueron los remolques clásicos de plataforma abierta, los remolques para el transporte de barcos y lanchas, las plataformas (soportes) para el transporte de automóviles, materiales de construcción y cargas de gran tamaño, los remolques de plataforma cubierta, así como los remolques especiales para vehículos de motor (para quads, buggies y motocicletas).
La mayor parte de la producción nacional (94 %) la ocupan los remolques con un peso total de hasta 750 kg.
Los expertos explican la popularidad de esta categoría por la sencillez de los trámites (para remolcar un remolque basta con un permiso de conducir básico de la categoría B), su asequibilidad y fiabilidad (no requieren la instalación de un sistema de frenos complejo y costoso) y su versatilidad (cubren el 90 % de las necesidades de particulares y pequeñas empresas).
Por su parte, la clase de mayor peso (de 750 kg a 3 500 kg), que ocupó el 6 % del mercado, exige disponer de un freno de inercia y del permiso de conducir de categoría BE; se trata principalmente de plataformas comerciales para el transporte de automóviles y maquinaria pesada especializada.
El líder entre los fabricantes ucranianos de remolques para turismos en abril-junio de 2026 es la empresa «Zavod Avtoprichev» (Hlukhiv, región de Sumy), con unas ventas de 1.868 mil unidades, lo que supone más del 27 % del mercado nacional de remolques.
La empresa «NVP-Palich», con sede en la capital, ocupa el segundo lugar, con 1.185 mil unidades, gracias a su amplia gama de modelos y a su desarrollada red de ventas.
Según datos de la IDA, el tercer puesto lo ocupa la sociedad limitada «AgroMotorservice» (Starokostiantíniv, región de Jmelnytskyi), conocida por sus modelos «Starkon», con 751 remolques.
También figuran entre los diez primeros fabricantes de Zaporizhia, Kremenchuk, Irpin (región de Kiev), Lutsk y las regiones de Vinnytsia y Chernígov.
«El mercado de remolques para turismos en el segundo trimestre de 2026 ha dado una muestra de total independencia respecto a las importaciones. Las empresas ucranianas suministran a los consumidores productos que se adaptan plenamente a las condiciones locales de uso y superan a sus homólogos extranjeros en cuanto a la relación entre precio y resistencia estructural», se resume en la publicación.
fabricante, importación, matriculación, mercado del automóvil, remolque
El mercado inmobiliario residencial de Chipre siguió creciendo durante el primer semestre de 2026, gracias a la demanda estable por parte de los extranjeros, al aumento de los costes de construcción y a la intensa actividad constructora en las ciudades costeras.
Según un estudio de la empresa Ask Wire, el precio medio de un piso vendido en Limassol entre enero y junio fue de unos 363 000 euros. En Pafos, esta cifra se situó en 262 000 euros; en Nicosia, en 183 000 euros; en Lárnaca, en 171 000 euros; y en la zona de Famagusta, en 150 000 euros.
Los datos del Banco Central de Chipre confirman que se mantiene la tendencia al alza. En el primer trimestre de 2026, los precios de los pisos aumentaron un 10,8 % en comparación con el mismo periodo del año anterior, los de las viviendas unifamiliares un 3 %, y el índice general del mercado inmobiliario residencial un 7,5 %. El regulador atribuye el aumento de los precios, ante todo, a la demanda sostenida de los compradores extranjeros, al incremento de los costes de construcción y a una oferta de viviendas aún limitada. El informe se publicó el 23 de junio de 2026.
Limassol sigue siendo el mercado más caro, donde una parte significativa de la oferta la constituyen complejos costeros de lujo, edificios residenciales de gran altura e inmuebles orientados a inversores internacionales. Pafos ocupa el segundo lugar en cuanto al precio medio de los pisos.
Larnaca fue la que mostró una dinámica más notable. Según las estimaciones de Ask Wire, los pisos de la ciudad se han encarecido casi un 8,9 % en un año, y durante el primer semestre se registraron 1 521 mil transacciones inmobiliarias relacionadas con pisos. La demanda se ve respaldada por unos precios más bajos en comparación con Limassol, el desarrollo de la infraestructura urbana, la proximidad al aeropuerto y el interés de los compradores extranjeros por los nuevos proyectos junto al mar.
Los extranjeros representaron, en el primer trimestre de 2026, alrededor del 43,4 % de todos los contratos de compraventa de inmuebles registrados en Chipre, frente al 40,1 % registrado en 2025. Los compradores de países fuera de la UE representaron el 29,1 % del mercado. Las estadísticas oficiales del Departamento de Catastro de Chipre se publican desglosadas por compradores de la UE y de terceros países, pero no incluyen una clasificación completa y actualizada por nacionalidad.
¿Quién compra inmuebles en Chipre?
Entre los principales grupos de compradores extranjeros se encuentran los ciudadanos del Reino Unido, Rusia, Israel, Líbano y Grecia, aunque su presencia varía considerablemente según las regiones.
En Pafos, la demanda por parte de británicos, rusos e israelíes es especialmente notable. Los compradores extranjeros representan, en determinados periodos, hasta tres cuartas partes de las transacciones locales. Los británicos suelen comprar viviendas para trasladarse, pasar las vacaciones o residir de forma prolongada, mientras que la demanda rusa e israelí está más relacionada con la transferencia de capital, negocios y familias.
Lárnaca atrae sobre todo a compradores de Israel y Líbano. Para ellos, la ciudad resulta interesante por su accesibilidad en cuanto a transporte, un umbral de entrada relativamente bajo y su proximidad geográfica a los países del Mediterráneo Oriental.
En Limassol, los compradores extranjeros más destacados siguen siendo ciudadanos de Rusia, Israel y Grecia. Nicosia depende en mayor medida de la demanda interna, y entre los extranjeros destacan los griegos, los británicos y los australianos. En la zona de Famagusta, los compradores del Reino Unido, Grecia y Líbano desempeñan un papel importante.
Los inversores chinos, que tuvieron una presencia activa en el mercado chipriota entre 2020 y 2024, han perdido protagonismo en las últimas clasificaciones regionales. No obstante, las estadísticas oficiales podrían subestimar la participación del capital extranjero, ya que las compras realizadas a través de sociedades registradas en Chipre o en otros países de la UE pueden contabilizarse como transacciones nacionales.
La reactivación de la concesión de hipotecas también está impulsando el mercado: el volumen de préstamos hipotecarios concedidos ha aumentado un 24,5 %, mientras que el tipo de interés medio se ha reducido hasta aproximadamente el 3,15 %. Los inmuebles más demandados son los pisos nuevos de una o dos habitaciones con alta eficiencia energética, situados cerca de la costa.
Ask Wire prevé que, para finales de 2026, el precio medio de los inmuebles en Chipre subirá entre un 3 % y un 5 % más, y el de los nuevos apartamentos energéticamente eficientes, entre un 4 % y un 6 %. Es probable que Lárnaca siga creciendo a un ritmo superior a la media nacional. Los principales factores limitantes seguirán siendo la disminución de la accesibilidad a la vivienda para los residentes locales, la escasez de nueva oferta y la incertidumbre geopolítica en el Mediterráneo Oriental.
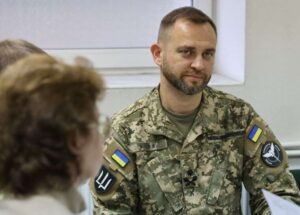
Según informa Apostrophe, en los círculos políticos y mediáticos de Kiev se está debatiendo el posible nombramiento del general de brigada Dmytro Usov para el cargo de presidente de la Administración Militar Municipal de Kiev.
Por el momento no hay confirmación oficial de esta información, y entre otros posibles candidatos también se menciona al jefe del distrito de Obolón, Kirilo Fesik, y al jefe del distrito de Desnián.
Usov es general de brigada y secretario del Estado Mayor de Coordinación para Asuntos de Tratamiento de Prisioneros de Guerra, y también ha trabajado en las estructuras del Servicio de Seguridad de Ucrania (SBU) y de la Dirección General de Inteligencia del Ministerio de Defensa.
Según señala la publicación, los partidarios de este cambio de personal afirman que su experiencia en los organismos de seguridad y su trayectoria militar reforzarían el componente de seguridad en la gestión de la capital, donde las cuestiones de defensa civil y respuesta ante crisis revisten una importancia crítica.
El presidente Volodímir Zelenski ha tomado la decisión de cambiar la dirección de la Administración Militar Municipal de Kiev (KMA). Timur Tkachenko abandona el cargo tras un año y medio en el puesto.
El diputado de «Eurosolidaridad» Oleksii Honcharenko declaró que Tkachenko podría ocupar el puesto de presidente de la Administración Regional de Kiev en sustitución de Mykola Kalashnyk, quien ha sido nombrado ministro de Recuperación, Infraestructuras y Transporte de Ucrania.
El 21 de julio, el primer adjunto al jefe de la Administración Militar Municipal de Kiev, Andriy Tkachov, asumió temporalmente las funciones de jefe de la AMMK.
El 22 de julio, el Consejo de Ministros aprobó el nombramiento del antiguo presidente de la Administración Militar Municipal de Kiev (KMA), Timur Tkachenko, para el cargo de presidente de la Administración Estatal Regional de Kiev (ODA).
KIEV, KMA, Nombramiento, генерал, Усов
La pregunta «¿en cuánto tiempo se puede mejorar el inglés para el trabajo?» casi siempre suena como si existiera una cifra correcta. Tres meses, medio año, un año. Solo hay que fijar un plazo y el plan está listo.
En realidad, primero hay que responder a una pregunta menos cómoda: ¿qué significa exactamente «para el trabajo» en tu caso?
Un contable que lee cartas de la sede central necesita un conjunto de habilidades. Un responsable de ventas que negocia con nuevos clientes, otro. Un desarrollador puede leer con soltura documentación de nivel B1, pero sentirse perdido en una breve reunión de stand-up. Un directivo con un B2 formal puede llevar a cabo sin problemas una presentación preparada y, al mismo tiempo, evitar los debates posteriores a la misma.
Por eso, el nivel operativo no viene determinado por una bonita letra en un certificado, sino por lo que la persona es capaz de hacer en inglés sin ayuda constante.
No es casualidad que el B2 se utilice a menudo como referencia para el trabajo internacional. Según la descripción del MCER, una persona de este nivel comprende las ideas principales de textos complejos, puede debatir temas de su especialidad, explicar sus puntos de vista y comunicarse con suficiente espontaneidad.
Es un buen hito general, pero no un pase universal para cualquier situación profesional.
Para trabajar con tareas escritas previsibles, a veces basta con un B1 sólido. Para negociaciones, intervenciones públicas, conversaciones de carácter jurídico o la dirección de un equipo internacional, puede ser necesario un B2+ o un C1. Además, el nivel general no refleja hasta qué punto una persona domina el idioma específico de su profesión.
Por eso, el objetivo de «obtener el B2» solo resulta útil cuando va acompañado de una lista de acciones concretas. Por ejemplo: participar en reuniones, explicar retrasos, escribir a los clientes, realizar demostraciones y responder a preguntas sin un texto preparado.
Cambridge English ofrece una referencia aproximada: pasar de un nivel del MCER al siguiente suele requerir unas 200 horas de aprendizaje guiado. No es una ley de la naturaleza ni una garantía. La rapidez depende del nivel de partida, la experiencia previa, la intensidad, la regularidad, la edad, la calidad de la práctica y el contacto con el idioma fuera de las clases.
Es especialmente importante entender bien el término «horas».
Esta referencia se refiere a las clases y al aprendizaje guiado. No significa 200 horas de visionado pasivo de vídeos. La práctica individual fuera de clase, la lectura, la comprensión auditiva, la expresión escrita y el uso real del idioma también influyen en la velocidad, pero Cambridge los tiene en cuenta como uno de los factores, y no como una parte garantizada de cada una de esas 200 horas. Si una persona asiste a clase dos veces por semana, pero apenas utiliza el inglés entre clases, el proceso llevará más tiempo.
Incluso las cuentas son un poco engañosas en este caso.
Dos horas de clase a la semana suman unas 100 horas al año, sin contar vacaciones ni ausencias. La práctica adicional y regular puede acelerar considerablemente el progreso. Por el contrario, las pausas prolongadas obligan a dedicar parte del tiempo a repasar material que ya se conocía.
Para una persona con un nivel B1 sólido que necesita alcanzar un B2 general, a menudo conviene planificar no unas pocas semanas, sino muchos meses de trabajo constante. Si el punto de partida es el A2, el camino es más largo, ya que hay que superar al menos dos etapas importantes.
Pero aquí también hay una matización importante. Se puede alcanzar la capacidad operativa antes de alcanzar el nivel completo en todas las habilidades.
Supongamos que un profesional tiene el nivel B1 y que, en dos meses, debe empezar a participar en reuniones semanales. En ese plazo, es poco probable que consiga pasar completamente al nivel B2. En cambio, sí se puede practicar la estructura de un informe breve, las aclaraciones, las preguntas de confirmación, la explicación de los obstáculos y el resumen de los acuerdos. La persona aún no ha dominado todo el siguiente nivel, pero ya realiza mejor una tarea laboral concreta.
Esto no es eludir el sistema. Simplemente, el nivel general y la preparación para un escenario concreto miden cosas diferentes.
La empresa decide «elevar el departamento al nivel B2 en medio año» y forma un único grupo. Tras las pruebas, resulta que parte de los empleados tiene el nivel A2, otra parte el B1, y dos ya trabajan casi al nivel B2. Todos reciben el mismo calendario y el mismo programa, aunque la distancia hasta el objetivo es diferente.
Al cabo de unos meses, a los más avanzados les resulta aburrido, a los más débiles les va demasiado rápido, y la dirección, al ver resultados desiguales, llega a la conclusión de que la formación es ineficaz.
El problema surgió incluso antes de la primera sesión. Se fijó el plazo antes de determinar el nivel inicial y las necesidades laborales.
Una planificación adecuada comienza con un diagnóstico. A continuación, se distribuye a los empleados por niveles similares, se definen con precisión las tareas de cada función y solo entonces se elabora el calendario. A veces, la empresa realmente necesita el B2 para todos. Pero lo más habitual es que el departamento de ventas necesite habilidades de negociación, el equipo técnico, explicaciones precisas, y los directivos, saber gestionar las objeciones y realizar presentaciones.
La regularidad casi siempre es más importante que los esporádicos brotes de motivación. Tres horas cada dos semanas parecen algo serio en el calendario, pero tienen un efecto menor que una práctica más breve varias veces a la semana.
También ayuda una conexión clara con la vida real. Cuando una persona practica una frase hoy y la utiliza mañana en una reunión, el contenido se asimila mejor que un tema que quizá le sirva en un futuro indefinido.
La mayoría de las veces se pierde tiempo por tres motivos: un horario irregular, un aprendizaje sin un objetivo claro y el intento de seguir un programa que no se ajusta al nivel actual.
Antes de contar los meses, conviene analizar los niveles de inglés, determinar tu punto de partida y describir las situaciones para las que necesitas el idioma.
A partir de ahí, la previsión resulta mucho más realista. No «inglés fluido en tres meses», sino, por ejemplo, «en tres meses, aprender a mantener una breve conversación formal por teléfono y, a lo largo de un año, avanzar de forma sistemática del B1 al B2».
Este plan suena más modesto que una promesa publicitaria. A cambio, se puede llevar a la práctica, en lugar de limitarse a un impulso del momento en el que se realiza el pago.
Según informa «El Economista Serbio», la falta de avances de Serbia en las negociaciones para su adhesión a la Unión Europea podría suponer dificultades adicionales para Ucrania y Moldavia, ya que algunos países de la UE exigen que se mantenga el equilibrio geográfico entre los candidatos de Europa del Este y los Balcanes Occidentales.
Así lo informa Euronews citando a diplomáticos de la UE.
Ucrania ha abierto en las últimas semanas dos de los seis capítulos de negociación, pero una mayor aceleración del proceso podría tropezar con la exigencia de que se avance simultáneamente en la candidatura de Serbia.
«El avance en una dirección ejerce presión para que se avance también en la otra», declaró a Euronews uno de los diplomáticos europeos.
A principios de julio, la Comisión Europea volvió a recomendar la apertura del capítulo 3 para Serbia, dedicado a la competitividad y al crecimiento inclusivo. Las negociaciones sobre Serbia permanecen, de hecho, bloqueadas desde diciembre de 2021.
Sin embargo, ocho Estados miembros de la UE se han opuesto a la apertura de este capítulo: los Países Bajos, Suecia, Finlandia, Bélgica, Estonia, Lituania, Bulgaria y Croacia. Dinamarca, Luxemburgo y Letonia tampoco están dispuestas, por el momento, a apoyar esta decisión. Para abrir un capítulo de negociación se requiere el consentimiento de los 27 países de la UE.
Quienes se oponen al avance de Serbia señalan el insuficiente progreso de Belgrado en materia de Estado de derecho, independencia del poder judicial y estándares democráticos. Otra razón es la negativa de Serbia a sumarse a las sanciones de la Unión Europea contra Rusia.
La Comisión Europea, por el contrario, considera que Belgrado ha cumplido parte de las recomendaciones, ha derogado los controvertidos cambios en la legislación judicial, ha mejorado la cooperación con la UE en materia de política exterior y ha reforzado los contactos con Ucrania. No obstante, Bruselas reconoce que Serbia debe continuar con las reformas de los sistemas judicial y fiscal.
Francia, España y un grupo de países que se autodenominan «amigos de los Balcanes Occidentales» abogan por mantener la perspectiva de adhesión de Serbia. Temen que el rápido avance de Ucrania, en contraste con el prolongado estancamiento de Belgrado, se perciba como una aplicación de un doble rasero.
Euronews destaca que, por el momento, no se ha producido una fusión formal de los procesos de negociación de Ucrania y Serbia. Sin embargo, a medida que Kiev y Chisinau presionan para que se abran los capítulos restantes antes de que termine el año, las exigencias de garantizar un trato equitativo a los candidatos podrían intensificarse.
El comercio mayorista se situó a la cabeza en cuanto al incremento neto del número de empresas en Ucrania al cierre del primer semestre de 2026, según informó Opendatabot. El número de personas jurídicas en el sector del comercio mayorista aumentó en 2.304 mil en seis meses.
El segundo puesto lo ocupó el sector de las tecnologías de la información, donde el incremento neto fue de 1.254 mil empresas. En el sector inmobiliario, el número de empresas aumentó en 1.104 mil.
Entre los cinco sectores con mayor crecimiento también se encuentran las organizaciones sin ánimo de lucro, cuyo número aumentó en 859, y las empresas de mantenimiento de edificios y terrenos, con un incremento de 824.
Al mismo tiempo, en varios sectores se produjo una reducción del número de personas jurídicas. La mayor disminución se registró en la administración pública y la defensa, con 289 empresas menos.
En el ámbito de la educación, el número de personas jurídicas se redujo en 282; en la actividad veterinaria, en 20; en el suministro de agua, en 14; y en el ámbito de la creación, el arte y el entretenimiento, en 11.
En total, entre enero y junio de 2026 se registraron en Ucrania 19 758 mil nuevas empresas, mientras que el número de bajas ascendió a 6 563 mil. El incremento neto de empresas alcanzó los 13 195 mil.



