
En septiembre de 2026, en comparación con agosto, los bancos ucranianos aumentaron su cartera crediticia neta en un 1,9 %, es decir, en 25 100 millones de hryvnias, hasta alcanzar los 1 billón 329 400 millones de hryvnias, mientras que la base de depósitos se incrementó un 0,7 %, es decir, 23 100 millones de hryvnias, hasta alcanzar los 3 billones 254 700 millones de hryvnias, según datos operativos del Banco Nacional de Ucrania (BNU).
El principal incremento se produjo en el segmento corporativo: la cartera de crédito a empresas aumentó en el mes en 15.3 mil millones de hryvnias, es decir, un 1,6 %, hasta alcanzar los 946.3 mil millones de hryvnias.
El volumen de créditos a particulares a finales de mes ascendió a 383 100 millones de hryvnias, lo que supone un aumento de 9 800 millones de hryvnias, o un 2,6 %, con respecto al mes anterior.
En la cartera corporativa, los créditos en hryvnia aumentaron casi un 0,7 %, es decir, 4.300 millones de hryvnia, hasta alcanzar los 654.900 millones de hryvnia, mientras que los créditos en divisas, en su equivalente en hryvnia, aumentaron un 3,9 %, es decir, 11.100 millones de hryvnia, hasta alcanzar los 291.400 millones de hryvnia.
En términos interanuales, los préstamos en hryvnia a personas jurídicas aumentaron un 32,3 %, los préstamos en divisas —en su equivalente en hryvnia— un 29,7 %, y la cartera de crédito de particulares un 38,4 %.
En el mercado de depósitos, la dinámica fue opuesta a la del mercado crediticio: el mayor incremento correspondió a los fondos de la población, que aumentaron en 21 400 millones de hryvnias, es decir, un 1,4 %, hasta alcanzar 1 billón 556 000 millones de hryvnias, mientras que los depósitos corporativos se incrementaron en 1 800 millones de hryvnias, es decir, un 0,1 %, hasta alcanzar 1 billón 698 700 millones de hryvnias.
En términos interanuales, los depósitos de los particulares aumentaron casi un 17,0 %, y los de las personas jurídicas, un 14,9 %.
Banco, Banco Nacional de Ucrania (BNU), crédito, depósito, UCRANIA
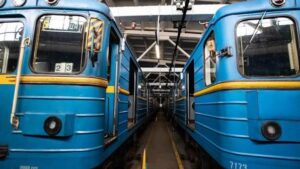
El Banco Europeo de Reconstrucción y Desarrollo (BERD) concede a la ciudad de Kiev un préstamo de 150 millones de euros para la adquisición de nuevos vagones de metro energéticamente eficientes, piezas de recambio, así como equipamiento para el mantenimiento técnico y el diagnóstico de la empresa municipal «Metro de Kiev», según informó el miércoles el servicio de prensa de la entidad financiera.
El préstamo cuenta con una garantía parcial de España y se complementa con financiación a fondo perdido procedente de recursos internos del banco.
«Se espera que los nuevos vagones de metro sean hasta un 25 % más eficientes energéticamente que los vagones obsoletos a los que sustituirán, lo que garantizará un servicio de metro más ecológico, seguro y fiable», se indica en el comunicado.
Además de la adquisición de material rodante, el BERD financiará una auditoría de accesibilidad del metro con el objetivo de elaborar un plan de acción para un transporte inclusivo en todo Kiev, orientado a las necesidades de las personas con discapacidad, los veteranos, los pasajeros de edad avanzada y los padres con niños. Asimismo, el banco apoyará un programa de tres años de formación de mujeres maquinistas de trenes eléctricos, en colaboración con la iniciativa «Ella conduce» de «ONU Mujeres», para hacer frente a la escasez de personal.
En total, desde el inicio de la invasión a gran escala de la Federación de Rusia en febrero de 2022, el BERD ha destinado casi 11 000 millones de euros a apoyar el sector real de la economía de Ucrania.
BERD, crédito, KIEV, METRO, transporte
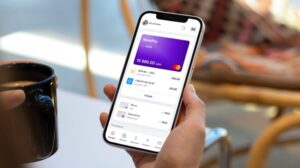
La cartera de crédito del servicio financiero internacional «NovaPay» (marca comercial NovaPay), perteneciente al grupo Nova, ha alcanzado los 2.600 millones de UAH, frente a los 2.000 millones de UAH registrados a 18 de febrero de este año, según ha informado la empresa en un comunicado publicado en su página web.
Según este, las tarjetas de crédito se han convertido en el producto crediticio más importante por volumen de cartera: desde febrero, han crecido un 61,3 %, hasta alcanzar los 1 000 millones de hryvnias, mientras que los pagos a plazos solo han aumentado un 11 %, hasta los 925 millones de hryvnias.
En cuanto a la cartera del servicio «Paquete a crédito», esta se redujo un 29 %, hasta los 206 millones de hryvnias, mientras que el resto de la cartera lo componen créditos para empresarios, en particular la financiación del comercio electrónico y de los socios del grupo de empresas NOVA.
Según datos de la empresa, en los últimos 12 meses, cerca de 50 000 nuevos clientes han utilizado sus productos crediticios.
«Unos 140 000 clientes ya han utilizado los productos crediticios de NovaPay desde el inicio de su actividad. Al mismo tiempo, el 40 % de los prestatarios activos utiliza dos o más productos crediticios, y alrededor del 42 % de los clientes solicita préstamos de forma repetida», afirma en el comunicado Bogdan Gryvko, director ejecutivo de «NovaPay Credit».
Desde la entidad financiera han precisado que el importe medio de un crédito al consumo es de 5 000 UAH, mientras que el límite medio de una tarjeta de crédito es de 27 500 UAH y el importe medio de un crédito para autónomos en el comercio electrónico es de 422 000 UAH.
NovaPay se fundó en 2001 como un servicio financiero internacional, que forma parte del grupo Nova («Nova Poshta») y presta servicios financieros tanto en línea como en persona en las oficinas de «Nova Poshta».
La empresa fue la primera de Ucrania, entre las entidades financieras no bancarias, en obtener en 2023 una licencia ampliada del Banco Nacional de Ucrania (BNU), lo que le permitió abrir cuentas y emitir tarjetas, y también fue la primera entre las entidades no bancarias en lanzar, a finales del año pasado, su propia aplicación financiera con una amplia gama de servicios financieros.
Según los resultados del primer semestre de 2026, «NovaPay Credit» multiplicó por 3,2 su beneficio neto en comparación con el mismo periodo de 2025, hasta alcanzar los 172,01 millones de UAH, y multiplicó por 2,2 sus ingresos, hasta los 586,42 millones de UAH.
El capital propio de la empresa a finales de junio ascendía a 688,5 millones de hryvnias, frente a los 516,5 millones de hryvnias a principios de año, mientras que el pasivo era de 1.690 millones de hryvnias, frente a los 1.370 millones de hryvnias.
La empresa Tether, emisora del USDT, el stablecoin más grande del mundo, ha lanzado, junto con la gestora Fasanara Capital, el fondo de inversión de crédito privado StableFund, según informa Fixygen.
El capital inicial del fondo asciende a 400 millones de dólares, aportados por Tether y Fasanara. En el futuro, los socios pretenden atraer hasta 3.000 millones de dólares de capital institucional procedente de inversores externos.
StableFund concederá préstamos principalmente a pequeñas y medianas empresas que tienen dificultades para obtener financiación bancaria. Según las estimaciones de los organizadores del proyecto, el déficit global de financiación de las pymes asciende a unos 5,7 billones de dólares.
Tether y Fasanara valoran el mercado mundial del crédito privado en aproximadamente 3 billones de dólares, y estiman que para 2029 podría crecer hasta los 5 billones de dólares.
La particularidad del proyecto radica en el uso de la infraestructura de las stablecoins para financiar empresas de la economía real. Esto significa que el USDT va superando progresivamente los límites de su función tradicional como instrumento de liquidación para las plataformas de cripto.
Para Tether, esto supone una continuación de la diversificación de su negocio. La empresa ya invierte en bonos del Estado, oro, Bitcoin, proyectos energéticos, inteligencia artificial y telecomunicaciones.
El lanzamiento de StableFund pone de manifiesto una nueva tendencia del mercado: los mayores emisores de stablecoins están pasando de ser empresas de infraestructura del sector de las criptomonedas a convertirse en intermediarios financieros de pleno derecho.
Para el propio USDT, esto también supone potencialmente una fuente adicional de demanda real: el uso del stablecoin no solo para el comercio de criptomonedas y las transferencias internacionales, sino también para la concesión de créditos a empresas.
Los promotores inmobiliarios ucranianos necesitan acceso a financiación para proyectos, y la obtención de créditos bancarios o internacionales por un importe equivalente al 20-30 % del coste del proyecto puede ser suficiente para iniciar la construcción, según opina Alexei Koval, director general del grupo empresarial Perfect Group.
Según declaró Koval en una entrevista con la agencia «Interfax-Ucrania», publicada el 1 de septiembre de 2026, el modelo de financiación de la construcción de viviendas en Ucrania ha cambiado sustancialmente tras el inicio de la guerra a gran escala. Si hasta 2022 un promotor podía aportar alrededor del 10 % de fondos propios, obteniendo hasta el 90 % de los recursos de los compradores, ahora la financiación propia en la fase inicial puede alcanzar el 60 %.
Según él, Perfect Group está manteniendo negociaciones, a través de sus representantes, con el Banco Europeo de Reconstrucción y Desarrollo. Las entidades financieras europeas están dispuestas a considerar la concesión de créditos al sector privado ucraniano a tipos de interés de entre el 6 % y el 8 % en euros; sin embargo, para los proyectos de vivienda asequible, un nivel más aceptable podría situarse entre el 3 % y el 4 %.
La empresa considera que una financiación crediticia de entre el 20 % y el 30 % del presupuesto podría permitir iniciar la construcción, tras lo cual podrían incorporarse al proyecto programas hipotecarios, entre ellos «єОселя».
Koval también señaló que la implantación de cuentas de garantía bloqueadas para los compradores de viviendas, sin la creación simultánea de un sistema de financiación de proyectos para los promotores, podría provocar un déficit de recursos para poner en marcha nuevos proyectos.
Según sus estimaciones, la rentabilidad de los proyectos inmobiliarios en Ucrania, en condiciones normales, es comparable a la europea y se sitúa en torno al 18-20 %.
Perfect Group se fundó en 1991. Según datos de la empresa, a lo largo de su trayectoria, el grupo ha puesto en servicio más de 110 edificios con más de 20 000 apartamentos y una superficie total de más de 1,5 millones de metros cuadrados.
La empresa minera Ferrexpo, cuyos principales activos se encuentran en Ucrania, ha obtenido una línea de crédito de 15 millones de dólares de la empresa Fevamotinico SaRL, propiedad de Minco Trust, cuyo beneficiario final es el empresario Konstantín Zhevago.
Según un comunicado de la bolsa, Ferrexpo plc ha firmado un acuerdo de crédito con su mayor accionista, Fevamotinico, que le concederá una línea de crédito sin garantía por un importe de 15 millones de dólares.
El objetivo del préstamo es garantizar a la empresa un acceso inmediato a liquidez hasta que concluya el proceso de captación de capital por un importe aproximado de 100 millones de dólares, anunciado el 4 de septiembre de 2026, así como satisfacer las necesidades de capital circulante y financiar la actividad productiva, reanudada el 7 de septiembre. El préstamo constituye, de hecho, un anticipo de una parte de los fondos (alrededor de 40 millones de dólares) que Fevamotinico se ha comprometido a aportar en el marco de la captación de capital.
Se precisa que el importe del préstamo devenga intereses a un tipo del 9,75 % anual; su plazo de amortización es de 12 meses a partir de la fecha de concesión de los fondos. El reembolso del préstamo, junto con los intereses devengados, se llevará a cabo mediante la compensación de las obligaciones recíprocas correspondientes a las cantidades que Fevamotinico deba pagar a Ferrexpo, de conformidad con el acuerdo de suscripción de acciones, tras la admisión a cotización. Este préstamo es subordinado, por lo que las reclamaciones derivadas del mismo se satisfarán después de las de los acreedores no garantizados actuales de la empresa.
En caso de que en la junta general que se celebrará el 21 de septiembre de 2026 no se apruebe la captación de capital o si se rescinde el acuerdo de colocación, la empresa podrá decidir amortizar el préstamo mediante la emisión de nuevas acciones ordinarias al precio de colocación (o, si el valor razonable de mercado fuera inferior al precio de colocación, a dicho precio inferior que acuerden la empresa y Fevamotinico), siempre que se cumplan todos los requisitos legales o reglamentarios relativos a dicha emisión de acciones, en particular la obtención de la autorización previa de los accionistas independientes.
Además, mientras el préstamo siga pendiente de amortización, el contrato de préstamo limita la capacidad de los miembros del grupo para obtener financiación ajena o prestar garantías sobre sus obligaciones, salvo aquellas que pertenezcan a determinadas categorías autorizadas (en particular, una posible línea de crédito para financiar operaciones comerciales, así como determinados acuerdos celebrados en el marco de la actividad comercial habitual o entre empresas del grupo) .
Las condiciones del préstamo prevén determinados casos estándar de incumplimiento que otorgan a Fevamotinico el derecho a exigir el reembolso anticipado del préstamo. No obstante, Fevamotinico ha acordado no emprender acciones para cobrar la deuda del préstamo en efectivo hasta la fecha de su vencimiento. El contrato de préstamo también incluye una cláusula de moratoria (standstill provision), en virtud de la cual Fevamotinico se compromete a no presentar ninguna reclamación contra Ferrexpo ni a iniciar un procedimiento de liquidación, administración externa o cualquier otro procedimiento relacionado con la insolvencia, así como a no facilitar que otras personas lleven a cabo tales acciones.
Si no se consigue la captación de fondos y se rescinde el acuerdo de colocación, el importe principal del préstamo, junto con los intereses devengados pero no pagados, deberá amortizarse en efectivo en la fecha de vencimiento, salvo en los casos en que se aplique con éxito el mecanismo alternativo de amortización descrito anteriormente mediante la transferencia de acciones. Si Ferrexpo no pudiera amortizar el préstamo en efectivo en el plazo establecido y no se aplicara el mecanismo alternativo de amortización mediante acciones, la empresa se vería obligada a obtener financiación adicional o a negociar con Fevamotinico otras condiciones para la liquidación de la deuda.
Fevamotinico es una parte vinculada a Ferrexpo de conformidad con las Normas de Cotización del Reino Unido (UK Listing Rules), ya que es un accionista significativo de la empresa y tiene derecho a votar (o a controlar el ejercicio del derecho de voto) sobre el 49,27 % de los votos en la junta general de accionistas. Por consiguiente, la concesión del préstamo se considera una operación con una parte vinculada.
Los consejeros de la empresa consideran que las condiciones del préstamo son justas y razonables desde el punto de vista de los intereses de los accionistas. El Consejo de Administración ha recibido el asesoramiento pertinente de la empresa BDO LLP, que actúa como patrocinador de la empresa. Al proporcionar este asesoramiento a los consejeros, BDO LLP ha tenido en cuenta la valoración comercial del préstamo realizada por los propios consejeros.
Ferrexpo posee el 100 % de las participaciones de la sociedad de responsabilidad limitada «Yeristivskyi GZK», el 99,9 % de la sociedad de responsabilidad limitada «Bilánivskyi GZK» y el 100 % de las acciones de la sociedad anónima privada «Poltavskyi GZK».



