
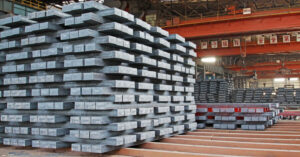
Entre enero y abril del presente año, Ucrania redujo las exportaciones de productos semiacabados de acero al carbono en un 0,4 % en términos reales, en comparación con el mismo periodo del año anterior, hasta alcanzar las 438 370 toneladas.
Según las estadísticas publicadas por el Servicio Estatal de Aduanas (SEA), en abril se exportaron 116 550 toneladas de productos semiacabados, en marzo —138 203 toneladas—, en febrero —61 629 toneladas— y en enero, 121 988 toneladas.
En términos monetarios, las exportaciones de productos semiacabados de acero al carbono durante este periodo disminuyeron un 1,3 %, hasta los 212,512 millones de dólares.
Las principales exportaciones se realizaron a Bulgaria (44,73 % de los envíos en términos monetarios), Turquía (15,42 %) y Polonia (13,55 %).
En los primeros cuatro meses de 2026, Ucrania importó 40 501 toneladas de productos semiacabados por un valor de 26,704 millones de dólares procedentes de Omán (81,57 %), la República Checa (13,17 %) y Alemania (4,98 %), (en marzo no hubo importaciones), mientras que en enero-abril de 2025 importó 3.303 miles de toneladas por valor de 2,687 millones de dólares.
Como se informó, Ucrania redujo en 2025 las exportaciones de productos semiacabados de acero en términos reales en un 26,4 % en comparación con el año anterior, hasta 1 388 183 mil toneladas, y los ingresos cayeron un 28,9 %, hasta 659,625 millones de dólares. Las principales exportaciones se realizaron principalmente a Bulgaria (32,73 % de los envíos en términos monetarios), Polonia (22,13 %) y Turquía (14,88 %).
El año pasado, Ucrania importó 88 923 toneladas de productos semiacabados por valor de 65,989 millones de dólares, principalmente de Omán (37,42 %), Alemania (22,21 %) y la República Checa (16,71 %), mientras que en 2024 importó 306 toneladas de productos semiacabados por valor de 278 000 dólares.
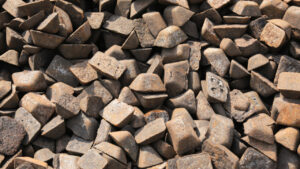
Entre enero y abril de este año, Ucrania aumentó sus exportaciones de arrabio transformado en términos reales en un 11,2 % en comparación con el mismo periodo del año anterior, pasando de 574 057 a 638 303 toneladas.
Según las estadísticas publicadas por el Servicio Estatal de Aduanas (SEA), en abril se exportaron 181 670 toneladas de arrabio, en marzo —168 493 toneladas—, en febrero, 194 345 toneladas, y en enero, 93 795 toneladas.
Entre enero y abril, las exportaciones de arrabio en términos monetarios aumentaron un 7,6 %, pasando de 226,282 millones de dólares a 243,568 millones de dólares.
Las exportaciones se dirigieron principalmente a EE. UU. (el 91,92 % de los envíos en términos monetarios), Italia (3,73 %) y Turquía (2,65 %).
Durante los primeros cuatro meses del año en curso, el país no importó arrabio, mientras que en los cuatro primeros meses del año pasado importó 29 toneladas por valor de 55 000 dólares.
Como se informó, en 2025 Ucrania aumentó las exportaciones de hierro fundido en términos reales en un 53,5 % en comparación con el año anterior, hasta alcanzar 1 980 620 toneladas, y los ingresos, en un 51,9 %, hasta los 759,882 millones de dólares. Las exportaciones se dirigieron principalmente a EE. UU. (68,25 % de los envíos en términos monetarios), Italia (20,26 %) y Turquía (3,63 %).
El año pasado, el país importó 39 000 toneladas por valor de 78 000 dólares procedentes de Alemania (51,95 %) y Brasil (48,05 %), mientras que entre enero y diciembre de 2024 se importaron 38 toneladas de hierro fundido por valor de 90 000 dólares.
Desde el 12 de marzo de 2025, de conformidad con la decisión del presidente Donald Trump, se comenzó a aplicar un arancel del 25 % a las importaciones de productos siderúrgicos ucranianos, excepto el hierro fundido.
Entre enero y abril de este año, Ucrania redujo sus exportaciones de ferroaleaciones en términos reales en un 89,9 % en comparación con el mismo periodo del año pasado, pasando de 38 963 a 3 929 miles de toneladas.
Según las estadísticas publicadas por el Servicio Estatal de Aduanas (SEA), en abril se exportaron 2.755 mil toneladas de ferroaleaciones, en marzo —337 toneladas—, en febrero —72 toneladas— y en enero —765 toneladas—.
En términos monetarios, las exportaciones de ferroaleaciones entre enero y abril cayeron un 88,5 %, pasando de 42,657 millones de dólares a 4,894 millones de dólares. Las principales destinaciones de las exportaciones fueron Polonia (56,81 % en términos monetarios), Rumanía (13,01 %) y Eslovaquia (12,81 %).
Además, durante los primeros cuatro meses del año, Ucrania importó 9 751 mil toneladas de este producto, lo que supone un descenso del 32 % respecto al periodo enero-abril de 2025. En términos monetarios, las importaciones cayeron un 37,2 %, hasta los 17,469 millones de dólares. Las importaciones procedían principalmente de Kazajistán (20,81 %), Francia (16,85 %) y Noruega (15,34 %).
Como se informó, el Combinado Minero-Metalúrgico de Pokrovsk (PGZK, anteriormente Combinado Minero-Metalúrgico de Ordzhonikidze) y el Combinado Minero-Metalúrgico de Marganetsk (MGZK, ambos en la región de Dnipropetrovsk), que forman parte del grupo «Privat», a finales de octubre y principios de noviembre de 2023 cesaron la extracción y el procesamiento de mineral de manganeso en bruto, mientras que las plantas de fundición y refinado de ferroaleaciones (NZF y ZZF) detuvieron la fundición de ferroaleaciones. En el verano de 2024, las plantas de ferroaleaciones reanudaron la producción a un nivel mínimo.
Desde el 19 de enero de 2026, debido a problemas con el suministro de electricidad y a los elevados precios de la misma, NZF se encuentra parada, mientras que ZZF opera a un nivel mínimo.
En 2025, las plantas de ferroaleaciones aumentaron las exportaciones de ferroaleaciones en términos reales en un 21,4 % en comparación con 2024, hasta alcanzar las 93 841 toneladas, y los ingresos aumentaron un 19 %, hasta los 105,441 millones de dólares. Las principales exportaciones se destinaron a Polonia (28,69 % de los envíos en términos monetarios), Turquía (21,62 %) y Argelia (21,48 %).
En 2025, Ucrania importó 38 434 miles de toneladas de este producto, lo que supone un descenso del 53,3 % respecto a 2024. En términos monetarios, las importaciones cayeron un 47,5 %, hasta los 73,839 millones de dólares. Las importaciones procedían principalmente de Noruega (16,11 %), Kazajistán (15,89 %) y Francia (12,56 %).
El negocio de ZZF, NZF, la planta siderúrgica de Stakhanov (situada en NKT), las minas de Pokrovsk y Marganetsk antes de la nacionalización de la entidad financiera lo gestionaba PrivatBank. La planta de ferroaleaciones de Nikopol está controlada por el grupo EastOne, creado en otoño de 2007 como resultado de la reestructuración del grupo «Interpipe», así como por el grupo «Privat».
El Departamento de Agricultura de los Estados Unidos (USDA) presentó en su informe de mayo, por primera vez, una previsión de las exportaciones de trigo y maíz de Ucrania para la campaña 2026/2026 (CM), de 13 millones de toneladas y 23 millones de toneladas, respectivamente, lo que supone un aumento de 0,5 millones de toneladas y 1 millón de toneladas con respecto al CM actual.
Según las estimaciones del USDA, la cosecha de trigo en Ucrania durante la próxima CM se reducirá a 23 millones de toneladas desde los 24,1 millones del año pasado, pero los saldos de transición al final del año solo aumentarán en 0,9 millones de toneladas, hasta alcanzar los 4,53 millones, mientras que este año se espera un aumento de 2,9 millones de toneladas.
En cuanto a la cosecha de maíz, los analistas del USDA la prevén este año en 30 millones de toneladas, frente a los 30,9 millones de toneladas del año pasado. El aumento de las exportaciones también se producirá gracias a una reducción de los saldos finales de 0,19 millones de toneladas, mientras que en esta campaña aumentarán en 1,91 millones de toneladas.
Teniendo en cuenta otros cultivos, el Departamento de Agricultura de EE. UU. prevé una disminución de la cosecha de cereales forrajeros este año hasta los 36,08 millones de toneladas, frente a los 37,22 millones del año pasado, pero un aumento de sus exportaciones en la próxima campaña a 25,19 millones de toneladas, frente a los 24,30 millones de toneladas de esta campaña, también gracias a los excedentes acumulados este año.
Según se informó, el Ministerio de Economía prevé una cosecha de cereales en 2026 de alrededor de 60,4 millones de toneladas, lo que supone solo un 1 %, o 0,64 millones de toneladas, menos que el año pasado. Según las estimaciones preliminares del Ministerio de Economía, la cosecha de los principales cultivos podría ascender a: trigo, alrededor de 22,4 millones de toneladas; cebada, alrededor de 4,7 millones de toneladas; y maíz, alrededor de 31,6 millones de toneladas.
Según datos de la Oficina Estatal de Estadística, la cosecha de trigo en 2025 aumentó un 3,6 %, hasta los 23,34 millones de toneladas; la de maíz, un 14,6 %, hasta los 30,9 millones de toneladas; mientras que la de cebada disminuyó un 2,4 %, hasta los 5,2 millones de toneladas.
El Departamento de Agricultura de EE. UU. prevé para este año una disminución de la cosecha de trigo a 819,06 millones de toneladas y de sus exportaciones a 211,70 millones de toneladas, frente a los 843,84 millones de toneladas y los 222,68 millones de toneladas del año pasado, respectivamente.
La primera previsión del USDA sobre la producción mundial de maíz para este año es de 1 295,38 millones de toneladas, y sus exportaciones para la campaña 2026/27, de 206,91 millones de toneladas, mientras que la cosecha del año pasado fue de 1 312,68 millones de toneladas, y se espera que las exportaciones de la campaña 2025-26 alcancen los 213,59 millones de toneladas.
Las exportaciones ucranianas de aceite de girasol alto oleico en la temporada 2025/26 registrarán una caída hasta las 207 000 toneladas, lo que supone un 8 % menos que las cifras del año comercial anterior, según informó la agencia de información y análisis «APK-Inform».
«El sector del girasol altooleico aún no puede alcanzar los niveles de producción anteriores a la guerra. Incluso la recuperación parcial de las superficies de siembra se ve contrarrestada por las anomalías climáticas y las primas extremadamente inestables para los agricultores. En tales condiciones, los productores suelen optar por cultivos menos arriesgados, lo que limita automáticamente el potencial de exportación del aceite», explicaron los analistas.
Según su información, la geografía de los suministros del producto en la temporada actual ha sufrido una transformación significativa: la cuota del mercado tradicional de la UE en septiembre-marzo se redujo del 72 % al 60 % (84 300 toneladas). Al mismo tiempo, las empresas ucranianas están aumentando activamente su presencia en Asia y América del Norte. En concreto, las exportaciones a Malasia crecieron un 82 %, a Arabia Saudí un 47 %, y Singapur multiplicó por más de 30 sus compras.
En «APK-Inform» prevén que la reducción de la dependencia del mercado europeo y la expansión de las ventas a 50 países del mundo se convertirán en el principal motor del segmento de aceite de girasol de Ucrania en los próximos años.
Según los datos de 2025, Ucrania exportó 436 000 toneladas de carne de ave a los mercados extranjeros, lo que supone un descenso del 2 % con respecto al año anterior, según informó el Club Ucraniano de Negocios Agrícolas (UKAB).
La asociación empresarial señaló que, a pesar del ligero descenso anual, los volúmenes actuales de exportación superan en un 1 % la media de los últimos cinco años. Los principales consumidores de la producción ucraniana siguen siendo los países de la UE (30,6 %), Oriente Próximo (27,2 %) y los países europeos fuera de la Unión Europea (22,6 %).
Según los analistas, la producción total de carne de ave en 2025 ascendió a 1 390 000 toneladas. Al mismo tiempo, el sector se está recuperando gradualmente: el censo de aves a principios de 2026 aumentó hasta los 192,3 millones de cabezas (+3 %). La cuota de aves en las empresas industriales es del 64 %, mientras que en las explotaciones familiares y granjas pequeñas es del 36 %.
«El crecimiento se sustenta principalmente en las empresas industriales, que invierten en modernización y bioseguridad, lo que permite mantener la eficiencia a pesar del elevado coste de los piensos», explicaron desde la asociación.
Una tendencia destacada del año fue la fuerte reducción de las importaciones, hasta las 46 000 toneladas, un 73 % por debajo de la media de los últimos cinco años. En la UCAB lo atribuyen al aumento de la autosuficiencia del mercado y al crecimiento de la capacidad de los productores nacionales, que están sustituyendo con éxito a los productos extranjeros.
«El sector avícola opera bajo la presión de los retos económicos y energéticos, pero mantiene su potencial productivo. El refuerzo del papel de los productores medianos y regionales, así como sus inversiones en modernización, desempeñan un papel clave en el sostenimiento del mercado interno y el aumento de las exportaciones», resumieron en la UCAB.



