
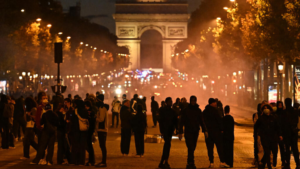
El 17 de octubre de 2026 se celebraron en Francia protestas masivas a escala nacional contra el aumento del coste de la vida, el encarecimiento del combustible y los recortes en la financiación de los servicios públicos. Según datos del Ministerio del Interior del país, alrededor de 550.000 personas participaron en las manifestaciones, mientras que los organizadores estiman el número de participantes en 800.000, informan Reuters y el periódico francés Le Monde.
En total, se celebraron 110 manifestaciones en todo el país. Solo en París, según las estimaciones del ministro del Interior, Laurent Nuñez, aproximadamente 110.000 personas salieron a las calles. Las protestas también se extendieron a Marsella, Lyon, Lille, Burdeos, Toulouse y otras grandes ciudades.
Las principales reivindicaciones de los participantes fueron el aumento de los salarios y las pensiones, la contención de los precios de los alimentos y los productos energéticos, el incremento de la financiación de la educación y la sanidad, así como el mantenimiento de las garantías sociales.
A las movilizaciones se sumaron sindicatos, organizaciones estudiantiles, representantes de asociaciones de agricultores, trabajadores del sector del transporte y activistas del movimiento de los «chalecos amarillos», que surgió en Francia en 2018 debido al aumento de los precios del combustible.
La actual ola de protestas comenzó en septiembre con manifestaciones estudiantiles contra la escasez de profesores, el mal estado de los centros educativos y la insuficiente financiación pública de la educación. Posteriormente, las reivindicaciones se ampliaron para abarcar cuestiones relacionadas con el poder adquisitivo de la población, la desigualdad social y la política económica del Gobierno.
A pesar del carácter predominantemente pacífico de las manifestaciones, en varias ciudades se produjeron enfrentamientos con la policía, incendios provocados de vehículos, destrozos en tiendas y ataques contra edificios administrativos.
En París, la situación más tensa se registró cerca de la plaza de la República, donde algunos grupos de participantes en los disturbios lanzaron piedras y artefactos pirotécnicos contra los agentes de policía. Las fuerzas del orden utilizaron gases lacrimógenos y cañones de agua. También se informó de saqueos de tiendas y daños en sucursales bancarias.
En Marsella, un grupo de manifestantes irrumpió en el edificio del ayuntamiento; en Lyon, una oficina de turismo fue incendiada; y en Limoges, un incendio dañó el edificio del ayuntamiento. También se registraron incidentes con daños en edificios administrativos en otras ciudades.
Según datos preliminares del Ministerio del Interior de Francia, la policía detuvo a unas 400 personas. Las autoridades informaron de heridos entre los agentes de las fuerzas del orden y la población civil. Se inició una investigación independiente tras las graves heridas sufridas por un manifestante menor de edad en Saint-Étienne.
El presidente de Francia, Emmanuel Macron, condenó la violencia y declaró la necesidad de llevar a los responsables ante la justicia. El primer ministro, Sébastien Lecornu, subrayó que el Gobierno no permitirá que los disturbios se utilicen para ejercer presión sobre las instituciones del Estado.
Al mismo tiempo, los organizadores de las protestas destacan que la inmensa mayoría de los participantes se manifestó pacíficamente y exigió una revisión de la política socioeconómica del Estado.
Las manifestaciones masivas se producen en un contexto de difícil situación de las finanzas públicas de Francia. Según el proyecto de presupuesto estatal para 2027 presentado el 1 de octubre, el Gobierno planea reducir el déficit desde el 5,4 % del PIB previsto para 2026 hasta el 5 % del PIB en 2027.
Para alcanzar este objetivo, se prevén medidas generales de consolidación presupuestaria por valor de 54.000 millones de euros, incluidos 43.000 millones de euros en el marco de los proyectos de ley sobre el presupuesto estatal y la financiación del sistema de seguridad social.
Al mismo tiempo, el Gobierno prevé una desaceleración del crecimiento económico de Francia hasta el 0,5 % en 2026, con una posible aceleración hasta el 1 % en 2027. Los gastos del servicio de la deuda pública podrían aumentar de 79.200 millones de euros en 2026 a 91.200 millones de euros el año siguiente.
Los sindicatos temen que las medidas destinadas a limitar el gasto público aumenten la carga sobre los hogares, principalmente aquellos con ingresos bajos y medios.
Las protestas ya han provocado interrupciones en el funcionamiento del transporte urbano, el cierre temporal de algunas estaciones del metro de París y daños en establecimientos comerciales. Todavía no se ha publicado una evaluación definitiva de los daños económicos causados por los disturbios.
La nueva ola de descontento social está aumentando la tensión política en Francia de cara a las elecciones presidenciales de 2027 y dificulta el debate sobre la política presupuestaria. La evolución posterior de la situación dependerá, entre otras cosas, de las negociaciones del Gobierno con los sindicatos y los representantes del movimiento estudiantil.
Francia es la segunda economía más grande de la eurozona después de Alemania y uno de los mayores socios comerciales y económicos de Ucrania en la Unión Europea.
Según informa Interfax-Ucrania, la economía de Ucrania, al cierre del primer semestre de 2026, mostró los primeros indicios de salir de la recesión, sin embargo, el elevado déficit comercial, las presiones inflacionistas y la dependencia de las finanzas públicas de la ayuda internacional siguen siendo riesgos macroeconómicos clave, según se indica en el último número de «Monitoreo Económico».
Tal y como señala el fundador del centro de información y análisis Experts Club, el doctor en Ciencias Económicas Maksim Urakin, tras una caída del PIB real del 0,6 % en términos interanuales durante el primer trimestre, la economía volvió a crecer entre abril y junio.
En el segundo trimestre, el PIB real de Ucrania aumentó un 0,4 % en comparación con el mismo periodo del año anterior y un 0,3 % respecto al trimestre anterior. Al mismo tiempo, la previsión del Banco Nacional apuntaba a un crecimiento de la economía ucraniana de solo un 1,3 % para el conjunto del año 2026.
«Entre los factores positivos al cierre del primer semestre destacan la recuperación de un crecimiento, aunque mínimo, del PIB; el retorno de las reservas internacionales por encima de los 50 000 millones de dólares; la estabilidad del mercado de divisas; una financiación internacional más regular; y la capacidad de adaptación de las empresas ucranianas. Los principales riesgos siguen siendo la guerra, la situación del sector energético, los elevados costes de producción, la escasez de mano de obra, la debilidad de las exportaciones de bienes y el creciente desequilibrio comercial. Ucrania cuenta con una importante reserva de liquidez externa, pero esta no puede sustituir al crecimiento económico interno», señaló Urakin.
La inflación de precios al consumo se moderó en junio hasta el 7,2 %, mientras que la inflación subyacente se aceleró hasta el 8,1 %. El tipo de interés de referencia del Banco Nacional de Ucrania (BNU) se mantuvo en el 15 %.
Al mismo tiempo, las reservas internacionales de Ucrania, tras cuatro meses de reducción, aumentaron en junio un 12,1 %, hasta alcanzar los 51 270 millones de dólares. Las intervenciones cambiarias del Banco Nacional de Ucrania siguieron siendo significativas.
El comercio exterior sigue siendo uno de los principales riesgos estructurales de la economía ucraniana. Entre enero y junio de 2026, las importaciones de mercancías ascendieron a unos 49.3 mil millones de dólares, mientras que las exportaciones se situaron en aproximadamente 21 mil millones de dólares. Así, el déficit comercial alcanzó unos 28.3 mil millones de dólares.
Las finanzas públicas siguen soportando una carga considerable. Los ingresos del fondo general del presupuesto estatal durante el primer semestre ascendieron a casi 1,9 billones de hryvnias, mientras que los gastos se situaron en torno a los 2,23 billones de hryvnias.
Se destinaron al sector de la seguridad y la defensa unos 1,4 billones de hryvnias, lo que supone aproximadamente el 63 % del total de los gastos del fondo general. El volumen de las subvenciones internacionales ascendió a 569 600 millones de hryvnias.
En opinión de Urakin, uno de los principales objetivos de la política económica debe ser convertir las importantes importaciones de equipamiento, la financiación internacional y el gasto en defensa en la base para la creación de nuevas capacidades productivas dentro del país.
«La siguiente etapa de la política económica no debe consistir únicamente en mantener la estabilidad financiera, sino en convertir los equipos importados, los fondos internacionales y los gastos de defensa en nuevos activos productivos. La autonomía energética, el complejo industrial de defensa, la transformación agrícola, la ingeniería mecánica, la localización de la producción, la logística, las tecnologías digitales y la exportación de productos de alto valor añadido deben constituir la base del desarrollo a largo plazo», opina el fundador de Experts Club.
Al mismo tiempo, el primer semestre puso de manifiesto diferencias significativas entre las mayores economías mundiales y los mercados en desarrollo.
La economía china creció un 4,7 % durante los primeros seis meses de 2026, mientras que la India registró una tasa de crecimiento de alrededor del 7,8 % entre abril y junio.
Turquía siguió combinando el crecimiento económico con una inflación extremadamente elevada. En el segundo trimestre, su PIB aumentó un 2,3 % en términos interanuales y un 1,1 % con respecto al trimestre anterior, mientras que la inflación interanual en junio se mantuvo en torno al 32 %.
Brasil registró una dinámica más moderada: su PIB en el segundo trimestre creció un 2 % en términos interanuales y un 0,5 % respecto al trimestre anterior. Durante el primer semestre, la economía del país creció un 1,9 %, y la inflación interanual en junio se moderó hasta el 4,64 %.
«Los principales países en desarrollo cerraron el primer semestre con un patrón de crecimiento muy dispar. China creció un 4,7 %, pero su segundo trimestre fue más débil que el primero, y el consumo interno se queda muy por detrás de la industria y las exportaciones. La India sigue creciendo casi un 8 %, gracias a la envergadura de su mercado interior y a las inversiones. Turquía sigue siendo un ejemplo de cómo una inflación superior al 30 % limita la calidad del crecimiento económico, mientras que Brasil muestra una dinámica más moderada con un control gradual de la inflación. Para Ucrania, la conclusión principal sigue siendo la misma: el crecimiento a largo plazo requiere una base industrial, tecnológica y exportadora propia», subrayó Urakin.
Según su valoración, el primer semestre ha confirmado la viabilidad del modelo ucraniano de estabilización macrofinanciera, aunque al mismo tiempo ha puesto de manifiesto sus limitaciones.
«El retorno del PIB a un crecimiento moderado y la recuperación de las reservas son señales positivas; sin embargo, el déficit comercial de 28 300 millones de dólares, la elevada presión inflacionaria subyacente y la dependencia del presupuesto de la financiación externa ponen de manifiesto los límites de este modelo. Solo el desarrollo de su propia base productiva y exportadora permitirá a Ucrania pasar de una economía de estabilización bélica a un modelo de crecimiento posbélico sostenible», resumió Maksym Urakin.
«Seguimiento económico» es una publicación mensual de análisis y estadísticas, cuyo director de proyecto es Maksym Urakin, doctor en Ciencias Económicas. El «Seguimiento» analiza los principales indicadores macroeconómicos de Ucrania y de las principales economías del mundo, la evolución del PIB, la inflación, las finanzas públicas, las reservas internacionales, el comercio exterior y los riesgos clave para el desarrollo económico.
La crisis energética provocada por la guerra entre EE. UU. e Irán probablemente será más prolongada de lo que se había previsto inicialmente y se extenderá más allá del sector petrolero, afirmó Isabel Schnabel, miembro del Consejo de Gobierno del Banco Central Europeo (BCE).
«Al principio aún cabía suponer que se trataba de un fenómeno pasajero, pero, lamentablemente, hemos tenido que constatar que es mucho más persistente», declaró Schnabel el jueves en un acto celebrado en Salsomaggiore Terme (Italia). «No se trata solo del petróleo, sino también del gasóleo y el gas».
Sus palabras reflejan la preocupación constante de los responsables del BCE por las consecuencias del conflicto en Oriente Próximo, que ya ha provocado que la inflación en la región se acelere hasta niveles que superan con creces el objetivo del 2 %.
La tasa de crecimiento de los precios al consumo en la zona del euro alcanzó en agosto el 3,2 % en términos interanuales, y los analistas no descartan que aumente hasta el 4 % a finales de este año, según informa Bloomberg.
Las expectativas de un mayor endurecimiento de la política monetaria del BCE han aumentado recientemente, y los operadores tienen en cuenta la probabilidad de que el regulador aplique cuatro subidas de los tipos de interés de 25 puntos básicos (pb) hasta finales de 2027.
«Hemos subido los tipos de interés dos veces este año, primero en junio y luego de nuevo en septiembre, porque nos preocupa la inflación. Por eso teníamos que reaccionar», declaró Schnabell el jueves.
El BCE subió los tres tipos de interés principales en 25 p.b. en su reunión de septiembre; el tipo de interés de los depósitos se sitúa ahora en el 2,5 % anual.

Según informa Fixygen, el mercado de las criptomonedas en la segunda quincena de septiembre se verá influido principalmente por las decisiones de los principales bancos centrales, las estadísticas estadounidenses sobre la demanda de consumo y la inflación, así como por el vencimiento trimestral a gran escala de las opciones sobre bitcoin y ethereum.
El evento más destacado será la reunión de la Reserva Federal de EE. UU. los días 15 y 16 de septiembre. La decisión sobre los tipos de interés se anunciará el 16 de septiembre. Esta reunión reviste especial importancia, ya que, junto con la decisión, la Reserva Federal publicará previsiones económicas actualizadas y el denominado «dot plot», es decir, las expectativas de los miembros del regulador sobre la trayectoria futura de los tipos de interés.
La expectación en torno a la reunión se ha intensificado considerablemente tras la publicación de los datos de inflación de agosto. Los precios al consumo en EE. UU. subieron un 0,4 % mensual y un 3,4 % interanual, mientras que la inflación subyacente se situó en el 0,3 % mensual y el 2,4 % anual. Un día antes, el índice de precios al productor (IPP) registró un aumento del 0,4 % mensual y del 5,4 % interanual.
En este contexto, el mercado elevó drásticamente sus expectativas de que la Fed subiera los tipos en 25 puntos básicos. A lo largo del 11 de septiembre, los futuros valoraban la probabilidad de tal decisión en aproximadamente un 82-87 %, mientras que, apenas unos días antes de la publicación del IPC, la previsión de consenso de los economistas de Reuters apuntaba a que los tipos se mantendrían en el rango del 3,50-3,75 %.
Para las criptomonedas, una subida de los tipos de interés suele ser un factor desfavorable: aumenta la rentabilidad de los activos en dólares, encarece el coste del capital ajeno y reduce la propensión al riesgo de los inversores. Sin embargo, la reacción del bitcoin no solo dependerá de la decisión en sí, sino también de los comentarios de la Reserva Federal. Si el regulador da a entender que la subida de septiembre es puntual, el mercado podría recibirla con mucha más tranquilidad que si se tratara de una señal del inicio de un nuevo ciclo de endurecimiento.
Los datos sobre las ventas minoristas en EE. UU. correspondientes a agosto, que también se publicarán el 16 de septiembre, cobrarán especial relevancia de cara a la reunión. En julio, este indicador descendió por primera vez en nueve meses. Una fuerte recuperación del consumo podría reforzar los argumentos a favor de unos tipos de interés elevados, mientras que unas ventas débiles podrían mitigar en cierta medida los temores de los inversores respecto a un mayor endurecimiento de la política monetaria. La Oficina del Censo de EE. UU. confirma la fecha de publicación. (
Ese mismo día, la Oficina de Estadísticas Laborales (BLS) publicará los índices de precios de importación y exportación de agosto. Normalmente, este indicador tiene un impacto en el mercado mucho menor que el IPC; sin embargo, en la situación actual, los inversores estarán muy atentos a cualquier indicio de que los elevados precios de la energía y los productos importados se trasladen a la inflación estadounidense.
El siguiente factor importante será el Banco de Japón. Su reunión tendrá lugar los días 17 y 18 de septiembre. Según una encuesta de Reuters, se espera que el regulador suba el tipo de interés en 25 puntos básicos, hasta el 1,25 %, el nivel más alto en 31 años.
Para el bitcoin, la decisión del banco central japonés es importante debido al mecanismo del carry trade. Durante muchos años, los inversores han tomado prestados yenes baratos y los han invertido en activos más rentables y arriesgados. La subida de los tipos de interés en Japón y el fortalecimiento del yen hacen que estas estrategias resulten menos atractivas y pueden provocar una reducción de las posiciones abiertas con fondos prestados en los mercados globales, incluidas las criptomonedas. Los temores sobre la reducción del «yen carry trade» ya han sido en repetidas ocasiones fuente de una mayor volatilidad de los activos de riesgo.
Otra fuente potencial de fuertes fluctuaciones será el 25 de septiembre, cuando tenga lugar en Deribit un importante vencimiento trimestral de opciones sobre criptomonedas. Según los cálculos basados en el interés abierto en las bolsas a fecha de 9 de septiembre, en esa fecha había alrededor de 14 400 millones de dólares en opciones de bitcoin y otros 1 800 millones de dólares aproximadamente en opciones de ethereum. Alrededor del 41,5 % del interés abierto total en opciones de bitcoin se concentraba precisamente en el vencimiento de septiembre.
El vencimiento en sí mismo no determina la dirección del mercado; sin embargo, un volumen tan elevado de contratos puede aumentar la volatilidad a corto plazo. Un estudio publicado en el número de septiembre de *Finance Research Letters* también señala giros intradía estadísticamente significativos del bitcoin durante los periodos de vencimiento de las opciones, especialmente cuando existen grandes posiciones de los creadores de mercado.
El 29 de septiembre se publicará el informe JOLTS de agosto sobre el número de puestos vacantes en EE. UU. Tras el sólido informe de empleo de agosto, según el cual la economía estadounidense creó 162 000 puestos de trabajo con una tasa de desempleo del 4,1 %, la situación del mercado laboral se ha convertido en un argumento más para los defensores de una política más restrictiva por parte de la Reserva Federal. Un nivel de ofertas de empleo inesperadamente alto podría volver a ejercer presión sobre el bitcoin debido al aumento de la rentabilidad de los bonos estadounidenses.
Pero las estadísticas más importantes tras la reunión de la Reserva Federal se darán a conocer el 30 de septiembre. La Oficina de Análisis Económico de EE. UU. publicará simultáneamente la tercera estimación del PIB del segundo trimestre y los datos sobre los ingresos y gastos personales de los estadounidenses correspondientes a agosto. Es precisamente en este informe donde figura el índice de precios del PCE, el principal indicador de inflación en el que se basa la Reserva Federal.
Si el PCE muestra un aumento de la presión inflacionista, siguiendo la estela del IPC y el IPP, podrían intensificarse las expectativas de nuevas subidas de tipos de interés de aquí a finales de año. Para el bitcoin, este escenario supondría una continuación de la presión ejercida por el elevado rendimiento de los bonos y la fortaleza del dólar. Por el contrario, un PCE más débil podría devolver al mercado las expectativas de que la política monetaria deje de ser restrictiva.
La situación se complica por el aumento del precio del petróleo. El 11 de septiembre, el rendimiento de los bonos del Estado estadounidense a 10 años se acercó al 5 %, su nivel más alto desde 2023, ya que el encarecimiento del petróleo ha agravado los temores ante una nueva ola de inflación.
Además, el Banco Central Europeo ya subió el 10 de septiembre los tipos de interés de referencia en 25 puntos básicos: el tipo de interés de los depósitos será del 2,50 % a partir del 16 de septiembre. El BCE vinculó directamente esta decisión a las persistentes presiones inflacionistas, en particular debido al conflicto en Oriente Próximo y al aumento del precio de los combustibles.
Así pues, la segunda quincena de septiembre se perfila para el mercado de las criptomonedas como un periodo de elevado riesgo macroeconómico. En dos semanas, los inversores se enfrentarán sucesivamente a la decisión de la Reserva Federal, una posible subida de tipos por parte del Banco de Japón, un importante vencimiento trimestral de opciones sobre criptomonedas, los datos del mercado laboral estadounidense y el índice clave de inflación PCE.
En el escenario base, el factor principal para el bitcoin sigue siendo el coste de la liquidez global. Si la Reserva Federal y el Banco de Japón endurecen simultáneamente su política monetaria, y la inflación en EE. UU. se mantiene alta, la presión sobre los activos de riesgo podría persistir. Si, por el contrario, la Reserva Federal da a entender que la subida de tipos se acerca al final del ciclo, y el PCE muestra una desaceleración del crecimiento de los precios, a finales de septiembre el mercado podría tener un motivo para recuperarse.
El indicador clave tras cada publicación de datos no será solo la cifra en sí, sino también la reacción de los rendimientos de los bonos del Tesoro estadounidense y del dólar: en caso de que sigan subiendo, a las criptomonedas les resultará más difícil recuperar terreno, mientras que una caída de los rendimientos y del tipo de cambio del dólar podría hacer que el capital volviera a Bitcoin, Ethereum y otros activos de riesgo.
BITCOIN, criptomonedas, Ethereum, Inflación, Reserva Federal
Rumanía podría fijarse como objetivo incorporarse a la zona del euro en 2032, siempre que se estabilicen las finanzas públicas y se cumplan los criterios de la unión monetaria, según ha declarado Dragos Pislăru, ministro en funciones de Inversiones y Proyectos Europeos del país.
La declaración se hizo pública en una entrevista concedida al canal de televisión rumano TVR Info. No obstante, el año 2032 no es, por el momento, una fecha oficialmente aprobada para la adopción del euro por parte de Rumanía, sino que Pislaru lo considera un posible objetivo.
Según el ministro, la tarea prioritaria para el país debe ser la consolidación fiscal y presupuestaria, así como la estabilización de las finanzas públicas de aquí a 2030.
«El objetivo es poner orden en nuestras finanzas de aquí a 2030. Por eso, veo la posibilidad de conciliar varios objetivos: la consolidación fiscal y presupuestaria y la adopción de un plan de desarrollo nacional coordinado para el periodo 2028-2034», declaró Pislăru.
También hizo hincapié en la necesidad de estabilidad política, que permitiría al Gobierno ejecutar dicho plan de forma coherente. Una vez alcanzados los indicadores macroeconómicos necesarios, Rumanía deberá pasar por la fase de participación en el Mecanismo de Tipos de Cambio II (ERM II) de la UE.
«Rumanía podría, por ejemplo, en 2030 más dos, ya que hay que pasar dos años en la sala de espera. Se trata de un periodo de seguimiento. El año 2032 podría ser un hito importante para la adhesión a la zona del euro», señaló el ministro.
Por el momento, Rumanía aún no cumple los criterios clave para la introducción del euro. Según el informe sobre convergencia del Banco Central Europeo publicado en junio de 2026, el país no participa en el MTC II. Para cumplir el criterio monetario, el Estado debe permanecer en este mecanismo durante al menos dos años sin fluctuaciones significativas ni devaluación de la moneda frente al euro.
La inflación sigue siendo un problema importante. La tasa media de inflación armonizada en Rumanía durante los 12 meses hasta mayo de 2026 se situó en el 8,4 %, mientras que el nivel de referencia para la adhesión a la zona del euro era del 2,7 %. El tipo de interés medio a largo plazo se situó en el 6,7 %, frente al 5,1 % máximo permitido para este criterio.
Además, Rumanía continúa con el proceso de reducción del déficit presupuestario excesivo. La UE ha establecido para Bucarest una trayectoria que debería permitir eliminar el déficit excesivo para 2030. La Comisión Europea preveía su reducción hasta el 6,2 % del PIB en 2026 y hasta el 5,8 % en 2027. La deuda pública, por el contrario, podría aumentar hasta el 63,4 % del PIB en 2027, según las previsiones.
Así pues, el escenario de transición al euro en 2032 prevé una reducción significativa del déficit presupuestario y de la inflación, la estabilización de la deuda pública, la adhesión al MTC II y una permanencia de al menos dos años en este mecanismo antes de la incorporación definitiva a la zona del euro.
Los precios de la vivienda en Turquía subieron en julio de 2026 una media del 23,3 % en moneda nacional en comparación con el año anterior; sin embargo, la elevada inflación contrarrestó por completo este aumento: en términos reales, los inmuebles se abarataron un 6,6 %, según el informe de mercado de julio elaborado por las plataformas Emlakjet y Endeksa. Los datos se publicaron el 14 de agosto.
El precio medio por metro cuadrado de vivienda en todo el país alcanzó las 41 700 liras turcas, es decir, aproximadamente 871 dólares, mientras que el precio medio de una vivienda vendida fue de 5,21 millones de liras, lo que equivale a unos 109 000 dólares.
Al mismo tiempo, en julio se observó por primera vez una ligera señal positiva en la evolución a corto plazo: en un mes, los precios subieron un 1,9 % en términos nominales y aproximadamente un 0,5 % teniendo en cuenta la inflación. Sin embargo, un solo mes no es suficiente, por el momento, para hablar de una recuperación sostenida del valor real de la vivienda turca.
Ankara se encarece más rápido que Estambul y Antalya
Entre las 30 provincias con mayor número de transacciones, el crecimiento más notable se registró en Ordu: un 32,4 % en un año. Es la única de las provincias analizadas donde el crecimiento resultó positivo, incluso teniendo en cuenta la inflación, con un aumento de alrededor del 0,4 %.
En segundo lugar se sitúa Ankara, con un crecimiento nominal del 28,7 %, aunque, en términos reales, la vivienda en la capital se ha abaratado aproximadamente un 2,5 %. Le siguen Kocaeli, con un aumento del 28,5 %; Denizli, con un 27,1 %; y Elazığ, con un 26,9 %.
En Estambul, el metro cuadrado de vivienda costaba en julio una media de 65 100 liras, mientras que el precio medio de una vivienda era de unos 7,16 millones de liras, es decir, 149 500 dólares.
En Antalya, uno de los principales mercados para los compradores extranjeros, el precio medio por metro cuadrado alcanzó las 55 500 liras, y el de una vivienda, unos 6,1 millones de liras, es decir, 127 500 dólares. En Esmirna, el precio medio se situó en unas 54 000 liras por metro cuadrado y en 6,48 millones de liras por vivienda.
La provincia más cara de Turquía sigue siendo Muğla, que incluye centros turísticos como Bodrum y Marmaris. Aquí, el precio medio por metro cuadrado alcanzó las 87 200 liras, y el de una propiedad, los 11,34 millones de liras, es decir, casi 237 000 dólares. Esto supera en más del doble la media nacional.
Las ventas de viviendas se han reducido drásticamente
El aumento de los precios se produce en un contexto de notable reducción del número de transacciones. Según datos del Instituto Turco de Estadística (TÜİK), las estadísticas de ventas de viviendas e inmuebles comerciales correspondientes al mes de julio se publicaron el 13 de agosto de 2026. En total, a lo largo del mes se vendieron en el país 123 603 viviendas, lo que supone aproximadamente un 17 % menos que el año anterior.
Estambul siguió siendo el mercado más importante, con 22 600 transacciones, seguido de Ankara, con 9 640, Esmirna —6.550— y Antalya —6.300—
. No obstante, la estructura de las ventas envía señales contradictorias. El número de operaciones hipotecarias aumentó un 23,7 %, mientras que las ventas de viviendas de primera mano descendieron un 8,6 % y las de segunda mano, directamente un 20,8 %. Esto podría indicar un retorno gradual al mercado de una parte de los compradores que tienen la posibilidad de recurrir a la financiación bancaria.
De este modo, el aumento del valor de los inmuebles turcos en liras sigue siendo, en gran medida, consecuencia de la inflación. Para el inversor es más importante prestar atención no solo al crecimiento nominal del 20-30 %, sino también a la evolución real del valor, al tipo de cambio y a la rentabilidad del alquiler. A finales de julio, una propiedad media en Turquía cuesta formalmente mucho más que hace un año, aunque su valor real sigue disminuyendo.
Recientemente, Open4Business ha analizado por separado la estructura de los compradores extranjeros de inmuebles en Turquía. A finales de junio de 2026, el primer puesto lo ocupaban los ciudadanos rusos, con 381 compras, mientras que los ucranianos adquirieron 170 inmuebles y compartían el segundo puesto con los ciudadanos iraníes. En total, los extranjeros compraron 2 015 inmuebles residenciales en junio. Entre enero y junio, la demanda extranjera ascendió a 9 083 inmuebles y fue un 9,2 % inferior a la del año pasado.
Los ucranianos siguen siendo uno de los principales grupos de compradores de viviendas en Turquía, incluso a largo plazo. En 2025, los ciudadanos de Ucrania adquirieron 1 541 inmuebles y ocuparon el tercer puesto entre los extranjeros, solo por detrás de los rusos y los iraníes. Por lo tanto, la bajada de los precios reales de la vivienda en Turquía reviste un interés directo también para los inversores privados ucranianos, que siguen manteniendo una presencia activa en este mercado.



