
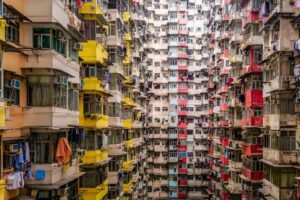
Hong Kong sigue siendo la metrópolis menos asequible para la compra de vivienda entre las ciudades analizadas por UBS: un trabajador cualificado del sector servicios necesita unos 15 ingresos anuales para adquirir un piso de 60 m² cerca del centro de la ciudad.
Estos datos figuran en el UBS Global Real Estate Bubble Index 2026, publicado el 22 de septiembre.
En Tokio, París, Londres y Seúl también se necesitan más de diez ingresos anuales para adquirir un piso similar.
UBS también constata una elevada presión sobre los ingresos de los compradores en Singapur, Lisboa, Zúrich, Ginebra, São Paulo, Múnich, Sídney, Milán y Nueva York.
En el otro extremo de la clasificación se encuentran Miami y Dubái. Allí, un piso de 60 m² equivale aproximadamente a cinco ingresos anuales de un trabajador cualificado.
Sin embargo, una relación relativamente más baja entre el precio de la vivienda y el salario no significa necesariamente que la vivienda sea barata. En EE. UU. y Canadá, la accesibilidad se ve limitada además por los elevados tipos hipotecarios, los requisitos bancarios y otros gastos derivados de la propiedad inmobiliaria.
Según los cálculos de UBS, en comparación con 2021, un trabajador cualificado medio de las ciudades analizadas puede permitirse hoy, con sus ingresos, aproximadamente un tercio menos de superficie habitable.
Por otra parte, UBS ha comparado los precios inmobiliarios con los alquileres. El indicador más alto se ha registrado en Zúrich: el coste de un piso equivale aproximadamente a 46 años de alquiler. En Ginebra, el indicador ronda los 40 años, mientras que en Múnich, Fráncfort y Hong Kong supera los 30 años.
Una elevada relación entre el precio de compra y el del alquiler puede indicar que los inversores esperan un nuevo aumento significativo de los precios. Si estas expectativas se debilitan, aumenta el riesgo de que los inmuebles pierdan valor, señala UBS.
Kiev no se ha incluido en este estudio.
Toronto y Vancouver registraron la caída más significativa en el precio de la vivienda entre los 23 mercados más importantes del mundo analizados por UBS en 2026.
En los últimos cuatro trimestres, los precios reales de la vivienda en ambas ciudades canadienses han bajado aproximadamente un 10 %, según el Índice Global de Burbujas Inmobiliarias de UBS de 2026.
La corrección ha sido especialmente acusada en Toronto. Entre 2014 y 2022, los precios reales se duplicaron gracias al rápido crecimiento demográfico, la demanda de inversión y la financiación barata.
A partir de 2022, la situación cambió. Debido al aumento de los tipos de interés, las restricciones a los compradores extranjeros y el incremento de la oferta, los precios reales se sitúan ahora casi un 30 % por debajo de su nivel máximo, según informa UBS.
En Vancouver, los precios reales han bajado casi un 10 % desde mediados de 2025 y se sitúan aproximadamente un 20 % por debajo del máximo alcanzado en 2022. Las ventas de viviendas han caído a su nivel más bajo en unos 25 años, mientras que el número de inmuebles en el mercado sigue siendo considerablemente superior a la media a largo plazo.
Como resultado, UBS clasifica ahora a ambas ciudades únicamente en la categoría de riesgo moderado: el índice de Toronto es de 0,63 y el de Vancouver, de 0,62. Hace tan solo unos años, los mercados canadienses se consideraban unos de los más sobrecalentados del mundo.
En Alemania también se está produciendo una corrección, aunque menos pronunciada. Los precios reales en Fráncfort y Múnich han bajado casi un 4 % durante el último año. En Fráncfort, el precio de la vivienda, teniendo en cuenta la inflación, ya es aproximadamente un 25 % inferior al nivel máximo alcanzado en 2021.
No obstante, UBS señala que persiste el déficit estructural de vivienda tanto en Alemania como en muchas otras grandes ciudades, lo que limita el potencial de una mayor caída de los precios.
Kiev no se incluyó en este estudio.
Informe oficial de UBS de 2026
Zúrich y Tokio han sido las únicas, de entre las 23 ciudades más grandes del mundo, que UBS clasificó en 2026 en la categoría de alto riesgo de formación de una «burbuja» en el mercado inmobiliario residencial.
Según el UBS Global Real Estate Bubble Index 2026, publicado el 22 de septiembre, el índice de Zúrich fue de 1,69 y el de Tokio, de 1,54. UBS considera que un índice superior a 1,5 indica un riesgo elevado.
En la categoría de riesgo elevado se encuentran Miami, con un índice de 1,41; Dubái, con 1,16; Seúl (1,13), Ginebra (1,12) y Lisboa (1,04).
Se ha registrado un riesgo moderado en Ámsterdam (0,95), Madrid (0,86), Los Ángeles (0,69), Sídney (0,68), Fráncfort (0,64), Toronto (0,63), Vancouver (0,62), Múnich y Hong Kong (ambas con 0,61), Singapur (0,54) y Milán (0,50).
UBS clasificó como mercados de bajo riesgo a París, con un índice de 0,33; Londres, con 0,32; Nueva York, con 0,28; San Francisco, con -0,02, y São Paulo, con -0,24.
En Zúrich, los precios reales de la vivienda han aumentado casi un 140 % en los últimos 20 años, mientras que los alquileres han subido aproximadamente un 40 % y los ingresos de la población, un 30 %. La relación entre el precio de compra y el coste del alquiler ha alcanzado los 46 años, el valor más alto de todas las ciudades analizadas por UBS.
En Tokio, los precios de la vivienda, ajustados a la inflación, son ahora aproximadamente un 50 % más altos que hace siete años. En el último año han subido otro 6 % aproximadamente.
UBS señala que, de media, los precios reales de la vivienda en todas las ciudades analizadas solo han subido un 0,5 % en un año; sin embargo, se ha producido una brecha significativa entre los distintos mercados.
El banco subraya que un índice elevado no supone una previsión de un colapso inevitable. La corrección podría producirse si cambian los tipos de interés, la confianza de los inversores o si se produce un aumento significativo de la oferta inmobiliaria.
Fuente: Índice oficial UBS Global Real Estate Bubble Index 2026
Los analistas de UBS esperan un aumento en los precios del cobre el próximo año debido a la reducción de la oferta en un contexto de constantes interrupciones en el funcionamiento de las minas.
Además, el aumento se verá respaldado por la elevada demanda a largo plazo relacionada con la transición a la energía «limpia» y el crecimiento de las inversiones en este ámbito, según se indica en el comunicado del banco.
UBS ha elevado su previsión del precio del cobre para finales del primer trimestre de 2026 en 750 dólares, hasta los 11 500 dólares por tonelada. Las previsiones para junio y septiembre se han elevado en 1000 dólares, hasta los 12 000 y 12 500 dólares por tonelada, respectivamente. Los expertos también han fijado el objetivo para diciembre del próximo año en 13 000 dólares por tonelada.
Los analistas creen ahora que el déficit de cobre en el mercado mundial este año será de unas 230 000 toneladas, frente a las 53 000 toneladas previstas anteriormente, y en 2026 será de 407 000 toneladas, frente a las 87 000 toneladas previstas. En su opinión, la reducción de las reservas y los riesgos persistentes en el suministro mantendrán la tensión en el mercado.
Las interrupciones en el funcionamiento de las minas este año, incluidos los problemas de producción en la mina Grasberg de Freeport-McMoRan en Indonesia, la recuperación más lenta de la producción en Chile y las repetidas protestas en Perú, ponen de relieve las limitaciones estructurales de la oferta, que probablemente se mantendrán hasta 2026, según el comunicado del banco.
Freeport-McMoRan ha declarado que tiene previsto reanudar la producción en la mina de cobre y oro Grasberg en julio, después de que hace dos meses se suspendieran las operaciones debido a un accidente mortal.
UBS ha rebajado su previsión de crecimiento de la producción de cobre refinado al 1,2 % en 2025 y al 2,2 % el año siguiente, alegando el deterioro de la calidad del mineral y problemas operativos. Los analistas esperan que la demanda mundial de metal aumente un 2,8 % tanto este año como el próximo, gracias al desarrollo de las energías renovables, los vehículos eléctricos y las inversiones en redes eléctricas y centros de datos.
Los expertos del banco creen que cualquier caída de los precios será de corta duración y recomiendan mantener posiciones largas en cobre.
Anteriormente, el centro de información y análisis Experts Club publicó un vídeo dedicado a la producción mundial de cobre y a los principales países productores: https://youtube.com/shorts/_h8iU50z8C0?si=a-XkgGEfeUxseQNa
El mercado mundial de renta variable se acerca a una burbuja, según Andrew Garthwaite, estratega de renta variable mundial de UBS.
Garthwaite, cuya opinión cita MarketWatch, compara las condiciones actuales con el boom de las puntocom de finales de los noventa y la burbuja del mercado japonés de los ochenta. Según él, el mercado bursátil cumple ya seis de los siete criterios de una burbuja.
En primer lugar, el mercado alcista estructural, que UBS define como un periodo en el que la dinámica de las acciones durante diez años supera a la de los bonos en al menos un 5% anual, ha terminado.
En segundo lugar, los beneficios empresariales están bajo presión, con una ralentización del crecimiento, especialmente en los sectores cíclicos.
En tercer lugar, se ha perdido la amplitud del mercado. Su dinámica viene determinada por los precios de las acciones de un pequeño número de gigantes tecnológicos, mientras que las empresas más pequeñas se quedan rezagadas.
En cuarto lugar, han pasado 25 años desde la última burbuja.
Quinto, los inversores creen que «esta vez es diferente», esperando un aumento significativo de la productividad debido a la inteligencia artificial generativa (IA).
En sexto lugar, los inversores minoristas participan activamente en la subasta, comprando activos especulativos que van desde las acciones meme hasta las criptodivisas.
Al mismo tiempo, el séptimo criterio -la política monetaria flexible (PMF)- aún no se ha cumplido.
Deberíamos preocuparnos si el rendimiento de los bonos del Tesoro estadounidense a diez años supera el 5%, según Garthwaite. Actualmente se sitúa en torno al 4,65%, pero UBS predice que caerá al 4,25% a finales de año.
El experto también prefiere los valores «defensivos» de emisores con baja carga de deuda, como SAP, Microsoft Corp. y BAE Systems, a los títulos de empresas no financieras de sectores cíclicos.
En el Reino Unido, ve oportunidades para los inversores en sectores sensibles a los tipos de interés, como el inmobiliario y los servicios públicos, que cotizan con importantes descuentos.



