
La producción de papel pintado de la principal empresa del sector, según los datos facilitados a la asociación «UkrBumaga», se redujo en agosto de 2026 en un 39,6 % con respecto a agosto del año anterior, hasta alcanzar los 0,96 millones de piezas condicionales.
Las estadísticas sobre este segmento se basan en los datos del mayor fabricante ucraniano: la empresa «Slovianski Shpareri — KFTB».
En agosto también se registró un descenso significativo en la producción de cuadernos escolares y de papelería. Su producción ascendió a 11,43 millones de unidades, lo que supone un 17,6 % menos que el año anterior.
La caída mensual fue especialmente notable: en comparación con julio, la producción de cuadernos se redujo de golpe en un 59,7 %. Esta evolución puede deberse, en parte, a la estacionalidad de la producción y a la constitución de existencias de productos antes del inicio del curso escolar.
No obstante, la situación en determinados segmentos del sector del papel sigue siendo desigual. La producción de papel higiénico aumentó en agosto un 4 %, hasta alcanzar los 49 millones de rollos, mientras que la producción de cartón se redujo un 3,1 % y la de embalajes de cartón ondulado, un 11 %.
El volumen total de la producción comercial de las empresas del sector alcanzó en agosto los 2 750 millones de grivnas, lo que supone un aumento del 17,5 % en comparación con el mismo mes del año anterior, a pesar de la reducción de los volúmenes físicos de producción de varios tipos de productos principales.
La asociación «UkrBumaga» agrupa a los fabricantes y a los actores del mercado ucraniano de productos de celulosa y papel. Según datos de la propia asociación, está formada por 32 empresas, entre las que se incluyen fabricantes, distribuidores y proveedores de papel usado.
Fuente: Asociación «UkrBumaga».
Ucrania sigue siendo uno de los mayores productores de grosellas del mundo y ocupa el segundo puesto, solo por detrás de Polonia, según informa EastFruit citando datos de los expertos del Instituto de Horticultura de la Academia Nacional de Agronomía y Alimentación (NAAN), Oleksandr Yareshchenko e Inna Babiychuk.
Según las estadísticas oficiales, la superficie dedicada al cultivo de grosellas en Ucrania supera las 4 000 hectáreas, y la cosecha bruta anual se estima en aproximadamente 27 000 toneladas. No obstante, los expertos señalan que estas cifras deben interpretarse con cautela, ya que cerca de dos tercios de la superficie corresponde a explotaciones particulares que no están incluidas en los informes estadísticos completos.
En cuanto al sector comercial, los especialistas consideran más realista una estimación de unas 15 000 toneladas de grosellas al año. Incluso con este volumen, Ucrania sigue siendo uno de los principales actores mundiales y ocupa alrededor del 8 % de la superficie mundial de plantaciones de grosellas.
El mercado mundial de esta baya sigue estando bastante concentrado. La superficie total de plantaciones de grosellas se estima en aproximadamente 50 000 hectáreas, de las cuales más del 95 % se encuentra en Europa. Esta concentración implica una elevada dependencia de la oferta mundial respecto a las condiciones meteorológicas y al rendimiento de la cosecha en unos pocos países productores clave.
En Ucrania, el grosellero ha constituido un segmento independiente del sector de las bayas. Este cultivo tiene demanda tanto en el mercado de productos frescos como en el de la transformación —para la congelación, la producción de zumos, purés, mermeladas y otros productos alimenticios—.
La destacada posición de Ucrania en el mercado mundial también genera potencial de exportación; sin embargo, el desarrollo del sector depende de la modernización de las plantaciones comerciales, el rendimiento de las cosechas, la disponibilidad de instalaciones de refrigeración y congelación, así como de una demanda estable por parte de los procesadores.
No obstante, los datos oficiales no reflejan plenamente la estructura de la producción, ya que una parte significativa de la grosella es cultivada por la población para su propio consumo y para su venta en el mercado interno.
Fuente: EastFruit, publicación del 15 de septiembre de 2026.
Las empresas ucranianas del sector de la celulosa y el papel produjeron en agosto de 2026 unos 49 millones de rollos de papel higiénico, lo que supone un 4 % más que en el mismo mes del año anterior, según informó la asociación «UkrBumaga».
El segmento de productos elaborados con materia prima primaria experimentó un crecimiento especialmente rápido. La producción de papel higiénico 100 % de celulosa alcanzó los 23,3 millones de rollos, lo que supone un aumento del 19,6 % en términos interanuales.
De este modo, los productos de celulosa pura representaron casi el 48 % de la producción total de papel higiénico de las empresas que facilitan datos estadísticos a la asociación.
El crecimiento de este segmento se produce en un contexto de menor dinamismo de la industria papelera en su conjunto. La producción total de papel y cartón en agosto se redujo un 2,3 %, hasta las 54,3 mil toneladas.
La producción de papel base para productos sanitarios y de higiene ascendió a 11,08 mil toneladas, un 1,8 % menos que en agosto del año pasado.
Según datos de la asociación, los productos sanitarios y de higiene siguen siendo uno de los segmentos más estables de la industria ucraniana de la celulosa y el papel. Durante los primeros siete meses de 2026, la producción de papel higiénico en rollos fue un 6,6 % superior a la del mismo periodo de 2025.
Entre las empresas que operan en este segmento y que facilitan datos a la asociación se encuentran, en particular, la fábrica de papel de Kohavyn y «VGP», que fabrica productos bajo la marca «Ruta».
Fuente: asociación «UkrBumaga».
Las empresas ucranianas que operan en el mercado de la chatarra ferrosa se pronunciaron a favor de eliminar la cuota cero vigente para la exportación de materias primas e introducir suministros controlados a los países de la UE, señalando un fuerte deterioro de la situación en el sector.
Así lo comunicaron representantes de empresas y de la asociación sectorial durante la conferencia de prensa «El mercado de la chatarra de Ucrania: entre las necesidades de la economía y la incertidumbre regulatoria», celebrada el 16 de septiembre en la agencia «Interfax-Ucrania».
El presidente de la Asociación Ucraniana de Metales Secundarios «UAVtormet», Volodymyr Bubley, declaró que la cuota cero para la exportación de chatarra a la UE, establecida desde principios de 2026, afecta negativamente a la recolección de materias primas y a la actividad de las empresas del sector. Según él, si se mantienen las restricciones vigentes, los volúmenes de recolección de chatarra podrían reducirse considerablemente hasta finales de año.
El director general de la LLC «UkrMetInvest», Serhiy Vovk, informó de que la empresa ya ha reducido su plantilla en 180 empleados y que de sus 18 instalaciones de producción solo cuatro continúan operando. En los almacenes de la empresa se han acumulado más de 14.000 toneladas de chatarra que la compañía no puede vender.
El director de desarrollo de la LLC «Mirten», Mykola Klymovych, señaló que durante los ocho meses de 2026 el volumen de recolección de chatarra, según las estimaciones de los representantes del sector, se redujo en aproximadamente 400.000 toneladas. Los participantes del mercado estiman las pérdidas de ingresos fiscales en más de 1.000 millones de UAH.
El director general del grupo de empresas «UKRMET», Vladyslav Kleshchynskyi, declaró que la demanda interna por parte de las empresas metalúrgicas se había reducido drásticamente y que era necesario permitir la exportación regulada de chatarra a la UE. Los representantes del sector habían propuesto anteriormente establecer una cuota de exportación de alrededor de 200.000 toneladas al año.
Según «UAVtormet», entre enero y agosto de 2026 se produjeron en Ucrania alrededor de 4,3 millones de toneladas de acero, mientras que durante todo 2025 este indicador fue de 7,409 millones de toneladas. Los suministros de chatarra a las empresas metalúrgicas durante los ocho meses ascendieron a 925.400 toneladas, y el volumen total de recolección fue de 971.700 toneladas.
La asociación pronostica que, al cierre de 2026, la producción de acero será de alrededor de 6,4-6,5 millones de toneladas, los suministros de chatarra a las empresas metalúrgicas de 1,2-1,25 millones de toneladas y el volumen total de recolección de aproximadamente 1,22-1,25 millones de toneladas.
Las exportaciones ucranianas de chatarra ferrosa entre enero y agosto de 2026 se redujeron un 95,1 % en comparación con el mismo período del año pasado, hasta 13.856 toneladas desde 283.055 toneladas. En términos monetarios, los suministros disminuyeron un 95,4 %, hasta 3,93 millones de dólares.
En 2025, por el contrario, las exportaciones de chatarra aumentaron un 45,3 %, hasta 448.685 toneladas, mientras que los ingresos en divisas crecieron un 44,5 %, hasta 131,927 millones de dólares. Precisamente el fuerte crecimiento de las exportaciones de materias primas fue una de las razones por las que el Ministerio de Economía introdujo un régimen de licencias y una cuota cero de exportación para 2026.
En abril, el Gobierno ajustó parcialmente las restricciones, permitiendo exportaciones con licencia para determinados operadores de actividad económica exterior que resultaron ganadores de subastas electrónicas estatales. Sin embargo, los representantes del sector de la recolección de chatarra consideran que este mecanismo es insuficiente para restablecer el funcionamiento pleno del mercado.
Los participantes en la conferencia de prensa declararon que, si se mantiene el actual modelo de regulación, buscarán que se revise la decisión y no descartan acciones de protesta.
chatarra, CHATARRA FERROSA, exportaciones, metalurgia, UCRANIA
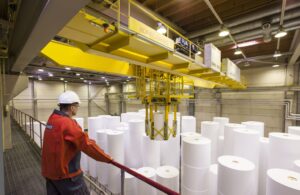
Las principales empresas del sector de la celulosa y el papel de Ucrania produjeron en agosto de 2026 54,3 mil toneladas de papel y cartón, lo que supone un 2,3 % menos que en agosto del año pasado y un 1,8 % menos que en julio, según informó la asociación «UkrBumaga».
No obstante, el valor de la producción comercial de las empresas siguió aumentando. En agosto, su volumen alcanzó los 2.75 mil millones de UAH, lo que supone un 17,5 % más que en agosto de 2025. En comparación con julio de este año, por el contrario, la cifra se redujo casi un 10 %.
Así pues, el crecimiento de los ingresos del sector se produjo en un contexto de descenso de los volúmenes físicos de producción, lo que podría reflejar un cambio en la estructura de la producción y un nivel más elevado de precios de los productos terminados.
En concreto, la producción de papel en agosto superó ligeramente la cifra del año anterior y ascendió a 12,28 mil toneladas. La mayor parte correspondió al papel base para productos sanitarios e higiénicos: 11,08 mil toneladas, un 1,8 % menos que el año anterior.
La producción de cartón se redujo un 3,1 %, hasta las 42 000 toneladas. De ellas, 33 100 toneladas correspondieron al cartón para embalaje y al papel para cartón ondulado, cuya producción disminuyó un 7,8 %.
Entre las principales empresas que facilitan datos a la asociación se encuentran la Fábrica de Cartón y Papel de Kiev, la Fábrica de Embalajes de Tripoli, la Fábrica de Papel de Kohavina, «VGP» (marca comercial «Ruta»), «Poninkovskaya KPF-Ucrania» y la «Compañía de Cartón y Papel» de Leópolis.
En 2025, la producción de papel y cartón en Ucrania aumentó un 4,8 %, hasta alcanzar las 630 000 toneladas.
Fuente: asociación «UkrBumaga».
Canadá ocupó el primer lugar por el balance entre las actitudes positivas y negativas de los ucranianos entre los 50 mayores socios comerciales de Ucrania, mientras que China, que lidera por volumen de comercio, obtuvo el indicador más bajo, y la actitud hacia Polonia empeoró significativamente, según los resultados de un estudio de la empresa Active Group y el centro de información y análisis Experts Club.
Según la clasificación publicada, el balance de las valoraciones positivas y negativas de Canadá fue de más 73,8 puntos porcentuales. Le siguen Suecia – más 70,6 p.p., los Países Bajos – 69,7 p.p., Finlandia y Noruega – 69,3 p.p. cada uno, Francia – 69,1 p.p., Italia – 67,1 p.p., Lituania – 65,9 p.p., Suiza y el Reino Unido – 65,6 p.p. cada uno.
Este indicador es la diferencia entre las proporciones de respuestas positivas y negativas. En particular, el 76,3% de los encuestados tiene una actitud positiva hacia Canadá, el 2,5% negativa y el 19,2% neutral.
El peor balance se registró respecto a China – menos 25,4 p.p.: el 18,2% de los encuestados la valora positivamente, el 43,6% negativamente y el 33,9% de forma neutral. También presentan indicadores negativos India – menos 14,3 p.p., Hungría – menos 12,7 p.p. y Líbano – menos 9,2 p.p.
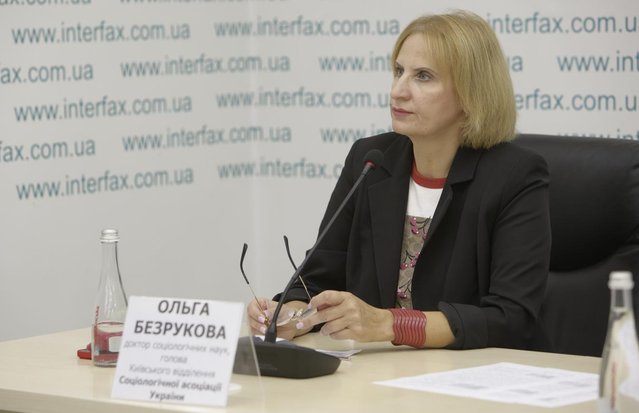
La doctora en Ciencias Sociológicas y jefa de la sección de Kyiv de la Asociación Sociológica de Ucrania, Olga Bezrukova, calificó a la República Popular China como un ejemplo ilustrativo de la brecha entre la magnitud de la interacción económica y la imagen pública del Estado.
«Vimos que China es el mayor socio económico de Ucrania por volumen total de comercio, pero esto no se convierte de ninguna manera en una imagen pública positiva. Esto demuestra que los ciudadanos de Ucrania distinguen claramente entre el pragmatismo de la interacción económica y la valoración general del Estado. La dependencia económica y la interacción no equivalen a la simpatía pública hacia este país», subrayó durante una rueda de prensa en la agencia «Interfax-Ucrania» el martes.
Uno de los cambios más notables fue el deterioro de la actitud hacia Polonia. Si en marzo de 2026 el balance de valoraciones era de más 41,7 p.p., en agosto las respuestas positivas y negativas prácticamente se igualaron, con una ligera ventaja de las negativas. El 34,6% de los encuestados expresó una actitud positiva, el 37% negativa y el 25,4% neutral.
«Al comienzo de la invasión, Polonia era percibida casi como el principal socio. Preguntábamos sobre el acercamiento entre Ucrania y Polonia, político y económico, incluso sobre la unión en algún tipo de alianza común, y veíamos resultados enormemente positivos. Pero aquí vemos que Polonia aparentemente sigue siendo un socio clave, pero la idea de la unión ya ha sido olvidada y vemos una negatividad estable», señaló el fundador de Active Group, Andriy Yeremenko.
Relacionó el deterioro de las valoraciones con la posición de una parte de las autoridades polacas, que considera antiucraniana.
Al mismo tiempo, el balance de la actitud hacia Hungría mejoró de menos 33,6 p.p. en marzo a menos 12,7 p.p. en agosto, aunque las valoraciones negativas siguen predominando. Respecto a Estados Unidos, el indicador aumentó de más 19,4 a más 38,4 p.p. El 55% de los encuestados tiene una actitud positiva hacia Estados Unidos, el 16,6% negativa y el 25,6% neutral.
Al responder a la pregunta de quién contribuye más al logro de la paz en Ucrania, el 44,6% de los encuestados mencionó a los países de la Unión Europea, el 25,2% a Estados Unidos, el 23,3% al Reino Unido, el 4,1% a China, el 1,8% a India y el 1% a Brasil. En cuanto al desarrollo prioritario de las relaciones comerciales y económicas, el 69,9% eligió a los países de la UE y al Reino Unido, el 11,9% a Estados Unidos y el 8,4% a China.

Según Bezrukova, las valoraciones del papel de Estados Unidos en el logro de la paz se mantuvieron relativamente estables durante las tres oleadas del estudio.
«La simpatía general hacia un país y la valoración de su funcionalidad a nivel internacional son cosas relacionadas, pero no idénticas. Las imágenes de los países son multidimensionales. Una persona puede cambiar su actitud emocional hacia un Estado, pero seguir reconociendo su peso internacional», explicó la socióloga.
Otro modelo, según ella, lo demuestra India: el 48,3% de los encuestados expresa una actitud neutral hacia ella, pero entre las valoraciones formadas predominan las negativas – 31,5% frente al 17,2% de positivas.
Los indicadores económicos fueron presentados por el fundador de Experts Club, subdirector de la agencia «Interfax-Ucrania» y candidato en Ciencias Económicas, Maksym Urakin. Según los datos del Servicio Estatal de Aduanas citados por él, en el primer semestre de 2026 el volumen de comercio de Ucrania ascendió a $70,3 mil millones, las exportaciones a $21 mil millones y las importaciones a $49,3 mil millones. El saldo negativo del comercio de mercancías alcanzó los $28,3 mil millones.
«Si comparamos con el primer semestre de 2025, allí también había un desequilibrio, pero ahora las exportaciones aumentaron aproximadamente un 5% y las importaciones casi un 30%. Es decir, el déficit aumentó en más de 10 mil millones de dólares en un año. Por eso es muy importante para nosotros analizar a nuestros principales socios», subrayó.

Según los materiales presentados, el volumen de comercio con China entre enero y junio ascendió a unos $14,68 mil millones. Ucrania exportó a China mercancías por valor de $778 millones e importó por $13,90 mil millones, generando un déficit de aproximadamente $13,12 mil millones. Polonia siguió siendo el mayor comprador de productos ucranianos, con un volumen de $2,38 mil millones. Türkiye ocupó el segundo lugar entre los mercados de exportación con $1,78 mil millones, e Italia el tercero con $1,28 mil millones.
Por volumen total de comercio, después de China se sitúan Polonia – $7,05 mil millones, Türkiye – $4,90 mil millones, Alemania – $4,48 mil millones y Estados Unidos – $3,07 mil millones. Yeremenko destacó a Türkiye como ejemplo de combinación de un importante volumen comercial y una percepción predominantemente positiva: el 52,3% de los encuestados tiene una actitud favorable hacia ella y el 7,4% negativa.
Urakin llamó por separado la atención sobre los socios cuyo comercio proporciona a Ucrania un saldo positivo. En el primer semestre, el mayor fue con España – $578,1 millones, Egipto – $527,1 millones y Moldavia – $467,2 millones. Les siguen Argelia – $309,2 millones, los Países Bajos – $221,5 millones y Líbano – $220,5 millones. Libia, Túnez, Irak y Yemen también entraron en los diez primeros.
Al mismo tiempo, respecto a varios de estos socios predomina una actitud neutral. Egipto es valorado de forma neutral por el 61,3% de los encuestados, Argelia por el 65,8% y Túnez por el 67,3%. Los participantes en la rueda de prensa relacionaron esto con el insuficiente conocimiento de los ucranianos sobre estos Estados y subrayaron la necesidad de una diplomacia económica y pública más activa.
«Hay que desarrollar mejor no solo el conocimiento general. En primer lugar, deben trabajar las asociaciones empresariales, el Ministerio de Economía y el Ministerio de Asuntos Exteriores para desarrollar las relaciones bilaterales y mejorar el balance. En condiciones en las que Ucrania ya carece de financiación y vivimos, en esencia, gracias a préstamos externos, debemos ampliar la cooperación con los países con los que podemos tener un balance positivo», señaló el director de Active Group, Oleksandr Pozniy.
Urakin recomendó a las embajadas acreditadas en Ucrania garantizar una comunicación plena en idioma ucraniano, apertura hacia los medios de comunicación e información regular sobre los resultados de la cooperación.
«La primera recomendación es mostrar regularmente hechos concretos, acciones concretas, la presencia aquí de fondos, embajadas, equipos y diplomáticos en el ámbito humanitario y en la ciencia. La segunda es estar abiertos a las preguntas y solicitudes de los medios de comunicación y del público. También debemos utilizar nuestra sociología para sacar conclusiones y consolidar nuestras relaciones, ante todo las comerciales», añadió.
Esta es la tercera oleada del estudio; las anteriores se realizaron en agosto de 2025 y marzo de 2026. La encuesta se llevó a cabo en agosto de 2026 mediante cuestionarios en línea autoadministrados en el panel SunFlowerSociology. Fueron encuestados 800 ciudadanos de Ucrania de 18 años o más. Según los organizadores, la muestra es representativa por edad, sexo y región, y el margen máximo teórico de error estadístico declarado, con un nivel de confianza del 95%, es del 3,5%.
ACTIVE GROUP, CANADA, CHINA, COMERCIO, Estados Unidos, EXPERTS CLUB, opinión pública, Polonia, UCRANIA



