
Según informa Experts.news, los profesionales extranjeros que hayan completado sus estudios universitarios o de formación profesional en Alemania pueden obtener un permiso de residencia de duración indefinida tras dos años de trabajo cualificado en el país.
La redacción vigente del artículo 18c de la Ley de Residencia (Aufenthaltsgesetz) prevé un plazo especial reducido para quienes hayan completado con éxito una formación profesional o estudios en un centro de enseñanza superior directamente en Alemania. Para estos profesionales, el periodo de estancia con permiso de trabajo cualificado es de dos años, y el periodo necesario de cotización al seguro de pensiones es de 24 meses.
Al mismo tiempo, el portal oficial alemán para profesionales extranjeros «Make it in Germany» aclara que esta norma preferencial no es del todo nueva: ya estaba en vigor en el marco de un régimen especial para titulados de universidades y centros de formación profesional alemanes y se mantuvo tras la reforma de la legislación en materia de inmigración. Para el resto de trabajadores cualificados, el plazo estándar para obtener la residencia permanente es de tres años, y no de cinco.
Para acogerse a la vía de dos años hacia la residencia permanente, el extranjero debe haber tenido, como mínimo, dos años de permiso de residencia como trabajador cualificado, investigador o titular de la Tarjeta Azul de la UE, de conformidad con los artículos pertinentes de la ley. Asimismo, es necesario trabajar en un puesto que se ajuste a las condiciones del permiso de residencia, haber cotizado al seguro de pensiones público durante al menos 24 meses, dominar el alemán con un nivel B1, tener conocimientos básicos sobre el sistema jurídico y social de Alemania y disponer de una superficie habitable suficiente.
Para los titulares de la Tarjeta Azul de la UE se aplican normas específicas aún más ágiles. Se puede obtener un permiso de residencia permanente tras 27 meses de trabajo cualificado y, si se domina el alemán a un nivel B1, tras 21 meses.
En los últimos años, Alemania ha ido simplificando progresivamente la captación y retención de profesionales extranjeros ante la escasez de mano de obra. En concreto, la reforma de la Ley de Inmigración de Personal Cualificado (Skilled Immigration Act) ha ampliado las posibilidades de entrada para los trabajadores cualificados, ha introducido la «Opportunity Card» para la búsqueda de empleo y ha simplificado una serie de trámites para los titulares de la Tarjeta Azul y sus familiares.
Según datos de la Oficina Federal de Estadística de Alemania (Destatis), a finales de 2025 figuraban en el Registro Central de Extranjeros 14,07 millones de ciudadanos de otros países que residían en Alemania. Aproximadamente 5 millones de ellos eran ciudadanos de países de la UE, mientras que otros 4,6 millones tenían la nacionalidad de otros Estados europeos.
El grupo más numeroso de ciudadanos extranjeros seguía siendo el de los turcos, con 1,520 millones de personas. En segundo lugar se situaban los ciudadanos de Ucrania, con 1,410 millones, seguidos de los de Siria, con 936 mil; Rumanía, con 904 mil; Polonia, con 840 mil, e Italia, con 629 mil. En Alemania también residían cerca de 450 mil ciudadanos de Afganistán, 422 mil de Bulgaria, 413 mil de Croacia y más de 311 mil de la India.
Al mismo tiempo, el número de ciudadanos de Ucrania en 2025 aumentó en aproximadamente 76 mil personas, lo que supuso uno de los mayores incrementos entre las distintas nacionalidades. El número de ciudadanos de la India aumentó en 34 000. Al mismo tiempo, el número de ciudadanos de Siria disminuyó en 39 000, el de Polonia y Turquía —aproximadamente en 25 000 en cada caso— y el de Rusia, en 18 000
. Si se tiene en cuenta el país de nacimiento en lugar de la nacionalidad, el panorama es algo diferente. En 2025, en Alemania residían 16,4 millones de personas que habían emigrado al país. Los grupos más numerosos nacieron en Polonia y Turquía —aproximadamente 1,5 millones de personas cada uno—, en Ucrania —1,3 millones— y en Rusia y Siria —aproximadamente 1 millón cada uno—.
Estos cinco países representaban alrededor del 39 % del total de inmigrantes que vivían en Alemania. En total, unos 21,8 millones de habitantes del país tenían experiencia migratoria propia o eran descendientes directos de inmigrantes.
De este modo, los ucranianos constituyen hoy en día el segundo grupo más numeroso de ciudadanos extranjeros en Alemania, después de los turcos, y uno de los tres grupos más grandes de inmigrantes por país de nacimiento.
La empresa minera Ferrexpo, con activos en Ucrania, cerró el primer semestre de 2026 con unas pérdidas netas de 14,9 millones de dólares, lo que supone 13,2 veces menos que en el primer semestre de 2025, según el informe publicado por la empresa este viernes.
Según este, los ingresos se redujeron en 2,3 veces, hasta los 196 millones de dólares, como consecuencia de la disminución de los volúmenes de ventas, mientras que el beneficio EBITDA fue negativo —4 millones de dólares frente a un valor positivo de 4 millones de dólares en el primer semestre de 2025—, lo que refleja el impacto combinado de la caída de los volúmenes de ventas y de los precios de venta, así como del aumento de los costes de producción.
Tras la publicación por la mañana de los resultados financieros, las acciones subieron de 28,9 peniques a 32,88 peniques, y cerraron la sesión en 32,48 peniques, lo que supone un aumento del 13,33 % respecto al precio de cierre del día anterior. La última vez que alcanzaron un precio tan alto fue hace más de cinco meses.
Ferrexpo señaló que había reducido deliberadamente los gastos de capital (CapEx) de 28 millones de dólares a 10 millones de dólares entre enero y junio de 2025, destinando el 88 % de dichos gastos a proyectos necesarios para mantener la actividad y solo el 12 % a proyectos de desarrollo.
Debido al prolongado retraso en la devolución del IVA y a la consiguiente disminución de la liquidez financiera, el grupo se vio obligado a reducir los volúmenes de producción a una sola línea de fabricación de pellets, según se indica en el informe.
El volumen total de producción comercial durante el primer semestre ascendió a 1,556 millones de toneladas, lo que supone un descenso del 40 % en comparación con el semestre anterior (que finalizó el 31 de diciembre de 2025) y del 54 % en comparación con el primer semestre de 2025.
La estructura de la producción en el primer semestre de 2026 se compuso de un 89 % de pellets y un 11 % de concentrado comercial, frente al 61 % y el 39 %, respectivamente, del primer semestre de 2025, cuando una mayor proporción de producción de concentrado ofrecía oportunidades adicionales en el mercado durante un periodo de menor demanda de pellets y primas de mercado más reducidas, señaló Ferrexpo.
El presidente interino del consejo de administración, Lucio Genovese, recordó que, a principios de septiembre, la empresa logró recaudar 100 millones de dólares mediante una emisión adicional de acciones, lo que reforzó considerablemente su posición de liquidez y le proporcionó mayor solidez financiera y flexibilidad para gestionar las continuas presiones operativas y financieras a las que se enfrenta el negocio.
«Sin embargo, el capital adicional no resuelve los problemas fundamentales derivados de la prolongada retención de la devolución del IVA, la guerra en Ucrania, las restricciones en la infraestructura logística y energética, así como la necesidad de mantener una gestión disciplinada de la tesorería y el capital circulante», señaló.
El viernes Ferrexpo precisó que los costes de producción según el indicador C1 aumentaron hasta los 81,3 dólares estadounidenses por tonelada, desde los 77,1 del primer semestre de 2025, debido al incremento de los volúmenes de trabajos mineros y mantenimiento técnico, al impacto del aumento de los precios de la electricidad y el combustible, así como al incremento de los gastos de personal.
Cabe destacar que el grupo ha realizado importantes esfuerzos para reducir los gastos con el fin de mantener la estabilidad financiera. Estas medidas incluyen la reducción de la jornada laboral de los empleados, la reducción del volumen de compras de bienes y servicios, así como la suspensión de todas las inversiones de capital no esenciales, los gastos generales y los gastos en responsabilidad social corporativa.
Además, en el primer semestre de 2026 no se registraron pérdidas por deterioro de activos, mientras que en el primer semestre de 2025 ascendieron a 154 millones de dólares.
En el informe, Genovese destacó que la prolongada suspensión de la devolución del IVA por parte de las autoridades fiscales ucranianas sigue siendo un problema financiero importante: a 30 de junio, el saldo neto del IVA pendiente de devolución ascendía a 82,7 millones de dólares, y, a 24 de septiembre, el Servicio Estatal de Impuestos había suspendido la devolución del IVA por un importe total de 3.885 mil millones de hryvnias, es decir, 86,9 millones de dólares.
El informe también señala que, durante los primeros seis meses de 2026, Ferrexpo recibió noticias del fallecimiento de otros 11 compañeros que prestaban servicio en las Fuerzas Armadas de Ucrania, con lo que el número total de fallecidos desde el inicio de la invasión a gran escala de Rusia ascendió a 67 personas, mientras que en 2024 y 2025 el número de fallecidos fue de 11 cada año.
Según el informe, a finales de junio de 2026, 804 empleados de Ferrexpo prestaban servicio en las Fuerzas Armadas de Ucrania y 218 personas habían sido desmovilizadas, mientras que a finales de 2025 estas cifras eran, respectivamente, de 771 y 194, y un año antes, de 706 y 160.
Ferrexpo posee el 100 % de las participaciones de la sociedad limitada «Yeristivskyi GZK», el 99,9 % de la sociedad limitada «Bilánivskyi GZK» y el 100 % de las acciones de la sociedad anónima privada «Poltavskyi GZK».
La Bolsa de Londres (LSE) suspendió a principios de mayo la cotización de las acciones de Ferrexpo debido a la imposibilidad de la empresa de publicar a tiempo sus cuentas anuales, y la reanudó el 7 de septiembre.
En 2025, la empresa redujo sus ingresos en un 16 %, hasta los 787 millones de dólares; su beneficio EBITDA se redujo 2,5 veces, hasta los 28 millones de dólares, y sus pérdidas netas se multiplicaron casi por 4,5, hasta alcanzar los 223,9 millones de dólares.
FERREXPO, mina de hierro, mineral de hierro, pérdidas, UCRANIA
El director general del grupo agrícola «Kernel», Yevgen Osipov, prevé, en un escenario de crisis, una reducción de la producción de cereales en Ucrania el próximo año de 12 millones de toneladas debido a una posible disminución de la superficie de siembra por parte de los agricultores, si en los próximos seis meses no se encuentra una solución para reanudar las exportaciones, según informa el corresponsal de la agencia «Interfax-Ucrania».
«Hoy en día es difícil hacer este tipo de previsiones. Esperamos que en los próximos seis meses se encuentren soluciones. Si no se encuentra una solución práctica, objetivamente se reducirán las superficies de siembra. En ese escenario de crisis, hemos estimado que ello supondría un déficit de producción de 12 millones de toneladas de cereales el próximo año», afirmó el miércoles en el Foro de Estabilidad Económica «Forbes Ucrania», celebrado en Kiev.
Según Osipov, si los puertos marítimos permanecen cerrados, Ucrania solo podrá exportar unas 20 millones de toneladas de los 50 millones necesarios de productos del sector agrícola, es decir, el 40 % del volumen necesario, por lo que las empresas se ven obligadas a reorientarse hacia otros modelos de negocio.
«Según nuestra propia experiencia con los últimos corredores, la eficiencia fue insuficiente en aproximadamente un 50 %, por lo que hay que buscar nuevas vías. Porque ahora, para las empresas, se trata de construir un nuevo modelo de negocio. Es decir, el antiguo modelo de negocio ya no funciona allí. Por eso, por nuestra parte, nos centramos en la transformación y la exportación de productos transformados», señaló Osipov.
Según él, «Kernel», en su nuevo modelo de negocio, se centra en la exportación de volúmenes más reducidos de productos con mayor valor añadido, al tiempo que mantiene la posibilidad de comprar semillas oleaginosas a los agricultores ucranianos, pagarles y exportar los productos transformados.
Osipov añadió también que, en estos momentos, debido a las restricciones de seguridad y logísticas, así como a factores externos, no se puede contar con que los puertos del Danubio puedan garantizar los volúmenes de transporte que Ucrania tuvo en los años 2022-2023.
Como se informó, el Ministerio de Agricultura de EE. UU. (USDA), en su informe de septiembre, elevó —gracias a un rendimiento récord— la estimación de la producción de trigo en Ucrania para este año en 0,6 millones de toneladas con respecto a la previsión de agosto, hasta los 26 millones de toneladas, y la de otros cereales, excepto el trigo y el maíz, en 0,5 millones de toneladas, hasta los 7,29 millones de toneladas, y mantuvo la previsión de producción de maíz en 31,8 millones de toneladas. Por lo tanto, el USDA estima que la producción total de cereales de Ucrania este año se situará en 65,09 millones de toneladas.
El volumen de negocio del comercio minorista de Ucrania entre enero y agosto de 2026 creció un 8,8 % en comparación con el mismo periodo de 2025, según informó la Oficina Estatal de Estadística (Gosstat).
Según sus datos, en términos nominales, el volumen de negocio del comercio minorista entre enero y agosto de este año ascendió a 1,968 billones de hryvnias.
En agosto, en comparación con julio de este año, el volumen de negocio del comercio minorista aumentó un 3,3 %; en términos interanuales, en comparación con agosto de 2025, un 7,6 %.
La Oficina Estatal de Estadística precisa que el volumen de negocio de las empresas de comercio minorista (personas jurídicas) entre enero y agosto de 2026 aumentó un 8,9 % en comparación con el mismo periodo de 2025, y ascendió a casi 1,363 billones de hryvnias.
El volumen del volumen de negocio minorista de las empresas de comercio minorista en agosto, en comparación con julio de este año, creció un 3,1 %, y en términos interanuales (a fecha de agosto de 2025), un 7,5 %.
Según datos de la oficina de estadística, en 2025 el volumen de ventas al por menor en Ucrania creció un 7,5 %.
La Oficina Estatal de Estadística recuerda que los datos se presentan sin tener en cuenta los territorios ocupados temporalmente por la Federación Rusa ni la parte de los territorios en los que se están llevando a cabo (o se han llevado a cabo) acciones bélicas.
Oficina Estatal de Estadística, UCRANIA, Volumen de negocio del comercio minorista
Las exportaciones de electricidad desde Ucrania entre el 14 y el 20 de septiembre disminuyeron un 17,3 % con respecto a la semana anterior, hasta situarse en 109,3 mil MWh, mientras que las importaciones aumentaron un 12,2 %, hasta alcanzar los 18,6 mil MWh.
«En total, el volumen de ventas de electricidad superó casi seis veces a las compras», informó el centro de análisis DIXI Group, citando datos de Energy Map, el miércoles.
Según señaló el centro, durante el periodo analizado, el factor que más influyó en el comercio exterior de electricidad fue la meteorología. El comienzo nublado de la semana, junto con la disminución estacional gradual de la generación de las centrales solares, redujo el excedente diurno de potencia, y la mayor reducción de las exportaciones se produjo durante las horas de luz. Al mismo tiempo, las temperaturas agradables, en su mayoría sin precipitaciones, no generaron picos de carga en la red eléctrica. El consumo industrial se mantuvo bajo como consecuencia de los ataques rusos.
Según datos de Energy Map, Hungría representó la mayor parte de las exportaciones de la semana pasada, con 53,8 mil MWh, lo que supone un 49,2 %. A Moldavia le correspondieron 36,2 mil MWh (33,1 %), a Rumanía —19,0 mil MWh (17,4 %)— y a Polonia —0,3 mil MWh (0,3 %)—.
En comparación con la semana anterior, las exportaciones se redujeron en todas las direcciones: a Polonia en un 72 % (con volúmenes de suministro insignificantes), a Rumanía en un 28 %, a Moldavia en un 22 % y a Hungría en un 8 %. Las exportaciones a Eslovaquia se mantuvieron en cero.
Hungría siguió siendo también el principal destino de las importaciones, con un suministro de 8,9 mil MWh (47,8 %). A Polonia correspondieron 5,9 mil MWh (31,4 %), a Rumanía, 3,8 mil MWh (20,6 %), y a Moldavia, 0,04 mil MWh (0,2 %).
Como se informó, en agosto de 2026 las importaciones de electricidad a Ucrania aumentaron un 5 % con respecto a julio, hasta alcanzar los 184 mil MWh, mientras que las exportaciones se dispararon un 63,8 %, hasta los 380,9 mil MWh, lo que supuso el mayor volumen mensual desde septiembre de 2025. En definitiva, Ucrania mantuvo por segundo mes consecutivo su condición de exportador neto: las ventas superaron a las compras casi en el doble.
Para transformar los sistemas agroalimentarios mundiales de aquí a 2030 se necesitan alrededor de $680 mil millones de financiación al año, sin embargo, la eficacia de los programas internacionales dependerá no solo del volumen de los fondos, sino también del acceso de los agricultores y las empresas agroalimentarias a la financiación, los mercados y los incentivos económicos.
Según informa SEEDS, las cuestiones de financiación se debatieron en Roma durante la Conferencia Mundial de la FAO «Actions in One Health in Agrifood Systems», que se celebró del 21 al 23 de septiembre y estuvo dedicada a la implementación del enfoque «Una sola salud» (One Health) en los sistemas agroalimentarios.
Según la evaluación de la FAO, la necesidad anual de financiación para la transformación de los sistemas agroalimentarios en los países de ingresos bajos y medios asciende a alrededor de $680 mil millones. De esta cantidad, aproximadamente $425–426 mil millones deben destinarse directamente a inversiones y otros cerca de $255 mil millones a sistemas de protección social.
La experta internacional en agricultura sostenible y sistemas agroalimentarios y fundadora de Sapienza.media, Kateryna Zvierieva, quien participó en la conferencia, subrayó que el volumen de la financiación internacional por sí solo no garantiza resultados si los recursos no llegan a los productores directos.
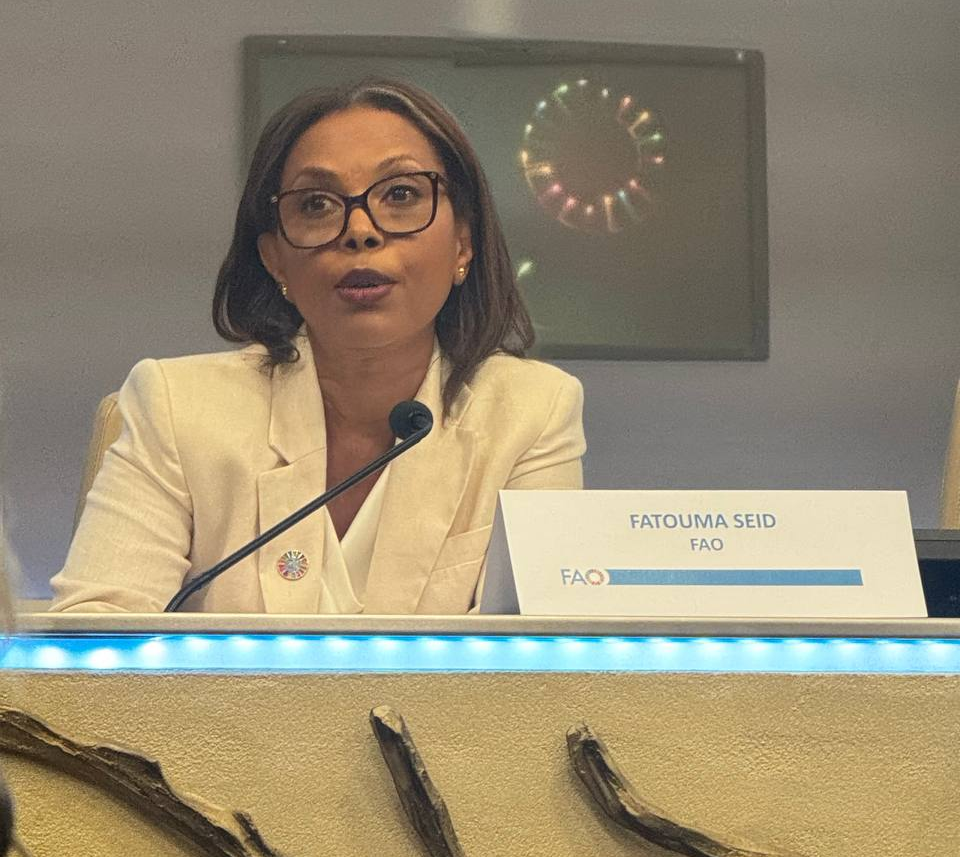
«Podemos desarrollar soluciones medioambientales y veterinarias eficaces, pero no se convertirán en una práctica generalizada si el agricultor no tiene acceso a financiación, mercados de venta e incentivos económicos para su implementación», señaló en un comentario a SEEDS.
Ruanda se convirtió en uno de los ejemplos de captación eficaz de fondos. Alrededor de $25 millones de financiación del Pandemic Fund fueron acompañados por la movilización de aproximadamente otros $160 millones de recursos adicionales e inversiones relacionadas. El programa está dirigido a reforzar la vigilancia epidemiológica, los sistemas de alerta temprana y la coordinación entre los servicios de salud humana y animal. FAO, OMS y UNICEF participan en su implementación.
Durante la conferencia también se debatieron programas en Zimbabue y Afganistán, donde el enfoque One Health se utiliza para combinar la seguridad veterinaria, la atención sanitaria, la seguridad alimentaria y el apoyo a la producción agrícola. Los participantes destacaron que las enfermedades animales, los riesgos climáticos y los problemas relacionados con el agua a menudo trascienden las fronteras de los distintos Estados y requieren programas regionales de inversión.
La reducción de la ayuda internacional sigue siendo un problema aparte. Representantes de la Comisión Europea llamaron la atención sobre la necesidad de involucrar más ampliamente en la financiación al Banco Mundial, la IFC, el Fondo Internacional de Desarrollo Agrícola y el capital privado, ya que los recursos de subvenciones son insuficientes para una transformación a gran escala del sector agrícola.
Para Ucrania, estos enfoques tienen una importancia especial debido a la necesidad de restaurar simultáneamente la producción agrícola, la infraestructura, el sistema veterinario y los recursos hídricos, así como adaptar el sector a las normas de la UE.
Según Zvierieva, los programas internacionales deben ser accesibles no solo para las grandes instituciones, sino también directamente para las empresas agrícolas, las cooperativas y los pequeños productores. En su opinión, los agricultores deben participar en el desarrollo de dichos programas ya en la etapa de planificación, puesto que son precisamente ellos quienes pueden evaluar el coste real de la implementación de nuevas tecnologías y los riesgos económicos para las explotaciones.
La FAO también subraya que, sin la participación del sector privado, las instituciones financieras y los productores directos, será imposible superar el déficit mundial de financiación de los sistemas agroalimentarios.
Fuente: SEEDS — «$680 mil millones para la transformación de los sistemas agroalimentarios»



