Обсяг промислового виробництва у ФРН у липні зменшився на 1,1% порівняно з попереднім місяцем, повідомило статистичне управління країни. Це найбільше падіння з серпня минулого року.
Аналітики в середньому очікували зростання на 0,3%, за даними Trading Economics.
Згідно з переглянутими даними, у червні показник не змінився, тоді як раніше повідомлялося про його зростання на 0,2%.
Випуск споживчих товарів у липні зменшився на 2,2%, засобів виробництва – на 3,4%, проміжних товарів – на 0,2%.
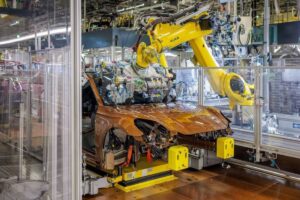
Обсяг випуску в автомобільній промисловості впав на 9,2%. Виробництво енергії збільшилося на 4,7%, обсяги будівництва — на 0,9%.
У річному вираженні обсяг промислового виробництва в Німеччині в позаминулому місяці скоротився на 1,6% після спаду на 0,5% у червні.
Гірничорудна компанія Ferrexpo із основними активами в Україні повідомила про відновлення виробництва на своїх підприємствах в Україні.
“Ми раді відновити виробництво в Україні, і я хотів би подякувати нашому колективу, який вкотре продемонстрував відданість справі та рішучість, забезпечивши відновлення роботи підприємства протягом вихідних”, – сказав тимчасовий CEO Ferrexpo Лучіо Дженовезе.
Згідно з пресрелізом, після залучення коштів у розмірі $100 млн, про яке було оголошено 4 вересня 2026 року, компанія організувала необхідні заходи протягом вихідних, і виробництво було відновлено з використанням однієї лінії з виробництва окатишів.
З огляду на численні задокументовані випадки нападів на порти та судна в Чорному морі, компанія планує зосередитися на експорті продукції клієнтам з Європи, йдеться у біржовому повідомленні Ferrexpo у понеділок.
Як повідомлялось на початку серпня Ferrexpo призупинила виробництво в Україні в умовах постійної загрози російських нападів в українських портах та навколо них для збереження обігових коштів.
Станом на 30 червня 2026 року чиста грошова позиція групи (за вирахуванням зобов’язань за договорами оренди) становила приблизно $21 млн проти $25 млн на 31 березня 2026 року та $47 млн на 31 грудня 2025 року.
Ferrеxpo належить 100%-ва частка ТОВ “Єристівський ГЗК”, 99,9% – ТОВ “Біланівський ГЗК” і 100% акцій ПрАТ “Полтавський ГЗК”.
Лондонська фондова біржа (LSE) з травня призупинила торги акціями Ferrexpo через неможливість компанії вчасно опублікувати річну звітність.
Випуск № 2 – травень 2026 року
Аналіз поточної ситуації на валютному ринку України
Протягом травня курс гривні повільно рухався траєкторією девальвації, проте гривня втрачала настільки поступово, що фактично на ринку сформувався відносно стійкий баланс. Попит помітно не зростав, а на міжбанківському ринку НБУ, як і раніше, виступає ключовим маркетмейкером, пропонуючи валюту через інтервенції.
Попри відсутність панічних настроїв та ажіотажного попиту на валюту гривня долає нові позначки – курс переступив поріг 44,2 грн/дол. Є ознаки, що найближчим часом на відкат розраховувати не варто. Для закриття потреб державного бюджету уряду потрібно переводити залучену від партнерів і донорів фінансову допомогу та кредитні транші з євро і долара у гривню, що автоматично сприяє послабленню гривні. Проти гривні зіграв і факт зміцнення долара на глобальному ринку: інвестори шукають можливості інвестувати саме в доларові активи, зокрема казначейські облігації США, що посилює довіру до американської валюти, курс якої укріплюється попри негативні зовнішньополітичні події, пов’язані з відсутністю мирної угоди Вашингтона з Тегераном. Подальша курсова траєкторія гривні залежить від рівня попиту на валюту всередині країни, стану міжнародних резервів НБУ, потреби Мінфіну в нових обсягах випусків ОВДП і від курсових коливань долара відносно євро на глобальному ринку, а також від динаміки цін на нафту у світі.
Глобальний контекст
Федеральна резервна система, на засіданні якої у квітні було вирішено не змінювати ключову ставку, наразі перед дилемою щодо приборкання інфляційного стрибка. За словами президента ФРС Міннеаполіса Ніла Кашкарі, зниження інфляції в США продовжує бути головним пріоритетом, оскільки інфляція залишається вищою за цільовий показник Федеральної резервної системи на рівні 2%. Проте він наголосив, що центральний банк США і надалі застосовуватиме «збалансований підхід» до свого подвійного мандату цінової стабільності та повної зайнятості. Фактично це означає можливе рішення ФРС щодо підвищення ставок уже на засіданні Комітету ФРС у червні.
Головним чинником впливу на економіку США залишається війна в Ірані. До реальних переговорів сторони так і не дійшли. Наприкінці травня США завдали нових ударів в Ірані. У відповідь Іран атакував американську авіабазу в Кувейті. Президент США Дональд Трамп заявив, що країна може завдати удару по Оману через спроби встановити контроль над Ормузькою протокою разом з Іраном. Трамп вимагає повної свободи судноплавства через протоку та погрожує масштабною атакою на Оман.
Геополітична напруженість на Близькому Сході відображається на коливаннях нафтових котирувань. Наприкінці травня ціна нафти марки Brent зросла більш ніж на 2% – до приблизно 95 доларів за барель, а вартість нафти марки WTI зросла теж більш ніж на 2% – до 91 долара за барель. Зростання цін відбулося після того, як США здійснили нові атаки на Іран, спрямовані проти військового об’єкта в Бандар-Аббасі, стратегічно важливому портовому місті.
Тим часом, долар США в травні впевнено укріплюється щодо євро. Якщо на початку місяця долар торгувався на позначці 1,1779 дол./євро, то наприкінці травня – 1,1636 дол./євро. Станом на кінець травня індекс DXY показує зростання курсу долара США на 0,72% протягом останнього місяця. Підтримку долару надають процентні ставки за казначейськими облігаціями США, які все ще доволі високі, а також сподівання інвесторів на врегулювання конфлікту на Близькому Сході.
Внутрішній український контекст
У травні на українському валютному ринку відбувалося помірне скорочення попиту на іноземну валюту. Середньотижневий продаж валюти на міжбанку в квітні становив 817 млн дол., а середньотижневий впродовж перших трьох тижнів травня – 745 млн дол. Протягом квітня НБУ у вигляді інтервенцій продав 4,08 млрд дол., за три тижні травня – 2,23 млрд дол. Курс гривні з початку травня плавно рухався в бік девальвації, проте якщо в першій половині травня курс стабілізувався на позначці 43,96 грн за долар, то в останній декаді місяця курс швидше пішов в бік падіння і станом на 29 травня офіційний курс НБУ – 44,26 грн/дол. Готівковий ринок в Україні в травні так само перебував під впливом послаблення попиту, офіційні дані стосовно обсягів продажу і купівлі та сальдо на готівковому ринку мають з’явитися на початку червня, але попередньо там не має бути сюрпризів, ймовірно, йдеться про тенденцію збільшення продажу валюти, а не купівлі.
Протягом травня гривню підтримували позитивні настрої щодо майбутніх надходжень коштів від партнерів, а також мало вплив зниження нафтових котирувань на міжнародному ринку. У Єврокомісії нещодавно повідомили, що в червні ЄС планує переказати Україні 9,1 млрд євро фінансової допомоги. Таким чином, 5,9 млрд євро будуть спрямовані на оборонні потреби України, а 3,2 млрд євро – на бюджетну підтримку. Йдеться про перший транш у межах кредитної програми від Європейського Союзу загальним обсягом 90 млрд євро. У червні планується ще одне надходження коштів – 2,8 млрд євро за механізмом Ukraine Facility. А от щодо кредитної програми з МВФ і надходження коштів у червні від фонду поки що є сумніви.
27 травня в Києві розпочала свою роботу місія Міжнародного валютного фонду. Вона має оцінити виконання Україною вимог для виділення чергового траншу. Раніше повідомлялось, що головним моментом в узгодженні маяків програми є податкова політика, зокрема оподаткування електронних платформ. Законопроєкт про податки № 12360 був поданий до парламенту та навіть дійшов до голосування. Однак 26 травня Верховна Рада не підтримала ключові правки до законопроєкту, що передбачав скасування податкових пільг на міжнародні посилки до 150 євро. Невиконання ключового податкового маяку програми ставить під питання швидке отримання Україною траншів від МВФ.
Курс долара США: динаміка й аналіз
Контрольована девальвація на вітчизняному валютному ринку в травні відбувалася плавно і без сюрпризів. Офіційний курс на початку місяця був на позначці 43,96 грн/дол., а 29 травня – 44,26 грн/дол. На міжбанківському ринку курс на початку травня перебував на значеннях 43,9–43,95 грн за долар, а наприкінці місяця курс на міжбанку змістився до 44,28–44,31 грн/дол. Національний банк залишається основним продавцем валюти, яку продає через валютні інтервенції, панічного попиту в травні не спостерігалося.
На готівковому ринку в травні також без ажіотажу, громадяни спокійно купують і продають долари та євро в обмінниках і банках, дефіциту валюти немає. Станом на початок травня курс купівлі готівкових доларів становив 43,55–43,8 грн/дол., а курс продажу – 44,10–44,25 грн/дол. На кінець місяця курс купівлі – 43,95–44,15 грн/дол., а курс продажу – 44,35–44,6 грн за долар. Спреди в кінці травня зросли до 0,5–0,7 грн/дол.
Ключові фактори впливу:
· Повільні курсові коливання та спокійний попит на валюту в травні. Гривня девальвує, але ажіотажного попиту немає, НБУ задовольняє заявки від імпортерів.
· Готівковий ринок – без дефіциту валюти. В обмінниках і банках – у достатній кількості долари, а населення демонструє стриманий попит на валюту.
· Міжнародні фактори: чергова ескалація на Близькому Сході впливає на інвестиційні плани, проте останні тенденції вказують на зростання довіри до долара й активів в американській валюті, а на міжнародному ринку долар впевнено укріплюється.
· Поведінкові очікування ринку: якщо на міжнародному ринку вся увага прикута до нового голови ФРС і червневого засідання Комітету ФРС, де будуть розглядати рівень ключових ставок, то в Україні найбільше сподівань покладають на відсутність найближчим часом суттєвих пошкоджень інфраструктури, що дозволить знизити потребу в іноземній валюті з метою здійснення імпорту обладнання. Також на курс впливає ситуація з надходженням фінансової допомоги та стан міжнародних резервів.
Прогноз
Курс євро: динаміка й аналіз
Євро протягом травня рухався у парадигмі послаблення до долара, і ця тенденція знайшла повноцінне відображення на українському валютному ринку. Якщо розпочався травень з показника 51,46 грн/євро, то наприкінці травня курс досяг позначки 51,43 грн/євро.
Готівковий ринок суттєво не змінився попри поступове укріплення гривні до євро. Якщо на початку травня курс купівлі перебував на рівні 50,95–51,4 грн/євро, а курс продажу – в межах 51,75–52,10 грн/євро, то наприкінці травні курс купівлі – 50,85–51,3 грн/євро, курс продажу – 51,75–51,90 грн/євро. Щодо спредів, то вони у більшості учасників становлять 0,4–0,6 грн/євро, лише у деяких спреди зросли до 0,9–1 грн/євро.
Ключові фактори впливу:
· На міжнародному ринку тренд сильного євро змінився укріпленням долара. У травні долар посилив свої позиції завдяки оптимізму інвесторів і привабливим ставкам державних облігацій США, проте війна в Ірані все ще має вплив на курсові траєкторії головних валют.
· Інфляція в ЄС зростає, але ЄЦБ вичікує та не змінює ставки. Очікується, що в червні ЄЦБ може підвищити відсоткові, навіть якщо війна на Близькому Сході завершиться. Експерти переконані, що центробанк ЄС збільшить вартість запозичень на 0,25 в. п. через зростання цін на енергоносії, що суттєво підвищує інфляцію в Європі.
· Попит на євро в Україні стабілізувався. Готівковий ринок перебуває під впливом пропозиції валюти від населення, дефіциту готівкових євро не спостерігається.
Прогноз:
· Короткостроково (2–4 тижні): на українському ринку євровалюта може залишатись у коридорі 51,45–51,85 грн/€.
· Середньостроково (2–4 місяці): якщо ЄЦБ піде на підвищення ставок, курс євро на міжнародному ринку має шанси на укріплення, в Україні можуть бути коливання в межах 51,80-52,50 грн/€.
· Довгостроково (6+ місяців): курс євро може перебувати у межах 52,20–53,80 грн/€. Основні чинники впливу – це війна на Близькому Сході, котирування на ринку нафти, рівень інфляції в Єврозоні та рішення ЄЦБ щодо ключових ставок.
Рекомендації для бізнесу й інвесторів
Долар впевнено укріплюється на міжнародному ринку. Довіра до американської валюти зростає попри продовження ескалації на Близькому Сході. Посилення позицій долара означає можливе пришвидшення девальваційного тренду гривні.
Війна в Ірані – один із чинників впливу на курс, але вже не ключовий. Переговори між США та Іраном все ще не вийшли на фінішну пряму, але інвестори знову активно купують казначейські облігації США. Це дає сигнал щодо продовження інвестування в доларові активи, а в Україні – щодо купівлі доларів як надійної валюти для формування накопичень.
ФРС готується змінити ключові ставки. Можливі зміни ставок вже в червні здатні ненадовго похитнути тренд міцного долара на глобальному ринку, проте якщо в портфелі кілька ліквідних валют, це дозволяє мінімізувати ризики.
Домінуючі позиції американської валюти на глобальному ринку не залишають сумнівів: інвестиції в долар – надійне джерело прибутку. Попри пришвидшення інфляції економіка США зростає, а долар залишається ліквідною валютою, тож інвесторам варто не менш як 50% зберігати саме в доларах.
Безпечні інвестиції – гарантія збереження капіталу. У всіх фінансових сценаріях інвесторам варто передбачити стабільні джерела отримання прибутку, а також пересвідчитися в надійності розміщення своїх активів.
Геополітична напруженість як чинник впливу на інвестиційні плани. Вихід на успішний переговорний трек між Вашингтоном і Тегераном означатиме подальші позитивні перспективи для курсової траєкторії долара.
Ціни на нафту – важливий маркер змін на валютному ринку. Зростання ціни нафти може посилювати залежність ЄС від високої вартості енергоносіїв, що послабить позиції євровалюти, а натомість посилить позиції долара.
Фокус – на ліквідних валютах. Попри геополітичні ризики й інфляційні сплески як у ЄС, так і у США, долар та євро залишаються базовими для інвесторів і мають бути представлені як у короткостроковій, так і в довгостроковій валютній стратегії.
Диверсифікація – гарантія безпечних вкладень. Інвесторам варто формувати валютні портфелі в різних валютах, і хоча базовими залишаються долар і євро, можна періодично заходити в інші надійні європейські валюти – британські фунти стерлінгів і швейцарські франки.
Гривня – для гри на коротких дистанціях. Національна валюта рухається траєкторією девальвації, отже, довгострокові накопичення найкраще формувати в іноземних валютах, а гривню тримати рівно в тій кількості, що потрібна для швидких інвестицій у нацвалюті.
Що важливо у сфері новин. Потрібно відслідковувати все, що пов’язано з війною в Ірані, а також з траєкторією нафтових котирувань. У червні обов’язковими для моніторингу будуть новини зі США щодо ключової ставки ФРС, а також рішення ЄЦБ щодо базової ставки. В Україні головними маркерами ситуації на валютному ринку будуть ситуація на фронті, інформація щодо стану енергетичного сектору, новини від МВФ і меседжі щодо надходження нових траншів кредитів і міжнародної фінансової допомоги.
Цей матеріал підготовлений аналітиками міжнародної мультисервісної продуктової FinTech-платформи КИТ Group та відображає їхнє експертне, аналітичне професійне судження. Інформація, представлена в цьому огляді, має суто інформаційний характер і не може бути розцінена як рекомендація для дій.
Компанія та її аналітики не дають жодних запевнень і не несуть відповідальності за будь-які наслідки, що виникли внаслідок використання цієї інформації. Уся інформація надається, як є, без будь-яких додаткових гарантій повноти, зобов’язань зі своєчасності чи оновлення або доповнення.
Користувачі цього матеріалу мають самостійно оцінювати ризики та ухвалювати свідомі рішення на основі власного оцінювання та аналізу ситуації з різних доступних джерел, які вони самі вважають достатньо кваліфікованими. Перед ухваленням будь-яких інвестиційних рішень рекомендуємо проконсультуватися з незалежним фінансовим радником.
ДОВІДКА
KИT Group — міжнародна мультисервісна продуктова FinTech-платформа формату маркетплейс, яка надає фінансовим компаніям доступ до сервісів просування їхніх послуг, а також рекламно-консультаційні послуги.
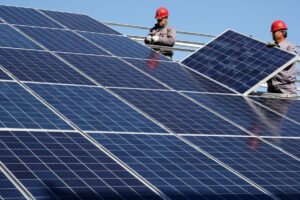
Державний Ощадбанк надав ТОВ “Еко-Фотуре “Кам’янка” EUR10,34 млн кредиту на будівництво трьох сонячних електростанцій загальною потужністю 18,322 МВт у Хмельницькій області, повідомила фінустанова у понеділок.
Разом із СЕС планується встановити систему накопичення енергії потужністю 50 МВт. Очікуване виробництво комплексу після введення в експлуатацію – до 22,6 тис. МВт*год електроенергії на рік.
За даними Ощадбанку, це найбільший за обсягом фінансування енергетичний проєкт банку у сегменті мікро-, малого та середнього бізнесу (ММСБ).
“Від початку року Ощадбанк профінансував будівництво сонячних електростанцій загальною потужністю 42,6 МВт майже на 850 млн грн”, – зазначила членкиня правління банку Наталя Буткова-Вітвіцька, відповідальна за ММСБ.
Будівництво об’єктів здійснюватиме ТОВ “Солар Стальконструкція”, яке працює на ринку з 2012 року та має досвід реалізації понад 5 ГВт проєктів сонячної енергетики і систем накопичення енергії у 20 країнах.
За даними Нацбанку, станом на 1 липня 2026 року Ощадбанк із загальними активами 518,87 млрд грн посідав друге місце серед 59 банків України. Загальний кредитний портфель банку за перше півріччя зріс на 6,7% – до 136,83 млрд грн.
ІНВЕСТИЦІЯ, КРЕДИТ, ОЩАДБАНК, Сонячна енергетика, Хмельниччина
Залізничний підвіз зерна до дунайських портів у серпні 2026 року зріс майже утричі порівняно з липнем – до 248,8 тис. тонн, тоді як до портів Великої Одеси скоротився на 94,9% – до 68,5 тис. тонн, повідомила брокерська компанія Spike Brokers у щотижневому огляді.
Загалом залізничне перевезення зерна у напрямку морських портів, включно з внутрішнім підвозом до Ізмаїла, у серпні становило близько 317,3 тис. тонн проти 1,440 млн тонн у липні. За даними брокера, відбулося різке зміщення вантажопотоку від Великої Одеси до Дунаю.
У серпні залізницею перевезено 1,297 млн тонн зернових вантажів – на 34,7% менше, ніж у липні, та на 53,9% менше, ніж у серпні 2025 року. Середньодобове навантаження становило 39,2 тис. тонн, що на 22,5% нижче липня та на 55% нижче серпня 2025 року.
Експортні перевезення зерна та продуктів помелу становили 672,2 тис. тонн, скоротившись на 58,5% м/м та приблизно на 74% р/р. Рослинної олії перевезено 113 тис. тонн – на 15,4% більше, ніж у липні, та на 54,7% більше, ніж у серпні 2025 року. Макухи та шротів перевезено 167,1 тис. тонн, що на 9,3% менше м/м та на 7,4% менше р/р.
Через сухопутні переходи у серпні перевезено 501,8 тис. тонн проти 208,8 тис. тонн у липні – у 2,4 раза більше.
Середньодобова передача зернових вагонів через основні західні переходи у серпні становила 192,8 вагона проти 71,3 вагона у липні. Найвищий середньодобовий показник був на польському напрямку – 56,6 вагона. Через Угорщину передавалося 49,4 вагона на добу, Румунію – 45,5, Словаччину – 41,4 вагона. На відміну від липня, серпневий потік було розподілено між чотирма коридорами значно рівномірніше.
Станом на 3 вересня в напрямку прикордонних переходів перебувало 8 221 вагон, з них 1 346 із зерновими проти 9 273 та 1 414 вагонів відповідно на кінець серпня. За перші дні місяця загальне накопичення зменшилося приблизно на 11%, зернове – на 5%.
За повний серпень через автомобільні пункти пропуску вивезено 325 тис. тонн агропродукції проти 289,2 тис. тонн у липні – на 12,4% більше. Відносно серпня 2025 року обсяг був вищим на 23,7%.
Майже половина серпневого автомобільного потоку припала на Польщу – 150,1 тис. тонн, або 46,2%. Серед найбільших позицій у серпні м’ясо птиці – 30,2 тис. тонн, соняшникова олія – 24,8 тис. тонн, етиловий спирт – 23,1 тис. тонн, цукор – 18,6 тис. тонн, плоди та горіхи – 16,9 тис. тонн і соєва макуха – 15 тис. тонн.
За перші три дні вересня автомобілем вивезено 33 тис. тонн, або близько 11 тис. тонн на добу проти 10,5 тис. тонн на добу в середньому за серпень.
За підсумками серпня Україна експортувала 2,146 млн тонн агротоварів груп 01-24 УКТ ЗЕД на $1,280 млрд. Зерновий сегмент у фінальній статистиці серпня становив 987,1 тис. тонн, або 46% загального тоннажу: пшениці відвантажено 612,7 тис. тонн, кукурудзи – 305,7 тис. тонн, ячменю – 68,7 тис. тонн. Насіння ріпаку дало ще 292,6 тис. тонн, або 13,6% експорту. Три основні рослинні олії сформували 279,1 тис. тонн, соняшникова та соєва макуха – 187,2 тис. тонн.
Найбільші фізичні обсяги отримали Німеччина – 227,1 тис. тонн, Туреччина – 203,8 тис. тонн, Італія – 188,1 тис. тонн, Польща – 179,3 тис. тонн та Нідерланди – 171,7 тис. тонн. Разом на п’ять країн припало близько 45% серпневого експорту.
За 1-3 вересня Україна експортувала 331,4 тис. тонн агропродукції на $167,7 млн, або близько 110,5 тис. тонн на добу.