
Станом на 1 липня 2026 року 218,7 тис. українських компаній мали податковий борг на загальну суму 263,32 млрд грн, свідчать дані Державної податкової служби, проаналізовані Opendatabot.
У середньому на одну компанію-боржника припадає близько 1,2 млн грн податкової заборгованості.
Від початку 2026 року кількість компаній із податковими боргами збільшилася приблизно на 3%, тоді як загальна сума заборгованості зросла на 4%.
Водночас значно сильніше податковий борг зростав у 2025 році. За минулий рік кількість компаній-боржників збільшилася лише на 4%, але сума заборгованості зросла приблизно у 1,6 раза – майже на 100 млрд грн.
Загалом від початку повномасштабної війни сукупний податковий борг українських компаній збільшився у 2,5 раза. Виходячи з поточного показника, на початку повномасштабного вторгнення він становив близько 105 млрд грн, тобто за цей період збільшився приблизно на 158 млрд грн.
Інформація про окремі компанії з найбільшими податковими боргами наразі недоступна. Після початку повномасштабної війни ДПС обмежила частину відкритих даних і публікує переважно агреговану статистику.
Обсяги купівлі валюти населенням України в серпні 2026 року перевищили обсяги її продажу на $0,45 млрд у доларовому еквіваленті порівняно з $0,5 млрд у липні цього року та $0,36 млрд у серпні 2025 року.
Згідно з даними Нацбанку, у серпні порівняно з липнем купівля готівкової валюти скоротилася на $68,8 млн — до $1 млрд 932,7 млн, а продаж — на $17,0 млн, до $1 млрд 484,6 млн.
Обсяг купівлі населенням готівкових доларів у серпні збільшився на $28,9 млн – до $1 млрд 352,1 млн, тоді як продаж скоротився на $56,1 млн – до $1 млрд 34,6 млн.
На ринку готівкових євро в серпні купівля населенням у доларовому еквіваленті скоротилася на $108,1 млн — до $499,8 млн, тоді як продаж зріс на $26 млн — до $367,6 млн.
Що стосується операцій клієнтів банків з безготівковою валютою, у серпні порівняно з липнем зросли як купівля, так і продаж: купівля – на $164,9 млн, до $11 млрд 192,5 млн, продаж – на $144,6 млн, до $7 млрд 657,9 млн. Водночас обсяг операцій між банками скоротився на $409,9 млн – до $8 млрд 18,3 млн.
У річному обчисленні обсяг купівлі безготівкової валюти клієнтами банків збільшився на $2 млрд 904,0 млн, продажів – на $998,2 млн, а міжбанківських операцій – на $2 млрд.
У серпні офіційний курс гривні до долара зміцнився майже на 14 коп. порівняно з липнем – до 44,55 грн/$1, тоді як щодо євро гривня ослабла майже на 61 коп. – до 51,88 грн/EUR1.
Чисті валютні інтервенції Нацбанку в серпні зросли до $4 млрд 815,7 млн, або на $24,7 млн порівняно з липнем і на $2 млрд 119,8 млн порівняно з серпнем 2025 року.
Приватні орендодавці у Великій Британії дедалі частіше продають житло або планують піти з ринку на тлі зростання вартості фінансування, податкового та регуляторного навантаження. Скорочення пропозиції вже супроводжується подальшим підвищенням орендних ставок і відбувається в той час, коли країна переживає зміну уряду та період підвищеної економічної невизначеності.
За офіційними даними Управління національної статистики Великої Британії (ONS), у липні 2026 року середня орендна плата на приватному ринку сягнула 1 393 фунтів на місяць, збільшившись на 3,7% за рік. В Англії цей показник становив 1 451 фунтів, а в Лондоні — 2 317 фунтів на місяць.
Дослідження мережі агентств Lomond дає схожу картину і показує, що британські орендарі в середньому витрачають на житло вже 32,7% своїх річних доходів. За методологією компанії середня орендна ставка становила 1 369 фунтів на місяць, що на 4,3% більше, ніж роком раніше. Відмінність від даних ONS пояснюється різними вибірками та методиками підрахунку.
Водночас скорочується пропозиція з боку власників житла. Липневе опитування Королівського інституту дипломованих оцінювачів RICS показало показник нових пропозицій з боку орендодавців на рівні -27%. Учасники ринку повідомляють, що власники зменшують свої портфелі або повністю залишають сектор. Незважаючи на більш стриманий попит з боку орендарів, баланс очікувань щодо подальшого підвищення орендної плати зріс до +28%.
Ще суворішу картину дає проведене у другому кварталі опитування понад 2 тис. орендодавців Property118: 40,2% вже скорочували свої портфелі у попередні два роки, тоді як розширювали їх лише 6%. На найближчі три роки 67,7% респондентів допускають продаж хоча б частини нерухомості, а 27,1% мають намір повністю піти з ринку.
Однією з головних причин залишаються дорогі кредити. Базова ставка Банку Англії становить 3,75%, що істотно перевищує рівні періоду дешевих грошей до 2022 року. Більше третини опитаних орендодавців мають рефінансувати іпотеку протягом найближчого року, що для багатьох означає перехід зі старих дешевих фіксованих ставок на значно дорожчі умови.
Додатковим фактором стала найбільша за багато років реформа приватної оренди. З 1 травня 2026 року в Англії набула чинності основна частина Renters’ Rights Act: скасовано виселення без пояснення причини згідно з Section 21, фіксовані договори замінюються системою періодичної оренди та посилено відповідальність власників. З кінця 2026 року влада почне запроваджувати обов’язкову базу приватного орендного житла, реєстрація в якій буде платною. Надалі з’являться додаткові стандарти якості та обов’язковий омбудсмен.
При цьому було б неправильно пояснювати масові плани продажу житла лише новим законом. Тиск на сектор формувався роками за рахунок податкових змін, обмеження відрахування відсотків за іпотекою, подорожчання страхування, ремонту та обслуговування нерухомості. Нові правила, скоріше, стали ще одним чинником, що змушує власників переглядати економіку buy-to-let.
Ситуація на ринку житла розвивається на тлі серйозної політичної нестабільності у Великій Британії. Кір Стармер влітку 2026 року пішов з посади прем’єр-міністра після втрати підтримки всередині Лейбористської партії, а у вересні вирішив покинути й парламент. Його змінив Енді Бернхем, який став уже сьомим прем’єр-міністром Великої Британії за десятиліття.
Новій владі доводиться одночасно вирішувати проблему вартості життя, фінансування соціальних програм і тиску на державні фінанси. Прибутковість довгострокових британських державних облігацій на початку вересня піднялася приблизно до 5,26% — максимуму з 2008 року, що підвищує вартість запозичень не тільки для уряду, але й опосередковано для всієї економіки. Інвестори чекають на жовтневий бюджет нового уряду і намагаються зрозуміти, як Бернхем має намір фінансувати свої соціальні та інфраструктурні ініціативи.
Говорити про повноцінну економічну кризу або рецесію у Великій Британії поки що некоректно. ВВП у другому кварталі 2026 року зріс на 0,4% після 0,6% у першому, проте темпи зростання сповільнюються. Інфляція в липні знову прискорилася до 2,9%, безробіття сягнуло 4,9%, а британський бізнес залишається обережним щодо нових інвестицій.
Саме поєднання слабкого економічного зростання, дорогих грошей та політичної невизначеності посилює проблеми ринку оренди. Новий уряд прагне посилити захист орендарів, але при одночасному відтоку приватних власників виникає зворотний ефект: чим менше квартир залишається на ринку, тим сильніший тиск на орендну плату.
Для британського уряду це стає складною дилемою. Якщо регулювання та податки й надалі знижуватимуть прибутковість приватної оренди швидше, ніж держава та інституційні інвестори зможуть створювати нове житло, частина витрат на захист орендарів може фактично повернутися до них у вигляді вищої орендної плати та меншого вибору квартир.
У середньостроковій перспективі це може прискорити структурні зміни на британському ринку: місце невеликих приватних орендодавців поступово займатимуть професійні оператори build-to-rent, пенсійні та інвестиційні фонди, здатні працювати з нижчою прибутковістю та витримувати значно жорсткіше регулювання.
Таким чином, відхід британських орендодавців є не окремою проблемою ринку нерухомості, а частиною ширшої картини: дорогий капітал, уповільнення економіки, криза політичної стабільності й водночас спроба держави істотно посилити регулювання ринку житла. Для орендарів головним ризиком стає не масове зникнення орендованого житла як такого, а його подальше подорожчання та перерозподіл від дрібних власників до великого інституційного капіталу.
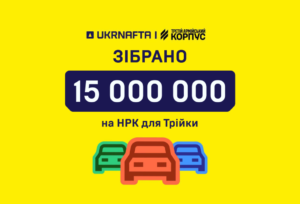
Завдяки клієнтам UKRNAFTA зібрала 15 млн грн на наземні роботизовані комплекси для Третього армійського корпусу із необхідних 22 млн уже зібрано для Третього армійського корпусу.
НРК допомагають військовим виконувати бойові завдання, доставляти необхідне на позиції, евакуювати поранених і, найголовніше, зменшувати ризики для наших захисників.
До мети залишилося зібрати ще 7 млн грн.
«Це результат щоденної підтримки клієнтів UKRNAFTA, які долучаються до нашого спільного збору на наземні роботизовані комплекси, – підкреслив голова правління АТ «Укрнафта» Богдан Кукура. – Підтримка Сил оборони залишається одним із пріоритетів для «Укрнафти». І тут особливо важливо, що до допомоги разом із компанією долучаються тисячі наших клієнтів по всій країні. Дякую всім, хто вже з нами. Продовжуємо збір до 22 млн грн».
Механіка збору проста: одна гривня з кожного літра A-95 Energy, гарячого напою, хот-дога, бургера та пончика на АЗК UKRNAFTA спрямовується на збір. Також до нього йдуть кошти від продажу благодійних наліпок та автовізитівок.
АТ “Укрнафта” – найбільша нафтовидобувна компанія України, є оператором найбільшої національної мережі АЗК – UKRNAFTA. У 2024 році компанія вступила в управління активами Glusco. У 2025 році завершила угоду з Shell Overseas Investments BV про купівлю мережі Shell в Україні. Загалом оперує майже 700 АЗК.
Компанія реалізує комплексну програму відновлення діяльності та оновлення формату автозаправних станцій своєї мережі. З лютого 2023 року випускає власні паливні талони та картки “NAFTAКарта”, що реалізуються юридичним і фізичним особам через ТОВ “Укрнафта-Постач”.
Найбільшим акціонером “Укрнафти” є НАК “Нафтогаз України” з часткою 50%+1 акція.
У листопаді 2022 року ставка Верховного головнокомандувача ЗСУ ухвалила рішення про передачу державі частки корпоративних прав компанії, що належали приватним власникам, якою зараз управляє Міноборони.
Закупівельна ціна соняшнику для внутрішньої переробки в Україні за тиждень зросла на $23 – до $483 за тонну на базисі CPT завод, ріпаку – на $5, до $485 за тонну, повідомила брокерська компанія Spike Brokers у щотижневому огляді ринку.
За даними брокерів, зростання закупівельної ціни соняшнику стало найсильнішим рухом на українському ринку олійних. За тиждень ціна соняшнику на базисі CPT завод підвищилася на 5%. Даних про зміну експортної ціни на насіння соняшника огляд не містить.
Експортні ціни на ріпак за тиждень не змінилися. На базисі CPT порт вони становили $520 за тонну, FCA Чоп – $555 за тонну. Даних про зміну експортної ціни насіння соняшнику в огляді не наведено.
Ціни на сою за основними українськими базисами залишилися без змін. ГМО-соя коштувала $410 за тонну CPT порт, $450 FCA Чоп і $400 CPT завод, НЕ-ГМО – $430 CPT порт та $475 FCA Чоп.
Україна у серпні експортувала 147,1 тис. тонн соняшникової олії, 110 тис. тонн соняшникової макухи та 0,7 тис. тонн насіння соняшнику.
Експорт насіння ріпаку за серпень становив 292,6 тис. тонн, ріпакової олії – 95,4 тис. тонн. Насіння ріпаку забезпечило близько 75% сукупного тоннажу цих двох позицій.
За місяць Україна також експортувала 29,1 тис. тонн соєвих бобів, 36,6 тис. тонн соєвої олії та 77,2 тис. тонн соєвої макухи. На олію та макуху припало майже 80% сукупного обсягу експорту цих трьох соєвих позицій.
Ціни на продовольчу та фуражну пшеницю в Україні за тиждень залишилися без змін – відповідно $185 і $175 за тонну на базисі CPT Одеса, повідомила брокерська компанія Spike Brokers у щотижневому огляді ринку.
За даними брокера, у серпні Україна експортувала близько 612,7 тис. тонн пшениці. Найбільшими напрямками поставок стали Іспанія – 118,2 тис. тонн, Єгипет – 116,1 тис. тонн та Алжир – 78,1 тис. тонн. На ці три країни припало близько 51% серпневого експорту.
За 1-3 вересня Україна експортувала близько 116,8 тис. тонн пшениці, або майже 39 тис. тонн на добу проти близько 20 тис. тонн на добу в середньому за серпень. Серед напрямків поставок – Туніс, Єгипет, Індонезія та Ізраїль.
Ціна кукурудзи теж не змінилася за тиждень: на базисі CPT Одеса вона становила $185 за тонну, FCA Чоп – $225 за тонну.
У серпні Україна експортувала близько 300 тис. тонн кукурудзи. За перші три дні вересня експорт кукурудзи становив близько 69,2 тис. тонн. Основними напрямками поставок були Італія, Туреччина, Німеччина та Нідерланди.



